Kelesuan konstruksi bertemu dengan kebangkitan pelayaran
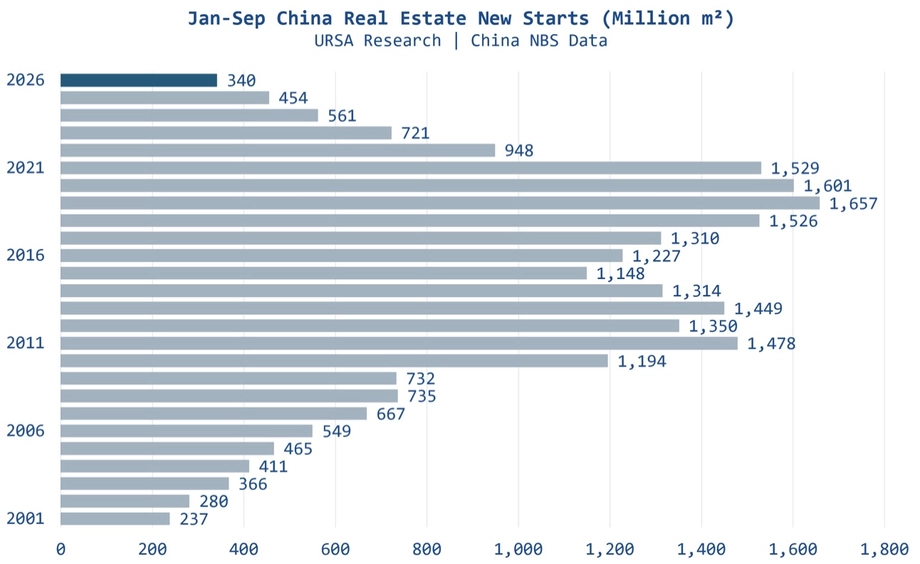
China memulai pembangunan properti seluas 340,31 juta meter persegi dalam sembilan bulan pertama 2026, turun 24,9% dibandingkan setahun sebelumnya, menurut data Biro Statistik Nasional yang dirilis pada 19 Oktober. Pembangunan hunian baru turun lebih tajam, yakni 25,4% menjadi 247,74 juta meter persegi.
Daftar Isi
- Kelesuan konstruksi bertemu dengan kebangkitan pelayaran
- Arti angka konstruksi
- Kemerosotan panjang setelah ledakan pembangunan
- Investasi dan pendanaan pengembang terus turun
- Pembeli beralih ke properti yang sudah ada
- Perlambatan menjangkau semua wilayah utama
- Mengapa pengiriman bijih besi masih meningkat
- Guinea mengubah perhitungan jarak
- Dua kekuatan menarik pasar ke arah berbeda
- Poin Utama
Angka terbaru ini memperpanjang kemerosotan yang membuat pembangunan tahunan kembali ke level terakhir terlihat pada 2002. Riset Ursa Shipbrokers mencatat penurunan sebesar 74% sejak 2019, dari 2,27 miliar meter persegi menjadi 588 juta meter persegi pada 2025. Pembangunan baru dalam sembilan bulan pertama 2026 hampir 80% lebih rendah dibandingkan periode yang sama pada 2019.
Bagi perusahaan yang mengangkut bahan mentah untuk produksi baja, perkembangan yang mengejutkan adalah impor bijih besi China masih meningkat. Impor naik 4,1% dalam sembilan bulan pertama 2026, meskipun investasi properti, konstruksi, dan penjualan bangunan baru semuanya menyusut.
Para eksekutif perusahaan pelayaran semakin optimistis karena permintaan angkutan bergantung pada jarak serta bobot muatan. Pengiriman mineral dari Guinea dan perubahan sumber pasokan dapat membuat kapal beroperasi lebih lama, sehingga menopang pasar angkutan laut saat mesin konstruksi tradisional China melemah.
Arti angka konstruksi
Biro Statistik Nasional mendefinisikan awal pembangunan sebagai tahap ketika penggalian fondasi, penanganan tanah, atau pemancangan tiang permanen dimulai. Angka tersebut menghitung luas lantai yang direncanakan untuk seluruh bangunan, termasuk setiap lantainya. Angka ini mengukur proyek yang mulai masuk ke dalam pipeline konstruksi.
Rilis Januari hingga September dari biro tersebut mencakup definisi indikator, klasifikasi wilayah, dan penjelasan mengenai dasar perbandingan yang digunakan untuk menghitung perubahan tahunan. Survei pengembangan properti mencakup badan hukum yang bergerak di bidang pengembangan properti dan kegiatan usaha, dengan survei menyeluruh yang dilakukan setiap bulan kecuali Januari. Angka tahun sebelumnya untuk investasi, luas penjualan properti baru, dan indikator lainnya direvisi berdasarkan sistem pelaporan statistik dan pemeriksaan kepatuhan statistik, sementara tingkat pertumbuhan dihitung dengan dasar perbandingan yang sepadan.
Rilis Januari hingga Juli dari biro tersebut, yang diterbitkan pada 18 Agustus, mencatat pembangunan baru seluas 267 juta meter persegi, turun 24%. Pada September, penurunan kumulatif melebar menjadi 24,9%. Pembangunan hunian mencakup sekitar 73% dari total pada kedua periode tersebut.
Luas bangunan dalam konstruksi mencapai 5,65221 miliar meter persegi pada Januari hingga September, turun 12,8%. Kategori ini mencakup proyek yang dimulai pada tahun-tahun sebelumnya, proyek yang dilanjutkan setelah sempat dihentikan, serta proyek yang dikerjakan selama periode pelaporan tetapi kemudian ditangguhkan. Luas yang jauh lebih besar ini mencerminkan akumulasi kegiatan konstruksi selama bertahun-tahun.
Luas bangunan yang rampung mencapai 232,71 juta meter persegi, turun 25,1%. Angka penyelesaian mencakup bangunan yang memenuhi syarat untuk digunakan dan diserahterimakan. Bagi rumah tangga yang menunggu rumah selesai, ukuran ini mencerminkan tahap siklus properti yang berbeda dari dimulainya proyek baru.
Kemerosotan panjang setelah ledakan pembangunan
Perbandingan historis Ursa menunjukkan kontraksi di beberapa tahap pengembangan. Luas bangunan dalam konstruksi turun 32% sejak 2021, sementara penyelesaian bangunan merosot sekitar 40% dari level 2023.
Kembalinya volume konstruksi China ke level yang pernah terlihat pada 2002 terjadi dalam keadaan yang sangat berbeda. Saat itu, negara tersebut tengah memasuki ekspansi pembangunan besar setelah bergabung dengan Organisasi Perdagangan Dunia. Pasar saat ini telah mencatat penurunan pembangunan baru selama enam tahun berturut-turut.
Tonggak-tonggak utama menunjukkan bagaimana perlambatan merambat melalui pipeline konstruksi:
- 2002: Pembangunan baru berada di level yang sebanding dengan level setelah kejatuhan baru-baru ini, menurut Ursa.
- 2019: Pembangunan tahunan mencapai total 2,27 miliar meter persegi, menjadi patokan bagi penurunan 74% menurut Ursa.
- 2021: Tahun pembanding untuk penurunan luas bangunan dalam konstruksi sebesar 32% setelahnya.
- 2023: Tahun pembanding untuk penurunan penyelesaian bangunan sekitar 40%.
- 2025: Pembangunan tahunan turun menjadi 588 juta meter persegi.
- Januari hingga September 2026: Pembangunan baru mencapai 340,31 juta meter persegi, turun 24,9% dibandingkan periode yang sama pada 2025.
Lebih sedikit proyek baru mengurangi aliran pekerjaan yang akan memasuki tahap konstruksi berikutnya. Sementara itu, penurunan penyelesaian menunjukkan bahwa pelemahan juga terjadi di ujung pipeline, ketika bangunan siap dihuni.
Investasi dan pendanaan pengembang terus turun
Investasi pengembangan properti mencapai 5,3364 triliun yuan dalam sembilan bulan pertama 2026, turun 20,6%. Investasi hunian mencapai 4,1125 triliun yuan dan turun 20,5%. Ukuran investasi biro tersebut mencakup pengeluaran untuk bangunan, pengembangan lahan, akuisisi lahan, dan pekerjaan terkait.
Laju penurunan semakin dalam setelah Juli. Investasi turun 19,2% dalam tujuh bulan pertama, sementara dana yang tersedia bagi pengembang merosot 20,3%. Pada September, penurunan pendanaan melebar menjadi 21,6%, sehingga dana yang tersedia bagi pengembang tersisa 5,6813 triliun yuan.
Pinjaman domestik kepada pengembang turun 33,1% menjadi 762,4 miliar yuan pada Januari hingga September. Dana yang dihimpun pengembang sendiri merosot 21,4% menjadi 2,0572 triliun yuan. Setoran dan pembayaran di muka dari pembeli turun 14,8% menjadi 1,7982 triliun yuan, sementara pendanaan dari kredit pemilikan rumah perorangan turun 22,1% menjadi 767,8 miliar yuan.
Dengan demikian, penerimaan pengembang menyusut dari beberapa arah sekaligus. Penjualan yang lebih rendah mengurangi arus kas dari pelanggan, sementara berkurangnya pinjaman membatasi sumber pendanaan lain untuk konstruksi. Angka-angka ini membantu menjelaskan mengapa pipeline proyek baru yang lebih kecil terjadi bersamaan dengan penurunan investasi.
Pembeli beralih ke properti yang sudah ada
Penjualan properti komersial baru mencakup 564,83 juta meter persegi pada Januari hingga September, turun 13,2%. Nilai kontraknya turun 13,9% menjadi 5,3799 triliun yuan. Luas penjualan hunian turun 13,8%, sementara nilai penjualan hunian turun 13,7%.
Properti yang sudah ada menunjukkan arah sebaliknya. Data Kementerian Perumahan dan Pembangunan Perkotaan-Pedesaan mencatat luas yang tercakup dalam kontrak penjualan kembali daring mencapai 617,46 juta meter persegi, naik 10,7%. Angka tersebut melampaui luas penjualan properti komersial baru sebesar 52,63 juta meter persegi, atau sekitar 9,3%.
Angka penjualan kembali tersebut tercantum dalam rilis biro untuk Januari hingga September. Catatan nomor 6 menyebut kementerian sebagai sumber data dan mendefinisikan ukuran tersebut sebagai total luas yang tercakup dalam kontrak transaksi daring properti bekas di wilayah perkotaan selama periode pelaporan.
Kedua ukuran itu melacak bagian pasar yang berbeda. Penjualan kembali memindahkan kepemilikan bangunan yang sudah ada, sementara penjualan properti baru menghasilkan penerimaan bagi pengembang. Karena itu, meningkatnya transaksi rumah yang sudah ada dapat terjadi bersamaan dengan turunnya dana bagi perusahaan yang membangun rumah baru.
Properti komersial rampung yang belum terjual mencapai 748,25 juta meter persegi pada akhir September, turun 1,5% dibandingkan setahun sebelumnya. Dari jumlah itu, properti yang telah ditawarkan untuk dijual selama kurang dari tiga tahun mencakup 541,97 juta meter persegi, turun 5%. Biro tersebut mendefinisikan inventaris ini sebagai luas bangunan yang telah selesai dan tersedia untuk dijual atau disewakan.
Perlambatan menjangkau semua wilayah utama
Data regional biro tersebut untuk Januari hingga Juli menunjukkan penurunan investasi pengembangan di wilayah timur, tengah, barat, dan timur laut China. Wilayah timur, yang mencakup Beijing, Shanghai, Guangdong, dan sejumlah provinsi pesisir, menyumbang 2,5485 triliun yuan, atau sekitar 59% dari investasi properti nasional.
Investasi di wilayah timur turun 19,7%. China tengah mencatat penurunan 20% menjadi 840,9 miliar yuan, sementara investasi di wilayah barat turun 15,9% menjadi 835,5 miliar yuan. China timur laut mengalami kontraksi persentase terdalam, sebesar 29,7%, dengan investasi 76 miliar yuan.
Penjualan properti komersial baru juga menurun di keempat wilayah. Luas penjualan turun 11,2% di wilayah timur, 11,5% di China tengah, dan 12% di wilayah barat. Wilayah timur laut mencatat penurunan lebih besar, yakni 21,5%, bersamaan dengan kemerosotan nilai penjualan sebesar 23,8%.
Angka regional tersebut memberi konteks terhadap perlambatan nasional: pelemahan membentang dari pasar investasi pesisir terbesar hingga pasar timur laut yang jauh lebih kecil. China barat mencatat penurunan investasi terkecil di antara keempat wilayah, meskipun belanjanya tetap turun hampir seperenam.
Mengapa pengiriman bijih besi masih meningkat
Konstruksi properti secara historis merupakan salah satu sumber utama permintaan baja China. Bijih besi memasok besi yang digunakan dalam pembuatan baja konvensional, sementara batu bara metalurgi diolah menjadi kokas, yang membantu menghilangkan oksigen dari bijih dan menghasilkan panas di tanur tinggi.
Penurunan kegiatan pembangunan menekan rantai permintaan tersebut. Namun, Ursa menyoroti meningkatnya ketergantungan pada bijih dari luar negeri, penumpukan persediaan, dan perubahan pola perdagangan sebagai alasan impor bijih besi China naik 4,1% dalam sembilan bulan pertama 2026.
Kargo impor dapat masuk ke penyimpanan sebelum digunakan, dan porsi pasokan luar negeri yang lebih besar dapat menopang perdagangan laut meskipun salah satu pelanggan utama baja sedang mengalami kontraksi. Karena itu, permintaan pelayaran juga dipengaruhi keputusan pembelian dan sumber pasokan, selain kegiatan di lokasi pembangunan.
Dionysios Tsilioris, peneliti di Ursa Shipbrokers, mengatakan hubungan historis antara pembangunan properti China dan pendapatan kapal capesize telah melemah secara signifikan. Ia menggambarkan kemerosotan properti sebagai bagian dari perubahan ekonomi yang lebih luas:
"Penurunan konstruksi properti merupakan gejala yang lebih luas dari perubahan ekonomi China, terutama setelah pandemi Covid-19. Ekonomi bergerak menjauh dari model yang sangat bergantung pada stimulus fiskal dan infrastruktur menuju model yang lebih berorientasi pada konsumen dan jasa," kata Tsilioris.
Kapal capesize adalah kapal pengangkut curah berukuran besar yang umum digunakan untuk mengangkut bijih besi dan batu bara. Pendapatan kapal ini bergantung pada jumlah kargo yang perlu diangkut, lamanya pelayaran, dan jumlah kapal yang tersedia untuk mengangkutnya.
Guinea mengubah perhitungan jarak
Dalam Maritime CEO Forum di Monako, Milena Pappas dari Star Bulk menyoroti peningkatan ekspor bauksit Guinea dan produksi bijih besi Simandou sebagai sumber pelayaran jarak jauh. Bauksit merupakan bijih utama untuk memproduksi aluminium, sehingga memberi pasar pelayaran perdagangan mineral lain di luar rantai pasokan baja.
Ukuran utamanya adalah ton-mil: bobot kargo dikalikan jarak tempuh. Mengangkut bobot bijih yang sama melalui rute lebih jauh berarti lebih banyak pekerjaan angkutan dan membuat kapal terikat pada pelayaran lebih lama. Hal itu dapat menopang permintaan kapal tanpa kenaikan setara dalam jumlah material yang dikonsumsi.
Lars-Christian Svensen, CEO Himalaya Shipping dan Bruton, menyinggung mekanisme itu saat menjelaskan prospek pasar:
"Ini adalah cerita tentang ton-mil. Kita baru saja melihat permulaannya," kata Svensen.
John Michael Radziwill, ketua CTM, mengatakan dalam forum tersebut bahwa angkutan curah kering tengah mendekati "reli tarif yang hanya terjadi sekali dalam satu generasi". Prospeknya mencerminkan optimisme pemilik kapal yang memperkirakan perubahan rute mineral akan menopang pendapatan angkutan.
Dua kekuatan menarik pasar ke arah berbeda
Angka properti China dan optimisme industri pelayaran menggambarkan bagian berbeda dari rantai pasokan yang sama. Pengembang memulai lebih sedikit bangunan, mengurangi belanja, dan menerima lebih sedikit pendanaan. Pemilik kapal masih dapat diuntungkan ketika pembeli China mengimpor porsi bijih yang lebih besar atau memperoleh kargo dari pemasok yang lebih jauh.
Tekanan tersebut juga berlangsung dalam jangka waktu berbeda. Pembangunan yang dimulai masuk ke dalam pipeline proyek yang mungkin membutuhkan waktu bertahun-tahun untuk diselesaikan. Pengiriman impor menghasilkan pekerjaan angkutan segera, meskipun bijih disimpan setelah dibongkar. Karena itu, pendapatan angkutan laut dapat meningkat selama kegiatan properti sedang turun.
Belum dapat dipastikan berapa lama pelayaran yang lebih panjang dan perubahan pola pasokan dapat mengimbangi pelemahan permintaan konstruksi. Angka-angka tersebut tidak memberikan jadwal pemulihan pembangunan properti, sementara komentar para eksekutif pelayaran tidak menyebut tanggal pasti untuk reli angkutan yang berkelanjutan.
Bagi pemasok baja, perkembangan utama tetaplah penyusutan tajam pipeline pembangunan China. Bagi pemilik kapal capesize, perhatian kini meluas hingga mencakup asal kargo dan lamanya kapal mengangkutnya. Kenaikan impor bijih besi di tengah penurunan pembangunan mencerminkan perbedaan tersebut.
Poin Utama
- Pembangunan properti baru China turun 24,9% menjadi 340,31 juta meter persegi pada Januari hingga September 2026.
- Ursa mencatat penurunan pembangunan tahunan sebesar 74% sejak 2019, sehingga aktivitas kembali ke level yang sebanding dengan 2002.
- Investasi properti turun 20,6%, sementara dana yang tersedia bagi pengembang merosot 21,6% dalam sembilan bulan pertama.
- Luas penjualan properti baru turun 13,2%, sementara luas yang tercakup dalam kontrak penjualan kembali naik 10,7%.
- Impor bijih besi China meningkat 4,1% meskipun konstruksi mengalami kemerosotan.
- Para eksekutif pelayaran memperkirakan pelayaran mineral yang lebih panjang, termasuk perdagangan dari Guinea, akan menopang permintaan kapal pengangkut curah.