Penolakan penyelidikan membuat para peminjam mencari bantuan
Dewan International Finance Corporation menolak temuan badan pengawasnya pada 24 Juni 2026, setelah penyelidikan atas investasi lebih dari $400 juta pada lembaga pemberi pinjaman keuangan mikro di Kamboja menemukan kegagalan dalam mematuhi perlindungan serta kerugian yang dialami para peminjam. Dewan justru menyimpulkan bahwa tidak ada pelanggaran terhadap kebijakan keberlanjutan lembaga tersebut, sembari menjanjikan bantuan bagi 18 orang yang mengajukan pengaduan.
Daftar Isi
- Penolakan penyelidikan membuat para peminjam mencari bantuan
- Utang keluarga petani mencapai $37.000
- Enam pemberi pinjaman dan jaringan keuangan yang jauh lebih luas
- Bagaimana pengaduan berujung pada penyelidikan
- Perdebatan tentang siapa yang dilindungi oleh perlindungan tersebut
- Penjualan lahan, migrasi, dan anak-anak yang putus sekolah
- Pemberi pinjaman membela keuangan mikro dan menyebut keringanan utang
- Penghentian lebih luas atas penanganan pengaduan keuangan mikro
- Bantuan apa yang tersedia bagi para pengadu?
- Poin-Poin Utama
Janine Ferretti, direktur jenderal Compliance Advisor Ombudsman (CAO), mengundurkan diri keesokan harinya. Dewan kemudian melarang badan pengawas itu memproses pengaduan baru terkait pinjaman mikro dan memerintahkan penghentian sementara pekerjaan yang sedang berlangsung, yang berdampak pada 10 kasus di Kamboja dan satu kasus di Rwanda.
Perselisihan ini jauh melampaui perdebatan tentang aturan kelembagaan. Para peminjam menceritakan tekanan untuk menjual lahan pertanian, mengeluarkan anak-anak dari sekolah, dan mengambil pinjaman baru untuk membayar utang yang sudah ada. CAO menyimpulkan bahwa IFC, lembaga Grup Bank Dunia yang membiayai bisnis swasta, tidak melakukan pemeriksaan dan pengawasan yang memadai.
Dewan IFC membela manfaat investasinya di Kamboja, dengan menyatakan bahwa para kliennya telah menjangkau lebih dari 400.000 usaha mikro dan 1,7 juta petani, menciptakan lapangan kerja dan mendukung mata pencaharian. Manajemen IFC berpendapat bahwa kebijakan yang dirujuk badan pengawas itu tidak berlaku untuk keuangan mikro.
Bagi keluarga yang mencari bantuan, tawaran langsung yang tersedia lebih terbatas daripada penyelidikan yang mereka perjuangkan: seorang fasilitator lokal untuk membantu 18 pengadu merestrukturisasi pinjaman dan menggunakan mekanisme pengaduan konsumen di Kamboja. Hanya dua keluarga yang menerima tawaran tersebut. Yang lain mengatakan mereka tidak lagi memercayai IFC untuk menangani keluhan mereka secara independen dan adil.
Utang keluarga petani mencapai $37.000
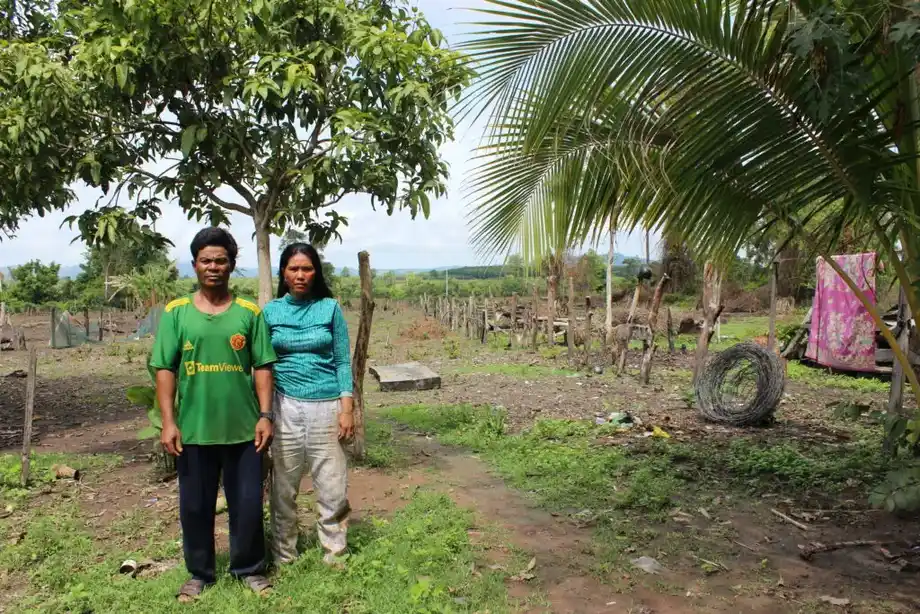
Di Provinsi Ratanakiri, Rochom Katael dan Sal Theun meminjam hampir $8.000 dari Amret untuk pertanian singkong mereka. Gagal panen membuat mereka kesulitan membayar cicilan bulanan. Total pinjaman mereka akhirnya mencapai sekitar $37.000 dari empat pemberi pinjaman, yang semuanya didukung IFC, sementara pendapatan tahunan keluarga itu sekitar $750.
Angka-angka tersebut menunjukkan utang itu setara dengan sekitar 49 kali pendapatan setahun. Putri mereka, yang kini berusia 16 tahun, mengatakan petugas kredit Amret menyarankan agar orang tuanya menjual dirinya kepada sebuah bisnis yang dikenal terkait dengan pekerja seks ketika ia berusia 14 tahun.
Gadis itu menceritakan reaksinya saat petugas tersebut datang:
"Saya takut. Saya masuk kamar dan menangis," katanya.
Amret membenarkan bahwa petugasnya menyarankan agar gadis itu bekerja untuk membantu membayar pinjaman, tetapi membantah bahwa ia menyarankan pekerjaan seks. Gadis itu kini tidak lagi bersekolah dan menghabiskan hari-harinya bekerja di ladang. Keluarganya mengurangi makan untuk berhemat.
Penyelidikan CAO menemukan bahwa beberapa keluarga diberi tahu agar menjual anak-anak mereka. Penyelidikan itu juga menemukan bahwa penilaian terhadap kemampuan peminjam untuk membayar tidak memadai. Bagi rumah tangga yang bergantung pada hasil panen, gagal panen dapat menghilangkan pendapatan yang diharapkan untuk membayar pinjaman, sementara jadwal pembayaran tetap sama.
Enam pemberi pinjaman dan jaringan keuangan yang jauh lebih luas
Pengaduan tersebut mencakup ACLEDA, Amret, Prasac, Hattha Bank, LOLC, dan Sathapana. Saat penyelidikan itu dipertimbangkan, keenam lembaga tersebut secara keseluruhan mencakup lebih dari 70 persen pasar keuangan mikro Kamboja. Pembiayaan IFC menjangkau para pemberi pinjaman secara langsung maupun melalui organisasi investasi lain.
Empat perantara keuangan juga diidentifikasi untuk diteliti: Microfinance Enhancement Facility, Microfinance Initiative for Asia Debt Fund, Advans S.A., dan North Haven Thai Private Equity Fund L.P. Perantara menyalurkan uang dari investor ke bisnis lain, sehingga ada organisasi lain di antara IFC dan pemberi pinjaman yang berurusan dengan rumah tangga.
IFC juga memiliki hampir 20 persen saham Amret saat perselisihan awal mengenai penyelidikan berlangsung. Karena itu, keterkaitannya dengan sektor keuangan mikro Kamboja mencakup kepemilikan saham sekaligus pembiayaan.
Industri keuangan mikro Kamboja memiliki aset senilai $10,8 miliar pada 31 Desember 2022, menurut Laporan Pengawasan Tahunan 2022 Bank Nasional Kamboja. Riset LICADHO mencatat rata-rata pinjaman mikro sebesar $4.280 pada akhir 2020, lebih tinggi daripada pendapatan tahunan 95 persen warga Kamboja saat itu.
Studi LICADHO pada Juni 2021, yang mencakup 14 komunitas di delapan provinsi, menggambarkan penggunaan luas sertifikat tanah sebagai agunan. Agunan adalah aset yang dijadikan jaminan pinjaman. Ketika aset itu berupa lahan pertanian keluarga, tekanan untuk membayar dapat mengancam rumah sekaligus sumber pendapatan mereka.
Bagaimana pengaduan berujung pada penyelidikan
LICADHO dan Equitable Cambodia mengatakan mereka mengajukan pengaduan pada Februari 2022 atas nama para peminjam yang terdampak; laporan awal tentang penangguhan penyelidikan menyebut pengaduan itu diajukan pada Januari. CAO menerima pengaduan tersebut untuk ditinjau pada Mei 2022.
Pernyataan Equitable Cambodia pada tahap pengaduan menjelaskan alasan kasus tersebut berlanjut ke peninjauan kepatuhan: sejumlah pengadu memilih jalur itu, sementara peminjam dan lembaga keuangan lainnya tidak mencapai kesepakatan bersama untuk menempuh penyelesaian sengketa. Penyelesaian sengketa bertujuan mencapai kesepakatan. Peninjauan kepatuhan memeriksa apakah IFC mengikuti aturannya sendiri.
Organisasi-organisasi tersebut menuduh adanya pelanggaran terkait pekerja anak, hak atas tanah masyarakat adat, dan lima Standar Kinerja IFC. Standar tersebut mencakup penilaian risiko, kondisi kerja, keselamatan masyarakat, pembebasan lahan, dan masyarakat adat. Pernyataan itu juga menuduh adanya pelanggaran terhadap daftar investasi yang dilarang IFC.
Tahapan utama berlangsung selama beberapa tahun:
- Awal 2022: Para peminjam yang diwakili LICADHO dan Equitable Cambodia mengajukan pengaduan.
- Mei 2022: CAO menerima pengaduan untuk ditinjau.
- 2023: Manajemen IFC meminta dewan meninjau keputusan untuk melakukan penyelidikan, lalu menarik keberatannya.
- Oktober 2025: CAO menyerahkan laporan setebal 142 halaman kepada dewan setelah penyelidikan yang berlangsung sekitar dua tahun.
- 24 Juni 2026: Dewan menolak temuan ketidakpatuhan terhadap kebijakan dan mengarahkan manajemen untuk menangani kerugian yang dialami 18 pengadu.
- 25 Juni 2026: Ferretti mengumumkan pengunduran dirinya.
Penilaian awal, yang selesai setelah sembilan bulan, menemukan indikasi awal adanya kerugian dan kemungkinan kegagalan memenuhi standar IFC. Penyelidikan yang tuntas melangkah lebih jauh, dengan menemukan kegagalan dalam pemeriksaan IFC sebelum berinvestasi dan pengawasan setelahnya.
Perdebatan tentang siapa yang dilindungi oleh perlindungan tersebut
Manajemen IFC pertama kali berupaya menghentikan penyelidikan pada 2023 melalui prosedur peninjauan yang diperkenalkan pada 2021. Permintaan pada 29 Juni itu menyusul keputusan CAO pada 13 Juni bahwa penyelidikan layak dilakukan. Itu merupakan penggunaan pertama prosedur peninjauan tersebut. Manajemen kemudian menarik permintaannya sehingga penyelidikan dapat dilanjutkan.
Perselisihan utama berkaitan dengan apakah perlindungan lingkungan dan sosial IFC mencakup kerugian yang dialami para peminjam sendiri. Manajemen berpendapat bahwa aturan terkait mengatur dampak bisnis yang dibiayai, seperti pertanian atau toko, terhadap masyarakat dan lingkungan sekitar, bukan dampak pinjaman terhadap peminjam.
CAO menolak penafsiran tersebut dalam penilaian awalnya. CAO menilai kerugian yang dituduhkan kemungkinan berkaitan dengan potensi kegagalan IFC dan mengatakan pemeriksaan yang tepat dapat mengurangi risiko tersebut. Penyelidikan akhir menyimpulkan bahwa IFC gagal mematuhi kebijakan keberlanjutannya.
Dewan berpihak pada manajemen. Dalam keputusan 24 Juni, dewan menyatakan:
tidak ada ketidakpatuhan terhadap kebijakan berdasarkan Kebijakan Keberlanjutan Lingkungan dan Sosial IFC.
Keputusan tersebut menyisakan tawaran bantuan bagi para peminjam melalui manajemen, sekaligus menolak kesimpulan badan pengawas mengenai tanggung jawab kelembagaan. Dewan juga menyatakan tetap berkomitmen pada mekanisme akuntabilitas yang kuat dan independen.
Penjualan lahan, migrasi, dan anak-anak yang putus sekolah
LICADHO dan Equitable Cambodia telah mendokumentasikan tekanan utang selama bertahun-tahun, termasuk penjualan lahan, pengurangan konsumsi makanan, migrasi untuk bekerja, serta anak-anak yang putus sekolah. Direktur eksekutif Equitable Cambodia, Eang Vuthy, mengatakan organisasinya mendengar pengalaman serupa dari ratusan keluarga.
Riset yang didukung pemerintah Jerman dan dikutip Frank Bliss, antropolog pembangunan di Universitas Hamburg, memperkirakan lebih dari 167.000 penjualan lahan terkait utang sejak 2017. Direktur penjangkauan LICADHO, Naly Pilorge, mengutip riset itu yang menemukan bahwa penjualan lahan akibat utang terjadi setiap 16 menit.
Bliss berbeda pandangan dengan para pegiat mengenai penyebabnya. Ia menunjuk petugas kredit yang tidak etis dan keadaan seputar keputusan individu untuk meminjam. LICADHO dan peneliti lain berfokus pada praktik industri, termasuk ketergantungan pada lahan sebagai jaminan, penawaran pinjaman yang agresif, serta pertumbuhan pinjaman yang lebih cepat daripada pendapatan.
Seorang peminjam yang menggunakan nama samaran Sam menggambarkan tekanan tersebut di Siem Reap pada 2022. Keluarganya mengambil pinjaman sekitar $20.000 dari Sathapana, dengan cicilan bulanan sekitar $500. Sebelum COVID-19, ia memperoleh sekitar $13 hingga $15 sehari dengan mengemudikan tuk-tuk, sedangkan istrinya memperoleh $2 hingga $5.
Hilangnya pariwisata memangkas pendapatan mereka secara tajam. Sam pergi ke Thailand untuk bekerja pada 2020, kembali setelah pekerjaan itu berakhir, dan akhirnya menjual lahan. Kisahnya menunjukkan bagaimana pinjaman yang diambil untuk mendukung rencana keluarga dapat menjadi tak tertanggungkan ketika pendapatan merosot.
Pemberi pinjaman membela keuangan mikro dan menyebut keringanan utang
IFC mengatakan keuangan mikro Kamboja telah membantu masyarakat mengembangkan usaha, meningkatkan pendapatan, dan menciptakan lapangan kerja. IFC juga mengakui adanya kekhawatiran terkait utang berlebih dan menyebut kerja samanya dengan Bank Nasional Kamboja untuk membentuk biro kredit, yang memberi pemberi pinjaman informasi tentang pinjaman yang sudah dimiliki peminjam.
Biro kredit dapat membantu pemberi pinjaman mengetahui apakah seseorang sudah berutang di tempat lain. Informasi itu penting ketika keluarga memiliki beberapa pinjaman, seperti keluarga di Ratanakiri tersebut. Temuan CAO juga menyoroti cara pemberi pinjaman menilai pendapatan rumah tangga dan menagih pembayaran.
CEO LOLC Cambodia, Sok Voeun, mengatakan pada 2022 bahwa pemberi pinjaman itu telah menghapus utang lebih dari $4,5 juta untuk 4.600 kasus kesulitan keuangan. Penghapusan utang berarti menghapus jumlah yang diharapkan dapat dipulihkan oleh pemberi pinjaman. Ia menyambut penyelidikan tersebut dan membela peran keuangan mikro yang bertanggung jawab dalam melayani masyarakat yang mungkin harus bergantung pada rentenir tidak resmi.
Presiden sekaligus direktur pelaksana grup ACLEDA, In Channy, menolak tuduhan LSM sebagai bermotif politik dan tidak berdasar. Juru bicara Asosiasi Keuangan Mikro Kamboja, Tongngy Kaing, mengatakan asosiasi menyambut penyelidikan independen dan akan mendukungnya. Asosiasi itu juga menyatakan memiliki kebijakan tanpa toleransi terhadap pelanggaran yang dilakukan anggotanya.
Tanggapan lembaga-lembaga tersebut menunjukkan perbedaan sikap: sebagian membela praktik mereka, sementara yang lain menunjuk pada keringanan utang dan aturan industri. Namun, penyelidikan CAO yang telah selesai tetap menemukan kerugian yang dialami peminjam dan kegagalan dalam pengawasan IFC.
Penghentian lebih luas atas penanganan pengaduan keuangan mikro
Instruksi dewan untuk menangguhkan pekerjaan terkait pinjaman mikro yang sedang berlangsung memperluas dampak keputusan tentang Kamboja melampaui 18 pengadu awal. Sebanyak 10 kasus di Kamboja dan satu kasus di Rwanda terdampak, selain larangan memproses pengaduan baru di bidang ini.
Arna Hartmann, profesor adjung senior di Sekolah Studi Internasional Tingkat Lanjut Universitas Johns Hopkins yang pernah menangani akuntabilitas bank pembangunan, menyebut keputusan itu "belum pernah terjadi sebelumnya." Ia mengatakan mengarahkan para pengadu kembali ke manajemen IFC akan merugikan kepentingan masyarakat sekaligus efektivitas badan pengawas.
David Pred, direktur eksekutif Inclusive Development International, menyebut penolakan tersebut belum pernah terjadi sebelumnya dalam akuntabilitas pembiayaan pembangunan. Ia mengatakan bahwa pendanaan publik membuat akses terhadap pemulihan sangat penting bagi mereka yang dirugikan proyek-proyek yang dibiayai. Lebih dari 60 organisasi nirlaba dan pakar pembiayaan pembangunan juga mengkritik keputusan tersebut.
Bank Dunia mengumumkan pada Juni bahwa mereka akan menggabungkan CAO dengan dua mekanisme akuntabilitas lainnya, dengan alasan perubahan itu dimaksudkan untuk menyederhanakan proses bagi para pengadu. Stephanie Amoako, direktur kebijakan di Accountability Counsel, mempertanyakan apakah mekanisme gabungan tersebut akan memiliki independensi, kepemimpinan, dan dukungan kelembagaan yang memadai.
Kepergian Ferretti menempatkan restrukturisasi tersebut berdampingan dengan perselisihan mengenai wewenang badan pengawas. Para peminjam yang menghabiskan waktu bertahun-tahun untuk memperjuangkan penyelidikan resmi kini menghadapi proses yang mengandalkan manajemen, bukan CAO, untuk membantu menyelesaikan keluhan mereka terkait keuangan mikro.
Bantuan apa yang tersedia bagi para pengadu?
Fasilitator lokal yang diusulkan Bank Dunia akan membantu 18 peminjam merundingkan perubahan pinjaman dan menggunakan jalur pengaduan yang sudah tersedia di Kamboja. Restrukturisasi pinjaman dapat mengubah persyaratan pembayaran, tetapi belum ada jadwal atau rincian ketentuan penyelesaian yang diumumkan.
Hanya dua keluarga yang menyetujui bantuan tersebut. Pengadu lain mengatakan kepercayaan mereka telah hilang setelah IFC menolak temuan badan pengawas. Keputusan mereka memperlihatkan kesenjangan antara tawaran bank dan bantuan yang bersedia ditempuh sebagian besar pengadu.
Eang Vuthy pernah mengatakan bahwa penyelidikan saat kasus memasuki tahap peninjauan kepatuhan dapat menghasilkan bantuan dan kompensasi. Selama penyelidikan berlangsung, ia didakwa menghasut tindak pidana berat atau mengganggu keamanan sosial. Ia mengatakan para peminjam dan pegiat menghadapi risiko serius ketika berbicara secara terbuka.
Bagi keluarga di Ratanakiri, dampaknya sudah mencakup seorang anak perempuan yang tidak bersekolah, berkurangnya makanan, dan utang yang jauh melampaui pendapatan tahunan. Ukuran langsung keberhasilan bantuan apa pun adalah apakah bantuan itu menghasilkan persyaratan pembayaran yang mampu dipenuhi keluarga dan memungkinkan pengeluaran rumah tangga kembali pulih.
Poin-Poin Utama
- CAO menemukan kegagalan dalam pengawasan IFC atas investasi keuangan mikro di Kamboja yang nilainya melebihi $400 juta.
- Dewan IFC menolak temuan pelanggaran kebijakan pada 24 Juni 2026; kepala CAO Janine Ferretti mengundurkan diri keesokan harinya.
- Penyelidikan mencakup enam pemberi pinjaman utama di Kamboja dan dugaan kehilangan lahan, pekerja anak, serta penagihan utang yang merugikan.
- Dewan menghentikan pekerjaan terkait pinjaman mikro yang sedang berlangsung, yang berdampak pada 10 kasus di Kamboja dan satu kasus di Rwanda, serta melarang pengaduan baru.
- Hanya dua dari 18 keluarga pengadu yang menerima bantuan yang ditawarkan.
- Bank Dunia juga berencana menggabungkan CAO dengan dua mekanisme akuntabilitas lainnya.