Kenaikan yang lebih besar masuk dalam pembahasan 22 Oktober
Mantan pejabat Bangko Sentral ng Pilipinas Diwa Guinigundo dan Wilhelmina Mañalac mendesak bank sentral mempertimbangkan kenaikan suku bunga acuan dari 5% menjadi 5,5% pada 22 Oktober 2026, ketika inflasi meluas melampaui pangan dan bahan bakar, sementara pertumbuhan ekonomi tetap lemah.
Daftar Isi
- Kenaikan yang lebih besar masuk dalam pembahasan 22 Oktober
- Mengapa data September mengubah perdebatan
- Sebagian besar ekonom masih mendukung langkah yang lebih kecil
- Peso menambah tekanan melalui biaya impor
- Risiko pangan dan cuaca berlanjut hingga 2027
- Pertumbuhan yang lemah membuat pengetatan berbiaya tinggi
- Pemulihan belanja dapat mengubah keseimbangan
- Pasar sudah membebankan biaya lebih tinggi
- Tanggal dan keputusan yang perlu dicermati
- Poin Utama
Seruan mereka muncul setelah inflasi September mencapai 7,2%, naik dari 6,1% pada Agustus, dan nilai tukar peso melemah hingga menembus PHP63 per dolar AS. Inflasi inti, yang tidak memasukkan komponen pangan dan energi yang bergejolak, mencapai 4,7%, sehingga menambah kekhawatiran bahwa kenaikan harga semakin persisten.
Guinigundo, wakil gubernur BSP pada 2005 hingga 2019, dan Mañalac kini bekerja sebagai analis negara untuk GlobalSource Partners. Dalam komentar mereka pada 20 Oktober, keduanya berpendapat bahwa kenaikan yang lebih besar patut dipertimbangkan meski perekonomian beroperasi di bawah potensinya.
Kedua analis menjelaskan alasan mereka mendukung pertimbangan respons yang lebih kuat:
Kenaikan sebesar ini "layak dipertimbangkan secara serius untuk membantu menambatkan ekspektasi inflasi dan membatasi risiko kenaikan harga lebih lanjut."
Kenaikan 50 basis poin berarti menambah setengah poin persentase pada suku bunga kebijakan. Sebagian besar ekonom yang disurvei memperkirakan kenaikan lebih kecil, yakni 25 basis poin atau seperempat poin persentase, yang akan membawa suku bunga acuan menjadi 5,25%.
Keputusan ini berdampak lebih luas daripada sekadar pasar keuangan. Suku bunga kebijakan yang lebih tinggi cenderung membuat pinjaman lebih mahal bagi rumah tangga dan perusahaan. Namun, membiarkan inflasi tak terkendali juga membawa konsekuensi: pangan, transportasi, dan kebutuhan pokok lainnya menyerap porsi pendapatan yang semakin besar, sehingga keluarga memiliki lebih sedikit uang untuk kebutuhan lain.
Karena itu, keputusan Oktober berkisar pada risiko yang saling bersaing. Kenaikan yang lebih besar akan bertindak lebih tegas mengatasi inflasi persisten, sedangkan kenaikan yang lebih kecil akan mengurangi tekanan langsung terhadap perekonomian yang sudah kesulitan akibat lemahnya belanja dan investasi.
Mengapa data September mengubah perdebatan
Inflasi September melampaui batas atas kisaran target BSP sebesar 2% hingga 4% sebanyak 3,2 poin persentase. Inflasi rata-rata selama sembilan bulan pertama mencapai 5,4%, dibandingkan target bank sentral sebesar 3%.
Tingkat inflasi tahunan naik 1,1 poin persentase antara Agustus dan September. Angka itu juga menyamai inflasi April sebesar 7,2% dan jauh di atas 1,7% yang tercatat pada September 2025. Angka-angka tersebut menunjukkan besarnya kenaikan harga dibandingkan bulan yang sama setahun sebelumnya.
Inflasi inti sebesar 4,7%, tertinggi sejak Oktober 2023, sangat penting dalam perdebatan kebijakan ini. Dengan melihat melampaui harga pangan dan energi yang bergejolak, ukuran tersebut membantu pejabat menilai apakah kenaikan harga menyebar ke lebih banyak barang dan jasa.
Guinigundo dan Mañalac berpendapat bahwa penyebaran ini perlu diperhatikan meski tekanan awal berasal dari minyak atau kekurangan pangan. Operator transportasi, toko, dan perusahaan lain mungkin menghadapi biaya lebih tinggi lalu meneruskannya kepada pelanggan. Pekerja juga mungkin meminta kenaikan upah untuk menutupi harga kebutuhan pokok yang semakin mahal, sehingga menambah biaya bisnis.
Ekonom menyebutnya sebagai efek putaran kedua. BSP berupaya mencegah guncangan harga awal berkembang menjadi siklus kenaikan biaya dan harga yang berkelanjutan.
Sebagian besar ekonom masih mendukung langkah yang lebih kecil
Survei terhadap 22 ekonom menemukan bahwa 20 orang memperkirakan kenaikan seperempat poin menjadi 5,25%, sementara dua orang memperkirakan kenaikan setengah poin. Survei lain menemukan bahwa 12 dari 13 ekonom memperkirakan kenaikan, dengan sebagian besar mendukung 25 basis poin. Kedua survei ini terpisah dan melibatkan kelompok responden yang berbeda.
Nomura dan Deutsche Bank sama-sama memperkirakan kenaikan seperempat poin. Nomura menyebut kenaikan inflasi umum dan inti, sedangkan Deutsche Bank menyoroti harga minyak yang masih tinggi serta risiko penyebaran kenaikan biaya ke seluruh perekonomian.
Jonathan Ravelas, penasihat senior di Reyes Tacandong & Co., mendukung kenaikan yang lebih besar, begitu pula kepala ekonom BPI Emilio Neri Jr., yang penilaiannya sebagian bergantung pada pelemahan peso lebih lanjut. Ekonom John Paolo Rivera menjadi satu-satunya responden dalam survei terhadap 13 ekonom yang memperkirakan BSP akan mempertahankan suku bunga di 5%.
Kepala ekonom Metrobank Nicholas Mapa mendukung kenaikan seperempat poin secara terukur karena suku bunga memiliki pengaruh terbatas terhadap inflasi yang disebabkan kekurangan pasokan dan mahalnya barang impor. Kepala ekonom UnionBank Ruben Carlo Asuncion juga mendukung kenaikan 25 basis poin, dengan mempertimbangkan risiko inflasi dan lemahnya permintaan domestik.
Peso menambah tekanan melalui biaya impor
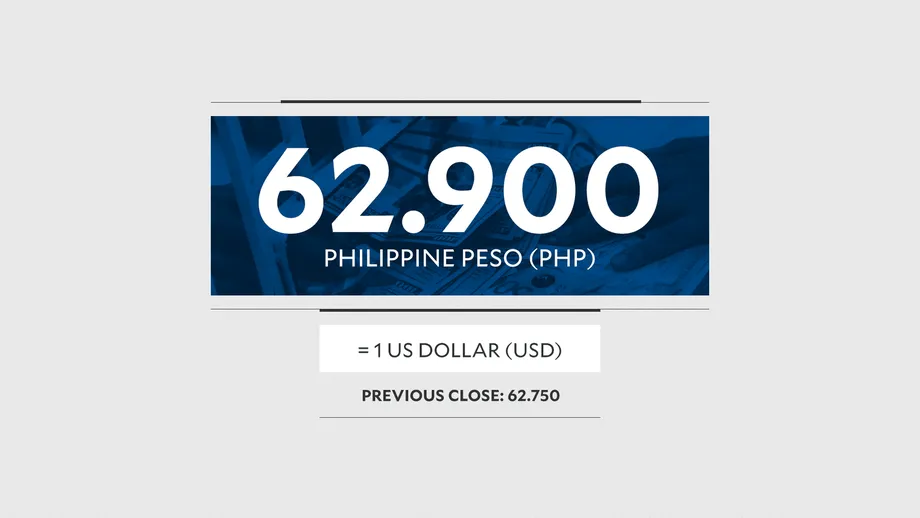
Peso ditutup pada rekor terendah PHP63.06 per dolar pada 15 Oktober. Pada 16 Oktober, peso sempat menyentuh titik terendah intrahari PHP63.23 sebelum pulih dan ditutup di PHP62.985. Angka yang lebih besar berarti dibutuhkan lebih banyak peso untuk membeli satu dolar.
Penguatan menjelang penutupan hanya memberikan gambaran sebagian. Nilai tukar rata-rata tertimbang selama sesi perdagangan melemah dari PHP63.049 menjadi PHP63.068 per dolar, yang menunjukkan transaksi sepanjang hari berlangsung pada rata-rata kurs yang sedikit lebih lemah.
Pelemahan terbaru ini menyusul rekor mata uang pada 8 Oktober, ketika peso ditutup di PHP62.90. Penutupan rekor berikutnya di PHP63.06 menaikkan biaya dalam peso untuk membeli satu dolar sebesar 16 sentimo lagi.
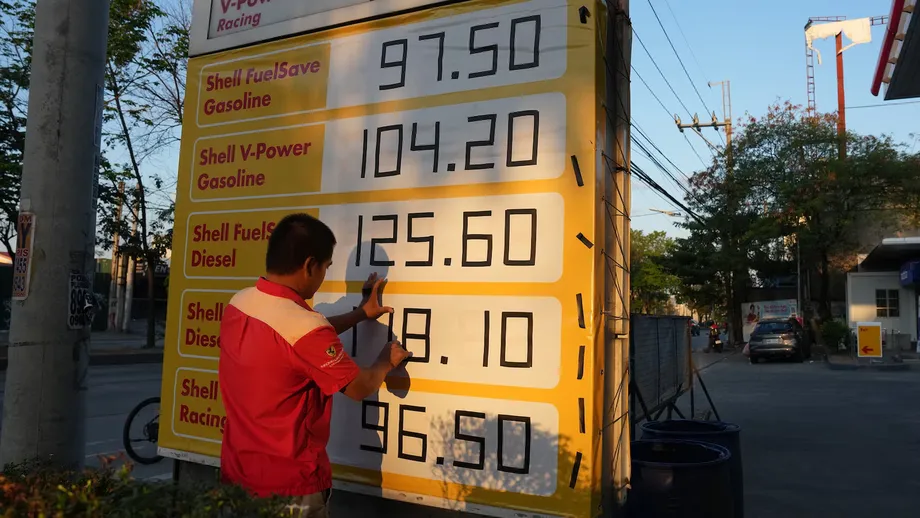
Peso yang lebih lemah membuat bahan bakar, peralatan, dan bahan baku impor lebih mahal dalam mata uang lokal. Karena itu, harga minyak yang lebih tinggi dan depresiasi mata uang dapat saling memperkuat, mendorong naik biaya transportasi dan produksi.
Neri, kepala ekonom BPI, menjelaskan kondisi nilai tukar yang dapat mendukung kenaikan lebih besar pada Oktober:
Jika Peso terus terdepresiasi dan mendekati 64, BSP dapat mempertimbangkan kenaikan 50 basis poin pada Kamis,
Cadangan devisa bruto, yakni penyangga negara berupa mata uang asing dan aset cadangan lainnya, turun sekitar $13 miliar selama 2026 menjadi $99.997 miliar pada akhir September, level terendah dalam tiga tahun. Neri mengatakan menjaga penyangga tersebut penting selama durasi konflik Timur Tengah masih belum pasti.
Kepala ekonom Chinabank Domini Velasquez lebih berhati-hati dalam menggunakan suku bunga untuk menopang mata uang. Ia mencatat peso melemah ke kisaran PHP62 bahkan setelah kenaikan suku bunga pada Agustus. Guinigundo juga berpendapat BSP sebaiknya berfokus pada dampak depresiasi terhadap harga dan ekspektasi di Filipina, alih-alih mempertahankan nilai tukar tertentu.
Risiko pangan dan cuaca berlanjut hingga 2027
Inflasi beras mencapai 20,3% pada September, menurut angka yang dikutip ANZ Research. Artinya, harga beras sekitar seperlima lebih tinggi dibandingkan setahun sebelumnya, sehingga langsung menekan anggaran pangan rumah tangga.
El Niño menambah risiko lain. Pola cuaca ini dapat memicu kondisi yang lebih panas dan kering, mengganggu pertanian serta mengurangi pasokan. Nomura mengutip penilaian badan cuaca negara bahwa El Niño yang kuat dapat meningkat hingga Desember dan berlanjut pada paruh pertama 2027.
Chinabank memperkirakan El Niño dapat menambah inflasi umum tahunan sebesar 0,25 hingga 1,57 poin persentase, dengan sebagian besar dampaknya terasa tahun depan. HSBC memperkirakan inflasi rata-rata mencapai 7,3% pada kuartal keempat 2026, terutama didorong kenaikan harga pangan.
Gubernur BSP Eli Remolona Jr. menyebut El Niño sebagai risiko inflasi utama bagi bank sentral. Ia menggambarkan kenaikan suku bunga pada Agustus sebagai langkah antisipatif, dengan mempertimbangkan risiko cuaca serta tahap pertama kenaikan upah di Metro Manila.
Suku bunga yang lebih tinggi tidak dapat menghasilkan lebih banyak beras atau menurunkan harga minyak internasional. Perannya adalah mengekang pinjaman dan belanja, serta menjaga keyakinan rumah tangga dan perusahaan bahwa inflasi pada akhirnya akan kembali mendekati target.
Ekspektasi inflasi penting karena memengaruhi keputusan saat ini. Perusahaan yang memperkirakan biaya akan terus naik mungkin lebih cepat menaikkan harga, sedangkan rumah tangga yang memperkirakan barang akan semakin mahal mungkin mempercepat pembelian. Guinigundo dan Mañalac ingin BSP mengurangi risiko agar respons tersebut tidak semakin memperkuat inflasi.
Pertumbuhan yang lemah membuat pengetatan berbiaya tinggi
Pertumbuhan ekonomi Filipina melambat dari 2,8% pada kuartal pertama 2026 menjadi 2,3% pada kuartal kedua. Pertumbuhan rata-rata pada paruh pertama tahun ini sebesar 2,6%, di bawah target pemerintah untuk setahun penuh sebesar 3,5% hingga 4,5%.
Pertumbuhan belanja rumah tangga melambat dari 3% pada kuartal pertama menjadi 2,8% pada kuartal kedua. Konsumsi rumah tangga mencakup sekitar dua pertiga perekonomian, sehingga perlambatan yang kecil sekalipun berdampak pada banyak perusahaan.
Guinigundo dan Mañalac berpendapat inflasi itu sendiri dapat melemahkan permintaan ketika pendapatan tidak mampu mengimbangi kenaikan harga. Keluarga harus mengeluarkan lebih banyak untuk kebutuhan pokok dan memangkas pembelian lainnya. Perusahaan kemudian menghadapi biaya operasional yang lebih tinggi sekaligus pelanggan yang memiliki lebih sedikit uang untuk dibelanjakan.
Kombinasi tersebut menimbulkan risiko stagflasi, yakni periode inflasi tinggi bersamaan dengan aktivitas ekonomi yang lemah atau stagnan. Perdebatan saat ini menyangkut cara mengurangi risiko itu tanpa memberi tekanan berlebihan pada kredit dan belanja.
Kesenjangan output negatif berarti perekonomian berproduksi di bawah kapasitas potensialnya. Kapasitas yang menganggur seperti itu biasanya menjadi alasan untuk berhati-hati menaikkan suku bunga. Meski demikian, mantan pejabat BSP tersebut berpendapat bahwa tindakan tepat waktu diperlukan karena inflasi persisten dapat mempersulit pemulihan.
Kenaikan suku bunga juga membutuhkan waktu untuk berdampak, biasanya sekitar satu tahun hingga efeknya sepenuhnya terasa di seluruh perekonomian. BSP harus mempertimbangkan kelemahan saat ini sekaligus dampak kenaikan yang telah dilakukan.
Pemulihan belanja dapat mengubah keseimbangan
Belanja infrastruktur pemerintah menjadi faktor utama dalam ekspektasi pemulihan. Penundaan yang terkait dengan dugaan korupsi dalam proyek pengendalian banjir telah membebani investasi dan belanja publik.
Angka Departemen Anggaran dan Manajemen menunjukkan belanja infrastruktur dan modal lainnya sebesar PHP89,6 miliar pada Juli, turun sekitar 4% dari PHP93,3 miliar setahun sebelumnya. Belanja dari Januari hingga Juli berjumlah PHP457 miliar, turun PHP256,5 miliar atau 36%.
Gambaran belanja publik yang lebih luas menunjukkan kondisi lebih kuat. Total belanja hingga Agustus naik 8,01% menjadi PHP4,271 triliun dari PHP3,954 triliun setahun sebelumnya. Jumlah itu setara sekitar 66,05% dari program belanja tahunan sebesar PHP6,466 triliun. Belanja infrastruktur dan total pengeluaran mengukur bagian aktivitas pemerintah yang berbeda, sehingga trennya dapat berlainan.
Remolona, gubernur BSP, mengatakan percepatan pelaksanaan proyek infrastruktur yang tertunda dapat mendukung pemulihan:
Saya yakin pemerintah telah berupaya keras mempercepat belanja infrastruktur, dan kami memperkirakan pertumbuhan akan pulih pada kuartal keempat 2026,
Neri berpendapat pertumbuhan yang lebih kuat akan membuat BSP lebih yakin bahwa perekonomian mampu menyerap kenaikan suku bunga lebih lanjut. Chinabank kurang optimistis terhadap belanja infrastruktur, konsumsi rumah tangga, dan investasi swasta, serta melihat kenaikan Oktober sebagai kemungkinan akhir dari siklus pengetatan.
Bank Dunia, Bank Pembangunan Asia, dan Dana Moneter Internasional telah menurunkan perkiraan pertumbuhan Filipina untuk 2026 menjadi sekitar 3%. Otoritas Statistik Filipina dijadwalkan merilis angka pertumbuhan kuartal ketiga pada 9 November, yang menjadi tolok ukur penting sebelum rapat kebijakan Desember.
Pasar sudah membebankan biaya lebih tinggi
Biaya pinjaman pemerintah telah naik menjelang keputusan Oktober. Data suku bunga acuan per 16 Oktober menunjukkan imbal hasil surat berharga pemerintah meningkat rata-rata 7,82 basis poin selama sepekan.
Imbal hasil obligasi pemerintah yang jatuh tempo dalam 10 tahun naik 14,47 basis poin menjadi 8,0184%. Imbal hasil surat perbendaharaan negara yang jatuh tempo dalam satu tahun naik 11,12 basis poin menjadi 6,3193%.
Imbal hasil obligasi adalah keuntungan yang diterima investor berdasarkan harga yang berlaku. Ketika harga obligasi turun, imbal hasil naik. Imbal hasil yang lebih tinggi berarti investor menuntut kompensasi lebih besar untuk memegang utang pemerintah di tengah inflasi, pelemahan mata uang, dan prospek pengetatan kebijakan lebih lanjut.
Volume perdagangan turun menjadi PHP19,94 miliar dari PHP27,98 miliar pada pekan sebelumnya. Kombinasi imbal hasil yang lebih tinggi dan volume transaksi yang lebih rendah menunjukkan kondisi keuangan telah berubah sebelum Dewan Moneter mengumumkan langkah berikutnya.
Tanggal dan keputusan yang perlu dicermati
BSP telah menaikkan suku bunga acuannya sebanyak 75 basis poin melalui tiga kenaikan berturut-turut tahun ini. Rapat terjadwal yang tersisa adalah pada 22 Oktober dan 17 Desember.
- 23 April: Dewan Moneter menaikkan suku bunga kebijakan sebesar 25 basis poin.
- 18 Juni: Kenaikan kedua menambah 25 basis poin lagi.
- 27 Agustus: Kenaikan seperempat poin ketiga membawa suku bunga ke 5%.
- 20 Oktober: Guinigundo dan Mañalac menyerukan agar kenaikan setengah poin dipertimbangkan secara serius.
- 22 Oktober: Dewan Moneter dijadwalkan memutuskan langkah kebijakan berikutnya.
- 9 November: Otoritas statistik dijadwalkan merilis angka pertumbuhan ekonomi kuartal ketiga.
- 17 Desember: Dewan Moneter menggelar tinjauan kebijakan terjadwal terakhir untuk 2026.
Barclays memperkirakan kenaikan seperempat poin pada Oktober dan Desember, sehingga suku bunga acuan mencapai 5,5% pada akhir tahun. Kenaikan setengah poin pada Oktober akan langsung mencapai level tersebut. Skenario Neri yang lebih buruk memperkirakan suku bunga mencapai 6% pada Desember jika konflik Timur Tengah meningkat.
Ekonom lain memperkirakan kenaikan Oktober akan menjadi yang terakhir, kecuali inflasi atau harga minyak memburuk. Data inflasi Oktober dan November, pertumbuhan kuartal ketiga, serta proyeksi terbaru BSP akan membantu membentuk keputusan Desember. Belum ada keputusan untuk Oktober yang diumumkan.
Bagi rumah tangga, tekanan langsung tetap berasal dari naiknya harga kebutuhan pokok. Bagi BSP, tugasnya adalah mencegah kenaikan tersebut menyebar lebih jauh sambil membatasi tekanan tambahan terhadap pinjaman, lapangan kerja, dan belanja.
Poin Utama
- Mantan pejabat BSP Guinigundo dan Mañalac mendukung pertimbangan kenaikan 50 basis poin pada 22 Oktober, yang akan membawa suku bunga kebijakan menjadi 5,5%.
- Sebagian besar ekonom yang disurvei memperkirakan kenaikan lebih kecil, menjadi 5,25%.
- Inflasi umum September mencapai 7,2%, sementara inflasi inti naik menjadi 4,7%.
- Pelemahan peso, harga minyak yang mahal, dan risiko El Niño menambah tekanan harga.
- Pertumbuhan kuartal kedua melambat menjadi 2,3%, sehingga keputusan menaikkan biaya pinjaman semakin rumit.
- Data pertumbuhan kuartal ketiga akan dirilis pada 9 November, menjelang rapat kebijakan terjadwal terakhir pada 17 Desember.