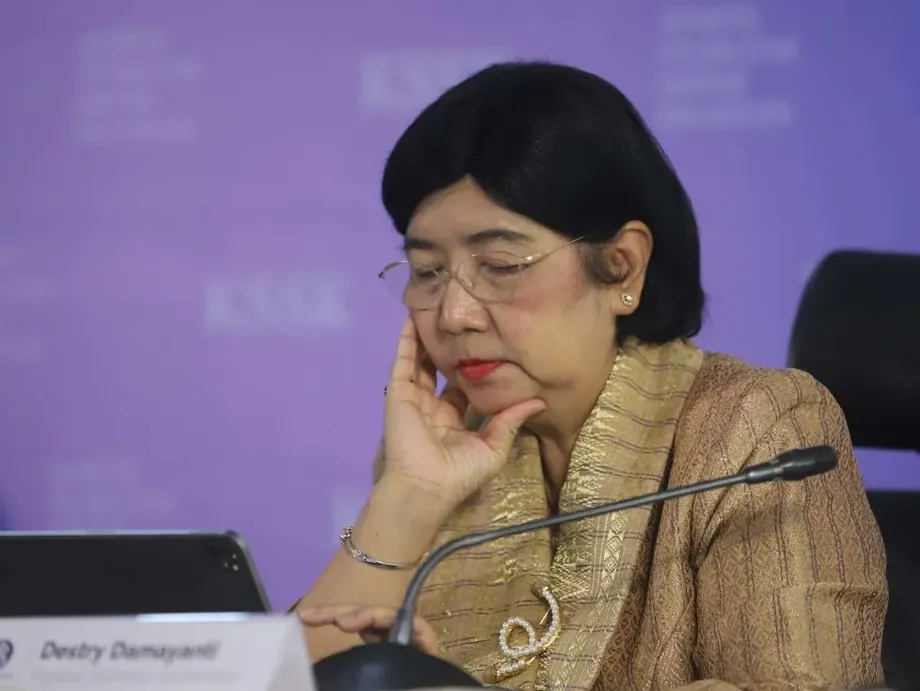
Ruang penyaluran kredit bertambah di tengah tekanan terhadap rupiah
Bank Indonesia akan menurunkan giro wajib minimum bagi bank konvensional dan syariah sebesar dua poin persentase pada November dan Desember 2026. Gubernur Destry Damayanti mengatakan langkah ini akan mengalirkan sekitar Rp190 triliun ke sistem perbankan. Keputusan tersebut diambil saat kredit tumbuh lebih cepat daripada simpanan dan perbankan kembali menghadapi tekanan setelah aksi jual tajam di pasar saham.
Daftar Isi
- Ruang penyaluran kredit bertambah di tengah tekanan terhadap rupiah
- Cara kerja pemangkasan GWM
- Mengapa bank merasakan tekanan
- Bank syariah dan daerah melihat manfaat langsung
- Insentif likuiditas dikurangi dan dialihkan
- Mengapa BI menaikkan satu suku bunga sambil mengalirkan dana
- Dukungan terhadap rupiah melampaui suku bunga
- Perlindungan lain tetap berlaku
- Perumahan, kendaraan, dan pembayaran turut menjadi perhatian
- Poin Utama
Perubahan ini diumumkan di Jakarta pada 21 Oktober, setelah Rapat Dewan Gubernur pada 20 dan 21 Oktober. GWM bank konvensional akan turun dari 9% menjadi 7%. GWM bank syariah dan unit usaha syariah akan turun dari 7,5% menjadi 5,5%. Kedua penurunan dilakukan dalam dua tahap dengan besaran yang sama.
BI mengiringi penambahan dana di perbankan dengan langkah berbeda pada suku bunga: suku bunga fasilitas simpanan overnight dinaikkan 0,25 poin persentase menjadi 5%, sementara BI Rate dipertahankan di 5,75% dan suku bunga fasilitas pinjaman overnight tetap 6,50%. Kombinasi kebijakan ini bertujuan memberi ruang lebih besar bagi bank untuk membiayai dunia usaha sekaligus menjaga kondisi pasar uang tetap mendukung rupiah.
Angka September menjelaskan mengapa langkah ini mendesak. Kredit perbankan meningkat 13,26% dibandingkan setahun sebelumnya, sementara pertumbuhan simpanan mencapai 8,22%. Artinya, kredit tumbuh 5,04 poin persentase lebih cepat daripada dana yang dihimpun bank dari nasabah.
Para pimpinan bank menyambut baik pemangkasan GWM, meski penilaian mereka terhadap masalah yang dihadapi berbeda. Sebagian menyebut likuiditas ketat; yang lain mengatakan dana tersedia, tetapi biayanya mahal. Bagi peminjam, persoalan praktisnya adalah apakah tambahan ruang di neraca bank akan menghasilkan pinjaman yang mudah diakses dengan suku bunga terjangkau.
Cara kerja pemangkasan GWM
Giro Wajib Minimum, atau GWM, menentukan jumlah dana yang harus disimpan bank dalam rekening di Bank Indonesia. Penurunan GWM mengurangi dana yang tertahan di bank sentral, sehingga bank memiliki fleksibilitas lebih besar untuk mengelola pembayaran, menyalurkan kredit, atau berinvestasi.
Jadwal yang diumumkan adalah:
- 21 Oktober 2026: BI mengumumkan perubahan setelah rapat kebijakan Oktober.
- 1 November 2026: GWM bank konvensional turun dari 9% menjadi 8%; GWM bank syariah dan unit usaha syariah turun dari 7,5% menjadi 6,5%.
- 1 Desember 2026: GWM bank konvensional turun menjadi 7%; GWM bank syariah dan unit usaha syariah turun menjadi 5,5%. Perubahan insentif likuiditas dan imbalan atas GWM juga mulai berlaku.
Setiap kategori bank mendapat pemangkasan sebesar dua poin persentase. Sederhananya, sebelum penyesuaian atas insentif yang berlaku, penurunan dua poin persentase berarti kewajiban cadangan berkurang Rp2 untuk setiap Rp100 pada basis simpanan terkait. BI memperkirakan tambahan likuiditas yang dihasilkan mencapai sekitar Rp190 triliun.
Mengapa bank merasakan tekanan
Hendra Lembong, wakil ketua Perhimpunan Bank Nasional (Perbanas) sekaligus presiden direktur Bank Central Asia, menyebut likuiditas perbankan agak ketat dan mengatakan langkah BI akan membantu. Lani Darmawan, wakil ketua Perbanas lainnya sekaligus presiden direktur CIMB Niaga, mengatakan likuiditas tersedia, tetapi biaya pendanaan tinggi.
Komentar tersebut menggambarkan dua tekanan yang saling berkaitan. Bank membutuhkan dana yang cukup dan mudah diakses untuk memenuhi penarikan serta membiayai kredit. Bank juga perlu memperoleh dana tersebut dengan biaya yang memungkinkan penyaluran kredit tetap layak secara komersial. Persaingan menghimpun simpanan dapat mendorong kenaikan bunga yang dibayarkan bank kepada nasabah, sehingga penurunan suku bunga kredit menjadi lebih sulit.
Data BI menunjukkan rasio aset likuid perbankan terhadap simpanan naik dari 23,04% pada Agustus menjadi 24,08% pada September, atau meningkat 1,04 poin persentase. Pada saat yang sama, kredit tumbuh jauh lebih cepat daripada simpanan. Kombinasi ini membantu menjelaskan mengapa indikator likuiditas agregat yang lebih kuat dapat berjalan beriringan dengan keluhan tentang mahalnya pendanaan dan tidak meratanya akses terhadap dana.
Hery Gunardi, Ketua Perbanas sekaligus presiden direktur Bank Rakyat Indonesia, mengatakan penurunan GWM dapat meningkatkan penyaluran kredit dan memperbaiki rasio pinjaman terhadap simpanan. Rasio tersebut membandingkan jumlah kredit yang disalurkan dengan simpanan dan membantu bank menilai seberapa besar dana simpanan telah digunakan untuk penyaluran kredit.
Bank syariah dan daerah melihat manfaat langsung
Koko Tjatur Rachmadi, Sekretaris Jenderal Asosiasi Bank Syariah Indonesia (Asbisindo) sekaligus presiden direktur Bank Aladin Syariah, menyebut likuiditas sangat ketat setelah guncangan pasar saham pada Jumat sebelumnya. Ia menyambut baik penurunan GWM bank syariah dan meminta langkah tambahan untuk memperbaiki likuiditas serta kondisi usaha.
Koko juga menyoroti waktu pelaksanaannya. Menurutnya, bank biasanya bersaing menghimpun simpanan pada kuartal terakhir, dan gejolak pasar menambah tekanan tersebut. Bagi bank syariah dan unit usaha syariah, penurunan pada November dan Desember akan berlaku pada periode persaingan mendapatkan dana itu.
Agus Haryoto Widodo, Ketua Asosiasi Bank Pembangunan Daerah (Asbanda) sekaligus presiden direktur Bank Jakarta, mengatakan fleksibilitas tambahan dapat mendukung penyaluran kredit di daerah. Ia menyebut usaha mikro, kecil, dan menengah, modal kerja usaha, serta sektor produktif pencipta lapangan kerja sebagai prioritas.
Modal kerja membiayai kebutuhan usaha sehari-hari, seperti stok barang, bahan baku, dan upah. Bagi bank daerah, pendanaan yang lebih fleksibel dapat mempermudah pemenuhan kebutuhan tersebut. Agus mengatakan keberhasilan perlu diukur dari meluasnya akses terhadap pembiayaan yang sehat serta manfaat nyata bagi dunia usaha dan masyarakat.
Insentif likuiditas dikurangi dan dialihkan
Bersamaan dengan penurunan GWM, BI akan menurunkan batas maksimum Insentif Likuiditas Makroprudensial (KLM) dari 6% menjadi 5% mulai 1 Desember. Mekanisme ini memberi keringanan kewajiban cadangan kepada bank berdasarkan penyaluran kredit dan aktivitas pasar uang yang memenuhi syarat.
Komponen pembiayaan akan turun dari maksimum 4% menjadi 3% dari dana pihak ketiga, istilah perbankan untuk simpanan nasabah. Cakupannya akan diperluas untuk mendukung sektor-sektor pencipta lapangan kerja. Komponen pendalaman pasar uang tetap dibatasi maksimal 2%, dengan tujuan mendorong perputaran dana antarbank dan menjangkau lembaga penyalur kredit yang membutuhkan.
Hingga pekan pertama Oktober, bank telah menerima insentif KLM sebesar Rp458,5 triliun. Pembiayaan mencakup Rp336,4 triliun, sedangkan pendalaman pasar uang mencapai Rp122,1 triliun. Angka tersebut menunjukkan bahwa sebelum pemangkasan GWM yang baru, program insentif sudah menjadi bagian besar dari dukungan BI terhadap likuiditas perbankan.
Deputi Gubernur Solikin M. Juhro mengatakan BI dapat menyesuaikan insentif sektoral seiring perubahan kondisi, dengan mengalihkan dukungan ketika sektor yang sebelumnya dibantu mulai membaik. Ia mengatakan penurunan GWM secara luas akan menambah likuiditas di samping insentif pembiayaan yang lebih kecil.
BI juga menetapkan batas porsi rata-rata pemenuhan GWM rupiah yang mendapat remunerasi, yakni imbal hasil yang dibayarkan bank sentral. Mulai 1 Desember, porsi yang mendapat remunerasi dibatasi sebesar 5% dari rata-rata GWM rupiah. Besaran dari dana Rp190 triliun yang diterima masing-masing bank akan bergantung pada basis simpanan dan posisi insentif yang berlaku.
Mengapa BI menaikkan satu suku bunga sambil mengalirkan dana
Keputusan BI memisahkan ketersediaan dana bank dari suku bunga yang menjadi acuan pasar jangka pendek. Penurunan GWM memberi bank ruang lebih besar untuk menggunakan dananya. Kenaikan suku bunga fasilitas simpanan meningkatkan imbal hasil yang diterima bank saat menempatkan dana overnight di bank sentral, sehingga membantu menopang suku bunga pasar jangka pendek.
Solikin menjelaskan pendekatan tersebut dengan mengatakan BI merespons beberapa tekanan sekaligus:
"Karena kami menangani berbagai tantangan sekaligus, kami perlu mengatasinya dengan kebijakan yang berbeda," kata Deputi Gubernur BI Solikin M. Juhro.
Irman Faiz, ekonom Bank Danamon di Jakarta, mengatakan kenaikan suku bunga fasilitas simpanan dapat mencegah pemangkasan GWM mendorong suku bunga pasar uang terlalu rendah. Menjaga suku bunga tersebut dapat membantu mempertahankan daya tarik kepemilikan aset rupiah.
Gareth Leather, ekonom senior Asia di Capital Economics, mempertanyakan apakah BI dapat menopang mata uang sekaligus pertumbuhan ekonomi. Ia menyampaikan kekhawatirannya sebagai berikut:
"Saya kira mereka mencoba melakukan dua hal sekaligus, yaitu menopang rupiah dan mendorong pertumbuhan, yang belum tentu bisa dilakukan," kata Leather.
Destry mengatakan kenaikan suku bunga sebelumnya sebesar total satu poin persentase, yang dilakukan antara Mei dan Juni, cukup untuk menjaga inflasi tetap terkendali. BI terus menargetkan inflasi sebesar 2,5%, dengan toleransi plus atau minus satu poin persentase, pada 2026 dan 2027. Keputusan Oktober ini menyusul pembelaannya terhadap independensi penetapan suku bunga di tengah kekhawatiran tentang pengaruh politik terhadap kebijakan moneter.
Dukungan terhadap rupiah melampaui suku bunga
BI mencatat rupiah berada di level Rp17.985 per dolar AS pada 20 Oktober, melemah 0,61% dibandingkan akhir September. Mata uang ini tetap tertekan setelah aksi jual di pasar pada 16 Oktober, ketika rupiah melemah menembus Rp18.000 per dolar dan saham Indonesia mengalami kerugian tajam.
Gejolak pasar terjadi setelah MSCI memperingatkan kemungkinan mengubah klasifikasi saham Indonesia dari Pasar Berkembang menjadi Pasar Mandiri. Konsultasi dijadwalkan berakhir pada 30 April 2027, dengan keputusan klasifikasi final ditetapkan paling lambat 30 Juni 2027.
BI melanjutkan intervensi mata uang melalui kontrak forward non-deliverable luar negeri, kontrak forward non-deliverable domestik, dan transaksi spot. Transaksi spot menukar mata uang dengan harga pasar saat ini. Kontrak forward non-deliverable memungkinkan pelaku pasar mengelola eksposur kurs di masa mendatang melalui kontrak yang diselesaikan berdasarkan selisih antara kurs yang disepakati dan kurs yang berlaku.
BI juga meningkatkan diskon biaya lindung nilai melalui kontrak forward non-deliverable domestik. Diskon untuk kontrak berdurasi enam bulan naik dari 25% menjadi 40%, sementara diskon untuk kontrak berdurasi 12 bulan naik dari 30% menjadi 45%. Keduanya meningkat 15 poin persentase.
Insentif ini mencakup investasi portofolio asing yang memenuhi syarat, pinjaman luar negeri oleh bank, dan investasi langsung asing. Destry mengatakan insentif lindung nilai yang diperkenalkan pada Juni telah menarik arus masuk modal sebesar US$9,9 miliar hingga 20 Oktober. Biaya lindung nilai yang lebih rendah mengurangi ongkos perlindungan investasi dari pergerakan mata uang, sehingga aset rupiah lebih menarik bagi investor yang khawatir terhadap kerugian akibat perubahan kurs.
Perlindungan lain tetap berlaku
BI mempertahankan sejumlah perlindungan perbankan tanpa perubahan meski melonggarkan GWM. Rasio Intermediasi Makroprudensial tetap berada di kisaran 84% hingga 94%, sedangkan rasio pendanaan luar negeri bank tetap dibatasi maksimal 40% dari modal bank. Penyangga Modal Kontrasiklus tetap 0%.
Penyangga Likuiditas Makroprudensial tetap 4%, dengan fleksibilitas repo sebesar 4%. Untuk bank syariah, masing-masing tetap 2,5% dan 2,5%. Fleksibilitas repo memungkinkan surat berharga yang memenuhi syarat dan dimiliki sebagai penyangga likuiditas digunakan untuk memperoleh pendanaan sementara melalui transaksi repurchase.
Data perbankan Agustus menunjukkan rasio kecukupan modal sebesar 24,10%. Modal berfungsi sebagai penyangga keuangan untuk menghadapi kerugian. Rasio kredit bermasalah bruto tercatat 2,11%, sedangkan rasio netonya 0,84%. Angka-angka ini menjadi ukuran lain kondisi sistem perbankan saat BI berupaya mendukung penyaluran kredit lebih lanjut.
BI juga mengatakan akan memperkuat penerapan kebijakan Rasio Pembiayaan Inklusif Makroprudensial. Secara keseluruhan, kebijakan ini bertujuan memperluas pembiayaan dengan tetap mempertahankan ketentuan terkait modal, likuiditas, dan struktur pendanaan bank.
Perumahan, kendaraan, dan pembayaran turut menjadi perhatian
BI memperpanjang aturan yang mengizinkan pembiayaan properti hingga 100% dari nilai agunan dan uang muka minimum 0% untuk kendaraan bermotor baru sepanjang 2027. Kedua kebijakan tersebut semula dijadwalkan berakhir pada 31 Desember 2026; kini berlaku mulai 1 Januari hingga 31 Desember 2027.
Kebijakan properti mencakup rumah tapak, apartemen, rumah toko, dan rumah kantor. Kelayakan bergantung pada pemenuhan kriteria tertentu oleh bank, termasuk ketentuan terkait kredit atau pembiayaan bermasalah. Penilaian kredit oleh bank akan menentukan pembiayaan yang ditawarkan kepada setiap peminjam.
Bagi rumah tangga, uang muka yang lebih kecil mengurangi kebutuhan dana tunai saat membeli, sementara jumlah pembiayaan yang lebih besar menambah utang yang harus dilunasi. Perpanjangan ini memberi ruang bagi pemberi pinjaman yang memenuhi syarat untuk menawarkan pembiayaan tersebut selama periode yang sama ketika BI berupaya meningkatkan kredit bagi dunia usaha dan penciptaan lapangan kerja.
BI juga berencana menguji coba pembayaran QRIS lintas batas dengan Hong Kong dan Timor Leste pada kuartal keempat 2026. QRIS merupakan standar pembayaran kode QR Indonesia. Uji coba ini menjadi bagian dari paket kebijakan yang lebih luas, yang menggabungkan pengelolaan mata uang, pendanaan bank, dan dukungan terhadap kegiatan ekonomi.
Poin Utama
- GWM bank konvensional turun dari 9% menjadi 7% dalam dua tahap pada 1 November dan 1 Desember 2026.
- Bank syariah dan unit usaha syariah mendapat penurunan setara, dari 7,5% menjadi 5,5%.
- Gubernur Destry Damayanti memperkirakan pemangkasan GWM akan menambah likuiditas perbankan sekitar Rp190 triliun.
- Batas maksimum insentif KLM turun dari 6% menjadi 5% pada 1 Desember, dengan dukungan pembiayaan dibatasi 3% dan insentif pasar uang 2%.
- BI mempertahankan suku bunga acuannya di 5,75% dan menaikkan suku bunga fasilitas simpanan overnight menjadi 5%.
- Pertumbuhan kredit September sebesar 13,26% melampaui pertumbuhan simpanan sebesar 8,22%, sehingga ketersediaan dan biaya pendanaan tetap menjadi perhatian.
- Insentif lindung nilai mata uang serta perpanjangan aturan pembiayaan properti dan kendaraan yang memenuhi syarat turut menyertai pemangkasan GWM.