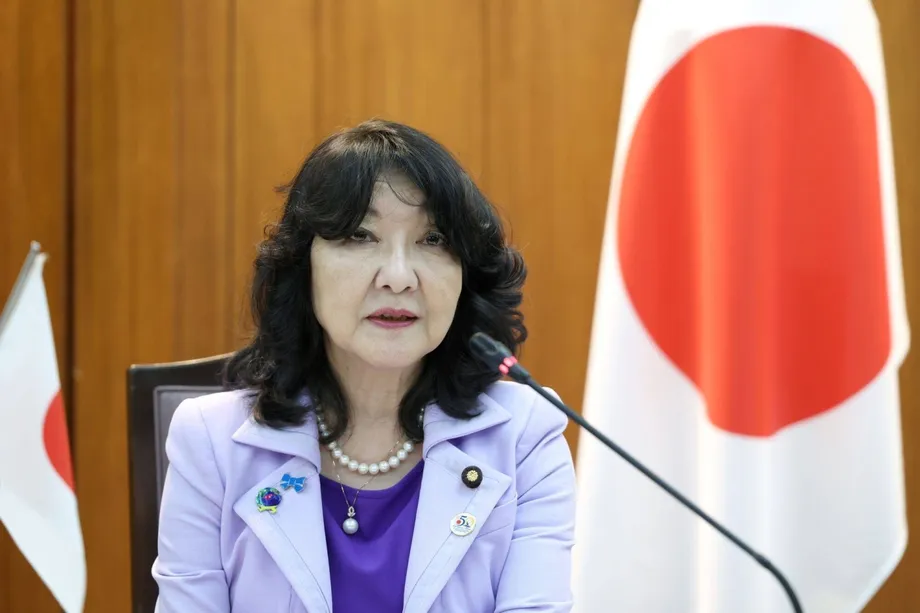
Setahun Menjabat, Target Penerbitan Utang 40 Triliun Yen Tertekan
Pemerintah Jepang berupaya mempertahankan penerbitan obligasi baru di kisaran 40 triliun yen dalam anggaran tahunan berikutnya, sembari mencari dana untuk rencana pemangkasan pajak pangan, investasi di industri strategis, dan peningkatan anggaran pertahanan. Tantangan ini muncul saat Perdana Menteri Sanae Takaichi memasuki tahun pertamanya menjabat pada 21 Oktober 2026, setelah setahun diwarnai gejolak tajam di pasar mata uang dan obligasi.
Daftar Isi
- Setahun Menjabat, Target Penerbitan Utang 40 Triliun Yen Tertekan
- Apa yang Berubah antara Juli dan Oktober?
- Mengapa Yen dan Imbal Hasil Obligasi Saling Berkaitan
- Takaichi Menolak Label Reflasi
- Tekanan AS Menambah Urgensi
- Ekspansi Pertahanan Membutuhkan Sumber Pendanaan Jangka Panjang
- Keringanan Pajak Pangan dan Investasi Bersaing Memperebutkan Dana
- Bank of Japan Menghadapi Ujian Inflasinya Sendiri
- Permintaan Obligasi Tertinggi Sepanjang Sejarah Memberi Sedikit Ruang
- Poin-Poin Utama
Yen melemah dari sekitar 151 per dolar saat pemerintahan Takaichi mulai menjabat menjadi hampir 164 pada akhir Juli, level terlemahnya dalam sekitar empat dekade. Imbal hasil obligasi pemerintah Jepang acuan, yang mengukur tingkat pengembalian yang diminta investor untuk meminjamkan dana kepada negara selama 10 tahun, naik dari sekitar 1,6% menjadi 3,115% pada akhir September, tertinggi dalam sekitar 30 tahun.
Takaichi menolak klaim bahwa kebijakannya menyebabkan pergerakan tersebut. Para menterinya semakin sering menjanjikan keberlanjutan fiskal, yang berarti belanja, pendapatan, dan pinjaman harus tetap terkendali dalam jangka panjang. Kini investor menanti keputusan anggaran yang akan menunjukkan bagaimana janji tersebut selaras dengan kebijakan andalannya, yakni belanja fiskal yang bertanggung jawab dan proaktif.
Ada tanda-tanda kepercayaan mulai pulih. Lelang obligasi pemerintah yang jatuh tempo dalam 20 tahun pada 20 Oktober mencatat permintaan tertinggi sepanjang sejarah. Namun, pendanaan beberapa inisiatif besar masih belum ditetapkan, sementara keputusan kebijakan Bank of Japan pada 30 Oktober akan menjadi ujian lain bagi hubungan antara belanja pemerintah, inflasi, dan suku bunga.
Apa yang Berubah antara Juli dan Oktober?
Kantor Kabinet mencatat bahwa pemerintah mengadopsi pedoman kebijakan ekonomi 2026 pada 21 Juli, menyusul rekomendasi Dewan Kebijakan Ekonomi dan Fiskal. Subjudul dokumen itu menyebut 2026 sebagai tahun pertama kebijakan fiskal yang bertanggung jawab dan proaktif, dengan seruan untuk mewujudkan ambisi Jepang.
Dalam penyusunan rancangan kebijakan tersebut, rumusan awal yang ditafsirkan sebagai upaya menghalangi kenaikan suku bunga Bank of Japan turut memicu aksi jual obligasi pemerintah Jepang. Investor khawatir pemerintah menginginkan belanja yang lebih besar sekaligus kebijakan uang longgar, ketika inflasi sudah menekan rumah tangga.
Perkembangan utama berlangsung selama beberapa bulan:
- 21 Juli: Kabinet menyetujui pedoman kebijakan ekonomi dan fiskal tahunan.
- Akhir Juli: Yen mendekati 164 per dolar, dan Jepang serta Amerika Serikat melakukan pembelian yen yang terkoordinasi.
- 1 September: Menteri Keuangan AS Scott Bessent mengatakan ia telah mendesak Jepang mengakhiri kebijakan reflasi.
- Akhir September: Imbal hasil obligasi pemerintah Jepang acuan mencapai 3,115%.
- 19 Oktober: Takaichi menolak kritik terhadap pengelolaan ekonominya di parlemen dan berjanji mengendalikan penerbitan obligasi.
- 20 Oktober: Lelang obligasi pemerintah yang jatuh tempo dalam 20 tahun mencatat permintaan tertinggi sepanjang sejarah.
- 30 Oktober: Bank of Japan dijadwalkan mengumumkan keputusan kebijakan berikutnya dan proyeksi ekonomi terbaru.
Keputusan fiskal besar berikutnya akan diambil menjelang akhir 2026, saat pemerintah menyiapkan anggaran untuk tahun fiskal yang dimulai pada April 2027 serta rencana belanja pertahanan baru untuk lima tahun.
Mengapa Yen dan Imbal Hasil Obligasi Saling Berkaitan
Yen yang melemah membuat bahan bakar, pangan, dan bahan baku impor lebih mahal dalam mata uang Jepang. Biaya impor yang lebih tinggi dapat menaikkan tagihan rumah tangga dan pengeluaran usaha, sehingga mengurangi daya beli dari kenaikan upah. Imbal hasil obligasi yang meningkat menimbulkan tekanan berbeda karena membuat pinjaman baru pemerintah lebih mahal dan memengaruhi biaya pendanaan di berbagai sektor ekonomi.
Harga obligasi dan imbal hasil bergerak berlawanan arah. Saat investor menjual obligasi yang sudah beredar, harganya turun dan imbal hasil yang tersedia bagi pembeli baru naik. Investor mungkin menuntut imbal hasil yang lebih tinggi karena memperkirakan inflasi akan meningkat, penerbitan obligasi bertambah, atau suku bunga bank sentral naik.
Jepang menghadapi ketiga kekhawatiran tersebut. Rencana belanja dan pajak Takaichi mendapat sorotan, sementara tekanan inflasi global yang lebih kuat dan ekspektasi kenaikan suku bunga Bank of Japan lebih lanjut juga mendorong imbal hasil naik.
Toru Suehiro, kepala ekonom Daiwa Securities, berpendapat bahwa kondisi internasional turut menjelaskan biaya pinjaman Jepang. Dengan menggunakan hubungan antara imbal hasil Jepang dan AS sejak awal 2026 hingga Agustus, ia menghitung bahwa imbal hasil obligasi acuan Jepang akan berada di sekitar 3,36% jika imbal hasil AS yang sebanding mencapai 5,07%. Dalam analisisnya, imbal hasil Jepang yang sebenarnya adalah 2,93%, atau 0,43 poin persentase lebih rendah. Menurut penilaiannya, kekhawatiran fiskal yang berlebihan telah mereda, meski keputusan anggaran mendatang masih mengandung risiko.
Takaichi Menolak Label Reflasi
Takaichi menanggapi kritik secara langsung di parlemen pada 19 Oktober. Perdana menteri itu merujuk pada klaim yang mengaitkan namanya dengan pelemahan mata uang dan kenaikan suku bunga:
Selama ini, saya banyak dikritik dengan sebutan seperti 'yen lemah ala Takaichi' dan 'suku bunga tinggi ala Takaichi'.
Ia kemudian menolak anggapan tersebut tentang rekam jejaknya:
Saya dengan tegas menolak klaim-klaim tersebut.
Pemerintahnya menyatakan bahwa ekonomi yang lebih kuat dan keuangan publik yang berkelanjutan akan membantu memulihkan kepercayaan terhadap yen. Menteri Keuangan Satsuki Katayama mengatakan Takaichi bukan penganut reflasi, sementara Menteri Kebijakan Ekonomi Minoru Kiuchi mengatakan pada September bahwa Jepang tidak lagi membutuhkan kebijakan reflasi.
Reflasi berarti menggunakan belanja pemerintah dan kebijakan moneter longgar untuk mendorong permintaan serta kenaikan harga. Dalam pernyataan terbaru pemerintah, penekanan lebih diberikan pada investasi yang meningkatkan kapasitas produksi Jepang, bukan sekadar mendorong masyarakat dan perusahaan untuk lebih banyak berbelanja.
Toshihiro Nagahama, kepala ekonom Institut Riset Ekonomi Dai-ichi Life Asset Management sekaligus anggota Dewan Kebijakan Ekonomi dari sektor swasta, mengatakan investor keliru memahami maksud tersebut. Menurutnya, dewan itu tidak membahas kebijakan moneter dan Takaichi telah menginstruksikan para pejabat untuk menelaah permintaan anggaran secara ketat.
Takahide Kiuchi, ekonom eksekutif Nomura Research Institute dan mantan anggota dewan kebijakan Bank of Japan, memberikan penilaian berbeda. Ia menganggap respons pasar sebagai reaksi wajar terhadap risiko fiskal yang dipersepsikan. Menurutnya, kini ada penghormatan yang lebih besar terhadap penilaian independen bank sentral serta keinginan untuk membatasi penerbitan obligasi, tetapi hasil anggaran akan menunjukkan apakah kebijakan fiskal benar-benar berubah.
Tekanan AS Menambah Urgensi
Keterlibatan Washington telah menjadikan perdebatan kebijakan Jepang sebagai isu internasional. Bessent khawatir aksi jual aset Jepang dapat meluas ke obligasi pemerintah AS, terutama jika lembaga keuangan atau otoritas Jepang menjual kepemilikan aset luar negeri saat yen melemah.
Kedua pemerintah menanggapinya dengan operasi pembelian yen bersama pertama sejak 1998. Setelah intervensi itu, nilai tukar yen pulih menjadi sekitar 155,23 per dolar pada Senin berikutnya, dibandingkan dengan hampir 164 pada Juli. Operasi tersebut memberi alasan bagi investor untuk mempertimbangkan kemungkinan tindakan terkoordinasi lanjutan.
Setelah itu, Bessent mendesak Bank of Japan menaikkan suku bunga lebih cepat dan mengatakan pada 1 September bahwa ia telah meminta Jepang mengakhiri kebijakan reflasi. Presiden Donald Trump juga menyampaikan kekhawatiran mengenai pelemahan yen dalam pertemuan dengan Takaichi pada 22 September.
Pembelian mata uang dapat dengan cepat memperkuat yen karena menciptakan permintaan terhadapnya. Namun, insentif jangka panjang yang dihadapi investor juga bergantung pada suku bunga, inflasi, dan kepercayaan terhadap keuangan pemerintah. Karena itu, pemerintahan Jepang berupaya menangani kebijakannya sekaligus pemahaman investor terhadap kebijakan tersebut, termasuk dengan menyediakan lebih banyak informasi dalam bahasa Inggris.
Ekspansi Pertahanan Membutuhkan Sumber Pendanaan Jangka Panjang
Katayama mengatakan belum ada keputusan mengenai pendanaan untuk peningkatan belanja pertahanan yang diperkirakan terjadi. Pada Selasa, menteri keuangan itu menjelaskan prinsip-prinsip yang menjadi panduan pembahasan tersebut:
Mengenai cara mendanainya, kami akan mempertimbangkan langkah-langkah yang diperlukan dengan memperhatikan keberlanjutan fiskal dan memastikan sumber pendanaan yang stabil.
Menurut perkiraan yang dikaitkan dengan pejabat pemerintah, rencana pertahanan baru yang diperkirakan diumumkan pada akhir 2026 dapat mencapai total 70 triliun hingga 80 triliun yen selama lima tahun. Jumlah itu setara dengan rata-rata 14 triliun hingga 16 triliun yen per tahun, meski alokasi tahunan dan cakupannya belum diputuskan.
Jepang membelanjakan sekitar 11 triliun yen, atau 1,9% dari produk domestik bruto, untuk pertahanan dan kegiatan keamanan yang lebih luas pada tahun fiskal lalu. Angka itu mencakup pengeluaran seperti operasi penjaga pantai. Pemerintah juga mempertimbangkan untuk pada akhirnya menaikkan belanja pertahanan menjadi 3,5% dari PDB, tetapi belum menetapkan angka tersebut sebagai keputusan belanja final.
Kenaikan tambahan pajak perusahaan menjadi salah satu opsi pendanaan yang dibahas. Kenaikan pajak dapat menyediakan pendapatan berulang untuk belanja berulang, tetapi memiliki konsekuensi politik. Kenaikan pajak penghasilan dalam paket pendanaan pertahanan mantan Perdana Menteri Fumio Kishida berulang kali ditunda dan dijadwalkan mulai berlaku pada 2027.
Perdebatan fiskal ini berlangsung bersamaan dengan diskusi lebih luas mengenai peran militer Jepang. Keputusan pemerintah pada April untuk melonggarkan pembatasan ekspor senjata mematikan turut memicu demonstrasi antiperang pada Mei, termasuk aksi di Tokyo yang diperkirakan diikuti 50.000 orang. Katayama mengatakan keputusan belanja pertahanan akan mencerminkan penilaian independen Jepang sendiri.
Keringanan Pajak Pangan dan Investasi Bersaing Memperebutkan Dana
Rancangan anggaran juga mencakup pemangkasan pajak konsumsi atas pangan selama dua tahun dan program investasi di industri strategis selama 14 tahun. Keduanya membutuhkan pendanaan di samping komitmen pertahanan, sehingga target mempertahankan penerbitan obligasi baru di kisaran 40 triliun yen sulit dicapai.
Suehiro menyebut empat keputusan yang akan dicermati investor: bagaimana pemangkasan pajak pangan didanai, besaran anggaran tambahan kedua untuk tahun fiskal berjalan, anggaran awal 2027, dan arah fiskal pemerintah selama beberapa tahun.
Subsidi energi dapat menambah kebutuhan belanja lainnya. Pada 18 Oktober, Wakil Sekretaris Jenderal Partai Demokrat Liberal Koichi Hagiuda meminta pemerintah mempertimbangkan bantuan untuk tagihan listrik dan gas menjelang akhir tahun. Subsidi musim panas telah berakhir pada Oktober. Dana cadangan dapat digunakan untuk melanjutkan bantuan, sementara paket yang lebih besar mungkin memerlukan anggaran tambahan.
Suehiro menilai investasi untuk pertumbuhan sekitar 10 triliun hingga 15 triliun yen mungkin dapat diterima pasar jika belanja yang sebelumnya dimasukkan dalam anggaran tambahan dialihkan ke anggaran tahunan awal. Kisaran tersebut merupakan penilaiannya, bukan alokasi yang telah diumumkan pemerintah.
Akio Makabe, profesor tamu di Universitas Tama, berpendapat bahwa pemulihan kepercayaan membutuhkan keputusan kebijakan yang sejalan dengan janji pemerintah. Ia menyoroti pelemahan yen yang berlanjut dan imbal hasil yang meningkat setelah pidato kebijakan Takaichi pada 5 Oktober. Menurutnya, dampaknya bagi rumah tangga dapat terlihat melalui harga barang impor, suku bunga hipotek, serta perubahan imbal hasil investasi pensiun dan asuransi.
Bank of Japan Menghadapi Ujian Inflasinya Sendiri
Gubernur Bank of Japan Kazuo Ueda mengatakan kepada parlemen bahwa inflasi dasar mendekati target bank sebesar 2%. Inflasi dasar mengacu pada tren harga yang lebih persisten, yang berusaha diidentifikasi pembuat kebijakan di tengah perubahan sementara harga barang tertentu.
Ueda menyebut kenaikan biaya bahan baku terkait konflik di Timur Tengah, pasar tenaga kerja yang ketat, dan pemulihan ekonomi yang moderat. Permintaan global yang kuat untuk kecerdasan buatan juga mendukung investasi dan ekspor Jepang sekaligus menambah tekanan harga.
Gubernur itu memperingatkan bahwa penundaan penyesuaian suku bunga dapat menaikkan biaya pinjaman jangka panjang karena mendorong ekspektasi inflasi berlebihan:
Dengan inflasi dasar yang mendekati 2% dan kondisi keuangan yang tetap akomodatif, kegagalan menyesuaikan suku bunga kebijakan secara tepat dapat mendorong kenaikan suku bunga jangka panjang dengan memicu kekhawatiran pasar akan inflasi yang melampaui target.
Ueda juga mengatakan investasi yang meningkatkan kapasitas produksi dapat meredam inflasi seiring waktu. Karena itu, penting bagi pemerintah untuk membuktikan klaim bahwa belanjanya akan memperluas pasokan: pengembangan kapasitas produksi baru membutuhkan waktu, sedangkan belanja dapat lebih cepat mendorong permintaan.
Pasar memperkirakan bank sentral akan mempertahankan suku bunga kebijakannya di 1,25% pada 30 Oktober, setelah kenaikan pada September, dengan kemungkinan kenaikan menjadi 1,5% pada Desember. Harga di sekitar lelang obligasi 20 Oktober menunjukkan peluang kenaikan suku bunga pada rapat Oktober hanya sekitar 6,2%.
International Monetary Fund mendesak pengetatan moneter berkelanjutan dan kerangka fiskal yang mencakup beberapa tahun. Krishna Srinivasan, direktur Departemen Asia dan Pasifik lembaga tersebut, menyebut ketidakpastian mengenai pendanaan belanja tambahan dan pemangkasan pajak sebagai sumber kekhawatiran fiskal.
Permintaan Obligasi Tertinggi Sepanjang Sejarah Memberi Sedikit Ruang
Lelang 20 Oktober mencatat penawaran sebesar 5,84 kali jumlah obligasi yang ditawarkan, dibandingkan 4,01 kali pada lelang sebelumnya dan rata-rata 3,73 kali selama 12 bulan sebelumnya. Setelah hasil lelang diumumkan, imbal hasil obligasi pemerintah yang jatuh tempo dalam 20 tahun turun hingga 0,06 poin persentase menjadi 3,710%.
Ryutaro Kimura, ahli strategi obligasi senior di BNP Paribas Asset Management, mengaitkan pulihnya permintaan investor domestik dengan imbal hasil yang tinggi dan meredanya kekhawatiran fiskal. Fukoku Mutual Life Insurance mengatakan pihaknya melihat peluang untuk sedikit mengalihkan investasi dari obligasi asing ke obligasi berdenominasi yen.
Perusahaan asuransi jiwa Jepang mengelola aset sekitar US$2,5 triliun, dengan sekitar seperempatnya diinvestasikan di luar negeri. Keputusan investasi mereka penting bagi biaya pinjaman Jepang maupun pasar luar negeri. Data Kementerian Keuangan yang dikutip pada Oktober menunjukkan investor Jepang secara neto telah menjual obligasi asing senilai lebih dari 5 triliun yen selama 2026. Perusahaan asuransi jiwa menyumbang sekitar 289 miliar yen, kurang dari 6% dari total tersebut.
Keita Matsumoto, kepala pasar keuangan di SMBC Nikko Securities, menggambarkan perusahaan asuransi sebagai pembeli obligasi Jepang yang berhati-hati saat imbal hasil naik. Ahli strategi Deutsche Bank Shoki Omori juga memperkirakan pembelian yang terukur, bukan penjualan besar-besaran kepemilikan asing. Lelang yang kuat memberi pemerintah ruang bernapas, sementara keputusan bank sentral pada 30 Oktober dan pilihan anggaran pada Desember akan membantu menentukan persyaratan yang diminta investor untuk terus memberi pinjaman.
Poin-Poin Utama
- Pemerintahan Takaichi berupaya mempertahankan penerbitan obligasi baru di kisaran 40 triliun yen sembari mendanai keringanan pajak, investasi industri, dan ekspansi pertahanan.
- Yen mendekati 164 per dolar pada Juli, sementara imbal hasil obligasi pemerintah acuan mencapai 3,115% pada September.
- Pendanaan pertahanan belum diputuskan, dengan kemungkinan kenaikan pajak perusahaan sedang dibahas.
- Lelang obligasi yang jatuh tempo dalam 20 tahun pada 20 Oktober mencatat permintaan tertinggi sepanjang sejarah, menjadi tanda selera investor yang mulai pulih.
- Keputusan kebijakan Bank of Japan berikutnya dijadwalkan pada 30 Oktober. Anggaran tahunan dan rencana pertahanan baru diperkirakan diumumkan menjelang akhir 2026.