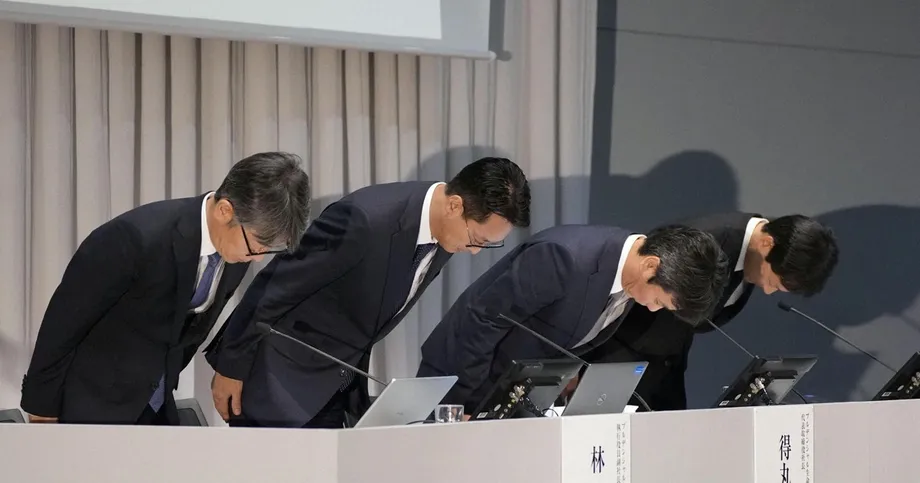
Regulator perintahkan penghentian penjualan hingga Januari 2027
Badan Jasa Keuangan Jepang memerintahkan Prudential Life Insurance dan Gibraltar Life Insurance untuk berhenti menawarkan asuransi dan menandatangani kontrak baru mulai 13 Oktober 2026 hingga 31 Januari 2027, setelah menemukan kegagalan serius dalam pengawasan, perlindungan nasabah, dan pengawasan manajemen.
Daftar Isi
- Regulator perintahkan penghentian penjualan hingga Januari 2027
- Mengapa total nilai keuangan berbeda
- Perkembangan skandal
- Hubungan pribadi luput dari pengawasan perusahaan
- Gibraltar dan perusahaan induk menghadapi temuan tersendiri
- Peninjauan kompensasi bukan berarti pembayaran telah dilakukan
- Tindakan disipliner menjangkau 157 karyawan
- Reformasi gaji dan kantor cabang menyasar insentif penjualan
- Pemantauan nasabah diperluas, tetapi risiko data tetap ada
- Yang harus dilakukan sebelum penjualan dilanjutkan
- Poin-Poin Utama
Tindakan pada 9 Oktober itu menyusul publikasi penyelidikan independen mengenai transaksi curang atau tidak semestinya yang melibatkan nasabah Prudential Life senilai 5,2 miliar yen, sekitar $33 juta, selama lebih dari tiga dekade. Regulator juga memerintahkan perusahaan induk kedua perusahaan asuransi itu, Prudential Holdings of Japan, untuk memperbaiki tata kelola dan pengawasannya terhadap anak perusahaan.
Perintah administratif FSA mewajibkan ketiga perusahaan menyampaikan rencana perbaikan paling lambat 30 November 2026. Untuk kedua perusahaan asuransi, badan tersebut menuntut penyelidikan menyeluruh, kompensasi nasabah yang semestinya, tindakan disipliner, serta perubahan pada sistem pengelolaan penjualan dan remunerasi. FSA juga mewajibkan penetapan tanggung jawab para eksekutif saat ini maupun mantan eksekutif.
Penghentian ini cakupannya lebih terbatas daripada penutupan perusahaan asuransi. Layanan untuk kontrak yang sudah ada, termasuk pembayaran asuransi dan manfaat, akan tetap berjalan. Badan tersebut tidak mencabut izin operasi Prudential Life, dan perintahnya memungkinkan pengecualian untuk kegiatan tertentu jika regulator menilai kegiatan itu diperlukan untuk melindungi pemegang polis.
Prudential Life sebelumnya telah secara sukarela menghentikan penjualan baru pada Februari. Penghentian wajib ini kini berlaku melampaui tanggal 5 November, saat jeda sukarela yang diumumkan itu semula akan berakhir. Berakhirnya masa penghentian pada 31 Januari bukan berarti penjualan akan otomatis dilanjutkan: perusahaan masih harus mengatasi kegagalan yang diidentifikasi penyelidik dan regulator.
Mengapa total nilai keuangan berbeda
Skandal ini menghasilkan beberapa angka nilai uang yang berbeda, masing-masing menggambarkan penilaian atau tahap penyelidikan yang berbeda. Angka-angka tersebut tidak boleh diperlakukan sebagai ukuran yang bisa saling menggantikan untuk kerugian yang terkonfirmasi atau kompensasi yang telah dibayarkan.
Pengumuman penyelidikan pada 8 Oktober menyebut nilai transaksi nasabah yang curang atau tidak semestinya sebesar 5,2 miliar yen. Laporan lain mengenai penyelidikan itu menyebut kerugian yang dilaporkan korban melebihi 6,1 miliar yen. Pengungkapan terpisah dari perusahaan menyebut penipuan terkonfirmasi yang melibatkan 157 karyawan aktif dan mantan karyawan, 676 nasabah, serta sekitar 4,34 miliar yen.
Angka-angka ini membedakan nilai transaksi yang diperiksa, kerugian yang diklaim nasabah, dan penipuan yang disebut terkonfirmasi. Angka-angka tersebut tidak dapat dijumlahkan, dan kerugian yang dilaporkan tidak otomatis menjadi nilai kompensasi. Jumlah akhir yang dibayarkan bergantung pada peninjauan setiap kasus.
Skalanya lebih besar dibanding pengungkapan pertama pada Januari, ketika Prudential Life mengidentifikasi sekitar 3,1 miliar yen yang diterima secara tidak semestinya dari nasabah. Laporan yang lebih terperinci menyebut nilai awal tersebut sebesar 3,14 miliar yen, melibatkan 107 karyawan aktif dan mantan karyawan serta 503 nasabah pada periode 1991 hingga 2025. Angka transaksi 5,2 miliar yen yang diumumkan pada Oktober sekitar 2,06 miliar yen, atau 66%, lebih tinggi daripada angka awal 3,14 miliar yen, meskipun penyelidikan berikutnya mencakup perilaku yang lebih luas.
Jumlah nasabah juga berbeda. Rilis resmi Prudential Life pada Oktober menyebut 498 orang dalam kasus yang diumumkan pada 16 Januari, bukan 503 seperti yang disebut dalam laporan sebelumnya. Perusahaan tidak menjelaskan perbedaan itu dalam rilisnya. Kedua angka tersebut tidak mencakup seluruh orang yang kemudian mengajukan klaim atau pertanyaan.
Perkembangan skandal
Tindakan regulator ini menyusul berbulan-bulan meningkatnya keluhan, peninjauan kompensasi, dan inspeksi. Pengungkapan awal Prudential Life berujung pada pengunduran diri Presiden saat itu, Kan Mabara, dan dimulainya inspeksi FSA pada akhir Januari.
Perkembangan utama berlangsung pada tanggal-tanggal berikut:
- 16 Januari 2026: Prudential Life mengungkap pelanggaran yang melibatkan lebih dari 100 karyawan aktif dan mantan karyawan serta sekitar 3,1 miliar yen yang diterima dari nasabah.
- 10 Februari: Perusahaan mulai menghentikan penjualan baru secara sukarela, yang awalnya dijadwalkan berakhir pada 9 Mei.
- 22 April: Perusahaan melaporkan sekitar 700 laporan kerugian dan pertanyaan, serta memperpanjang jeda penjualan hingga 5 November.
- 7 Oktober: Sistem untuk merekam pertemuan tertentu dengan nasabah dan membuat ringkasan dengan AI mulai beroperasi.
- 8 Oktober: Prudential Life menerbitkan hasil penyelidikan independen dan mengumumkan pembaruan terkait kompensasi, tindakan disipliner, dan reformasi.
- 9 Oktober: FSA mengumumkan perintah penghentian dan perbaikan.
- 13 Oktober hingga 31 Januari 2027: Penghentian wajib penawaran asuransi dan penandatanganan kontrak baru berlaku bagi kedua perusahaan asuransi.
Jumlah sekitar 700 laporan dan pertanyaan pada April lebih dari dua kali lipat dibanding sekitar 300 yang diungkap pada 10 Februari. Sekitar 70 di antaranya terkait Gibraltar Life, yang menunjukkan keluhan telah meluas hingga ke luar Prudential Life jauh sebelum perintah Oktober.
Regulator menyimpulkan bahwa jeda penjualan sukarela belum menyelesaikan masalah pengawasan. Di Prudential Life, sejumlah karyawan penjualan menghubungi nasabah tanpa persetujuan manajer penjualan, bertentangan dengan pembatasan selama masa jeda. Kasus terkait penerimaan uang nasabah secara tidak semestinya juga terus terungkap setelah penghentian dimulai.
Hubungan pribadi luput dari pengawasan perusahaan
Hasil penyelidikan dan temuan regulator menggambarkan masalah bisnis yang melampaui tindakan karyawan perorangan. Prudential Life mengandalkan tenaga penjualan yang dikenal sebagai Life Planner, dengan remunerasi yang sepenuhnya terkait kinerja dan kebebasan umum untuk menentukan jam serta lokasi kerja.
Kantor cabang merekrut tenaga penjualannya sendiri dan memperoleh kemandirian yang cukup besar seiring pertumbuhan mereka. Menurut FSA, beberapa jajaran manajemen berturut-turut memiliki kesempatan berulang untuk menangani risiko tersebut, tetapi mempertahankan model itu demi memprioritaskan penjualan. Kantor pusat semakin enggan menantang kantor cabang, sementara manajer cabang dan manajer penjualan lainnya juga terlibat dalam sejumlah kasus pelanggaran.
Pernyataan reformasi 8 Oktober Prudential Life menyebut komite independen menemukan bahwa hubungan pribadi antara karyawan dan nasabah menyulitkan manajer serta kantor pusat untuk mengetahui apa yang terjadi. Pemindahan uang dan penawaran investasi yang tidak semestinya dapat berulang kali terjadi tanpa terdeteksi.
Masalah yang ditemukan mencakup pinjam-meminjam uang secara pribadi, penawaran investasi yang tidak terkait asuransi, penjualan asuransi yang tidak sesuai, serta penggantian polis. FSA juga mengidentifikasi kegagalan dalam memverifikasi apakah penjualan sesuai dengan kebutuhan nasabah dan apakah informasi yang diwajibkan telah diberikan.
Hiromitsu Tokumaru, presiden Prudential Life, mengakui dalam konferensi pers pada 8 Oktober bahwa manajemen turut menyebabkan pelanggaran tersebut dan membuatnya berlangsung lama.
Kami menyadari secara serius bahwa kepercayaan yang menjadi fondasi utama telah terguncang," kata Tokumaru. "Masalah ini bukan disebabkan oleh karyawan tertentu, melainkan cara manajemen beroperasi yang memicu pelanggaran dan memperpanjang situasi ini.
Gibraltar dan perusahaan induk menghadapi temuan tersendiri
Gibraltar Life menerima tanggal penghentian yang sama, tetapi FSA memaparkan temuan khusus terkait operasinya. Berbeda dari Prudential Life, Gibraltar menjual produk melalui agen umum selain melalui Life Plan Consultant-nya sendiri.
Regulator menyebut Gibraltar menerapkan model perekrutan, pelatihan, dan penjualan serupa setelah mulai beroperasi pada 2001. Perekrutan mengutamakan karyawan yang dapat menghasilkan penjualan dengan cepat, sering kali melalui jaringan pribadi yang sudah mereka miliki. Pendekatan tersebut turut membentuk hubungan dengan nasabah yang tidak dapat diawasi secara memadai oleh manajer maupun kantor pusat.
Menurut FSA, manajemen Gibraltar menyadari masalah yang timbul akibat imbalan yang dikaitkan dengan penjualan dan hubungan pribadi dengan nasabah, tetapi khawatir karyawan akan keluar dan kinerja bisnis melemah jika perubahan mendasar dilakukan. Kompensasi dan penilaian bagi para pengawas juga sangat bergantung pada perekrutan dan penjualan tim mereka, sehingga insentif untuk menentang perilaku bermasalah menjadi lemah.
Kegagalan perusahaan induk lebih luas lagi. Prudential Holdings of Japan seharusnya mengawasi anak-anak perusahaan asuransinya, tetapi FSA menemukan bahwa perusahaan itu terlalu menekankan kemandirian anak perusahaan, memeriksa laporan secara formal alih-alih menelaah operasi secara mendalam, dan gagal menyediakan sumber daya kepatuhan yang memadai.
Pengaturan audit internal juga tidak memadai. Meski sumber daya audit telah dipusatkan, personel yang diperbantukan dari anak perusahaan tetap mengaudit perusahaan asal mereka, sehingga pemeriksaan lintas grup menjadi terbatas. Badan tersebut juga mengidentifikasi pernyataan dan perilaku manajemen yang meremehkan pentingnya audit internal.
Perintah penghentian dan perbaikan bagi kedua perusahaan asuransi diterbitkan berdasarkan Pasal 132 ayat 1 Undang-Undang Usaha Asuransi Jepang. Perintah perbaikan bagi perusahaan induk diterbitkan berdasarkan Pasal 271-29 ayat 1. FSA mendasarkan keputusannya pada inspeksi sendiri dan laporan yang diwajibkan secara hukum, serta penyelidikan independen, alih-alih sekadar menerima temuan perusahaan.
Peninjauan kompensasi bukan berarti pembayaran telah dilakukan
Komite Kompensasi Nasabah independen yang dibentuk oleh Prudential Holdings of Japan memutuskan apakah kompensasi layak diberikan dan berapa jumlahnya. Perbedaan antara peninjauan yang telah selesai dan pembayaran penting untuk menilai kemajuan.
Prudential Life menyebut peninjauan telah selesai untuk 492 dari 498 orang dalam kasus yang diumumkan pada 16 Januari, sehingga enam kasus dalam kelompok yang didefinisikan itu belum selesai. Angka tersebut setara dengan sekitar 98,8% kasus yang telah ditinjau. Rilis itu merujuk pada pembaruan kemajuan kompensasi tertanggal 16 September 2026, tetapi selesainya peninjauan tidak berarti nasabah telah menerima kompensasi.
Laporan yang lebih luas menyebut komite telah menilai klaim dari 1.345 nasabah, termasuk nasabah Gibraltar Life, dan menyetujui kompensasi untuk 676 orang. Laporan itu tidak menyebutkan berapa kasus yang masih dalam peninjauan. Angka-angka tersebut mencakup kelompok berbeda dari 498 orang dalam kasus Januari Prudential Life.
Hal yang sama perlu diperhatikan dalam pembaruan April. Hingga 17 April, proses pemeriksaan dan kompensasi yang mencakup 1,7 miliar yen untuk 259 nasabah telah selesai, tetapi perusahaan menyebut kelompok itu mencakup nasabah yang kompensasinya ditolak. Karena itu, 1,7 miliar yen tersebut tidak dapat disebut sebagai uang yang telah dibayarkan kepada korban.
Tokumaru mengatakan bahwa kompensasi dan tindakan disipliner harus didahulukan sebelum penjualan dibuka kembali.
"Kami tidak akan pernah memprioritaskan dimulainya kembali penjualan dibandingkan kompensasi bagi korban dan tindakan disipliner terhadap mereka yang terlibat," ujarnya.
Tindakan disipliner menjangkau 157 karyawan
Rincian angka tindakan disipliner membantu menjelaskan total 157 karyawan penjualan aktif dan mantan karyawan yang dilaporkan. Prudential Life mengidentifikasi 146 orang yang terlibat dalam kasus Januari dan menyelesaikan tindakan terhadap kelompok itu pada April 2026.
Dari 146 orang tersebut, 53 diberhentikan atau diminta mengundurkan diri, 68 diskors, dan 25 menerima peringatan, teguran, atau tindakan lain. Angka-angka ini mencakup tindakan setara yang diterapkan kepada mantan karyawan. Dalam kasus terpisah, 11 karyawan lainnya diberhentikan atau diminta mengundurkan diri.
Laporan Prudential Financial mengulang perincian tersebut. Jumlah 53 dan 11 menghasilkan 64 orang yang diberhentikan atau diminta mengundurkan diri. Sejumlah laporan menyebut seluruh 64 orang itu diberhentikan, tetapi redaksi resmi mencakup kedua bentuk pemutusan hubungan kerja tersebut.
Tokumaru, Wakil Presiden Yasuhiro Akiyama, dan Wakil Presiden Kuniyoshi Hayashi masing-masing akan secara sukarela mengembalikan 30% remunerasi bulanan mereka selama tiga bulan. Tokumaru mengisyaratkan bahwa ia berniat tetap menjabat untuk menyelesaikan langkah-langkah pencegahan.
Pengembalian sebagian remunerasi hanya satu bagian dari pertanggungjawaban manajemen. Perusahaan menyebut keputusan terkait manajemen saat ini dan mantan manajemen masih menunggu masukan dari pihak eksternal serta prosedur dewan direksi. FSA secara tegas mewajibkan penjelasan tanggung jawab, termasuk tanggung jawab mantan direktur.
Reformasi gaji dan kantor cabang menyasar insentif penjualan
Prudential Life berencana memperkenalkan gaji minimum yang dijamin pada 2027. Dalam rancangan yang diusulkan, perusahaan akan menutup selisih jika remunerasi bulanan berada di bawah jumlah tertentu. Perusahaan belum mengungkapkan besaran yang dijamin tersebut.
Rencana itu juga meningkatkan porsi remunerasi untuk layanan polis yang sudah ada dari kurang dari 5% menjadi sekitar 20%. Berdasarkan angka tersebut, porsinya akan lebih dari empat kali lipat dari sebelumnya. Komisi kontrak baru akan dibayarkan selama tujuh tahun, bukan empat tahun, sementara penilaian akan mencakup keberlanjutan polis, kepatuhan, dan kualitas penjualan.
Perubahan ini bertujuan mengurangi tekanan untuk segera memperoleh penjualan baru dan memberi bobot lebih besar pada pemeliharaan hubungan nasabah yang sesuai. Efektivitasnya belum terbukti hanya dengan mengumumkannya, terutama karena FSA menemukan bahwa langkah-langkah sebelumnya ditunda atau tidak diuji secara memadai.
Remunerasi manajer penjualan juga akan berubah. Porsi gaji pokok akan menjadi sekitar 30%, hubungan langsung antara gaji dan jumlah perekrutan akan dihapus, dan manajer umumnya akan berhenti menjual asuransi sendiri agar dapat berfokus pada pengawasan.
Perusahaan berencana mengganti 139 kantor cabangnya menjadi 40 hingga 50 kantor dalam struktur baru, berkurang sekitar 64% hingga 71%. Tujuh kantor cabang percontohan dijadwalkan mulai beroperasi pada 1 November 2026, bersamaan dengan rencana penutupan 30 kantor cabang yang ada. Peran manajemen baru akan membagi tanggung jawab atas tata kelola kantor cabang, pengawasan beberapa tim, dan pengawasan karyawan penjualan perorangan.
Pemantauan nasabah diperluas, tetapi risiko data tetap ada
Prudential Life telah memperkenalkan laporan kegiatan harian bagi karyawan penjualan dan memberikan pelatihan tata kelola kepada sekitar 4.000 staf penjualan. Perusahaan juga meminta pernyataan bahwa karyawan tidak melakukan penanganan uang secara tidak semestinya. Jika diperlukan, perusahaan dapat meminta informasi kredit dan laporan pajak secara sukarela dengan persetujuan karyawan.
Program Mitra Dukungan Nasabah yang diperkenalkan pada April memberi nasabah akses langsung ke kantor pusat, sehingga hubungan mereka tidak hanya bergantung pada tenaga penjual. Tim tersebut beranggotakan 51 orang dalam rilis Oktober, dengan rencana penambahan mulai tahun fiskal 2027.
Sistem perekaman pertemuan yang diluncurkan pada 7 Oktober merekam pertemuan tertentu dengan persetujuan nasabah dan menggunakan kecerdasan buatan untuk membuat ringkasan. Sistem ini mencakup pembahasan yang ditetapkan terkait kontrak yang sudah ada, serta pertemuan penjualan dan layanan yang termasuk dalam cakupannya. Tujuan yang dinyatakan perusahaan adalah membuat interaksi lebih mudah dipantau dan mendeteksi masalah perlindungan nasabah lebih dini.
Informasi nasabah memerlukan perhatian tersendiri. FSA menemukan bahwa mantan karyawan penjualan mengambil informasi secara tidak semestinya dan penyelidikan atas kasus serupa memiliki kelemahan. Di Prudential Life, FSA juga mengidentifikasi dugaan impor dan penggunaan yang tidak semestinya atas informasi pribadi yang diperoleh melalui pekerjaan sebelumnya.
Gibraltar menghadapi risiko serupa terkait karyawan yang keluar membawa informasi kontak nasabah. Perekaman pertemuan membantu memantau percakapan, tetapi tidak dengan sendirinya menyelesaikan persoalan tentang bagaimana informasi dikumpulkan, diakses, atau diambil. Prudential Life menyebut pihaknya memperkuat pengendalian informasi dan beralih menggunakan ponsel pintar yang diterbitkan perusahaan.
Yang harus dilakukan sebelum penjualan dilanjutkan
Tenggat rencana perbaikan pada 30 November berlaku bagi Prudential Life, Gibraltar Life, dan perusahaan induknya. Kedua perusahaan asuransi harus meminta tinjauan atas rencana perbaikan dan pelaksanaannya dari pakar eksternal dengan keahlian di bidang asuransi atau tata kelola perusahaan.
Ketiga perusahaan harus melaporkan kemajuan setiap tiga bulan, dengan tanggal acuan laporan pertama pada akhir Februari 2027. Laporan harus disampaikan paling lambat tanggal 15 pada bulan berikutnya, sehingga jadwal pengajuan pertama jatuh pada 15 Maret 2027.
Total akhir kompensasi, jumlah lengkap klaim yang belum terselesaikan, dan keputusan lebih lanjut terkait mantan eksekutif masih belum ditetapkan. Prudential Life juga terus meninjau dugaan penawaran asuransi yang tidak semestinya. Pendekatan yang diumumkan perusahaan akan membatasi penjualan hanya kepada karyawan yang dipastikan memenuhi standar perusahaan, tetapi pendekatan itu kini harus diterapkan selama penghentian yang diperintahkan regulator.
Dampak komersialnya sudah besar. Pada April, Prudential menyatakan skandal itu dapat mengurangi laba sebesar $550 juta dalam proyeksi konsolidasi perusahaan induk di Amerika Serikat. Perusahaan juga melaporkan peningkatan pembatalan polis dibandingkan tahun sebelumnya. Proyeksi tersebut terpisah dari kerugian nasabah dan jumlah kompensasi.
Ujian utamanya adalah apakah perubahan remunerasi, pengelolaan kantor cabang, dan kontak langsung dengan nasabah dapat menghasilkan pengawasan yang efektif di bidang-bidang tempat pengendalian sebelumnya gagal. Perintah FSA mewajibkan bukti pelaksanaan dan kemajuan berkelanjutan, sehingga pengawasan akan berlanjut setelah masa penghentian penjualan resmi berakhir.
Poin-Poin Utama
- Prudential Life dan Gibraltar Life wajib menghentikan penawaran asuransi dan penandatanganan kontrak baru mulai 13 Oktober 2026 hingga 31 Januari 2027.
- Penyelidikan menyebut transaksi curang atau tidak semestinya senilai 5,2 miliar yen; angka kerugian yang dilaporkan dan penipuan terkonfirmasi menggunakan ukuran yang berbeda.
- Layanan polis yang sudah ada, termasuk pembayaran asuransi dan manfaat, akan tetap berjalan.
- Prudential Life menjatuhkan tindakan disipliner kepada 157 karyawan aktif dan mantan karyawan, termasuk 64 orang yang diberhentikan atau diminta mengundurkan diri.
- Reformasi yang direncanakan pada 2027 mencakup gaji minimum yang dijamin, peningkatan remunerasi untuk layanan polis, dan periode pembayaran komisi yang lebih panjang.
- Ketiga perusahaan wajib menyampaikan rencana perbaikan paling lambat 30 November dan terus melaporkan kemajuan.
- Total akhir kompensasi dan tanggal aktual dimulainya kembali penjualan belum ditetapkan.