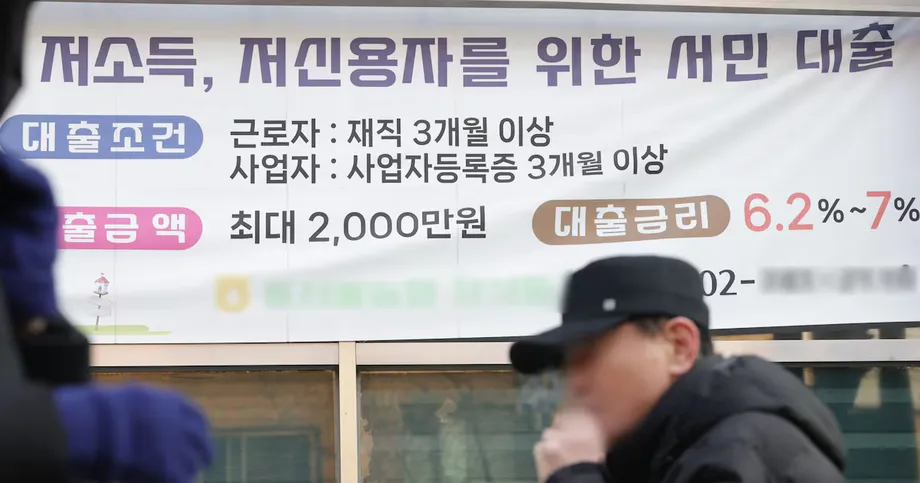
Peminjam dengan riwayat kredit lebih lemah membayar hampir dua kali lipat
Peminjam Korea Selatan dengan peringkat kredit 7 hingga 10 dikenai suku bunga tahunan rata-rata 10,8% untuk pinjaman bank tanpa agunan baru pada kuartal kedua, naik dari 9,3% setahun sebelumnya, menurut data Bank of Korea yang diserahkan kepada Song Eon-seog, anggota parlemen dari Partai Kekuatan Rakyat. Di antara 20 bank domestik, kenaikan suku bunga mereka 2,3 kali lebih besar dibandingkan kenaikan untuk peminjam dengan kredit terkuat.
Daftar Isi
- Peminjam dengan riwayat kredit lebih lemah membayar hampir dua kali lipat
- Kesenjangan bunga kuartalan melebar
- Angka Juli menunjukkan kesenjangan yang terus melebar
- Makna angka rata-rata
- Mengapa kenaikan lebih besar bagi peminjam dengan kredit lebih lemah
- Peran kenaikan suku bunga bank sentral
- Dampak suku bunga lebih tinggi terhadap rumah tangga
- Shinhan memangkas bunga dalam produk dengan batas maksimum
- Woori dan Hana menawarkan jalur lain untuk meringankan beban
- Poin Utama
Data terpisah dari Bank of Korea yang diserahkan kepada Kim Tae-nyeon, anggota parlemen dari Partai Demokrat, menunjukkan suku bunga rata-rata peminjam dengan kredit lebih lemah mencapai 10,96% pada Juli 2026, dibandingkan 5,54% untuk mereka yang berada di peringkat 1 hingga 3. Angka itu hampir dua kali lipat suku bunga untuk jenis pinjaman yang sama secara umum: pinjaman pribadi tanpa agunan properti.
Angka-angka tersebut menunjukkan tekanan terhadap rumah tangga, meski bank menawarkan batas maksimum bunga, pembiayaan ulang yang lebih murah, dan produk yang ditujukan bagi orang dengan skor kredit lebih rendah. Manfaat yang diperoleh rumah tangga bergantung pada kategori pinjaman, kelayakan peminjam, dan keputusan persetujuan bank.
Angka kuartalan yang diserahkan kepada Song tidak mencantumkan tahun kalender, sedangkan angka bulanan yang diserahkan kepada Kim menyebut Juli 2026. Pengumuman produk perbankan juga tidak mencantumkan tahun kalender. Karena itu, periode-periode tersebut perlu dipisahkan saat menelusuri perubahan.
Kesenjangan bunga kuartalan melebar
Suku bunga rata-rata bagi peminjam dengan peringkat 7 hingga 10 melampaui 10% pada kuartal pertama, mencapai 10,53%, sebelum naik lagi 0,27 poin persentase menjadi 10,8% pada April hingga Juni. Angka tersebut mencakup pinjaman biasa tanpa agunan dan tidak termasuk pinjaman kebijakan.
Peminjam dengan kredit lebih baik juga menghadapi kenaikan, tetapi perubahannya lebih kecil:
- Peringkat 1 hingga 3: suku bunga naik dari 4,81% menjadi 5,46%, atau 0,65 poin persentase.
- Peringkat 4 hingga 6: suku bunga naik dari 6,80% menjadi 7,52%, atau 0,72 poin persentase.
- Peringkat 7 hingga 10: suku bunga naik dari 9,3% menjadi 10,8%, atau 1,5 poin persentase.
Selisih antara kelompok dengan kredit terlemah dan terkuat melebar dari 4,49 menjadi 5,34 poin persentase. Poin persentase mengukur selisih antara dua suku bunga: kenaikan dari 9,3% menjadi 10,8% menambah biaya pinjaman tahunan sebesar 1,5 poin persentase.
Angka Juli menunjukkan kesenjangan yang terus melebar
Angka Juli 2026 yang diserahkan kepada Kim menunjukkan kenaikan tahunan sebesar 1,74 poin persentase bagi peminjam dengan kredit lebih lemah, dari 9,22% menjadi 10,96%. Bagi peminjam dengan kredit lebih kuat, kenaikannya 0,73 poin persentase, dari 4,81% menjadi 5,54%.
Akibatnya, selisih antara kedua kelompok itu melebar 1,01 poin persentase, dari 4,41 menjadi 5,42 poin persentase. Perbandingan Juli dengan Juli menunjukkan perubahan kesenjangan selama beberapa tahun:
- Juli 2023: kesenjangan sebesar 3,90 poin persentase.
- Juli 2024: kesenjangan mencapai 4,26 poin persentase.
- Juli 2025: kesenjangan tercatat 4,41 poin persentase.
- April 2026: kesenjangan mencapai 6,22 poin persentase.
- Juli 2026: kesenjangan sebesar 5,42 poin persentase, naik dari 5,17 pada Juni.
Kesenjangan pada Juli lebih kecil dibandingkan April, tetapi lebih lebar daripada pada Juli di tiga tahun sebelumnya. Pada Maret dan April 2026, suku bunga rata-rata bagi peminjam dengan kredit lebih lemah melampaui dua kali suku bunga bagi mereka dengan kredit lebih kuat.
Makna angka rata-rata
Federasi Bank Korea menjelaskan dalam pengungkapan pinjaman rumah tangga bahwa pinjaman biasa tanpa agunan merupakan pinjaman rumah tangga yang diberikan tanpa jaminan. Fasilitas cerukan dan pinjaman kelompok terkait perumahan, seperti pinjaman tertentu untuk biaya pindahan dan pembayaran sementara, tidak termasuk dalam kategori tersebut.
Pengukuran federasi yang mengecualikan pembiayaan inklusif menghapus pinjaman berbunga menengah yang diakui Komisi Jasa Keuangan serta produk dukungan publik seperti pinjaman New Hope Spore. Karena itu, rumah tangga yang memenuhi syarat untuk salah satu produk tersebut mungkin dikenai suku bunga berbeda dari rata-rata pinjaman biasa.
Federasi menghitung suku bunga yang diungkapkan dengan pembobotan berdasarkan jumlah pinjaman, sehingga pinjaman yang lebih besar berpengaruh lebih besar terhadap rata-rata. Sebaliknya, angka Juli yang diserahkan kepada Kim menggunakan rata-rata sederhana untuk tiap peringkat kredit. Perubahan jenis pinjaman yang diterbitkan dan komposisinya dapat menggeser angka rata-rata tersebut.
Federasi umumnya menerbitkan rata-rata pinjaman pada bulan sebelumnya, atau saldo pada akhir bulan sebelumnya, tergantung pada ukuran yang digunakan. Perbandingannya menggunakan skor dari biro kredit, sementara masing-masing bank juga memakai penilaiannya sendiri. Karena itu, penawaran aktual untuk nasabah bisa berbeda dari rata-rata yang dipublikasikan.
Sejak Juli 2023, sistem pengungkapan tersebut berkembang dari empat menjadi enam kategori pinjaman, dengan penambahan pinjaman deposito jeonse dan total pinjaman rumah tangga. Jeonse adalah sistem penyewaan rumah di Korea yang melibatkan uang deposit besar. Membandingkan kategori pinjaman yang sama penting untuk melacak suku bunga di tengah perubahan tersebut.
Mengapa kenaikan lebih besar bagi peminjam dengan kredit lebih lemah
Seo Ji-yong, profesor di Universitas Sangmyung, mengaitkan kenaikan yang lebih besar dengan pembatasan pinjaman rumah tangga dan pengelolaan risiko pembayaran yang lebih ketat oleh bank saat suku bunga naik. Ia menjelaskan dampak tekanan tersebut terhadap peminjam yang lebih berisiko gagal membayar.
Ketika pasokan pinjaman dibatasi akibat aturan pinjaman rumah tangga dan bank memperketat pengelolaan kredit di tengah kenaikan suku bunga, pemberi pinjaman mengenakan bunga lebih tinggi kepada peminjam dengan kredit rendah, yang menghadirkan risiko tunggakan lebih besar.
Penjelasan federasi mengenai penetapan bunga pinjaman menunjukkan komponen yang membentuk suku bunga akhir. Bank memulai dengan suku bunga acuan, menambahkan margin untuk menutup biaya, perkiraan kerugian, dan keuntungan, lalu menerapkan penyesuaian atau diskon. Premi risiko adalah jumlah yang dikenakan untuk menutup kemungkinan peminjam tidak melunasi pinjamannya.
Seok Byeong-hun, profesor ekonomi di Universitas Ewha Womans, juga menjelaskan bahwa bank cenderung menaikkan margin tersebut ketika kenaikan suku bunga meningkatkan risiko masalah pembayaran di kalangan peminjam dengan kredit lebih lemah. Ia juga menyoroti tekanan yang lebih besar terhadap peminjam berpenghasilan relatif rendah.
Karena itu, peminjam dapat menghadapi tekanan dari biaya uang secara umum sekaligus penilaian bank atas risiko pembayaran. Ketika pasokan pinjaman terbatas, peluang mendapatkan persetujuan menjadi persoalan lain di samping besaran suku bunga.
Peran kenaikan suku bunga bank sentral
Riwayat suku bunga acuan Bank of Korea mencatat serangkaian kenaikan berkelanjutan yang dimulai pada Agustus 2021. Suku bunga acuan memengaruhi kondisi pendanaan di seluruh perekonomian, sementara suku bunga pinjaman setiap nasabah juga mencerminkan biaya pendanaan bank dan penetapan harga individual.
Kronologi resmi mencatat tonggak-tonggak berikut:
- 26 Agustus 2021: suku bunga acuan naik menjadi 0,75%.
- 25 November 2021: suku bunga mencapai 1,00%.
- 14 Januari 2022: suku bunga naik menjadi 1,25%.
- 13 Juli dan 25 Agustus 2022: suku bunga naik menjadi 2,25% lalu 2,50%.
- 24 November 2022: suku bunga mencapai 3,25%.
- 13 Januari 2023: suku bunga naik menjadi 3,50%.
Catatan selanjutnya menunjukkan penurunan menjadi 3,25% pada Oktober 2024, 3,00% pada November 2024, 2,75% pada Februari 2025, dan 2,50% pada Mei 2025. Riwayat tersebut kemudian mencatat kenaikan menjadi 2,75% pada 16 Juli 2026 dan 3,00% pada 27 Agustus 2026. Besaran bunga pinjaman individual juga bergantung pada waktu penyesuaian ulang kontrak dan margin yang diterapkan bank.
Dampak suku bunga lebih tinggi terhadap rumah tangga
Bank of Korea memperkirakan kenaikan suku bunga pinjaman sebesar satu poin persentase akan meningkatkan beban bunga tahunan rata-rata peminjam dengan kredit lebih lemah sebesar 306.000 won. Jika dibagi rata sepanjang tahun, jumlahnya setara dengan 25.500 won per bulan.
Ilustrasi sederhana menunjukkan dampak suku bunga kuartalan tersebut. Dengan saldo pokok tetap sebesar 10 juta won, bunga tahunan pada suku bunga 9,3% akan mencapai 930.000 won. Pada suku bunga 10,8%, jumlahnya menjadi 1,08 juta won, atau naik 150.000 won. Pembayaran aktual bergantung pada jadwal pelunasan dan perubahan saldo pinjaman.
Perbedaan suku bunga berdasarkan peringkat kredit untuk peminjam hipotek jauh lebih kecil pada Juli 2026. Suku bunga hipotek yang dilunasi dengan angsuran selama jangka panjang rata-rata sebesar 5,06% bagi peminjam dengan kredit lebih lemah dan 4,60% bagi mereka yang kreditnya lebih kuat, dengan selisih 0,46 poin persentase.
Kesenjangan suku bunga hipotek itu turun dari 0,72 poin persentase pada Juni, tetapi lebih tinggi daripada 0,33 setahun sebelumnya. Properti yang dijadikan agunan memberi pemberi pinjaman aset untuk dipulihkan jika pembayaran gagal, sehingga agunan menjadi faktor penting dalam penetapan bunga pinjaman.
Shinhan memangkas bunga dalam produk dengan batas maksimum
Langkah yang diumumkan Shinhan Bank menyasar nasabah dengan skor kredit eksternal di separuh terbawah berdasarkan penilaian NICE atau KCB. Mulai 16 Oktober, bank itu menurunkan suku bunga hasil perhitungan untuk pinjaman berbunga menengah yang memenuhi syarat sebesar 0,3 poin persentase, dengan tetap mempertahankan batas maksimum suku bunga tahunan 6,9%. Permohonan baru yang diajukan mulai tanggal penerapan akan dinilai berdasarkan perubahan tersebut.
Urutan perhitungannya penting. Nasabah dengan suku bunga hasil perhitungan 6,8% akan membayar 6,5%. Mereka yang suku bunga hasil perhitungannya 7,3% tetap membayar 6,9%, karena suku bunga setelah pengurangan masih melampaui batas yang berlaku. Pendekatan yang sama berlaku untuk pinjaman yang memenuhi syarat dan diajukan secara digital.
Shinhan juga meluncurkan pinjaman berbunga menengah Super SOL pada Agustus, dengan nilai hingga 20 juta won melalui pengajuan digital. Model penilaian kredit alternatifnya ditujukan untuk menilai pemohon yang kesulitan membuktikan penghasilan atau memiliki riwayat transaksi keuangan terbatas, dengan tetap melalui proses penyaringan.
Woori dan Hana menawarkan jalur lain untuk meringankan beban
Woori Bank menerapkan batas suku bunga tahunan 7% untuk pinjaman pribadi tanpa agunan pada Januari, tanpa memandang peringkat kredit. Dalam lima bulan pertama, 46.000 orang menerima pengurangan bunga dengan total 1,37 miliar won. Jumlah itu setara dengan sekitar 29.800 won per penerima selama periode tersebut, meski penghematan tiap individu berbeda-beda.
Produk pembiayaan ulang Woori WON Dream memungkinkan nasabah yang memenuhi syarat mengganti pinjaman dari Woori Card, Woori Financial Savings Bank, dan Woori Financial Capital. Produk itu menawarkan pinjaman hingga 20 juta won, dengan pelunasan pokok dan bunga secara angsuran selama maksimal 10 tahun. Suku bunga yang diiklankan dimulai di kisaran pertengahan 4% dan dibatasi maksimal 7%.
Pemohon yang memenuhi syarat mencakup karyawan dengan penghasilan tahunan hingga 35 juta won, serta pekerja lepas, orang lain di luar pekerjaan bergaji tetap, dan ibu rumah tangga yang mungkin kesulitan membuktikan penghasilan. Jangka waktu pelunasan yang lebih panjang dapat menurunkan tiap angsuran, tetapi memperpanjang periode pembayaran bunga.
Program pinjaman berbunga menengah Hana OneQ Ansim dari Hana Bank memiliki skala yang diumumkan sebesar 2 triliun won. Program itu menawarkan pinjaman hingga 10 juta won dengan suku bunga tetap tahunan 5,5% kepada nasabah dengan skor kredit pribadi di separuh terbawah. Suku bunga tersebut tidak berubah selama masa pinjaman.
Produk-produk itu memberi rumah tangga yang memenuhi syarat alternatif selain pinjaman biasa tanpa agunan. Song menyerukan langkah efektif untuk mengurangi biaya bunga dan meningkatkan akses terhadap pembiayaan. Bagi peminjam, persoalan praktisnya mencakup suku bunga yang disetujui, jumlah pinjaman yang tersedia, jadwal pelunasan, serta apakah mereka lolos penilaian pemberi pinjaman.
Poin Utama
- Angka kuartalan Bank of Korea menunjukkan suku bunga pinjaman biasa tanpa agunan bagi peminjam dengan peringkat 7 hingga 10 mencapai 10,8%, naik dari 9,3% setahun sebelumnya.
- Kenaikan mereka 2,3 kali lebih besar dibandingkan kenaikan bagi peminjam dengan peringkat 1 hingga 3.
- Angka Juli 2026 menunjukkan suku bunga 10,96% bagi peminjam dengan kredit lebih lemah dan 5,54% bagi mereka dengan kredit lebih kuat.
- Pengungkapan federasi menggunakan rata-rata berbobot berdasarkan jumlah pinjaman; perbandingan Juli menggunakan rata-rata sederhana untuk tiap peringkat kredit.
- Shinhan, Woori, dan Hana telah mengumumkan batas maksimum suku bunga, pemangkasan bunga, atau produk pembiayaan ulang, dengan akses bergantung pada kelayakan dan persetujuan.