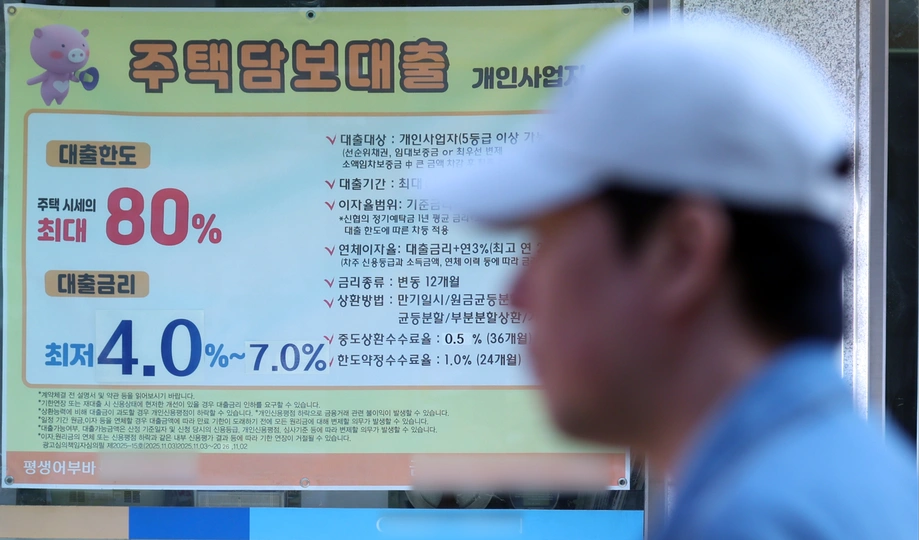
Biaya pendanaan yang lebih tinggi mulai membebani cicilan rumah tangga
Pemilik rumah di Korea Selatan menghadapi tagihan KPR yang meningkat setelah Indeks Biaya Dana September 2026, yang dikenal sebagai COFIX, naik menjadi 3,43%. Kenaikan ini mendorong bank-bank besar menaikkan suku bunga pinjaman variabel mulai 16 Oktober. Batas atas suku bunga NH NongHyup Bank mencapai 6,48%, sementara KB Kookmin Bank dan Woori Bank juga menembus 6%.
Daftar Isi
- Biaya pendanaan yang lebih tinggi mulai membebani cicilan rumah tangga
- Bank mana saja yang sudah menembus 6%?
- Apa yang berubah pada COFIX?
- Mengapa deposito mendorong suku bunga pinjaman naik
- Berapa tambahan yang harus dibayar rumah tangga?
- Mengapa pinjaman senilai 165 triliun won akan mengalami penyesuaian
- Pinjaman dengan suku bunga variabel masih banyak digunakan
- Bisakah suku bunga tetap yang lebih panjang memberi perlindungan?
- Apa yang mungkin terjadi dalam rapat kebijakan berikutnya?
- Poin Utama
Kenaikan ini terjadi saat KPR perbankan senilai 165 triliun won dijadwalkan mengalami penyesuaian suku bunga pada kuartal keempat, menurut data Financial Supervisory Service yang disampaikan kepada Han Chang-min, anggota parlemen dari Partai Demokrat Sosial. Jumlah itu 21,1 triliun won lebih tinggi dibandingkan 143,9 triliun won yang dijadwalkan disesuaikan pada kuartal sebelumnya, atau naik sekitar 14,7%.
Bagi keluarga, persoalan langsungnya adalah jumlah uang yang keluar dari rekening bank setiap bulan. Peminjam yang mengambil KPR sebesar 400 juta won selama 30 tahun dengan cicilan bulanan tetap yang mencakup pokok dan bunga akan membayar sekitar 1,93 juta won dengan suku bunga yang dikutip lebih rendah pada Januari, yakni 4,10%. Pada suku bunga 4,82%, cicilan bulanan naik menjadi lebih dari 2,10 juta won.
Peminjam yang masa awal suku bunga tetapnya berakhir menghadapi tekanan lain. Seorang peminjam berusia 40-an yang mengambil KPR sebesar 500 juta won pada Oktober 2021 mendapati suku bunganya berubah dari 3,6% menjadi 5,6% bulan ini. Cicilan bulanannya naik dari 2,27 juta won menjadi 2,79 juta won, menambah beban pengeluaran rumah tangga sebesar 520.000 won per bulan.
Bank mana saja yang sudah menembus 6%?
Rincian suku bunga bank per 16 Oktober menunjukkan kisaran gabungan KPR utama dengan suku bunga yang disesuaikan setiap enam bulan sebesar 4,36% hingga 6,48%. Rekapitulasi perbankan lain mencatat kisaran 4,82% hingga 6,25% dan menyebut empat bank memiliki suku bunga di atas 6%; rincian masing-masing bank mengidentifikasi tiga bank: KB Kookmin, Woori, dan NH NongHyup.
Woori menaikkan kisarannya dari 4,75% hingga 5,95% menjadi 5,00% hingga 6,20%. KB Kookmin menaikkan kisarannya dari 4,39% hingga 5,79% menjadi 4,64% hingga 6,04%. Kedua bank meneruskan kenaikan sebesar 0,25 poin persentase pada batas bawah dan atas kisaran suku bunga yang mereka tawarkan.
NH NongHyup menaikkan kisarannya dari 4,49% hingga 6,29% menjadi 4,68% hingga 6,48%, atau naik 0,19 poin persentase. Kisaran suku bunga yang ditawarkan Shinhan adalah 4,36% hingga 5,77%, sedangkan Hana sekitar 4,64% hingga 5,84%.
Peminjam mendapatkan suku bunga berbeda karena harga KPR menggabungkan acuan dengan biaya tambahan bank dan potongan yang berlaku. KPR variabel Hana yang relevan menggunakan imbal hasil obligasi bank dengan jatuh tempo enam bulan, bukan COFIX, sehingga penetapan harganya mengikuti acuan yang berbeda.
Apa yang berubah pada COFIX?
Federasi Bank Korea mengumumkan angka COFIX September pada 15 Oktober. Indeks yang didasarkan pada dana yang baru dihimpun naik dari 3,18% pada Agustus menjadi 3,43%. Ini merupakan kenaikan bulanan terbesar sejak November 2022, ketika indeks naik 0,36 poin persentase.
COFIX mengukur rata-rata tertimbang biaya dana yang dihimpun oleh delapan bank domestik. Bank-bank tersebut menghimpun dana melalui deposito, produk tabungan, dan obligasi bank, lalu menggunakannya untuk mendukung penyaluran pinjaman. Ketika mereka harus membayar lebih untuk menarik dana, indeks ini naik.
Indeks berdasarkan pendanaan baru merespons relatif cepat karena mengukur dana yang dihimpun selama bulan terakhir. Ukuran yang mencakup dana yang sudah tercatat di neraca bank bergerak lebih bertahap. Pada September, indeks berdasarkan saldo naik dari 3,05% menjadi 3,15%, sementara ukuran saldo yang lebih baru meningkat dari 2,71% menjadi 2,79%.
Rangkaian angka terbaru menunjukkan bagaimana tekanan ini berkembang:
- September 2025: COFIX berdasarkan dana yang baru dihimpun berada di 2,52%.
- Juni 2026: Indeks mencapai 3,05%.
- Juli dan Agustus 2026: Indeks berada di 3,18%.
- September 2026: Indeks naik menjadi 3,43%, meningkat 0,91 poin persentase dalam setahun.
- 15 Oktober: Federasi Bank Korea merilis angka September.
- 16 Oktober: KB Kookmin, Woori, dan NH NongHyup memberlakukan suku bunga lebih tinggi untuk KPR baru terkait.
Ukuran COFIX jangka pendek juga meningkat, dari 3,16% pada 30 September menjadi 3,32% pada 8 Oktober dan 3,43% pada 14 Oktober. Secara keseluruhan, berbagai ukuran ini menunjukkan kenaikan biaya pendanaan di sejumlah bagian sistem perbankan.
Mengapa deposito mendorong suku bunga pinjaman naik
Bank bersaing lebih agresif untuk mendapatkan deposito pada September karena pembayaran pajak perusahaan menarik dana perusahaan keluar dari sistem perbankan. Penawaran suku bunga deposito yang lebih tinggi membantu menarik tabungan rumah tangga, tetapi juga meningkatkan biaya dana yang tersedia untuk penyaluran pinjaman.
Deposito promosi berlanjut hingga Oktober. Shinhan meluncurkan produk pada 6 Oktober dengan bunga hingga 4,0%, dan NH NongHyup meluncurkan produk lain pada 13 Oktober dengan bunga hingga 3,9%. Nasabah yang memenuhi syarat tersebut dapat memperoleh bunga lebih besar, sedangkan peminjam dengan KPR yang mengikuti biaya pendanaan bank menghadapi tekanan kenaikan tagihan.
Imbal hasil obligasi bank juga meningkat. Imbal hasil obligasi bank berperingkat AAA dengan jatuh tempo satu tahun naik dari 3,755% pada 27 Agustus menjadi 4,033% pada 18 September. Angka ini turun menjadi 4,002% pada 15 Oktober, tetapi masih 0,247 poin persentase di atas angka Agustus.
Rata-rata suku bunga KPR baru dengan pembayaran pokok dan bunga secara berkala di lima bank besar naik dari 4,66% pada Juli menjadi 4,94% pada Agustus. Kenaikan 0,28 poin persentase ini membuat biaya pinjaman lebih tinggi bahkan sebelum penyesuaian COFIX terbaru.
Berapa tambahan yang harus dibayar rumah tangga?
Perubahan kecil pada suku bunga dapat menjadi beban tunai yang besar jika diterapkan pada KPR bernilai tinggi. Untuk saldo sebesar 249 juta won, kenaikan 0,23 poin persentase menambah sekitar 572.700 won bunga per tahun jika saldonya tidak berubah.
Pinjaman yang dicicil setiap bulan bekerja secara berbeda karena setiap pembayaran mencakup bunga dan mengurangi jumlah utang. Untuk KPR sebesar 400 juta won selama 30 tahun, kenaikan suku bunga dari 4,5% menjadi 6,0% meningkatkan cicilan bulanan dari sekitar 2,02 juta won menjadi 2,39 juta won. Tambahan dana yang dibutuhkan sekitar 370.000 won per bulan, atau 4,44 juta won per tahun, untuk membayar pokok dan bunga.
Peminjam yang cicilan bulanannya naik dari 2,27 juta won menjadi 2,79 juta won menghadapi kenaikan tahunan sebesar 6,24 juta won, sekitar 23% lebih tinggi dari sebelumnya. Rumah tangga harus menyediakan dana itu di samping pengeluaran rutin untuk makanan, transportasi, pendidikan, dan kebutuhan lainnya.
Keterbukaan informasi pinjaman rumah tangga Federasi Bank Korea menjelaskan bahwa suku bunga minimum dan maksimum yang dipublikasikan menggunakan asumsi standar: peringkat kredit 3, jangka waktu 30 tahun atau jangka waktu maksimum produk, serta pinjaman sebesar 200 juta won jika jumlah pinjaman memengaruhi penetapan suku bunga.
Federasi itu juga menyatakan bahwa contoh cicilan bulanan dan total biaya pinjaman mengasumsikan rata-rata suku bunga pinjaman bulan sebelumnya tetap berlaku sepanjang masa pinjaman. Pembayaran setiap peminjam bergantung pada kontrak aktual, saldo pinjaman, sisa jangka waktu, dan perubahan suku bunga di masa mendatang.
Mengapa pinjaman senilai 165 triliun won akan mengalami penyesuaian
Data Financial Supervisory Service mencakup KPR di 19 bank domestik, tidak termasuk produk KPR kebijakan. Data itu mengidentifikasi pinjaman senilai 165 triliun won yang dijadwalkan mengalami penyesuaian suku bunga pada kuartal keempat, termasuk pinjaman yang masa suku bunga tetap sebelumnya berakhir.
KPR yang disebut memiliki suku bunga tetap selama lima tahun dapat berubah harga setelah lima tahun tersebut. Bagi orang yang meminjam saat suku bunga rendah pada 2021, penyesuaian pada 2026 dapat menggantikan suku bunga awal yang terjangkau dengan suku bunga yang jauh lebih tinggi.
Angka rata-rata tertimbang Bank of Korea menunjukkan suku bunga KPR di bank penerima deposito sebesar 2,70% pada kuartal kedua 2021 dan 4,26% pada kuartal kedua 2026, atau selisih 1,56 poin persentase.
Perhitungan yang menyertai angka penyesuaian tersebut mengasumsikan bahwa seluruh pinjaman senilai 165 triliun won merupakan pinjaman dengan suku bunga yang disesuaikan setelah lima tahun, menggunakan skema cicilan bulanan tetap untuk pokok dan bunga selama 30 tahun. Dengan asumsi tersebut, tambahan beban pembayaran tahunan mencapai sekitar 1,7212 triliun won. Perkiraan ini merupakan skenario berdasarkan ketentuan pinjaman tersebut; pembayaran aktual akan berbeda-beda menurut kontrak.
Jadwal penyesuaian berlanjut jauh setelah Desember. KPR yang akan disesuaikan berjumlah 137,3 triliun won pada kuartal pertama 2027, 154,4 triliun won pada kuartal kedua, 127,7 triliun won pada kuartal ketiga, dan 143,5 triliun won pada kuartal keempat. Jumlah per kuartal tetap di atas 120 triliun won pada tahun-tahun berikutnya yang tercakup dalam data, mencapai antara 162,7 triliun won dan 169,9 triliun won selama 2030.
Pinjaman dengan suku bunga variabel masih banyak digunakan
Data Financial Supervisory Service menunjukkan bahwa KPR variabel mencapai 36,3 triliun won dari total pinjaman KPR baru perbankan sebesar 41,5 triliun won pada kuartal kedua, tidak termasuk KPR kebijakan. Porsinya mencapai 87,5%.
Dari seluruh KPR yang masih berjalan pada akhir kuartal tersebut, pinjaman variabel mencapai 497,1 triliun won dari total 767 triliun won, atau 64,8%. Dengan demikian, hampir dua pertiga saldo pinjaman yang masih berjalan terpapar perubahan suku bunga.
Ukuran pinjaman Agustus mencatat porsi KPR variabel di antara pinjaman baru sebesar 64,7%. Angka-angka tersebut mencakup periode dan kelompok peminjam yang berbeda, tetapi keduanya menunjukkan bahwa perubahan suku bunga berdampak pada sebagian besar pinjaman KPR.
Peminjam lama umumnya menghadapi suku bunga baru pada tanggal penyesuaian yang ditetapkan dalam kontrak. Seseorang dengan suku bunga yang berubah setiap enam bulan akan mengikuti jadwal berbeda dibandingkan peminjam yang masa suku bunga tetapnya selama lima tahun berakhir. Perubahan 16 Oktober langsung memengaruhi harga pinjaman baru terkait, sementara tagihan rumah tangga yang sudah berjalan berubah sesuai jadwal kontrak masing-masing.
Bisakah suku bunga tetap yang lebih panjang memberi perlindungan?
KPR dengan suku bunga tetap selama lima tahun juga semakin mahal. Rekapitulasi perbankan mencatat kisaran 5,23% hingga 6,61%, dibandingkan 4,48% hingga 4,86% pada akhir Januari. Produk-produk ini menggunakan imbal hasil obligasi bank sebagai acuan penetapan harga, sehingga peminjam baru terpapar pergerakan pasar sebelum suku bunganya dikunci.
Tantangan kebijakan adalah memperluas KPR dengan suku bunga tetap untuk jangka waktu yang jauh lebih panjang. Bank kerap menghimpun dana untuk jangka waktu relatif pendek. Menyalurkan dana itu sebagai pinjaman dengan suku bunga yang tidak berubah selama 20 atau 30 tahun menimbulkan risiko bahwa biaya pendanaan mereka sendiri akan naik sementara pendapatan dari KPR tetap sama.
Financial Services Commission menyampaikan kepada kantor Han Chang-min bahwa gugus tugas untuk KPR dengan suku bunga tetap jangka panjang tidak sedang beroperasi dan bahwa pembahasan internal masih berlangsung. Gugus tugas tersebut mengadakan rapat pertama pada 30 Mei tahun sebelumnya.
Studi Korea Institute of Finance yang ditugaskan oleh komisi memperkirakan bahwa deposito inti yang stabil dapat mendukung penggantian setidaknya 31,6 triliun won KPR yang ada dengan pinjaman bersuku bunga tetap jangka panjang. Deposito inti adalah dana yang cenderung tetap berada di bank sehingga menyediakan sumber pendanaan yang lebih dapat diandalkan.
Institut tersebut juga mengusulkan perluasan sekuritas berbasis KPR dan obligasi beragun aset. Sekuritas berbasis KPR menghimpun dana dengan menggunakan arus pembayaran KPR sebagai jaminan. Obligasi beragun aset memungkinkan bank meminjam dengan jaminan kumpulan aset, termasuk KPR, sementara bank tetap bertanggung jawab atas pembayarannya. Keduanya dapat membantu bank memperoleh pendanaan untuk jangka waktu lebih panjang.
Korea Housing Finance Corporation memberikan penjaminan pembayaran untuk obligasi beragun aset yang diterbitkan bank guna mendukung KPR bersuku bunga tetap jangka panjang. Hingga April, lembaga itu telah menandatangani perjanjian terkait dengan sembilan bank. Perluasan pendanaan tersebut akan memberi bank kapasitas lebih besar untuk menawarkan jangka waktu pembayaran yang lebih pasti kepada peminjam.
Apa yang mungkin terjadi dalam rapat kebijakan berikutnya?
Bank of Korea menaikkan suku bunga kebijakannya sebesar 0,25 poin persentase pada Juli dan Agustus, sehingga mencapai 3,00%. Harga konsumen September naik 2,9% dibandingkan setahun sebelumnya, melampaui target inflasi bank sebesar 2%. Di Amerika Serikat, inflasi September mencapai 3,7%, dibandingkan perkiraan 3,6%.
Kim Jung-sik, profesor emeritus ekonomi di Yonsei University, memperkirakan Bank of Korea akan kembali menaikkan suku bunga sebelum akhir tahun. Ia juga memperingatkan bahwa kenaikan berlebihan dapat memperburuk kesulitan keuangan dan mengguncang pasar saham serta properti.
Lee Min-hwan, profesor di departemen keuangan dan manajemen Inha University, mengatakan tekanan inflasi terkait perang dan kenaikan harga minyak dapat mengharuskan pengetatan lebih lanjut. Ia menilai batas atas suku bunga KPR variabel sebesar 7% pada akhir tahun merupakan kemungkinan yang besar.
Pada suku bunga 7%, bunga tahunan atas saldo tetap sebesar 300 juta won mencapai 21 juta won, dibandingkan 19,44 juta won pada suku bunga 6,48%. Selisihnya 1,56 juta won per tahun, atau rata-rata 130.000 won per bulan, belum termasuk pembayaran pokok.
Keputusan kebijakan berikutnya dijadwalkan pada Oktober dan November; tanggal pasti rapat tidak disebutkan. Kenaikan lebih lanjut belum diputuskan. Harga KPR juga akan bergantung pada persaingan deposito, imbal hasil obligasi, biaya tambahan dan potongan bank, sehingga kontrak setiap peminjam dan tanggal penyesuaian berikutnya menjadi faktor utama yang menentukan besaran dan waktu kenaikan.
Poin Utama
- COFIX September 2026 naik 0,25 poin persentase menjadi 3,43%, kenaikan bulanan terbesar sejak November 2022.
- Rincian suku bunga bank mencatat batas atas KPR variabel sebesar 6,48% untuk NH NongHyup, 6,20% untuk Woori, dan 6,04% untuk KB Kookmin.
- KPR perbankan senilai 165 triliun won dijadwalkan mengalami penyesuaian suku bunga pada kuartal keempat, tidak termasuk KPR kebijakan.
- Skenario yang mengasumsikan seluruh pinjaman tersebut disesuaikan setelah lima tahun memperkirakan tambahan beban pembayaran tahunan sekitar 1,72 triliun won.
- KPR variabel mencakup 64,8% saldo KPR perbankan yang masih berjalan pada akhir kuartal kedua.
- Keputusan kebijakan pada Oktober dan November, biaya pendanaan bank, serta tanggal yang tercantum dalam kontrak masing-masing akan menentukan perubahan berikutnya pada cicilan rumah tangga.