Hong Kong menetapkan target yang lebih mundur untuk mempercepat penyelesaian
Hong Kong Exchanges and Clearing Limited berencana mempersingkat siklus penyelesaian pasar tunainya menjadi satu hari kerja pada paruh kedua 2028. Target ini mundur dari usulan sebelumnya, yakni kuartal keempat 2027, agar pelaku pasar memiliki lebih banyak waktu untuk bersiap.
Daftar Isi
- Hong Kong menetapkan target yang lebih mundur untuk mempercepat penyelesaian
- Apa yang berubah ketika transaksi diselesaikan lebih cepat?
- Perkembangan jadwal
- Waktu pemrosesan lebih panjang dan perangkat penyelesaian baru
- Mengapa investor luar negeri menghadapi tenggat yang lebih ketat
- Kebutuhan investor ritel dan pialang yang lebih kecil
- Bank dan kelompok industri mengidentifikasi titik-titik tekanan praktis
- Stock Connect dan ETF memerlukan perubahan terkoordinasi
- Penyelarasan global membawa manfaat sekaligus lebih banyak pekerjaan
- Poin Utama
Kesimpulan konsultasi HKEX, yang diumumkan pada 16 Oktober 2026, didasarkan pada 109 tanggapan unik dari pialang, kustodian, manajer investasi, asosiasi industri, penyedia teknologi, investor, dan pemangku kepentingan lainnya. Secara umum, responden mendukung peralihan dari siklus T+2 saat ini ke T+1, sekaligus mengidentifikasi kebutuhan praktis terkait pendanaan, ketersediaan efek, otomatisasi, dan koordinasi.
Tanggal peluncuran pastinya belum ditetapkan. Implementasi bergantung pada persetujuan regulator dan kesiapan pasar. Pengujian industri dan penilaian kesiapan akan dilakukan sebelum peralihan.
Bagi investor, perubahan utamanya sederhana: dana hasil penjualan saham akan diterima satu hari kerja lebih cepat, sementara pembayaran untuk pembelian juga harus dilakukan satu hari kerja lebih cepat. Di balik perubahan sederhana itu, proses yang menghubungkan investor, pialang, bank, kustodian, dan lembaga kliring perlu dibangun ulang secara menyeluruh.
Chief Executive Officer HKEX Bonnie Y Chan menjelaskan manfaat yang diharapkan saat mengumumkan peta jalan tersebut:
Dengan mengurangi risiko penyelesaian, meningkatkan efisiensi modal, dan memperkuat ketahanan pasar, T+1 akan semakin meningkatkan daya tarik dan keterhubungan pasar Hong Kong, sekaligus menjaga agar infrastruktur kami selaras dengan perkembangan berkelanjutan pasar-pasar internasional utama.
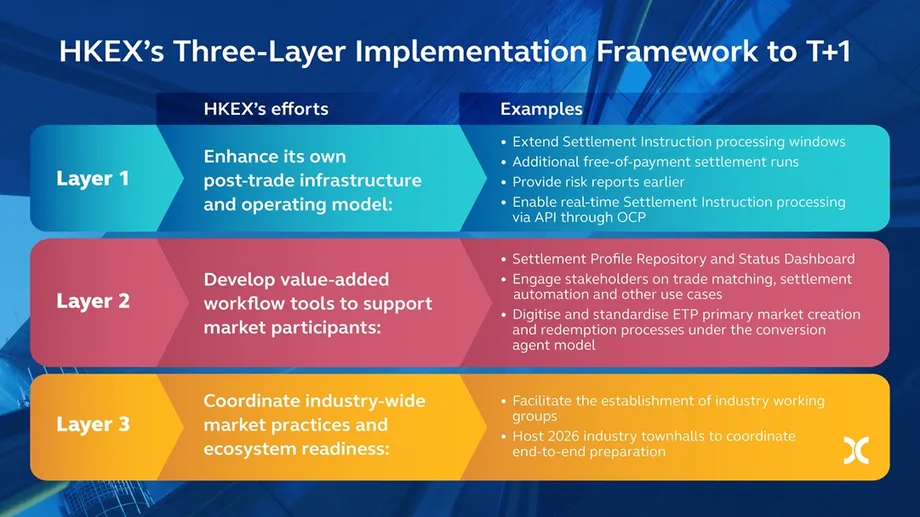
HKEX akan menggarap tiga bidang yang saling terkait: meningkatkan infrastrukturnya sendiri, membangun perangkat untuk memperbaiki alur kerja penyelesaian, dan mengoordinasikan pengaturan di seluruh industri. Transaksi Southbound Stock Connect, yang memungkinkan investor Daratan membeli efek Hong Kong yang memenuhi syarat, akan beralih ke T+1 bersama pasar lokal.
Apa yang berubah ketika transaksi diselesaikan lebih cepat?
Transaksi terjadi ketika pembeli dan penjual sepakat menukar efek dengan harga tertentu. Penyelesaian menuntaskan transaksi dengan menyerahkan efek dan uang. Huruf T berarti hari perdagangan; angka setelahnya menunjukkan berapa hari kerja kemudian penyelesaian dilakukan.
Pembelian yang dilakukan pada Senin saat ini diselesaikan pada Rabu, dengan asumsi tidak ada hari libur di antaranya. Dalam sistem T+1, penyelesaiannya dilakukan pada Selasa. Menurut makalah diskusi Juli 2025 HKEX, Hong Kong telah menerapkan T+2 sejak 1992.
HKEX berpendapat bahwa penyelesaian transaksi yang lebih cepat mengurangi nilai transaksi yang masih menunggu penyelesaian dan mempersingkat periode ketika masalah pembayaran atau penyerahan dapat muncul. Dana juga dapat lebih cepat kembali kepada investor, sementara perantara mungkin perlu menyediakan lebih sedikit agunan, yakni perlindungan finansial untuk menutup risiko yang belum terselesaikan.
Makalah diskusi tersebut mengutip laporan tentang penurunan 23% pada margin lembaga kliring di AS setelah peralihan Amerika ke T+1. Besarnya penghematan di Hong Kong akan bergantung pada pola perdagangan dan pengaturan risiko setempat. Efisiensi penyelesaian di Hong Kong sudah tinggi: makalah itu mencatat efisiensi harian rata-rata untuk posisi saham dalam Continuous Net Settlement sebesar 99,88% hingga 99,95% selama 2024.
Perkembangan jadwal
HKEX memulai pembahasan formal pada Juli 2025 dan menerbitkan konsultasi terperinci pada April 2026. Makalah konsultasi April 2026 mengusulkan implementasi pada kuartal keempat 2027, dengan waktu sekitar 15 bulan setelah spesifikasi terperinci diterbitkan.
Target yang lebih mundur mencerminkan permintaan agar waktu persiapan diperpanjang. Urutan jadwal kini memadukan penyediaan infrastruktur, pengembangan sistem peserta, dan pengujian:
- 16 Juli 2025: HKEX menerbitkan makalah diskusi, dengan batas akhir tanggapan pada 1 September.
- April 2026: HKEX mengadakan konsultasi mengenai model operasional dan jadwal, dengan batas penyampaian tanggapan pada 18 Mei.
- 16 Oktober 2026: HKEX mengumumkan kesimpulan konsultasi dan target pada paruh kedua 2028.
- Sepanjang 2026: Pertemuan umum industri dan kegiatan kelompok kerja direncanakan untuk menjelaskan pengaturan dan mengoordinasikan persiapan.
- Paruh pertama 2027: Peta jalan menjadwalkan penyediaan antarmuka dan fungsi Orion Cash Platform untuk instruksi penyelesaian secara waktu nyata.
- Paruh kedua 2027: Peserta dijadwalkan mengembangkan dan menyiapkan sistem mereka.
- Paruh pertama 2028: Peserta dijadwalkan melakukan pengujian sendiri.
- Paruh kedua 2028: HKEX menargetkan peralihan, dengan mempertimbangkan kesiapan dan persetujuan.
Proses diskusi sebelumnya menerima lebih dari 60 tanggapan formal. Sebanyak 109 tanggapan unik merujuk pada konsultasi berikutnya, yang meminta pandangan mengenai usulan yang lebih terperinci.
Waktu pemrosesan lebih panjang dan perangkat penyelesaian baru
Tahap pertama implementasi HKEX mengubah infrastruktur yang digunakan setelah perdagangan. Langkah yang direncanakan mencakup perpanjangan waktu pemrosesan instruksi penyelesaian, penambahan pemindahan efek tanpa pembayaran terkait, laporan risiko yang lebih awal, serta pembaruan melalui antarmuka pemrograman aplikasi atau API. API memungkinkan sistem komputer bertukar informasi secara otomatis.
Orion Cash Platform akan mendukung pemasukan instruksi, pembaruan status, dan pencocokan secara waktu nyata. Pencocokan memastikan para pihak menyepakati rincian yang diperlukan untuk menyelesaikan pemindahan. Menemukan ketidaksesuaian lebih awal memberi perusahaan waktu lebih banyak untuk memperbaikinya sebelum penyelesaian.
Jadwal tambahan penyelesaian tanpa pembayaran akan mendukung persiapan pada pukul 20.00 dan 22.00 pada hari perdagangan serta pukul 08.00 pada hari kerja berikutnya, waktu Hong Kong. Jadwal ini memungkinkan efek berpindah di luar jam pembayaran uang reguler, sebelum siklus penyelesaian normal.
Usulan April mempertahankan empat siklus penyelesaian reguler pada pukul 10.30, 12.00, 14.00, dan 15.45. Usulan itu juga menetapkan penerbitan Final Clearing Statement pada pukul 20.00 di hari perdagangan, alih-alih pukul 14.00 pada hari kerja berikutnya, sehingga peserta kliring bisa lebih cepat mengonfirmasi posisi mereka.
Usulan yang sama memperpanjang waktu pemasukan instruksi hingga pukul 22.00 dan pencocokan hingga pukul 21.30 pada hari perdagangan, dibandingkan dengan batas waktu saat ini, masing-masing pukul 19.00 dan 18.00. Waktu terperinci itu mengacu pada usulan April; peta jalan Oktober berkomitmen menyempurnakan model operasional dan memberikan spesifikasi teknis lebih lanjut.
Tahap kedua implementasi HKEX mencakup Settlement Profile Repository dan Status Dashboard. Standing Settlement Instructions, yang sering disingkat SSI, memuat rincian berulang mengenai tujuan penyerahan efek atau uang. Instruksi yang terpelihara dengan lebih baik dan tampilan progres bersama diharapkan membantu perusahaan lebih cepat menemukan kesalahan dan pemindahan yang belum selesai.
Mengapa investor luar negeri menghadapi tenggat yang lebih ketat
Menurut makalah konsultasi April, investor institusional global menyumbang lebih dari 60% omzet pasar tunai Hong Kong. Peran mereka menjadikan zona waktu sebagai persoalan desain utama, bukan sekadar masalah bagi sekelompok kecil nasabah luar negeri.
Di luar periode waktu musim panas, Hong Kong 13 jam lebih cepat daripada Pantai Timur AS dan 16 jam lebih cepat daripada Pantai Barat, menurut makalah Juli 2025. Karena itu, pekerjaan yang diselesaikan setelah sesi perdagangan Hong Kong mungkin perlu ditangani sebelum hari kerja normal di AS dimulai.
HKEX menyebut kebutuhan praktis bagi sebagian perusahaan internasional sebagai jadwal T+0 untuk pendanaan, alokasi, dan konfirmasi. Alokasi berarti membagi transaksi besar ke berbagai dana investasi atau rekening yang terkait. Konfirmasi memeriksa kesesuaian rincian yang disepakati. Kedua tahap tersebut harus selesai cukup awal agar efek dan uang yang tepat dapat diserahkan untuk penyelesaian.
Sejumlah perusahaan di Pantai Barat Amerika Utara mungkin perlu menyiagakan staf pada Minggu sore untuk menyelesaikan pengecualian sebelum penyelesaian hari Senin di Hong Kong. Komunikasi otomatis dapat menjaga pemrosesan rutin tetap berjalan di luar jam kerja, sementara staf menangani masalah yang membutuhkan keputusan.
Konversi mata uang menambah tenggat lain. Makalah diskusi HKEX mencatat bahwa banyak transaksi valuta asing yang melibatkan dolar Hong Kong dan renminbi lepas pantai biasanya diselesaikan setelah dua hari kerja. Investor yang membeli efek dengan penyelesaian satu hari kerja harus mengatur pendanaan mata uang agar tiba tepat waktu.
Ketidaksesuaian juga dapat muncul antara pasar. Investor yang menjual efek di pasar T+2 dan membeli di pasar T+1 perlu membayar pembelian satu hari kerja sebelum menerima hasil penjualan. Ini menimbulkan kesenjangan pendanaan semalam, sehingga investor perlu memiliki kas yang tersedia atau pembiayaan sementara.
Kebutuhan investor ritel dan pialang yang lebih kecil
Menurut HKEX, investor ritel yang memiliki dana cukup di rekening sebelum berdagang kemungkinan hanya akan mengalami sedikit perubahan dalam pendanaan pembelian. Nasabah yang membayar setelah memasukkan pesanan akan memiliki waktu lebih singkat untuk mentransfer uang. Penjual akan menerima hasil penjualan satu hari kerja lebih cepat.
Cek kertas memerlukan perhatian khusus. Makalah April menyebutkan bahwa cek harus disetorkan pada hari perdagangan sebelum batas waktu bank terkait, karena cek kertas yang disetorkan diselesaikan pada hari kerja berikutnya. Karena itu, tenggat pendanaan pialang dan jam pemrosesan bank akan berpengaruh bagi nasabah yang mengandalkan metode tersebut.
Pelaksana Tugas Sekretaris Jasa Keuangan dan Perbendaharaan Hong Kong Joseph Chan membahas persiapan dalam jawaban kepada Dewan Legislatif pada 7 Oktober. Ia mengatakan HKEX akan mempertimbangkan kebutuhan praktis pialang kecil dan menengah dalam menetapkan jadwal implementasi, serta menyediakan waktu yang memadai untuk persiapan dan pengujian.
Tanggapan pemerintah menyebut spesifikasi teknis, panduan operasional, pengarahan, standardisasi, dan dukungan pengujian. Disebutkan pula bahwa HKEX dan Investor and Financial Education Council akan didorong untuk memperkuat edukasi publik mengenai pendanaan serta perubahan lain terkait perdagangan dan penyelesaian.
Pialang yang lebih kecil perlu menilai lebih dari sekadar perangkat lunak. Mereka membutuhkan staf yang mampu menangani instruksi terlambat, prosedur untuk mengidentifikasi kekurangan dana nasabah, serta hubungan yang andal dengan bank dan kustodian. Siklus yang lebih pendek menyisakan lebih sedikit waktu untuk memperbaiki kesalahan yang sama seperti saat ini.
Bank dan kelompok industri mengidentifikasi titik-titik tekanan praktis
Otoritas Moneter Hong Kong mulai mendesak bank untuk bersiap pada Agustus 2025. Dalam surat kesiapan perbankan yang ditandatangani Carmen Chu, Direktur Eksekutif Pengawasan Perbankan, disebutkan bahwa banyak lembaga berizin menganggap diri mereka telah siap berkat pengalaman di pasar T+1 atau T+0 luar negeri.
Meski demikian, HKMA meminta bank menilai operasional, likuiditas, pendanaan, dan layanan nasabah, terutama bagi investor internasional. Bank diharapkan mengalokasikan sumber daya jika diperlukan, bekerja sama dengan penyedia layanan dan vendor sistem, serta berpartisipasi dalam pengujian industri.
Hong Kong Securities & Futures Professionals Association mendukung target awal kuartal keempat 2027 dalam tanggapan resmi atas konsultasi tertanggal 18 Mei 2026. Tanggapan yang ditandatangani Ketua Mofiz Chan itu merekomendasikan sedikitnya dua simulasi pasar pada awal 2027 yang mencakup operasi normal dan kondisi tertekan.
Asosiasi itu juga memperingatkan bahwa perpanjangan jam operasional sistem tidak akan menghilangkan keterlambatan jika instruksi tetap disampaikan secara manual melalui beberapa lapis kustodian. Investasi internasional dapat melibatkan manajer dana, kustodian global, kustodian lokal, dan pialang, yang masing-masing memeriksa dan meneruskan informasi.
Rekomendasi asosiasi mencakup penerbitan standar teknis lebih awal, survei kesiapan berkala, pelatihan, dan pengendalian data penyelesaian yang lebih kuat. Tahap ketiga dalam peta jalan Oktober menangani koordinasi industri melalui kelompok kerja yang mengkaji pinjam-meminjam efek, pendanaan, likuiditas, valuta asing, dan hari libur mata uang. Hal-hal tersebut merupakan ketergantungan yang tidak dapat diselesaikan hanya dengan peningkatan sistem bursa.
Stock Connect dan ETF memerlukan perubahan terkoordinasi
Southbound Stock Connect akan mengikuti peralihan Hong Kong ke T+1. HKEX akan bekerja sama dengan China Securities Depository and Clearing Corporation dan pemangku kepentingan lainnya dalam proses peralihan. Menurut makalah diskusi, perdagangan Southbound mencakup 23% omzet Hong Kong pada paruh pertama 2025.
Northbound Stock Connect, yang memungkinkan investor memperdagangkan efek Daratan melalui Hong Kong, tetap mengikuti pengaturan penyelesaian Daratan. Usulan April juga mengecualikan penawaran umum perdana serta penerbitan dan penyelesaian akhir produk terstruktur dari perubahan umum ke T+1.
Dana yang diperdagangkan di bursa atau ETF memerlukan koordinasi tambahan karena perdagangan unitnya terkait dengan penciptaan dan penebusan unit tersebut. Penciptaan menambah unit ETF, sedangkan penebusan menguranginya, melalui pengaturan yang melibatkan dealer peserta serta aset atau kas dana.
Produk yang diperdagangkan di bursa mencakup 16% omzet pasar tunai Hong Kong pada paruh pertama 2025. HKEX berencana membangun platform ETP untuk mendigitalisasi dan menstandardisasi penciptaan dan penebusan ETF dengan model agen konversi, sehingga pasar tersebut dapat menyesuaikan diri seiring perdagangan bursa biasa.
Makalah konsultasi April menyebutkan bahwa penyelesaian pasar primer ETF sebaiknya diselaraskan dengan T+1 jika memungkinkan, atau disesuaikan sedekat mungkin. Model dalam makalah diskusi Juli 2025 mengecualikan penciptaan dan penebusan di pasar primer dari cakupan umumnya; usulan berikutnya menetapkan sasaran penyelarasan khusus untuk kegiatan ini.
ETF yang memegang aset luar negeri dapat menghadapi perbedaan waktu penyelesaian antara unitnya dan investasi yang mendasarinya. Keterlambatan penyerahan sebagian keranjang aset dapat menunda penciptaan, sehingga pembuat pasar kekurangan unit untuk menyelesaikan penjualan. Pinjam-meminjam efek menghadapi tekanan serupa karena saham yang diminta kembali harus dikembalikan dalam jangka waktu lebih singkat.
Penyelarasan global membawa manfaat sekaligus lebih banyak pekerjaan
India menyelesaikan peralihan bertahap ke T+1 pada 27 Januari 2023. Amerika Serikat dan berbagai pasar di kawasan Amerika menyusul pada 28 Mei 2024. Dalam konsultasi April, HKEX mencantumkan 11 Oktober 2027 sebagai tanggal peralihan yang direncanakan untuk Uni Eropa dan Wilayah Ekonomi Eropa, Inggris, serta Swiss.
Target Hong Kong yang direvisi menempatkan peralihannya setelah rencana Eropa tersebut. Waktu persiapan tambahan itu harus mengakomodasi perusahaan internasional yang menangani perubahan pasar di beberapa wilayah, sementara pialang, bank, dan penyedia teknologi lokal juga menyesuaikan sistem masing-masing.
Chief Executive Officer Securities and Futures Commission Julia Leung juga menyerukan otomatisasi yang lebih luas dan proses operasional yang lebih kuat seiring Hong Kong bergerak menuju T+1. Secara terpisah, Hong Kong tengah mengkaji perpanjangan jam perdagangan, dimulai dari derivatif. Usulan T+1 April tidak mengubah pemasukan pesanan, jam perdagangan, maupun eksekusi transaksi.
Usulan penyesuaian lainnya mencakup peristiwa perusahaan dan administrasi. Makalah April akan memajukan tanggal saat saham mulai diperdagangkan tanpa hak tertentu, seperti dividen, ke tanggal registrasi terakhir atau tanggal pencatatan yang berlaku. Makalah itu juga mengusulkan agar pengajuan formulir SD-1 dan pembayaran bea meterai dimajukan satu hari kerja.
Dengan demikian, peta jalan HKEX menggabungkan dua tujuan: mengurangi waktu transaksi berada dalam status belum selesai dan memastikan setiap peserta dapat menuntaskan pekerjaan yang diperlukan dalam jangka waktu yang lebih singkat. Targetnya adalah paruh kedua 2028; kesiapan akan ditentukan oleh sistem, pengaturan pendanaan, instruksi yang akurat, dan pengujian yang terkoordinasi.
Poin Utama
- HKEX menargetkan penyelesaian pasar tunai T+1 pada paruh kedua 2028, lebih mundur daripada usulan awalnya untuk kuartal keempat 2027.
- Konsultasi menerima 109 tanggapan unik dan mendapati dukungan luas terhadap penyelesaian yang lebih cepat.
- Pembeli perlu membayar satu hari kerja lebih cepat, sedangkan penjual akan menerima hasil penjualan satu hari kerja lebih cepat.
- Perubahan yang direncanakan mencakup infrastruktur, perangkat data penyelesaian, alur kerja ETF, dan koordinasi industri.
- Southbound Stock Connect akan beralih bersama Hong Kong; perdagangan Northbound tetap mengikuti pengaturan Daratan.
- Tanggal peluncuran pastinya bergantung pada persetujuan regulator dan kesiapan pasar. Pengujian dan penilaian kesiapan akan dilakukan sebelum implementasi.