Laba meningkat, ekspektasi pasar makin tinggi
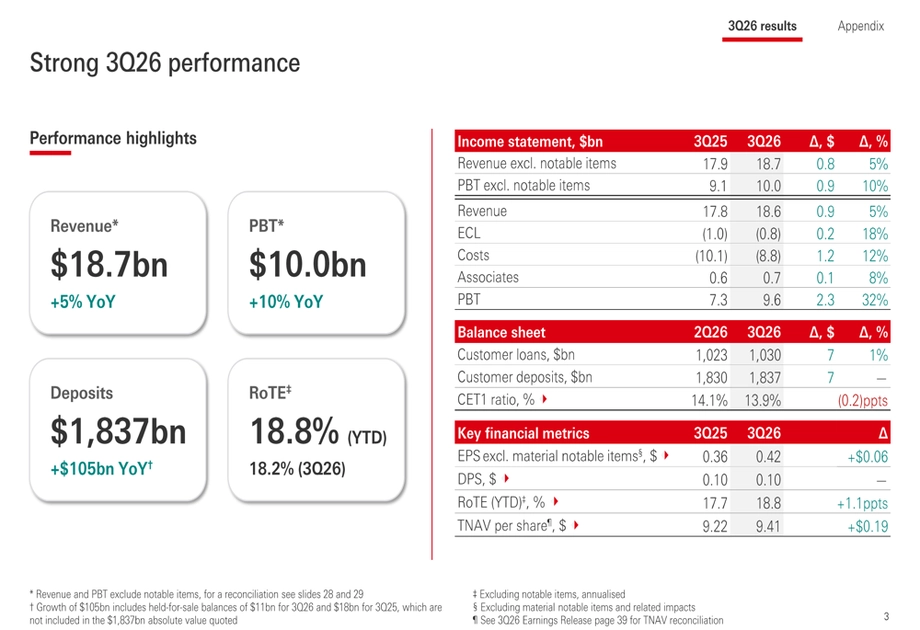
HSBC melaporkan laba sebelum pajak kuartal ketiga sebesar $9,632 miliar pada 27 Oktober 2026, naik 32% dibandingkan setahun sebelumnya, serta mengumumkan rencana pembelian kembali saham hingga $1 miliar. Namun, investor tetap melepas saham tersebut setelah pendapatan tidak memenuhi ekspektasi, bank mempertahankan proyeksi pendapatan bunga dan ukuran permodalan utama turun di bawah kisaran target jangka menengahnya.
Daftar Isi
- Laba meningkat, ekspektasi pasar makin tinggi
- Faktor pendorong kenaikan laba 32%
- Pentingnya prospek pendapatan bunga
- Buyback dengan ruang permodalan yang lebih sempit
- Aturan modal baru berpotensi memberi ruang pada 2027
- Arus dana kekayaan Asia memperkuat sumber pendapatan lain
- Kerugian kredit menurun, tetapi biaya tetap perlu dikendalikan
- Penjualan aset mengubah struktur grup
- Alasan pemegang saham tetap berhati-hati
- Poin-Poin Utama
Bank yang berkantor pusat di London itu menetapkan dividen interim ketiga sebesar $0,10 per saham. Program pembelian kembali yang direncanakan ini menyusul buyback senilai $1 miliar yang telah rampung dan diumumkan bersamaan dengan hasil interim. Program baru tersebut diperkirakan selesai sebelum HSBC menerbitkan hasil setahun penuh 2026.
Pendapatan naik 5% menjadi $18,62 miliar, dibandingkan konsensus analis sebesar $18,93 miliar yang dihimpun bank. Laba sebelum pajak sedikit di bawah konsensus $9,69 miliar. Kekurangan pendapatan sekitar $310 juta, atau sekitar 1,6%, sedangkan selisih laba sekitar $58 juta, atau 0,6%.
Pengumuman rapat hasil keuangan HSBC yang dirilis melalui London Stock Exchange pada 27 Oktober dengan nomor RNS 6044A, menyebut Group Chief Financial Officer Pam Kaur sebagai pembicara dalam paparan kepada investor dan analis. Pengumuman itu mencatat aset grup sebesar $3,445 triliun per 30 September, dengan kegiatan operasional di 56 negara dan wilayah.
Laporan Hasil Keuangan HSBC Holdings plc resmi untuk 3Q26 memuat tabel keuangan berjudul "Hasil yang dilaporkan dan dalam mata uang konstan". Dalam tabel tersebut, "Laba sebelum pajak" yang dilaporkan mencapai $9.632 juta untuk kuartal tersebut dan $29.154 juta untuk sembilan bulan pertama, sedangkan "Pendapatan" yang dilaporkan masing-masing sebesar $18.620 juta dan $56.362 juta.
Isu utama bagi pemegang saham adalah kesenjangan antara perbaikan hasil tahunan dan ekspektasi untuk tahap pertumbuhan berikutnya. Laba diuntungkan oleh tidak berulangnya beban hukum besar, sementara bank menghadapi margin bunga yang makin ketat dan ruang permodalan yang lebih terbatas dibandingkan akhir Juni.
Faktor pendorong kenaikan laba 32%
Perbandingan laba HSBC sangat diuntungkan oleh provisi hukum sebesar $1,4 miliar yang dibukukan pada kuartal ketiga 2025 dan tidak berulang tahun ini. Provisi adalah dana yang disisihkan untuk biaya yang diperkirakan akan timbul. Ketika beban besar tidak muncul lagi dalam perbandingan, laba tahunan dapat meningkat tajam meski pertumbuhan bisnis yang mendasarinya lebih lambat.
Biaya operasional turun 12% menjadi $8,8 miliar, terutama karena provisi hukum tersebut tidak berulang. Di luar pos-pos khusus, biaya meningkat akibat inflasi dan belanja teknologi.
Ukuran laba sebelum pajak HSBC yang tidak memasukkan pos-pos khusus dan menggunakan nilai tukar konstan naik sekitar $900 juta menjadi $10 miliar. Perbandingan dengan mata uang konstan menggunakan nilai tukar tetap agar perubahan nilai mata uang tidak mengaburkan perubahan kinerja bisnis.
Perbandingan kuartalannya lebih lemah. Laba sebelum pajak yang dilaporkan turun 5,1% dari kuartal kedua, sementara laba yang diatribusikan kepada pemegang saham biasa mencapai $7,09 miliar, naik 45,5% dibandingkan setahun sebelumnya tetapi turun sekitar 7,8% dari kuartal sebelumnya. Dengan demikian, pertumbuhan tahunan dan perlambatan kuartalan tampak bersamaan dalam hasil tersebut.
Pentingnya prospek pendapatan bunga
HSBC mempertahankan proyeksi pendapatan bunga bersih perbankan pada 2026 sebesar setidaknya $46 miliar. Investor memperkirakan manajemen akan menaikkan proyeksi itu untuk ketiga kalinya, sehingga panduan yang tidak berubah menjadi sumber kekecewaan.
Pendapatan bunga bersih perbankan naik 5% menjadi $11,66 miliar pada kuartal tersebut. Ukuran pendapatan bunga bersih grup yang dilaporkan secara terpisah mencapai $9,3 miliar, naik 6%. Keduanya menggambarkan pendapatan terkait bunga, tetapi menggunakan definisi pelaporan berbeda dan harus dibandingkan secara konsisten antarperiode.
Secara umum, pendapatan bunga bersih adalah selisih antara bunga yang diperoleh dari pinjaman dan aset lain dengan bunga yang dibayarkan atas simpanan dan sumber pendanaan lainnya. Pertumbuhan simpanan membantu HSBC, demikian pula penempatan kembali dana lindung nilai struktural dengan imbal hasil lebih tinggi. Lindung nilai tersebut menggunakan kontrak keuangan untuk menstabilkan pendapatan bunga dari waktu ke waktu.
Margin bunga bersih, yang mengukur pendapatan bunga relatif terhadap aset penghasil bunga, tercatat 1,57%. Angka ini tidak berubah dibandingkan setahun sebelumnya, tetapi turun lima basis poin dari kuartal kedua. Satu basis poin adalah seperseratus poin persentase, sehingga penurunan kuartalan itu setara dengan 0,05 poin persentase.
Persaingan memperebutkan simpanan di Hong Kong menambah tekanan. Nasabah yang memindahkan uang dari rekening giro ke deposito berjangka dapat memperoleh bunga lebih tinggi, tetapi simpanan tersebut menambah biaya bagi bank. HSBC berhasil menghimpun dana sekaligus harus membayar lebih untuk mempertahankan sebagian simpanan.
Buyback dengan ruang permodalan yang lebih sempit
Rasio modal ekuitas biasa tingkat 1 HSBC, yang dikenal sebagai CET1, turun menjadi 13,9% pada akhir September dari 14,1% pada akhir Juni. Rasio ini mengukur modal berkualitas tertinggi milik bank dibandingkan aset yang telah disesuaikan berdasarkan risiko. Pinjaman berisiko lebih tinggi membutuhkan dukungan modal yang lebih besar dibandingkan aset yang lebih aman.
Bank mengaitkan penurunan tersebut dengan kenaikan aset tertimbang menurut risiko, nilai wajar instrumen utang yang lebih rendah, serta buyback yang diumumkan bersama hasil interim. Target CET1 jangka menengah tetap 14% hingga 14,5%, sehingga rasio September berada 0,1 poin persentase di bawah batas bawah kisaran tersebut.
Kaur mengatakan pembelian kembali saham senilai $1 miliar layak dilakukan dengan CET1 sekitar 14%, dengan mempertimbangkan perkiraan pembentukan modal dan prioritas penggunaan modal bank. Buyback mengembalikan dana dengan membeli saham sehingga jumlah saham beredar berkurang. Dividen dibayarkan langsung kepada pemegang saham.
Nilai yang diusulkan itu melampaui perkiraan $500 juta dari sejumlah perusahaan pialang. Namun, jumlahnya lebih rendah dibandingkan buyback senilai $2 miliar hingga $3 miliar yang diumumkan setiap kuartal selama 2024 dan paruh pertama 2025. Program baru ini berkisar antara sepertiga hingga setengah dari jumlah sebelumnya. Karena itu, nilainya bisa melampaui sebagian perkiraan jangka pendek tetapi tetap mengecewakan investor yang terbiasa dengan pengembalian lebih besar.
Aturan modal baru berpotensi memberi ruang pada 2027
HSBC memperkirakan standar final Basel 3.1 dapat meningkatkan rasio CET1 sebesar 40 hingga 50 basis poin mulai 1 Januari 2027, berdasarkan pemodelan terbaru. Standar Basel menetapkan prinsip internasional tentang cara bank menghitung dan memegang modal untuk menanggung risiko keuangan.
Kaur menjelaskan perkiraan dampaknya dalam konferensi telepon hasil keuangan pada 27 Oktober 2026, yakni paparan terekam bagi analis dan investor yang dijadwalkan pada pukul 07.45 GMT:
Hari ini, kami menyampaikan perkiraan dampak Basel 3.1 sebesar 40 hingga 50 basis poin, yang akan berlaku mulai 1 Januari 2027.
Kenaikan sebesar itu setara dengan 0,4 hingga 0,5 poin persentase, dibandingkan penurunan 0,2 poin persentase pada rasio HSBC selama kuartal ketiga. Perkiraan tersebut masih dalam peninjauan, dan rasio aktual pada Januari juga akan mencerminkan perubahan bisnis, laba, dan distribusi modal sebelum waktu itu.
HSBC mempertahankan target pembayaran dividen sebesar 50% berdasarkan basis targetnya. Manajemen harus menyeimbangkan pembayaran dan buyback tersebut dengan kebutuhan modal untuk penyaluran pinjaman, investasi, serta perlindungan terhadap kerugian.
Arus dana kekayaan Asia memperkuat sumber pendapatan lain
HSBC menghimpun dana baru bersih sebesar $38 miliar ke bisnis pengelolaan kekayaan di Asia pada kuartal ketiga, sehingga arus masuk selama sembilan bulan pertama melampaui $95 miliar. Dana baru bersih mengukur dana yang dibawa masuk oleh nasabah setelah memperhitungkan penarikan, bukan keuntungan akibat kenaikan harga investasi.
Kaur menyampaikan angka tersebut dalam konferensi telepon hasil keuangan:
Arus masuk dana baru bersih bisnis pengelolaan kekayaan di Asia sebesar $38 miliar pada kuartal ini membuat arus masuk sejak awal tahun melampaui $95 miliar.
Bank juga mencatat pendapatan biaya yang lebih tinggi pada bisnis perbankan korporasi dan institusi serta pengelolaan kekayaan. Biaya dari produk investasi dan layanan keuangan menjadi sumber pendapatan lain di samping pendapatan bunga, sehingga arus masuk dari Asia penting saat persaingan simpanan menekan margin.
Kaur mengatakan keempat lini bisnis mencatat pertumbuhan simpanan dan masing-masing menghasilkan imbal hasil tahunan atas ekuitas berwujud di atas 17%, tidak termasuk pos-pos khusus. Imbal hasil atas ekuitas berwujud membandingkan laba dengan modal pemegang saham setelah aset tak berwujud seperti goodwill dikeluarkan. Ukuran ini membantu investor menilai laba yang dihasilkan bank dari modal tersebut.
Imbal hasil tahunan HSBC atas rata-rata ekuitas berwujud untuk kuartal tersebut adalah 17,7%, dibandingkan 12,3% setahun sebelumnya. Imbal hasil untuk sembilan bulan pertama mencapai 18,8%. Grup mempertahankan target setidaknya 17% untuk 2026 hingga 2028, tidak termasuk pos-pos khusus.
Kerugian kredit menurun, tetapi biaya tetap perlu dikendalikan
HSBC membukukan kerugian kredit ekspektasian sebesar $830 juta pada kuartal tersebut, turun 17% dibandingkan setahun sebelumnya. Beban ini merupakan perkiraan dana yang mungkin hilang ketika peminjam tidak dapat melunasi utangnya.
Penurunan tersebut mencakup pengurangan provisi sebesar $100 juta untuk eksposur properti komersial Hong Kong tahap 3, serta provisi yang lebih rendah di Inggris dan Meksiko. Tahap 3 merujuk pada pinjaman yang telah menunjukkan bukti penurunan kualitas kredit. Berkurangnya beban membantu laba, tetapi bank tetap harus mengelola risiko terkait properti.
HSBC mempertahankan panduan kerugian kredit ekspektasian 2026 sekitar 45 basis poin dari rata-rata pinjaman bruto. Bank juga mempertahankan target pertumbuhan biaya operasional sekitar 1% berdasarkan basis targetnya.
Kaur mengaitkan pengendalian biaya dengan penghematan dari penyederhanaan organisasi. Belanja teknologi dan inflasi terus meningkatkan biaya yang mendasarinya, sementara kinerja bisnis yang lebih kuat dapat mendorong tambahan imbalan berbasis kinerja dan sedikit kenaikan pertumbuhan biaya. Potensi pengurangan tenaga kerja di divisi pengelolaan kekayaan Inggris terkait penggunaan kecerdasan buatan yang lebih luas juga tengah dipertimbangkan, tetapi belum ada jumlah posisi atau jadwal yang dipastikan.
Penjualan aset mengubah struktur grup
HSBC menyelesaikan penjualan bisnisnya di Uruguay dan mengumumkan rencana menjual bisnis asuransi jiwa di Singapura, portofolio pinjaman perumahan dan pribadi di Australia, serta bisnis perbankan ritel di Mesir. Bank juga memulai peninjauan strategis atas perbankan ritel dan perbankan lokal bagi usaha kecil dan menengah di Turki.
Transaksi tersebut mencakup sejumlah kegiatan berbeda, bukan penarikan dari satu wilayah saja. Langkah ini mengubah penempatan modal dan fokus manajemen HSBC, sementara grup terus berinvestasi di bidang pertumbuhan, termasuk pengelolaan kekayaan di Asia.
Group Chief Executive Georges Elhedery mengatakan bank akan memperkuat bisnis dengan menyederhanakan organisasi, berinvestasi untuk pertumbuhan, dan memberikan imbal hasil kepada pemegang saham. HSBC juga mempertahankan ambisi untuk mencatat pertumbuhan pendapatan setiap tahun hingga 2028, dengan pertumbuhan 5% pada 2028 dibandingkan 2027, tidak termasuk pos-pos khusus dan dengan menggunakan nilai tukar konstan.
Urutan hasil, perdagangan pasar, dan perubahan permodalan mendatang adalah sebagai berikut:
- 30 September 2026: HSBC menutup kuartal dengan rasio CET1 sebesar 13,9% dan aset senilai $3,445 triliun.
- 27 Oktober 2026: Bank merilis hasil kuartal ketiga, menetapkan dividen $0,10, dan mengumumkan buyback hingga $1 miliar.
- 2 November 2026: Saham HSBC di Hong Kong diperdagangkan pada HK$132,40, turun 2,43% selama sesi perdagangan.
- 1 Januari 2027: Tanggal mulai berlakunya perkiraan manfaat modal Basel 3.1 bagi HSBC.
- Sebelum hasil setahun penuh 2026 diterbitkan: HSBC memperkirakan program buyback baru akan selesai. Tidak ada tanggal penerbitan hasil yang ditetapkan secara spesifik.
Alasan pemegang saham tetap berhati-hati
Saham HSBC di London turun 6,5% pada awal perdagangan Eropa setelah hasil diumumkan. Saham di Hong Kong turun 2,95% dalam catatan perdagangan sebelumnya, dan penurunan makin dalam selama sesi perdagangan saat hasil dirilis. Tekanan jual berlanjut hingga 2 November.
Reaksi pasar mencerminkan beberapa tekanan yang muncul bersamaan: pendapatan di bawah konsensus, panduan pendapatan bunga perbankan yang tidak berubah, margin bunga kuartalan yang menyempit, serta rasio modal di bawah kisaran target bank. Goldman Sachs kemudian menurunkan proyeksi laba dan memangkas target harga saham HSBC di Hong Kong dari HK$192 menjadi HK$188, dengan alasan prospek pendapatan bunga yang lebih hati-hati.
Dengan demikian, HSBC memasuki kuartal terakhir dengan pertumbuhan laba tahunan yang kuat dan arus masuk dana pengelolaan kekayaan Asia yang besar, tetapi investor menginginkan pertumbuhan pendapatan yang lebih cepat dan kapasitas pengembalian modal yang lebih besar. Tantangan berikutnya adalah apakah bank mampu mencatat pendapatan bunga bersih perbankan setidaknya $46 miliar, menjaga pertumbuhan biaya mendekati target, dan memperkuat modal sembari menyelesaikan buyback.
Poin-Poin Utama
- Laba sebelum pajak kuartal ketiga naik 32% menjadi $9,632 miliar, tetapi turun 5,1% dibandingkan kuartal sebelumnya.
- Pendapatan mencapai $18,62 miliar, di bawah konsensus analis sebesar $18,93 miliar.
- HSBC menetapkan dividen $0,10 dan berencana membeli kembali saham hingga $1 miliar.
- Rasio modal CET1 turun menjadi 13,9%, di bawah kisaran target jangka menengah sebesar 14% hingga 14,5%.
- Perubahan Basel 3.1 dapat menambah 40 hingga 50 basis poin pada rasio modal mulai Januari 2027.
- Arus masuk dana baru bersih pengelolaan kekayaan Asia mencapai $38 miliar pada kuartal tersebut dan lebih dari $95 miliar selama sembilan bulan pertama.
- HSBC mempertahankan proyeksi pendapatan bunga bersih perbankan 2026 setidaknya $46 miliar dan target profitabilitas untuk 2026 hingga 2028.