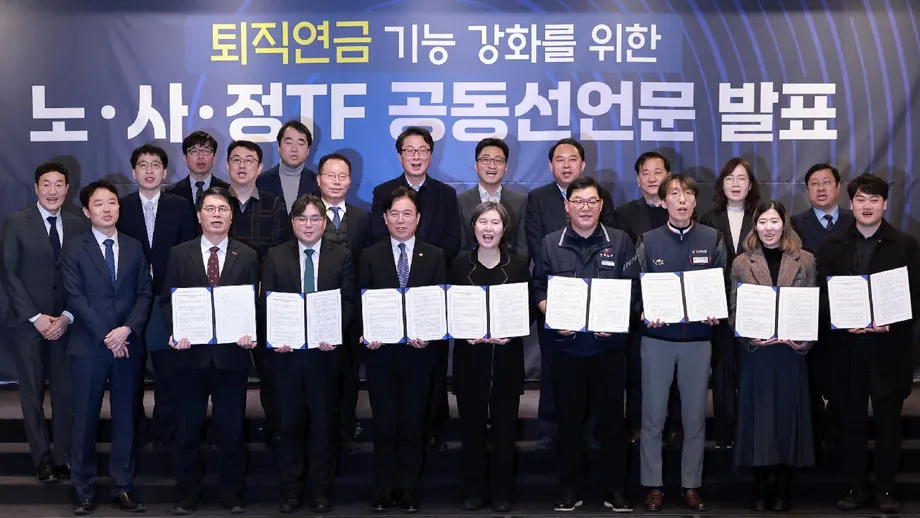
Perombakan tabungan pensiun menyasar tunjangan yang belum dibayar dan imbal hasil yang rendah
Korea Selatan berencana mewajibkan pemberi kerja menyimpan dana tunjangan pensiun di luar perusahaan mereka, dimulai dari tempat kerja yang mempekerjakan sedikitnya 100 orang pada 2028 dan mencakup perusahaan terkecil pada 2030. Perubahan ini akan melindungi tunjangan yang diperoleh setelah aturan mulai berlaku di tiap tempat kerja dengan menempatkan dana tersebut di lembaga eksternal sebelum karyawan meninggalkan pekerjaannya.
Daftar Isi
- Perombakan tabungan pensiun menyasar tunjangan yang belum dibayar dan imbal hasil yang rendah
- Tempat kerja mana yang harus mematuhi aturan, dan kapan?
- Bagaimana pemerintah akan menindak iuran yang tidak dibayarkan
- Dukungan yang akan diterima usaha kecil
- Mengapa pemerintah menginginkan dana pensiun profesional
- Tiga jenis dana dengan aturan bagi wali amanat
- Imbal hasil yang lebih tinggi tetap disertai risiko investasi
- Pilihan investasi dan pengungkapan informasi penyedia akan berubah
- Pembayaran pensiun rutin dapat menjadi pilihan bawaan
- Pengelolaan dana publik dan perluasan cakupan masih menunggu keputusan
- Poin Utama
Kementerian Ketenagakerjaan dan Tenaga Kerja serta Partai Demokrat yang berkuasa membahas Rencana Peningkatan Fungsi Pensiun setelah berkonsultasi dengan kelompok buruh dan dunia usaha. Usulan mereka menangani dua masalah: pekerja kehilangan pembayaran pensiun ketika pemberi kerja tidak mampu membayar, serta tabungan pensiun menghasilkan imbal hasil investasi yang relatif rendah.
Tunjangan pensiun yang belum dibayar mencapai 822,9 miliar won tahun lalu, atau 41,1% dari seluruh upah yang belum dibayar. Sementara itu, aset pensiun tercatat sebesar 501,4 triliun won pada akhir tahun lalu, tetapi hanya 26% tempat kerja yang telah mengadopsi sistem pensiun yang diperkenalkan pada 2005.
Pemerintah juga ingin wali amanat profesional mengelola tabungan pensiun gabungan melalui dana baru. Pengaturan tersebut akan tersedia bagi pensiun iuran pasti dan rekening pensiun individu, yang umumnya disebut IRP. Pekerja dapat mengakses portofolio yang dikelola secara profesional, sementara keuntungan dan kerugian investasi tetap menjadi tanggungan mereka.
Menteri Ketenagakerjaan Kim Young-hoon menggambarkan rencana itu sebagai kesepakatan di antara kelompok-kelompok yang terlibat dalam penyusunannya:
hasil kesepakatan antara buruh, pengusaha, dan pemerintah
Pemerintah dan partai yang berkuasa berniat menyiapkan amendemen Undang-Undang Jaminan Tunjangan Pensiun Karyawan pada November dan mengupayakan pengesahannya pada Desember. Persetujuan parlemen akan menjadikan jadwal dan aturan operasional yang diusulkan sebagai kewajiban hukum. Bagi pemberi kerja, perubahan utamanya adalah kewajiban mendanai tunjangan pensiun mendatang secara berkala, alih-alih mencari dana saat pekerja keluar.
Tempat kerja mana yang harus mematuhi aturan, dan kapan?
Jadwal yang diusulkan memberi waktu lebih panjang bagi pemberi kerja yang lebih kecil untuk bersiap. Pendanaan eksternal berarti memindahkan dana pensiun ke skema pensiun di luar perusahaan, sehingga terpisah dari kas operasional pemberi kerja.
- Februari: Buruh, pengusaha, dan pemerintah menyepakati arah reformasi pensiun dalam deklarasi bersama.
- November: Pemerintah berencana menyiapkan rancangan undang-undang untuk menetapkan langkah-langkah tersebut.
- Desember: Menteri Ketenagakerjaan menargetkan pengesahan dalam sidang paripurna Majelis Nasional.
- 2028: Pendanaan eksternal akan diwajibkan bagi tempat kerja dengan sedikitnya 100 karyawan.
- 2029: Tempat kerja dengan 10 hingga 99 karyawan akan mulai tercakup.
- 2030: Kewajiban tersebut akan diperluas ke tempat kerja dengan kurang dari 10 karyawan.
Kewajiban ini akan berlaku untuk masa kerja sejak aturan mulai diberlakukan di masing-masing tempat kerja. Berdasarkan ketentuan ini, pemberi kerja tidak diwajibkan memindahkan dana ke rekening eksternal untuk masa kerja yang telah dijalani sebelum tanggal tersebut. Karena itu, tunjangan seorang pekerja dapat mencakup masa sebelumnya yang mengikuti pengaturan lama dan masa berikutnya yang tercakup dalam pendanaan eksternal wajib.
Tempat kerja yang tidak mengadopsi pensiun setelah tenggat waktunya akan secara otomatis terdaftar dalam Dana Pensiun Usaha Kecil dan Menengah. Mereka akan menerima pemberitahuan iuran, dengan sanksi administratif, termasuk denda, jika terus menolak membayar.
Bagaimana pemerintah akan menindak iuran yang tidak dibayarkan
Kementerian berencana memperluas inspeksi terhadap pemberi kerja yang tidak menyetorkan iuran eksternal sebagaimana diwajibkan. Tujuannya adalah menemukan kekurangan dana saat pekerja masih bekerja, bukan setelah mereka pensiun atau perusahaan bangkrut.
Pensiun manfaat pasti menjanjikan tunjangan yang dihitung berdasarkan aturan program, sehingga pemberi kerja bertanggung jawab memastikan pendanaannya memadai. Berdasarkan usulan tersebut, perusahaan dengan pendanaan di bawah 95% dari jumlah minimum yang diwajibkan harus menutup setidaknya 33% dari kekurangan itu dalam waktu satu tahun. Pelanggaran dapat dikenai denda hingga 10 juta won.
Pensiun iuran pasti memiliki mekanisme berbeda: pemberi kerja menyetorkan dana ke rekening, dan saldo akhirnya bergantung pada iuran serta kinerja investasi. Pemberi kerja akan memiliki kewajiban baru untuk memberikan informasi upah, sehingga pihak berwenang dapat memeriksa apakah pembayaran yang diwajibkan telah dilakukan.
Dukungan yang akan diterima usaha kecil
Usaha dengan kurang dari 30 karyawan akan dikenai biaya pensiun paling rendah menurut rencana tersebut. Pemerintah juga mengusulkan penggantian proses adopsi pensiun yang ada, yang melibatkan pengajuan dan peninjauan oleh regulator, dengan kontrak untuk mengurangi pekerjaan administratif.
Pemberi kerja yang mengadopsi program pensiun sebelum undang-undang berlaku dapat menerima dukungan sebesar 10% dari iuran bagi pekerja yang berpenghasilan kurang dari 130% upah minimum. Anggaran yang diusulkan untuk dukungan adopsi dini ini adalah 6 miliar won tahun depan.
Perusahaan dengan kurang dari 50 karyawan yang baru mengadopsi program pensiun juga dapat memenuhi syarat untuk menerima dukungan sebesar dua poin persentase dari bunga pinjaman setelah satu bulan. Pemerintah mengalokasikan 6,2 miliar won untuk langkah ini dalam usulan anggaran tahun depan, sehingga total anggaran untuk dua skema dukungan yang diusulkan mencapai 12,2 miliar won.
Federasi Perusahaan Korea, organisasi pemberi kerja, mendukung tujuan melindungi tunjangan pensiun, tetapi menginginkan penerapannya mempertimbangkan kapasitas keuangan dan administratif usaha kecil dan mikro. Bagi pemberi kerja tersebut, iuran pensiun rutin akan menjadi kebutuhan arus kas berkelanjutan, berdampingan dengan upah dan pengeluaran lainnya.
Mengapa pemerintah menginginkan dana pensiun profesional
Aset pensiun diproyeksikan melampaui 1.000 triliun won pada 2040, hampir dua kali lipat dari 501,4 triliun won yang tercatat pada akhir tahun lalu. Pemerintah ingin kumpulan tabungan yang terus bertambah itu memberikan lebih banyak pendapatan pensiun melalui pengelolaan profesional dan partisipasi yang lebih luas.
Pensiun menghasilkan imbal hasil 6,47% tahun lalu, dibandingkan dengan 18,82% untuk Pensiun Nasional, 17,2% untuk pensiun pegawai pemerintah, dan 18,9% untuk pensiun guru sekolah swasta. Selisih imbal hasil antara pensiun dan Pensiun Nasional mencapai 12,35 poin persentase. Komposisi investasi dan tingkat paparan terhadap risiko pasar pada tiap sistem memengaruhi imbal hasilnya.
Target yang dinyatakan pemerintah adalah menaikkan rasio penggantian pendapatan pensiun dari sekitar 13% ke kisaran 20%. Rasio penggantian menggambarkan seberapa besar pendapatan seseorang sebelum pensiun yang digantikan oleh pensiun. Pencapaian target tersebut akan bergantung pada iuran, hasil investasi, dan cara pekerja menerima tabungan mereka.
Dalam model dana yang diusulkan, wali amanat profesional akan menggabungkan dan mengelola aset para peserta. Tempat kerja dapat menerapkannya dengan persetujuan perwakilan karyawan dan prosedur lain yang diwajibkan. Pengaturan kontrak yang sudah ada dan pengaturan dana dapat berjalan berdampingan di tempat kerja yang sama, dan pemberi kerja dapat menawarkan lebih dari satu dana.
Tiga jenis dana dengan aturan bagi wali amanat
Usulan tersebut akan menciptakan tiga jalur pengelolaan dana. Bank, perusahaan sekuritas, dan perusahaan asuransi dapat mendirikan perusahaan wali amanat komersial, sendiri-sendiri atau bersama-sama, untuk melayani beberapa tempat kerja. Kelompok pemberi kerja atau organisasi buruh dan pengusaha tingkat nasional dapat mendirikan wali amanat nirlaba. Lembaga publik dapat mengelola dana yang terbuka bagi tempat kerja yang memenuhi syarat.
Jalur publik mencakup perluasan Blue Seed, dana pensiun yang dikelola oleh Layanan Kompensasi dan Kesejahteraan Pekerja Korea. Tahun depan, aksesnya akan diperluas ke tempat kerja dengan hingga 100 karyawan, lalu menjadi hingga 300 karyawan pada 2028.
Wali amanat lembaga keuangan harus memiliki modal minimum 12 miliar won dan tujuh staf inti untuk fungsi seperti pengendalian internal. Mereka yang mengelola investasi secara langsung harus memiliki tambahan lima hingga delapan tenaga profesional investasi. Tahap perizinan awal yang diikuti persetujuan akhir akan memungkinkan pihak berwenang menilai pemohon sebelum mereka mulai beroperasi.
Aturan tata kelola yang diusulkan mencakup sedikitnya empat direktur independen dan sedikitnya dua direktur yang direkomendasikan peserta untuk wali amanat lembaga keuangan. Dana konsorsium pada umumnya akan memiliki keterwakilan buruh dan pengusaha yang setara. Wali amanat juga harus menyisihkan 0,25% aset untuk risiko operasional dan menggunakan organisasi eksternal untuk penyimpanan aset serta evaluasi kinerja.
Kepentingan peserta akan diutamakan menurut undang-undang, dengan tanggung jawab ganti rugi bagi wali amanat yang melanggar kewajibannya. Untuk menghindari tanggung jawab, wali amanat harus membuktikan tidak adanya kesengajaan atau kelalaian. Kementerian ketenagakerjaan dan otoritas keuangan akan mengoordinasikan pengawasan, sementara kementerian menangani sanksi.
Imbal hasil yang lebih tinggi tetap disertai risiko investasi
Federasi Perusahaan Korea menyerukan agar perluasan dana yang dikelola secara profesional disertai perlindungan. Kekhawatirannya adalah pekerja menanggung dampak keuangan ketika investasi naik atau turun.
Federasi tersebut menjelaskan posisinya dalam pernyataan yang menanggapi rencana itu:
Berbeda dengan pensiun nasional yang pembayarannya dijamin oleh negara, keuntungan dan kerugian dari pensiun berbasis dana sepenuhnya menjadi tanggungan peserta, bergantung pada kinerja investasi,
Bagi pekerja dalam dana iuran pasti, pengelolaan profesional mengubah pihak yang mengambil keputusan investasi. Jumlah yang tersedia saat pensiun tetap bergantung pada dana yang masuk ke rekening dan kinerja investasinya. Karena itu, kualifikasi wali amanat, pengawasan independen, dan akuntabilitas sama pentingnya dengan upaya meningkatkan imbal hasil.
Pilihan investasi dan pengungkapan informasi penyedia akan berubah
Pemerintah berencana menaikkan secara bertahap batas 70% saat ini untuk aset berisiko dalam IRP. Pemerintah juga akan memperluas jenis investasi yang memenuhi syarat untuk IRP dan pensiun iuran pasti, termasuk rekening pengelolaan investasi dan surat berharga yang diterbitkan, sehingga peserta memiliki lebih banyak pilihan untuk tabungan mereka.
Pemberitahuan opsi bawaan akan diberikan dua minggu sebelum produk investasi jatuh tempo, bukan empat minggu setelahnya. Opsi bawaan menyediakan jalur investasi yang telah ditentukan ketika peserta tidak menentukan pilihan secara aktif. Pemberitahuan lebih awal ditujukan untuk mengurangi waktu dana mengendap dalam bentuk tunai atau instrumen serupa setelah suatu produk berakhir.
Rencana tersebut juga menyerukan penghapusan produk berimbal hasil rendah dari opsi bawaan. Penilaian penyedia pensiun akan lebih berfokus pada imbal hasil numerik dan ukuran yang memperhitungkan tingkat risiko investasi yang diambil untuk menghasilkannya.
Peringkat dan informasi kinerja semua penyedia akan diungkapkan, menggantikan praktik yang hanya memublikasikan 10% penyedia teratas. Pekerja dan pemberi kerja akan memiliki gambaran yang lebih luas tentang kinerja penyedia saat memilih tempat untuk menempatkan tabungan pensiun.
Pembayaran pensiun rutin dapat menjadi pilihan bawaan
Pemerintah sedang mempertimbangkan agar tunjangan pensiun dibayarkan sebagai pensiun berkala, kecuali penerima secara khusus meminta pembayaran sekaligus. Dengan demikian, pilihan awal akan mengarah pada pendapatan rutin, tetapi opsi untuk menerima seluruh dana sekaligus tetap tersedia.
Saat ini, sebagian besar pensiunan menerima tunjangan mereka sekaligus. Pemerintah ingin mengubah pola tersebut seiring upayanya meningkatkan peran pensiun kerja bersama Pensiun Nasional. Pembayaran rutin membagi tabungan pensiun dari waktu ke waktu, sedangkan pembayaran sekaligus menempatkan seluruh saldo langsung dalam kendali penerima.
Aturan yang memperbolehkan penarikan dini tidak akan berubah. Pekerja tetap dapat menggunakan penarikan yang memenuhi syarat untuk kebutuhan seperti membeli rumah atau menyediakan uang jaminan jeonse, yakni uang jaminan sewa besar yang dapat dikembalikan dan digunakan dalam banyak kontrak sewa di Korea Selatan.
Sebaliknya, pemerintah akan mengupayakan undang-undang untuk menaikkan batas pinjaman dengan jaminan aset pensiun dari 50% menjadi 70%. Meminjam dengan jaminan tabungan menjadi alternatif penarikan, meski pekerja harus menanggung biaya pembayaran kembali dan bunga. Pihak berwenang juga sedang mempertimbangkan dukungan pajak untuk mendorong masyarakat terus menabung bagi masa pensiun dalam jangka waktu lebih panjang.
Pengelolaan dana publik dan perluasan cakupan masih menunggu keputusan
Kemungkinan Layanan Pensiun Nasional ikut mengelola dana baru tersebut belum diputuskan dan akan dibahas di Majelis Nasional. Buruh, dunia usaha, pemerintah, dan para ahli berbeda pendapat mengenai perannya, sehingga masalah ini belum termasuk bagian usulan yang telah disepakati.
Federasi Perusahaan Korea berpendapat bahwa keikutsertaan Layanan Pensiun Nasional di pasar yang sudah dilayani penyedia swasta dan Blue Seed dapat mengaburkan peran pensiun publik dan swasta serta melemahkan persaingan yang adil. Rencana pemerintah juga tidak mencakup pendirian lembaga pensiun terpisah.
Pekerja dengan masa kerja kurang dari satu tahun dan mereka yang bekerja kurang dari 15 jam per minggu merupakan bagian lain dari pembahasan reformasi yang belum tuntas. Kementerian dan Institut Tenaga Kerja Korea sedang mengkaji pengaturan tunjangan pensiun mereka serta kemungkinan cakupan wajib. Dewan Ekonomi, Sosial, dan Ketenagakerjaan memulai pembahasan mengenai isu terkait pada Juni.
Bagi pekerja yang sudah tercakup dalam aturan tunjangan pensiun, prioritas legislasi saat ini adalah jadwal pendanaan eksternal, penegakan kewajiban iuran yang lebih kuat, dan sistem wali amanat baru. Bagi pemberi kerja, masa persiapan dan dukungan keuangan yang diusulkan akan menentukan seberapa cepat mereka perlu mengubah penggajian, kontrak pensiun, dan perencanaan kas.
Poin Utama
- Pendanaan eksternal wajib akan dimulai pada 2028 untuk tempat kerja dengan sedikitnya 100 karyawan dan mencakup semua ukuran tempat kerja pada 2030.
- Kewajiban tersebut berlaku untuk masa kerja setelah tanggal penerapan di tiap tempat kerja, tanpa kewajiban pendanaan retroaktif untuk masa kerja sebelumnya.
- Tunjangan pensiun yang belum dibayar berjumlah 822,9 miliar won tahun lalu, atau 41,1% dari seluruh upah yang belum dibayar.
- Wali amanat profesional akan mengelola dana baru untuk pensiun iuran pasti dan IRP, dengan keuntungan dan kerugian investasi menjadi tanggungan peserta.
- Dukungan yang diusulkan untuk adopsi dini dan bunga pinjaman berjumlah 12,2 miliar won dalam anggaran tahun depan.
- Pemerintah menargetkan penyusunan rancangan undang-undang pada November dan pengesahannya pada Desember.
- Keikutsertaan Layanan Pensiun Nasional serta cakupan bagi pekerja dengan masa kerja singkat atau jam kerja sangat pendek masih menunggu keputusan lebih lanjut.