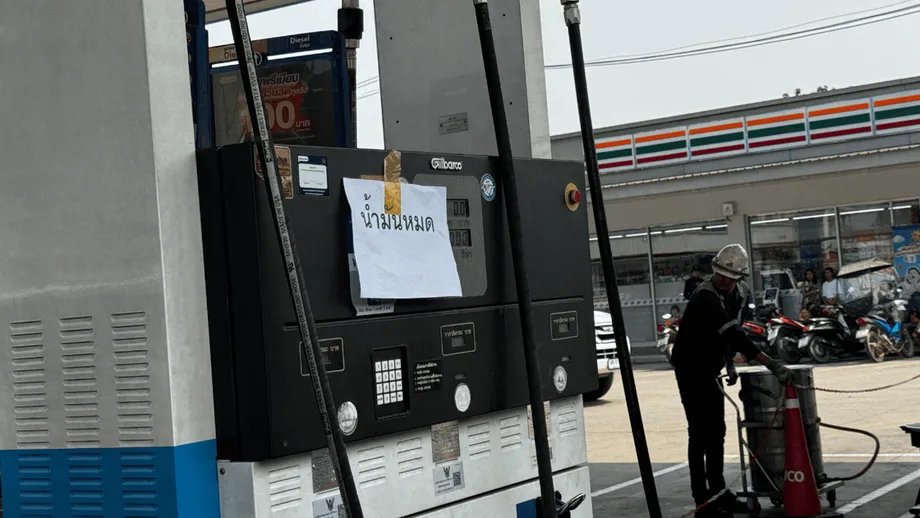
Bantalan keuangan tipis di tengah kenaikan biaya energi
Rumah tangga Thailand yang berpenghasilan tidak lebih dari 24.000 baht per bulan mencakup 57,2% dari seluruh rumah tangga di negara itu. Menurut Krungsri Research, rumah tangga berutang hanya memiliki sisa kurang dari 500 baht setiap bulan setelah membayar pengeluaran dan cicilan utang. Kenaikan biaya bahan bakar, pangan, dan transportasi mengancam menghabiskan bantalan keuangan yang tipis itu sekaligus membahayakan sebagian pekerjaan mereka.
Daftar Isi
- Bantalan keuangan tipis di tengah kenaikan biaya energi
- Tiga kelompok dengan tingkat perlindungan berbeda
- Bagaimana harga bahan bakar memengaruhi biaya makan
- Pekerjaan juga dapat tertekan
- Gambaran dari survei nasional
- Kondisi keuangan rentan sudah ada sebelum lonjakan energi
- Kekhawatiran publik dan linimasa energi
- Bantuan sekarang, pendapatan yang lebih kuat dalam jangka panjang
- Poin Utama
Tekanan tersebut terlihat dalam angka pengeluaran periode Januari hingga September 2026. Kantor Kebijakan dan Strategi Perdagangan Kementerian Perdagangan, atau TPSO, mencatat rata-rata pengeluaran rumah tangga sebesar 21.217 baht per bulan, naik 326 baht dibandingkan periode yang sama pada 2025. Transportasi dan komunikasi menyumbang 228 baht dari kenaikan tersebut, atau sekitar 70% dari total kenaikan.
Pasar energi menambah tekanan pada Oktober. Pembaruan pasar Kementerian Energi untuk 20 Oktober mencatat harga acuan gas alam cair (LNG) spot Asia sebesar $29,89 per juta British thermal unit dan minyak mentah Dubai sebesar $107,90 per barel. Thailand mengimpor energi dan menggunakan gas alam sebagai bahan bakar utama untuk menghasilkan listrik, sehingga harga internasional menjadi perhatian bagi tagihan rumah tangga maupun biaya bisnis.
Penilaian Krungsri menunjukkan mengapa dampaknya dapat menyebar secara tidak merata. Rumah tangga yang lebih makmur mungkin awalnya membayar lebih karena mereka mengeluarkan lebih banyak uang untuk bahan bakar kendaraan. Keluarga berpenghasilan rendah semakin terdampak ketika kenaikan biaya energi merambat ke harga bahan makanan, hidangan siap saji, dan kebutuhan lain. Ruang mereka untuk mengurangi pengeluaran lebih sempit, dan banyak yang bekerja di sektor tempat perusahaan mungkin merespons dengan memangkas jam kerja, upah, atau tenaga kerja.
Tiga kelompok dengan tingkat perlindungan berbeda
Krungsri menggunakan survei rumah tangga Kantor Statistik Nasional yang mencakup periode 2015 hingga 2025 untuk menilai pengeluaran, keamanan kerja, cadangan keuangan, dan utang. Klasifikasinya menggunakan pendapatan rumah tangga pada 2025:
- Rumah tangga dengan kondisi keuangan rentan berpenghasilan hingga 24.000 baht per bulan, dengan rata-rata 14.464 baht. Kelompok ini mencakup 57,2% rumah tangga.
- Kelompok menengah berpenghasilan antara 24.001 dan 51.657 baht per bulan, dengan rata-rata 34.173 baht. Kelompok ini mencakup 32,1% rumah tangga.
- Rumah tangga dengan kondisi keuangan kuat berpenghasilan sedikitnya 51.658 baht per bulan, dengan rata-rata 84.745 baht. Kelompok ini mencakup 10,7% rumah tangga.
Utang sangat memengaruhi kondisi di dalam kelompok-kelompok tersebut. Rumah tangga rentan tanpa utang memiliki sisa sekitar 1.300 baht setiap bulan. Mereka yang berutang memiliki sisa kurang dari 500 baht. Rumah tangga dengan kondisi keuangan kuat memiliki surplus bulanan sekitar 30.000 hingga 35.000 baht, sehingga jauh lebih mampu menanggung kenaikan tagihan.
Kelompok menengah memiliki sejumlah cadangan untuk menghadapi gangguan sementara, meskipun pembayaran utang dapat membatasi akses terhadap uang tunai. Bagi rumah tangga rentan, utang yang belum lunas mencapai 2,7 kali aset keuangan mereka. Keluarga dalam kondisi itu dapat dengan cepat dihadapkan pada pilihan antara menguras tabungan, menjual aset, atau kembali berutang ketika biaya kebutuhan pokok meningkat.
Bagaimana harga bahan bakar memengaruhi biaya makan
Pangan, utilitas, dan bahan bakar secara bersama-sama menyerap 53,4% pengeluaran rumah tangga rentan, dibandingkan 47,2% pada kelompok menengah. Pengeluaran ini sulit ditunda: orang tetap membutuhkan makanan, listrik, dan transportasi untuk bekerja.
Krungsri mengkaji skenario kenaikan harga sebesar 10% pada ketiga kategori tersebut. Jika keluarga membeli jumlah yang sama dan harga lainnya tidak berubah, total pengeluaran kelompok rentan akan naik sekitar 5,34%, dibandingkan 4,72% untuk kelompok menengah. Ini merupakan perhitungan berdasarkan porsi pengeluaran, dengan kenaikan 10% sebagai skenario, bukan prakiraan.
Minyak memengaruhi anggaran rumah tangga melalui beberapa jalur. Pengemudi membayar lebih mahal di SPBU, sementara operator transportasi menghadapi biaya lebih tinggi untuk mengangkut penumpang dan barang. Produsen serta penjual makanan kemudian dapat menaikkan harga untuk menutup biaya pengiriman, memasak, dan pengemasan. Pupuk, nafta, dan bahan baku petrokimia juga menjadi jalur lain yang menyalurkan kenaikan biaya energi ke sektor pertanian dan manufaktur.
Angka TPSO menunjukkan pengeluaran untuk makanan siap saji naik menjadi 3.528 baht per bulan pada Januari hingga September 2026, dari 3.435 baht setahun sebelumnya. Makanan dan minuman nonalkohol tetap menjadi kategori terbesar, yakni 8.342 baht, naik 118 baht. Pengeluaran untuk transportasi dan komunikasi mencapai 4.895 baht, atau 23,07% dari total pengeluaran.
Sebaliknya, pengeluaran untuk perumahan turun 17 baht menjadi 5.117 baht per bulan, sebagian karena biaya listrik lebih rendah. Tagihan energi rumah tangga dapat berubah dengan kecepatan berbeda karena kontrak, tarif, dan kebijakan pemerintah memengaruhi seberapa cepat harga internasional diteruskan kepada konsumen.
Pekerjaan juga dapat tertekan
Krungsri menemukan bahwa 51,1% rumah tangga rentan memiliki anggota keluarga yang bekerja di sektor konstruksi, perdagangan grosir dan eceran, pertanian, akomodasi, atau jasa makanan. Sektor-sektor ini sensitif terhadap kenaikan biaya input dan melemahnya belanja konsumen.
Restoran yang menghadapi kenaikan harga bahan bakar untuk memasak, bahan makanan, dan pengiriman mungkin menaikkan harga menu. Jika pelanggan kemudian mengurangi pembelian makanan, bisnis itu mungkin memangkas jam kerja staf. Dengan demikian, rumah tangga dapat menghadapi biaya hidup yang lebih tinggi sekaligus pendapatan yang lebih rendah.
Hanya 24,3% rumah tangga dengan kondisi keuangan kuat yang memiliki anggota keluarga bekerja di sektor-sektor rentan tersebut. Sekitar 40,7% memiliki anggota keluarga yang bekerja di sektor-sektor yang dinilai Krungsri lebih stabil, termasuk administrasi publik, pendidikan, layanan kesehatan, jasa profesional, keuangan, dan asuransi.
Pertumbuhan pendapatan hanya memberi perlindungan terbatas. Penilaian Krungsri menemukan bahwa pendapatan nominal, yakni jumlah yang diterima sebelum disesuaikan dengan inflasi, rata-rata turun pada kelompok dengan kondisi keuangan terkuat selama satu dekade terakhir dan hanya tumbuh tipis pada kelompok menengah. Inflasi rata-rata sekitar 1% per tahun semakin menggerus daya beli.
Kelompok rentan mencatat pertumbuhan pendapatan nominal yang lebih cepat, sebagian berkat bantuan pemerintah. Porsi bantuan tersebut meningkat dari 3,6% pendapatan kelompok itu pada 2015 menjadi 5,6% pada 2025. Tanpa memperhitungkan bantuan tersebut, pendapatan hanya tumbuh rata-rata 1,7% per tahun.
Gambaran dari survei nasional
Ringkasan survei rumah tangga Kantor Statistik Nasional mencatat rata-rata pendapatan rumah tangga sebesar 28.151 baht per bulan pada paruh pertama 2025, sementara pengeluaran mencapai 21.984 baht. Pengeluaran menyerap 78,1% pendapatan.
Selisih kedua angka rata-rata tersebut adalah 6.167 baht per bulan. Angka Krungsri untuk kelompok rentan menunjukkan betapa lebih sempitnya ruang yang dimiliki banyak keluarga setelah membayar pengeluaran dan cicilan utang. Rata-rata nasional menggabungkan rumah tangga dengan tingkat pendapatan, aset, dan kewajiban yang sangat berbeda.
Kantor Statistik Nasional mencatat 40,7% rumah tangga memiliki utang. Rata-rata utang seluruh rumah tangga, termasuk yang tidak memiliki pinjaman, adalah 144.871 baht. Sebanyak 109.628 baht dikategorikan sebagai pinjaman untuk keperluan rumah tangga, seperti konsumsi, perumahan, dan pendidikan. Di antara rumah tangga yang berutang, 92,7% hanya meminjam melalui jalur formal, 5,1% hanya melalui jalur informal, dan 2,2% melalui keduanya.
Pendapatan rutin per orang naik dari 10.765 baht per bulan pada 2023 menjadi 11.246 baht pada paruh pertama 2025. Ukuran ketimpangan pendapatan dalam survei tersebut, yaitu koefisien Gini, turun dari 0,285 menjadi 0,260. Angka yang lebih rendah berarti pendapatan terdistribusi lebih merata. Porsi kelompok berpendapatan terendah naik dari 8,7% menjadi 9,9%, sementara porsi kelompok berpendapatan tertinggi turun dari 40,0% menjadi 38,6%.
Angka Kantor Statistik Nasional menggambarkan kondisi keuangan rumah tangga pada paruh pertama 2025, sedangkan angka pengeluaran TPSO mencakup Januari hingga September 2026 dan berasal dari seri statistik yang berbeda. Masing-masing menyajikan perbandingan dengan periode sebelumnya: TPSO mencatat kenaikan pengeluaran dibandingkan setahun sebelumnya, sementara Kantor Statistik Nasional mencatat perbaikan pendapatan rutin per orang dan distribusi pendapatan.
Kondisi keuangan rentan sudah ada sebelum lonjakan energi
Analisis aset rumah tangga Krungsri Research tertanggal 1 Oktober 2025, yang ditulis Thansin Klinthanom, mendokumentasikan pemulihan keuangan yang terbatas setelah COVID-19. Dengan menggunakan data survei dari 2021 hingga 2023, analisis itu menemukan bahwa aset likuid hanya bertambah 8.218 baht per rumah tangga per tahun. Aset likuid mencakup simpanan dan kepemilikan lain yang relatif mudah dicairkan.
Untuk rumah tangga berpenghasilan di bawah 20.000 baht per bulan, kenaikan tahunan itu kurang dari 2.000 baht. Rumah tangga berpenghasilan di bawah 10.000 baht juga mengalami penurunan rata-rata nilai properti dan kendaraan sebesar 82.294 baht per tahun. Penurunannya mencapai lebih dari 17.425 baht pada rumah tangga berpenghasilan antara 10.000 dan 20.000 baht.
Pendapatan dan pengeluaran meningkat hampir bersamaan. Analisis tersebut mencatat kenaikan tahunan rata-rata masing-masing sebesar 1.806 baht dan 1.803 baht selama 2021 hingga 2023, sehingga hanya menyisakan sedikit ruang untuk menabung.
Pekerja dengan penghasilan terendah menghadapi pemulihan yang sangat sulit. Pada 2024, rata-rata pendapatan pekerja setelah disesuaikan dengan inflasi berada 3,2% di atas tingkat sebelum COVID-19. Namun, bagi pekerja yang berpenghasilan di bawah 7.800 baht per bulan, angkanya 18,5% lebih rendah.
Angka Bank of Thailand yang dikutip dalam analisis tersebut menunjukkan utang rumah tangga mencapai 16,35 triliun baht, atau 87,4% dari produk domestik bruto, pada kuartal pertama 2025. Kredit rumah tangga turun 0,12% dibandingkan setahun sebelumnya karena pemberi pinjaman tetap berhati-hati. Karena itu, keluarga dengan sedikit uang tunai dan aset yang menyusut dapat kesulitan memperoleh pinjaman tepat ketika mereka membutuhkan bantuan untuk menghadapi gangguan.
Kekhawatiran publik dan linimasa energi
Survei Dusit Poll bertajuk Warga Thailand dan Kebijakan Energi mengumpulkan tanggapan dari 1.347 orang di seluruh negeri. Survei itu menemukan bahwa 45,88% sangat khawatir terhadap kenaikan harga energi dan 44,10% agak khawatir, sehingga totalnya mencapai 89,98%.
Sekitar 69,93% berencana mematikan lampu dan peralatan yang tidak diperlukan untuk menghemat energi. Sebanyak 30,51% mengatakan tabungan darurat mereka hanya akan cukup untuk satu hingga tiga bulan, sementara 71,05% ingin pemerintah membekukan harga bahan bakar dan gas untuk memasak selama mungkin.
Pornphan Buathong, presiden Dusit Poll, menyerukan pengelolaan mekanisme harga, cadangan energi, dan komunikasi publik. Anchalee Rattana, dosen ilmu politik di Fakultas Hukum dan Politik Universitas Suan Dusit, mengatakan harga minyak dan gas yang lebih tinggi dapat meningkatkan biaya barang dan jasa melalui proses produksi dan distribusi.
Perkembangan berdasarkan tanggal menunjukkan bagaimana kerentanan keuangan yang telah ada bertemu dengan guncangan eksternal baru:
- 2021 hingga 2023: Analisis Krungsri yang diterbitkan kemudian menemukan pendapatan dan pengeluaran rumah tangga meningkat dengan besaran yang hampir sama.
- Paruh pertama 2025: Kantor Statistik Nasional mencatat rata-rata pendapatan rumah tangga sebesar 28.151 baht per bulan dan utang pada 40,7% rumah tangga.
- September 2026: Rata-rata harga minyak mentah Brent sekitar 60% lebih tinggi dibandingkan tingkat pada Februari 2026.
- Januari hingga September 2026: TPSO mencatat pengeluaran bulanan rumah tangga naik 326 baht dibandingkan setahun sebelumnya.
- 20 Oktober 2026: Pembaruan Kementerian Energi mencatat harga LNG spot Asia sebesar $29,89 per juta British thermal unit dan minyak mentah Dubai sebesar $107,90 per barel.
Bantuan sekarang, pendapatan yang lebih kuat dalam jangka panjang
Otoritas Thailand memprioritaskan gas yang dibeli melalui kontrak jangka panjang, yang harganya lebih stabil dibandingkan pembelian spot, sembari mempertahankan kebijakan untuk menstabilkan harga minyak domestik. Seorang pejabat senior energi yang tidak disebutkan namanya mengatakan Komisi Regulasi Energi memperkirakan akan ada kebijakan stabilisasi pasar lanjutan pada November 2026; rincian dan tanggal pengumuman pastinya belum ditentukan.
Thailand menghadapi kendala anggaran yang sama dengan perekonomian lain di ASEAN, China, Jepang, dan Korea Selatan. Berbagai guncangan, termasuk COVID-19 dan inflasi setelah perang di Ukraina, telah meningkatkan utang pemerintah dan mengurangi ruang untuk membiayai perlindungan. Pembekuan harga secara luas dapat membantu banyak konsumen dengan cepat, sedangkan bantuan terarah menyalurkan dana publik yang terbatas kepada rumah tangga dengan cadangan paling kecil.
Krungsri berpendapat bahwa bantuan untuk tagihan dan utang perlu disertai pendapatan yang lebih terjamin. Usulannya mencakup perlindungan sosial yang lebih kuat, pendidikan keuangan, pengembangan keterampilan sepanjang masa kerja, serta investasi di industri teknologi yang dapat menciptakan pekerjaan bergaji lebih tinggi. Analisis Oktober 2025 itu juga mendukung penguatan usaha kecil dan menengah, restrukturisasi utang yang fleksibel, serta alternatif yang mudah diakses selain pinjaman informal.
Thansin Klinthanom, penulis analisis tersebut, menjelaskan keterbatasan kebijakan yang hanya berfokus pada utang:
Tanpa menangani akar masalah ini, solusi untuk masalah utang rumah tangga kemungkinan tidak akan menghasilkan dampak yang berkelanjutan.
Banjir menambah kekhawatiran mendesak lainnya. TPSO memperingatkan bahwa lahan pertanian yang rusak dan transportasi yang terganggu dapat menaikkan harga produk pertanian, terutama sayuran segar. Rumah tangga terdampak juga mungkin perlu mengeluarkan biaya untuk perbaikan, penggantian peralatan rumah tangga, dan bahan bangunan.
Konsumsi swasta masih dapat tumbuh karena rumah tangga dengan kondisi keuangan kuat dan rumah tangga berpendapatan menengah tanpa utang dapat mempertahankan pengeluaran. Rumah tangga rentan mencakup 57,2% rumah tangga, tetapi hanya menyumbang 34,3% konsumsi. Karena itu, pertumbuhan belanja nasional dapat terjadi bersamaan dengan tekanan keuangan yang kian berat bagi mayoritas keluarga.
Poin Utama
- Krungsri mengategorikan 57,2% rumah tangga Thailand sebagai kelompok rentan secara keuangan, dengan pendapatan tidak lebih dari 24.000 baht per bulan.
- Rumah tangga rentan yang berutang memiliki sisa kurang dari 500 baht per bulan setelah membayar pengeluaran dan cicilan utang.
- Pangan, utilitas, dan bahan bakar menyerap 53,4% pengeluaran kelompok tersebut, sehingga kenaikan harga kebutuhan pokok sulit ditanggung.
- Transportasi dan komunikasi menyumbang sekitar 70% kenaikan pengeluaran bulanan rumah tangga pada Januari hingga September 2026.
- Lebih dari separuh rumah tangga rentan memiliki anggota keluarga yang bekerja di sektor-sektor yang terdampak kenaikan biaya dan melemahnya permintaan.
- Krungsri merekomendasikan bantuan segera, disertai perlindungan sosial yang lebih kuat, pekerjaan yang lebih stabil, dan pendapatan yang lebih tinggi.