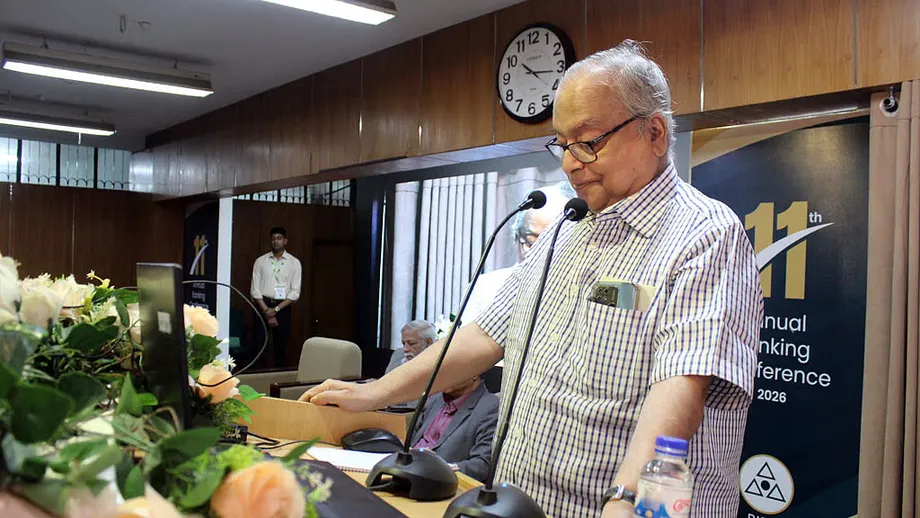
Peringatan tentang bank, peminjam, dan kepercayaan publik
Hampir sepertiga pinjaman bank di Bangladesh diklasifikasikan sebagai kredit macet per Juni, kata Direktur Jenderal Bangladesh Institute of Bank Management, Ejazul Islam, dalam sebuah konferensi perbankan. Di acara itu, National Professor Mahbub Ullah memperingatkan bahwa banyak bank berada di ambang kolaps.
Daftar Isi
- Peringatan tentang bank, peminjam, dan kepercayaan publik
- Makna hampir sepertiga kredit berstatus macet
- Mengapa sebagian bank kekurangan uang tunai sementara yang lain memiliki surplus
- Bagaimana kepercayaan menjadi inti krisis
- Pinjaman pemerintah menekan pelaku usaha swasta
- Pengaruh politik dan dampak lemahnya pengawasan
- Penegakan kebijakan dan usulan penggunaan AI
- Mengapa Mahbub mengatakan pemulihan membutuhkan perubahan politik
- Poin-Poin Utama
Berbicara pada Kamis di BIBM, Mirpur, Dhaka, Mahbub menggambarkan sektor perbankan sebagai "sangat lemah" dan "rapuh". Ia mengatakan pihak berwenang mempertahankan lembaga-lembaga bermasalah agar tetap beroperasi melalui berbagai langkah, sementara kepercayaan publik terkikis akibat maraknya penyimpangan.
Diskusi berlangsung dalam sesi pertama pada hari kedua sekaligus hari terakhir Annual Banking Conference, setelah pemaparan utama oleh Barkat-E-Khuda, mantan profesor ekonomi di Dhaka University. Para pembicara menggambarkan sektor yang menghadapi sejumlah masalah saling terkait: pinjaman yang belum dilunasi, kekurangan uang tunai yang mudah diakses di beberapa bank, lemahnya pengawasan, serta ketergantungan yang meningkat pada pinjaman kepada pemerintah.
Peringatan Mahbub tidak hanya menyoroti pengelolaan bank. Ia berpendapat bahwa kerusakan tersebut mencerminkan kegagalan tata kelola dan pengelolaan ekonomi, sementara kepentingan bisnis yang kuat diuntungkan oleh perlindungan politik. Menurutnya, pembenahan bank memerlukan perubahan dalam kebijakan ekonomi sekaligus akuntabilitas politik.
Makna hampir sepertiga kredit berstatus macet
Angka yang disampaikan Ejazul menggambarkan besarnya masalah pinjaman secara sederhana: per Juni, hampir satu dari setiap tiga taka yang dipinjamkan bank telah diklasifikasikan sebagai kredit macet. Kredit macet adalah pinjaman yang tidak dilunasi peminjam sesuai jadwal yang diwajibkan dan aturan klasifikasi yang berlaku.
Bank bergantung pada pengembalian pinjaman agar dapat memenuhi kewajibannya sendiri dan kembali menyalurkan kredit. Ketika pembayaran terhenti, bank kehilangan pendapatan yang diharapkan dan pada akhirnya mungkin harus menanggung kerugian. Hal itu menekan kondisi keuangan mereka dan membatasi dana yang tersedia bagi peminjam lain.
Ejazul juga menyebut kecukupan modal dan pencadangan yang rendah, pencucian uang, lemahnya tata kelola, serta produktivitas yang terbatas sebagai faktor yang melemahkan sektor tersebut. Modal adalah penyangga keuangan untuk menyerap kerugian. Cadangan adalah dana yang disisihkan bank untuk menutup potensi kerugian pinjaman. Jika salah satunya tidak memadai, perlindungan bank terhadap risiko gagal bayar peminjam menjadi lebih tipis.
Diskusi itu memaparkan gambaran kualitas pinjaman per Juni serta penilaian yang disampaikan pada konferensi hari Kamis:
- Per Juni, hampir sepertiga dari total pinjaman bank diklasifikasikan sebagai kredit macet, menurut Ejazul.
- Pada Kamis, hari terakhir konferensi, para pembicara membahas masalah pinjaman tersebut bersama likuiditas yang tidak merata, kegagalan regulasi, dan tekanan terhadap pinjaman swasta.
Tanggal kalender konferensi maupun tahun untuk angka bulan Juni tersebut tidak disebutkan, dan para pembicara tidak memberikan jadwal pemulihan kesehatan sektor ini.
Mengapa sebagian bank kekurangan uang tunai sementara yang lain memiliki surplus
Barkat-E-Khuda menggambarkan tekanan yang berlawanan di dalam sistem perbankan. Beberapa bank yang lemah, termasuk sejumlah bank yang beroperasi berdasarkan prinsip Syariah, menghadapi kekurangan likuiditas yang parah, sedangkan sektor perbankan secara keseluruhan memiliki surplus likuiditas yang besar.
Likuiditas berarti dana yang dapat segera digunakan bank untuk membayar deposan atau memenuhi kewajiban mendesak lainnya. Bank mungkin memiliki pinjaman dan aset lain dalam pembukuannya, tetapi tetap kesulitan memperoleh uang tunai yang cukup dan mudah diakses saat pembayaran jatuh tempo.
Karena itu, masalah Bangladesh juga menyangkut lokasi penyimpanan dana, bukan hanya jumlah dana yang tersedia di seluruh sistem perbankan. Uang tunai yang tersedia di satu lembaga tidak otomatis dapat digunakan oleh lembaga lain yang membutuhkannya. Bagi nasabah, kondisi bank tempat mereka menyimpan uang berdampak langsung.
Ejazul juga menggambarkan adanya surplus likuiditas yang memadai di seluruh sektor, meskipun sejumlah bank mengalami kekurangan. Ia menyerukan pemulihan kepercayaan dan penyaluran dana ke investasi yang efektif. Jika dilihat bersama, kedua penilaian itu menunjukkan sistem perbankan dengan distribusi uang tunai dan kelemahan keuangan yang tidak merata.
Bagaimana kepercayaan menjadi inti krisis
Mahbub menyebut hilangnya kepercayaan publik sebagai masalah utama setelah maraknya penyimpangan. Ia berpendapat bahwa sebagian besar bank tidak akan bertahan jika kekuatan pasar biasa dibiarkan bekerja, dan mempertanyakan seberapa berhasil upaya resmi untuk mempertahankan bank-bank tersebut.
Deposannya menyimpan uang di bank dengan harapan dapat menariknya saat dibutuhkan. Sebaliknya, bank menggunakan sebagian besar dana itu untuk menyalurkan pinjaman. Kepercayaan membantu mekanisme tersebut berjalan karena nasabah biasanya tidak menarik semua simpanannya sekaligus. Kekhawatiran terhadap kondisi sebuah bank dapat semakin menekan uang tunai yang tersedia.
Meski demikian, Mahbub mengatakan empat atau lima bank beroperasi dengan baik dan dapat menjadi sumber pembelajaran. Penilaiannya menyoroti perbedaan kinerja antarlembaga di dalam sektor yang bermasalah, dengan beberapa bank memberikan contoh yang patut ditelaah.
Diskusi konferensi mengaitkan kepercayaan dengan keputusan praktis: bagaimana bank memilih peminjam, apakah pembayaran pinjaman ditagih, bagaimana kerugian diakui, dan apakah regulator bertindak ketika masalah muncul. Nasabah dan pelaku usaha bergantung pada keputusan tersebut, meski mereka tidak terlibat dalam pengambilannya.
Pinjaman pemerintah menekan pelaku usaha swasta
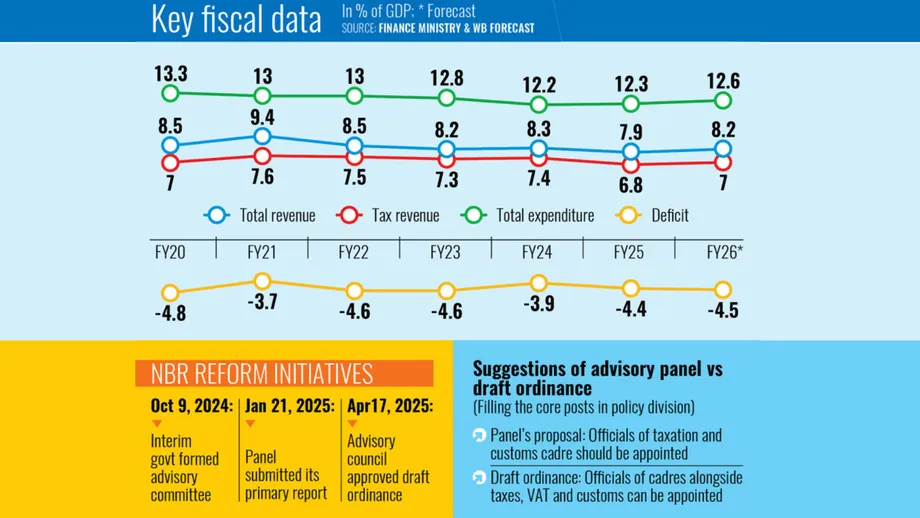
Mahbub memperingatkan bahwa ketergantungan pemerintah pada pinjaman bank untuk membiayai defisit anggaran mengurangi ketersediaan kredit bagi pelaku usaha swasta. Defisit anggaran terjadi ketika belanja pemerintah melebihi pendapatan, sehingga diperlukan pinjaman atau pembiayaan lain untuk menutup selisihnya.
Ia mengatakan bank telah menjadi "sepenuhnya berorientasi pada pemerintah". Kekhawatirannya adalah pinjaman kepada negara menyedot perhatian dan sumber daya yang seharusnya dapat digunakan peminjam swasta, sekaligus menambah beban pembayaran pemerintah.
Tekanan ini kerap disebut efek desakan keluar. Sederhananya, pemerintah menggunakan kapasitas penyaluran kredit yang mungkin dapat dimanfaatkan perusahaan untuk membeli peralatan, bahan baku, atau meningkatkan produksi. Mahbub juga memperingatkan bahwa pelunasan pinjaman pemerintah beserta bunganya akan menjadi tantangan serius.
Rasio pajak terhadap PDB Bangladesh yang rendah memperburuk masalah tersebut, katanya. Rasio itu membandingkan penerimaan pajak dengan besarnya perekonomian. Jika penerimaan pajak rendah dibandingkan aktivitas ekonomi, pemerintah memiliki lebih sedikit sumber daya sendiri untuk memenuhi komitmen belanjanya.
Mahbub secara langsung mengaitkan kegagalan mengumpulkan penerimaan domestik dengan tekanan pinjaman tersebut. Ia mengatakan hal itu seharusnya menjadi peringatan bagi pemerintah.
Pengaruh politik dan dampak lemahnya pengawasan
Barkat-E-Khuda mengaitkan kenaikan kredit macet dengan pengaruh politik, lemahnya tata kelola, kebijakan yang longgar, dan lambatnya pertumbuhan kredit swasta. Diagnosisnya menghubungkan mutu keputusan pemberian pinjaman dengan aturan dan insentif yang mengatur bank.
Mahbub menggambarkan adanya persekongkolan antara bankir, pelaku bisnis yang tidak bertanggung jawab, dan politikus buruk. Ia berpendapat hubungan tersebut akan sulit diputus dan menuding negara telah memungkinkan sekelompok kecil pengusaha kaya dan berpengaruh meraup keuntungan.
Mahbub, yang berbicara sebagai National Professor, menggunakan gagasan privatisasi untuk menggambarkan pandangannya bahwa para penguasa telah memperlakukan kekuasaan publik sebagai milik pribadi.
"Kita berbicara tentang privatisasi industri, privatisasi bank, tetapi pernahkah Anda membayangkan bahwa negara itu sendiri bisa diprivatisasi? Sayangnya, negara kita telah diprivatisasi," katanya.
Mahmud Osman Imam, ketua departemen keuangan Dhaka University, menyoroti tanggung jawab regulator. Saat membahas manajemen risiko, ia mempertanyakan bagaimana uang dalam jumlah besar dapat dijarah dari bank-bank Syariah tanpa terdeteksi atau dicegah oleh pihak berwenang.
Pernyataannya menempatkan pengawasan sebagai inti perdebatan: apakah regulator mengetahui adanya pelanggaran, kapan mereka mengetahuinya, dan mengapa tindakan yang diambil gagal mencegah dana keluar dari bank. Bagi deposan, pertanyaan-pertanyaan itu berkaitan langsung dengan siapa yang bertanggung jawab melindungi lembaga tempat mereka menyimpan uang.
Penegakan kebijakan dan usulan penggunaan AI
Direktur pelaksana Pubali Bank, Mohammad Ali, mengatakan penerapan kebijakan harus segera dilakukan. Ia mempertanyakan apakah aturan seharusnya baru dibuat setelah penyimpangan terjadi atau diberlakukan sebelum masalah muncul.
Mohammad Ali juga mengusulkan penggunaan kecerdasan buatan untuk memeriksa kepatuhan. Kepatuhan berarti mengikuti aturan yang mengatur perbankan, termasuk ketentuan yang ditujukan untuk mengendalikan risiko dan mencegah pelanggaran.
Usulannya menyoroti aspek pemantauan masalah: memeriksa apakah lembaga menjalankan ketentuan regulasi. Diskusi konferensi tidak memberikan perincian tentang sistem AI tertentu, biayanya, atau cara penerapannya.
Penegakan menjadi benang merah yang menghubungkan pernyataannya dengan kekhawatiran para pembicara lain. Aturan memerlukan lembaga yang mampu memeriksa perilaku dan menindak pelanggaran. Tuduhan Mahbub tentang perlindungan politik serta pertanyaan Mahmud Osman Imam mengenai kelambanan regulator sama-sama menyoroti kelemahan dalam proses tersebut.
Mengapa Mahbub mengatakan pemulihan membutuhkan perubahan politik
Mahbub berpendapat bahwa masalah perbankan merupakan bagian dari krisis yang lebih luas, yang memengaruhi administrasi, perdagangan, pendidikan, dan kesehatan. Menurutnya, pembenahan teknis bank perlu berjalan beriringan dengan perubahan dalam cara kekuasaan dijalankan.
Ia menggambarkan pemberontakan yang berulang kira-kira setiap 10 hingga 15 tahun, dengan menelusuri pola itu hingga era Pakistan. Meski masyarakat telah berkorban, katanya, perubahan sosial dan budaya yang berarti tak kunjung terjadi sehingga frustrasi terus menumpuk. Ia berpendapat bahwa pemberontakan membutuhkan pemimpin yang berdedikasi, kerangka ideologis, dan program yang jelas untuk pembaruan nasional.
Mahbub menyerukan agar demokrasi dan akuntabilitas berjalan, serta mendesak pihak berwenang untuk tidak kembali melindungi tokoh bisnis berpengaruh dengan anggapan bahwa perekonomian tidak dapat beroperasi tanpa mereka. Usulan penanganannya memadukan pembenahan keuangan dengan tanggung jawab politik.
National Professor itu juga mengingatkan agar pemulihan tidak diharapkan terjadi seketika.
"Kita tidak bisa mengharapkan solusi dalam semalam," katanya.
Bagi deposan dan pelaku usaha, konferensi itu mengidentifikasi sejumlah prioritas praktis: bank yang mampu memenuhi kewajiban pembayaran, tindakan tepercaya terhadap pinjaman yang belum dilunasi, pengawasan yang mampu mendeteksi pelanggaran, serta penyaluran kredit ke kegiatan produktif. Menurut Mahbub, kemajuan yang bertahan lama dalam hal-hal tersebut bergantung pada pertanggungjawaban para pengambil keputusan yang berkuasa.
Poin-Poin Utama
- Direktur Jenderal BIBM, Ejazul Islam, mengatakan hampir sepertiga pinjaman bank diklasifikasikan sebagai kredit macet per Juni.
- Mahbub Ullah memperingatkan bahwa banyak bank berada di ambang kolaps dan mengaitkan kelemahan mereka dengan hilangnya kepercayaan serta kegagalan tata kelola.
- Sejumlah bank yang lemah dan bank Syariah menghadapi kekurangan uang tunai yang parah meskipun sektor perbankan memiliki surplus likuiditas.
- Para pembicara menyebut pengaruh politik, lemahnya pengawasan, dan buruknya penegakan aturan sebagai masalah utama.
- Mahbub memperingatkan bahwa pinjaman pemerintah menekan kredit swasta dan menyerukan pembenahan ekonomi serta politik secara bersamaan.