Penyangga Valuta Asing dengan Tenggat Pembayaran Kembali
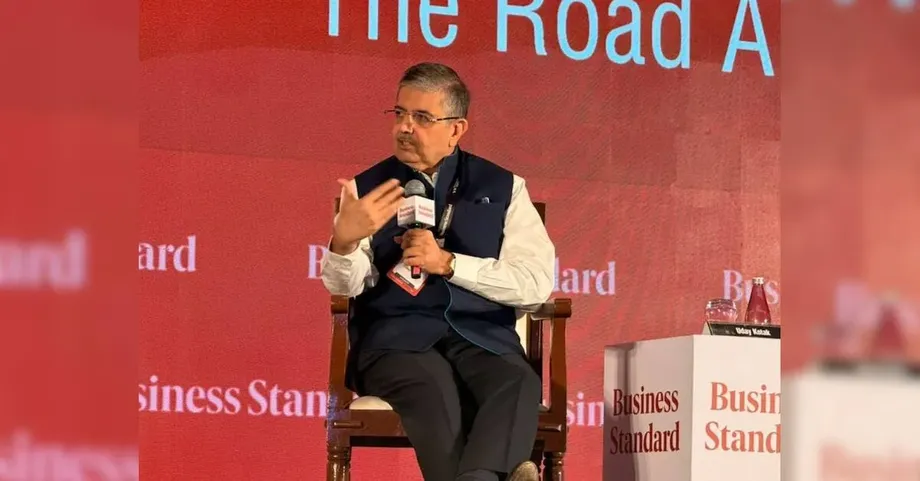
India dapat menghadapi pembayaran kembali sebesar $160 miliar hingga $170 miliar, termasuk bunga, dalam tiga hingga lima tahun ke depan atas deposito valuta asing yang telah menghimpun lebih dari $130 miliar, menurut Uday Kotak, pendiri sekaligus direktur non-eksekutif Kotak Mahindra Bank. Pesannya adalah mulai bersiap selagi pendanaan tersebut masih memberikan perlindungan dari guncangan global.
Daftar Isi
- Penyangga Valuta Asing dengan Tenggat Pembayaran Kembali
- Manfaat Deposito bagi India
- Mengapa Tenggat 31 Agustus Penting
- Peran Imbal Hasil Obligasi AS
- Pajak Mengarahkan Tabungan Domestik
- Pembelian Domestik dan Penjualan Asing Bisa Terjadi Bersamaan
- Impor Emas Menambah Kebutuhan Dolar
- Yang Perlu Dibangun India Sebelum Pembayaran Kembali Dimulai
- Poin-Poin Utama
Berbicara di Business Standard BFSI Insight Summit 2026 di Jio World Convention Centre, Mumbai, pada 26 Oktober, Kotak memuji pemerintah dan Reserve Bank of India (RBI) karena mengamankan dana tersebut di tengah konflik Timur Tengah dan perang Rusia-Ukraina. Ia menyebut penghimpunan FCNR(B) sebagai penyangga yang berguna, yang memberi India waktu untuk memperkuat perekonomiannya.
Kotak mengatakan deposito itu pada akhirnya harus dikembalikan, sehingga beberapa tahun ke depan menjadi masa persiapan. Kisaran pembayaran kembali tersebut merupakan perkiraannya; ia tidak memberikan jadwal yang menunjukkan berapa banyak deposito yang jatuh tempo setiap tahun.
Kotak menjelaskan alasan para pembuat kebijakan perlu bertindak sebelum deposito itu jatuh tempo:
Kita tidak perlu panik sekarang, tetapi kita harus menyikapinya secara strategis. Kita perlu membangun struktur ekonomi dan keuangan India untuk menghadapi masa itu, yang pasti akan datang.
Argumennya mengaitkan sejumlah tekanan yang sering dibahas secara terpisah: biaya meminjam dolar, persaingan untuk memperoleh tabungan masyarakat India, investor asing yang membawa pulang dananya, serta valuta asing yang dibelanjakan untuk impor emas. Secara bersama-sama, hal-hal tersebut menentukan seberapa leluasa India memenuhi kewajiban pembayaran luar negerinya kelak.
Manfaat Deposito bagi India
FCNR(B) merupakan singkatan dari Foreign Currency Non-Resident (Bank). Ini adalah deposito bank dalam mata uang asing yang dimiliki oleh orang-orang yang memenuhi syarat dan tinggal di luar India. Bank menerima pendanaan dalam valuta asing dan berkewajiban mengembalikan dana kepada deposan, beserta bunga yang disepakati, saat deposito jatuh tempo.
Pendanaan valuta asing penting karena pembayaran internasional memerlukan mata uang yang diterima di luar negeri. Tabungan dalam rupee India mendukung kegiatan domestik, sementara dolar dan mata uang asing lainnya membantu memenuhi kewajiban kepada pemasok, investor, dan pemberi pinjaman di luar negeri.
Kotak mengatakan penghimpunan dana itu memperkuat sumber daya valuta asing India di tengah ketidakpastian geopolitik. Mengamankan dana dengan suku bunga tetap juga memberikan perlindungan dari kenaikan biaya pinjaman global setelahnya.
Manfaat tersebut disertai kewajiban di masa mendatang. Saat deposito jatuh tempo, bank memerlukan valuta asing untuk membayarnya kembali atau harus membujuk deposan agar memperpanjang simpanan. Kotak mengkhawatirkan India belum membangun sumber pendapatan luar negeri dan ketahanan keuangan yang lebih kuat selama jeda waktu yang diberikan deposito tersebut.
Karena itu, tantangan praktisnya terbentang lintas waktu: pendanaan masuk terlebih dahulu, menopang sistem keuangan, lalu memunculkan kebutuhan pembayaran kembali. Persiapan perlu mempertimbangkan jumlah kewajiban sekaligus kapan pembayarannya jatuh tempo.
Mengapa Tenggat 31 Agustus Penting
Kotak mengapresiasi RBI yang menutup program penghimpunan dana pada 31 Agustus, sebelum imbal hasil obligasi AS naik tajam pada awal September. Menurutnya, India telah mengamankan pendanaan dalam dolar dengan suku bunga tetap sebelum kenaikan tersebut, sehingga terhindar dari biaya yang setidaknya 100 basis poin lebih tinggi.
Satu basis poin adalah seperseratus poin persentase. Kenaikan 100 basis poin berarti, misalnya, suku bunga tahunan naik dari 5% menjadi 6%. Untuk program pinjaman berskala besar, selisih satu poin persentase saja dapat berdampak besar pada pembayaran bunga.
Uraian Kotak menggambarkan urutan berikut:
- 31 Agustus: RBI menutup program penghimpunan deposito, menurut Kotak.
- Awal September: Imbal hasil obligasi AS naik tajam, membuat pendanaan dolar baru lebih mahal.
- 26 Oktober 2026: Kotak menyerukan persiapan menghadapi pembayaran kembali kelak dalam pidatonya di pertemuan puncak di Mumbai.
- Tiga hingga lima tahun berikutnya: Perkiraan rentang waktu untuk memperkuat posisi keuangan India sebelum deposito harus dibayar kembali.
Menurut penilaian Kotak, waktu tersebut menghasilkan penghematan saat dana dihimpun. Peringatannya berfokus pada langkah selanjutnya: memanfaatkan periode pendanaan yang lebih murah itu untuk meningkatkan kemampuan India memenuhi tagihan yang pada akhirnya harus dibayar.
Peran Imbal Hasil Obligasi AS
Kotak juga menyoroti persaingan antara imbal hasil obligasi pemerintah AS dan surat berharga pemerintah India. Ia menyebut obligasi Treasury AS yang jatuh tempo dalam 10 tahun memberikan imbal hasil sekitar 5%, dibandingkan sekitar 7,4% untuk obligasi pemerintah India dengan tenor yang sama.
Pengaturan mata uang dapat mengubah perbandingan tersebut. Investor rupee yang membeli aset dalam dolar menghadapi perubahan nilai tukar selain perubahan nilai obligasi. Lindung nilai berarti mengatur pertukaran mata uang di masa mendatang untuk mengurangi ketidakpastian nilai investasi dalam rupee.
Kotak menyebut komponen lindung nilai mata uang tahunan sekitar 3,5% dan memperkirakan imbal hasil investasi AS dalam rupee setelah memperhitungkannya sekitar 8,5%. Perhitungan itu memperlakukan komponen mata uang sebagai tambahan terhadap imbal hasil dolar. Dalam praktiknya, arah transaksi mata uang menentukan apakah investor membayar atau menerima selisih kurs berjangka yang relevan.
Berdasarkan angka yang ia sampaikan, keunggulan imbal hasil yang diperhitungkan dibandingkan obligasi pemerintah India adalah 1,1 poin persentase, atau 110 basis poin. Imbal hasil aktual bergantung pada ketentuan transaksi, akses ke pasar, dan biaya lainnya.
Kekhawatiran Kotak yang lebih luas adalah investor membandingkan peluang investasi lintas mata uang. Ia juga mengatakan imbal hasil obligasi pemerintah India bertenor 10 tahun naik sekitar 75 hingga 80 basis poin di tengah inflasi dan ketegangan geopolitik. Pergerakan tersebut memengaruhi suku bunga acuan untuk penetapan harga pinjaman domestik lainnya.
Pajak Mengarahkan Tabungan Domestik
Investor India menghadapi perbandingan lain sebelum menentukan tempat menanamkan uang: berapa besar imbal hasil yang tersisa setelah pajak. Kotak menyebut tarif pajak efektif atas keuntungan modal sekitar 14,95%, termasuk pajak tambahan dan pungutan lainnya, sedangkan pajak atas pendapatan bunga dapat mencapai 39% bagi investor perorangan dengan penghasilan besar.
Keuntungan modal adalah laba dari penjualan investasi dengan harga lebih tinggi daripada harga belinya. Bunga adalah pembayaran yang diperoleh dari dana yang ditempatkan dalam deposito atau dipinjamkan melalui instrumen berbunga. Perlakuan pajak atas keduanya dapat memengaruhi daya tarik suatu investasi bagi penabung.
Dengan tarif yang disebut Kotak, keuntungan kena pajak sebesar 100 rupee sebagai ilustrasi akan menyisakan sekitar 85,05 rupee setelah pajak, sedangkan bunga kena pajak sebesar 100 rupee akan menyisakan 61 rupee. Contoh ini menggunakan jumlah pendapatan yang sama untuk menunjukkan perbedaan pajak; jumlah pajak sebenarnya bergantung pada investor dan investasinya.
Kotak mengatakan kesenjangan tersebut mendorong orang yang memiliki dana berlebih untuk memilih investasi yang menghasilkan keuntungan modal, termasuk saham, sehingga menekan permintaan terhadap deposito dan instrumen lain yang memberikan bunga.
Bagi bank, penyaluran tabungan rumah tangga penting karena deposito merupakan sumber pendanaan utama. Argumen Kotak mengaitkan pilihan pajak domestik dengan pendanaan valuta asing dalam pembahasan yang sama: keduanya memengaruhi sumber dana sistem keuangan dan besarnya biaya yang harus dibayar untuk memperolehnya.
Pembelian Domestik dan Penjualan Asing Bisa Terjadi Bersamaan
Kotak memperkirakan investor portofolio asing memiliki aset di India senilai sekitar $700 miliar. Jika investasi asing langsung turut dihitung, total investasi asing yang dimiliki diperkirakan mencapai sekitar $1,5 triliun.
Investasi portofolio mencakup kepemilikan aset keuangan seperti saham dan obligasi. Investasi asing langsung umumnya melibatkan kepemilikan yang lebih bertahan lama dalam suatu bisnis. Kotak menggunakan angka-angka tersebut untuk menggambarkan skala keterlibatan asing dalam perekonomian dan pasar India.
Investor domestik dapat menopang harga saham dengan membeli ketika investor asing menjual. Para penjual asing itu kemudian dapat menukar hasil penjualan dalam rupee menjadi dolar dan mengirimkan uangnya ke luar negeri, sehingga menciptakan permintaan valuta asing meskipun partisipasi domestik di pasar tetap kuat.
Kotak menjelaskan peran pembeli India dalam transaksi tersebut:
Di satu sisi, investor India menjadi penyeimbang ketika arus dana asing berlangsung. Di sisi lain, investor India, secara langsung atau tidak langsung, memberi jalan keluar bagi investor asing, dan saya tidak menentang hal itu. Inilah pasar bebas. Kita harus menghormatinya.
Kekhawatirannya mengaitkan lonjakan investasi domestik dengan neraca eksternal India. Pembelian lokal dapat menyerap aset yang dijual, sementara pasar mata uang tetap harus mengakomodasi investor yang mengirimkan hasil investasinya ke luar negeri.
Impor Emas Menambah Kebutuhan Dolar
Kotak menyebut defisit transaksi berjalan sebesar $26 miliar untuk tahun fiskal yang berakhir pada Maret 2026, bersamaan dengan impor emas senilai $72 miliar. Ia berpendapat India akan mencatat surplus transaksi berjalan tanpa impor emas tersebut.
Transaksi berjalan mencatat perdagangan barang dan jasa, serta pendapatan dan transfer lintas batas. Defisit berarti pembayaran ke luar negeri untuk kategori-kategori tersebut melampaui penerimaan. India kemudian membutuhkan pembiayaan dari arus investasi, pinjaman, atau sumber daya eksternal lainnya.
Berdasarkan angka yang digunakan Kotak, jika impor emas senilai $72 miliar dikeluarkan dari defisit sebesar $26 miliar, hasilnya adalah surplus $46 miliar, dengan semua bagian neraca lainnya tetap. Dengan demikian, impor emas sekitar 2,8 kali lebih besar daripada defisit yang ia sebutkan.
Untuk tahun fiskal yang berakhir pada Maret 2027, Kotak mengatakan impor emas dapat mencapai $90 miliar, sementara impor minyak bisa mencapai $60 miliar hingga $65 miliar. Proyeksi impor emasnya $18 miliar, atau 25%, lebih tinggi daripada angka $72 miliar pada tahun sebelumnya.
Kotak mengakui hak rumah tangga India untuk memiliki emas, seraya mendorong pertimbangan strategis atas valuta asing yang dibutuhkan untuk membelinya. Ia memperingatkan bahwa impor emas dalam jumlah besar, ditambah tekanan dari arus investasi portofolio, dapat membebani rupee.
Yang Perlu Dibangun India Sebelum Pembayaran Kembali Dimulai
Kotak menyerukan investasi di bidang penelitian, teknologi, dan industri yang melayani permintaan di luar perbatasan India. Ia berpendapat negara itu perlu memanfaatkan tiga hingga lima tahun ke depan untuk meningkatkan daya saing di bidang-bidang tertentu, alih-alih hanya bergantung pada investor luar negeri yang ingin mengakses pasar domestiknya.
Kotak menyampaikan ambisinya bagi industri India:
Setidaknya di beberapa bidang dalam lima tahun ke depan, India harus membangun kapasitas untuk menjadi penyeimbang dan diperhitungkan dunia dalam memenuhi kebutuhan dunia dari kita.
Perusahaan yang menjual barang dan jasa ke luar negeri dapat memperoleh valuta asing melalui pendapatan mereka. Ini menciptakan sumber daya eksternal yang berbeda dari deposito yang nantinya harus dibayar kembali atau investasi yang hasilnya pada akhirnya dapat dibawa pulang oleh pemiliknya.
Usulan Kotak menghubungkan persoalan pembayaran kembali dengan perekonomian yang lebih luas. Industri yang lebih kompetitif dapat menghasilkan pendapatan dari luar negeri, sementara keputusan terkait tabungan, perpajakan, dan impor memengaruhi besarnya kebutuhan India akan pendanaan asing.
Pesan utamanya adalah bersiap, bukan panik. Kotak tetap optimistis terhadap prospek jangka panjang India, seraya mendesak para pembuat kebijakan dan lembaga keuangan memanfaatkan waktu yang diperoleh dari deposito tersebut untuk memperkuat kemampuan negara memenuhi pembayaran eksternal.
Poin-Poin Utama
- Kotak memperkirakan pendanaan FCNR(B) lebih dari $130 miliar dapat memerlukan pembayaran kembali sebesar $160 miliar hingga $170 miliar, termasuk bunga, dalam tiga hingga lima tahun.
- Ia memuji keputusan RBI menutup program pada 31 Agustus, dengan mengatakan pendanaan setelahnya akan menelan biaya setidaknya 100 basis poin lebih tinggi.
- Perbandingan obligasi yang ia sampaikan memperkirakan imbal hasil Treasury AS setelah lindung nilai mata uang sekitar 8,5% dalam rupee, dibandingkan 7,4% untuk obligasi pemerintah India.
- Ia mengatakan perbedaan perlakuan pajak mengarahkan tabungan domestik ke keuntungan modal dan menjauh dari pendapatan bunga.
- Kotak menyebut impor emas senilai $72 miliar dan defisit transaksi berjalan sebesar $26 miliar untuk tahun fiskal yang berakhir pada Maret 2026.
- Ia menyerukan investasi di bidang penelitian, teknologi, dan industri yang memenuhi permintaan global sebelum deposito jatuh tempo.