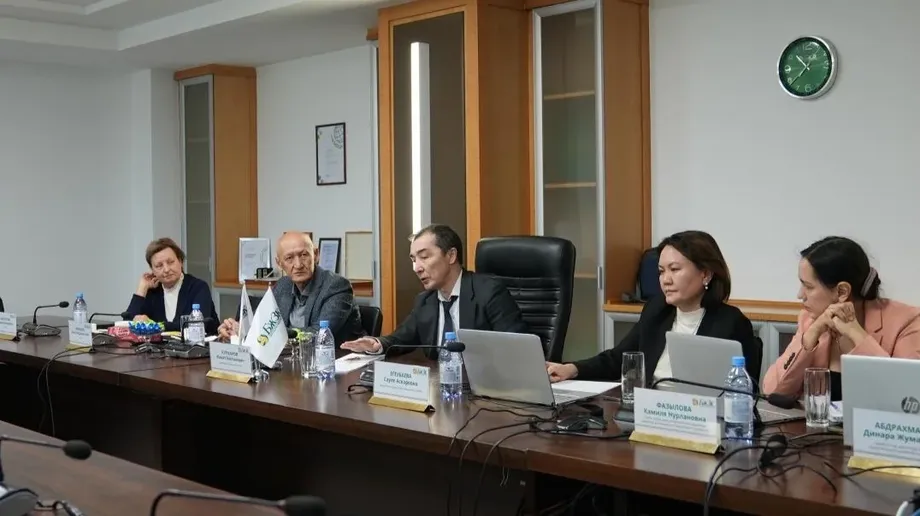
Pembicaraan di Almaty berfokus pada besaran yang akan diterima pekerja
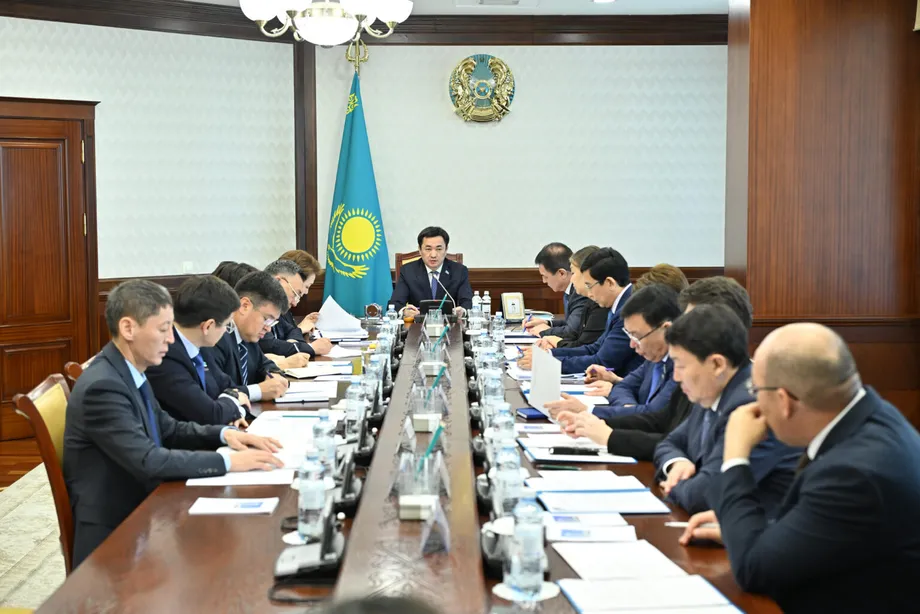
Kazakhstan sedang menyiapkan usulan untuk meningkatkan tabungan pensiun seiring kenaikan iuran pensiun wajib pemberi kerja menjadi 3,5% dari pendapatan karyawan pada 2026. Dalam pertemuan kerja di Almaty, Menteri Tenaga Kerja dan Perlindungan Sosial Askarbek Yertayev dan Ketua Dana Pensiun Akumulatif Terpadu Zhanat Kurmanov membahas bagaimana iuran rutin dari pekerja dan pemberi kerja dapat menopang pensiun yang lebih besar di masa mendatang.
Daftar Isi
- Pembicaraan di Almaty berfokus pada besaran yang akan diterima pekerja
- Iuran pemberi kerja sudah meningkat
- Mengapa tabungan pribadi akan semakin penting
- Kesenjangan tabungan mulai terbentuk saat masih bekerja
- Usulan pembagian akan mengubah kepemilikan iuran pemberi kerja
- Dukungan negara juga menjadi bagian dari pembahasan
- Rencana sebelumnya menunjukkan perubahan jadwal
- Pilihan investasi dapat memengaruhi saldo di masa depan
- Proyeksi akan menguji pilihan sebelum diterapkan
- Poin Utama
Pembahasan tersebut mencakup dua hal: apakah pensiun akan mencukupi kebutuhan sehari-hari dan apakah sistem mampu terus membayarkannya selama beberapa dekade. Penilaian yang diterbitkan oleh dana pensiun menunjukkan kesenjangan antara kedua tujuan itu. Kazakhstan berada di peringkat ketujuh dalam keberlanjutan keuangan pada Mercer CFA Institute Global Pension Index 2023, tetapi menempati peringkat ke-38 dalam kecukupan pensiun di antara 47 negara.
Spesialis sektor keuangan Bolat Zhamishev dan Yelena Bakhmutova juga menghadiri pertemuan tersebut. Kelompok kerja antarkementerian yang dipimpin Yertayev sedang menyusun usulan berdasarkan instruksi presiden untuk memperkuat keuangan pensiun dan jaminan hari tua.
Kelompok itu mengkaji pembayaran negara bersama tabungan yang terkumpul selama masa kerja, alih-alih memperlakukan setiap bagian secara terpisah. Pekerjaannya mencakup proyeksi perubahan jumlah penduduk, usia hidup yang makin panjang, pola ketenagakerjaan, dan pembayaran pensiun di masa depan. Dalam pertemuan tersebut tidak diumumkan paket final maupun jadwal penerapannya.
Bagi pekerja, persoalan utamanya bersifat konkret: seberapa rutin uang masuk ke rekening pensiun mereka, apakah iuran pemberi kerja menjadi milik pribadi mereka, bagaimana kinerja investasinya, dan dukungan negara apa yang mereka terima saat pensiun. Sejumlah usulan membahas pertanyaan-pertanyaan ini, sementara kenaikan iuran sudah mengikuti jadwal yang ditetapkan.
Iuran pemberi kerja sudah meningkat
Pemberitahuan iuran pemberi kerja dari dana pensiun memuat jadwal yang berlaku saat ini. Iuran pensiun wajib pemberi kerja dimulai sebesar 1,5% dari pendapatan karyawan pada Januari 2024, naik menjadi 2,5% pada 2025, lalu mencapai 3,5% pada 1 Januari 2026. Iuran itu dijadwalkan naik menjadi 4,5% pada 2027 dan 5% pada 2028.
Iuran ini terutama diperuntukkan bagi karyawan yang lahir pada atau setelah 1 Januari 1975. Kelompok ini hanya memiliki sedikit atau tidak memiliki riwayat kerja sebelum reformasi pensiun 1998, sehingga haknya atas pensiun solidaritas negara yang lama terbatas.
Pemberi kerja dikecualikan dari kewajiban membayar iuran ini untuk karyawan yang lahir sebelum 1975, orang yang telah mencapai usia pensiun, penyandang disabilitas permanen kelompok 1 dan 2, personel militer, serta kategori yang setara. Komite Pendapatan Negara di bawah Kementerian Keuangan memantau apakah pemberi kerja membayar penuh dan tepat waktu.
Dana tersebut menjelaskan tiga komponen pembayaran masa depan bagi karyawan yang memenuhi syarat: pensiun dasar negara, pensiun yang didanai dari iuran wajib pekerja, dan pensiun yang didanai secara nosional dengan dukungan iuran pemberi kerja. Rekening nosional mencatat hak pensiun seseorang, sedangkan dananya menopang sistem pembayaran bersama, bukan menjadi tabungan pribadi milik orang tersebut.
Perbedaan ini penting bagi keluarga. Berdasarkan aturan saat ini, pembayaran dari komponen pemberi kerja berlangsung seumur hidup, tetapi berhenti setelah seseorang menetap permanen di luar negeri atau berganti kewarganegaraan. Iuran pemberi kerja tidak dapat diwariskan. Dana yang terkait dengan peserta yang meninggal atau kehilangan kewarganegaraan Kazakhstan tetap tersedia untuk pembayaran kepada peserta lain.
Mengapa tabungan pribadi akan semakin penting
Gambaran umum sistem pensiun dari dana tersebut menjelaskan struktur yang menggabungkan jaminan negara, iuran tabungan wajib sebesar 10% dari pendapatan bulanan, dan iuran sukarela. Pekerja dapat menambah tabungan hari tua mereka melalui iuran sukarela.
Pensiun solidaritas yang lama bergantung pada masa kerja sebelum 1 Januari 1998. Dalam gambaran umum dana tersebut, syarat kelayakannya mencakup masa kerja setidaknya enam bulan sebelum tanggal itu. Seiring generasi yang lebih muda memasuki masa pensiun, masa kerja mereka yang memenuhi syarat semakin pendek dan komponen pensiun ini menyusut.
Penilaian pakar yang diterbitkan oleh dana tersebut memperkirakan bahwa pemberian pensiun solidaritas baru akan berhenti pada awal 2040-an. Gambaran umum sistemnya memperkirakan peralihan menuju model akumulatif terjadi sekitar 2040. Karena itu, bagi pekerja yang lebih muda, iuran rutin dan hasil investasi akan semakin berperan, di samping pensiun dasar negara.
Kesenjangan tabungan mulai terbentuk saat masih bekerja
Usulan reformasi dari para pakar yang dibahas oleh Dewan Publik dana tersebut pada 14 Juni 2024 memuat temuan mencolok: 37% orang yang pensiun pada 2024 telah menabung kurang dari lima tahun, padahal sejak reformasi 1998 tersedia waktu hingga 26 tahun.
Para pakar mengidentifikasi pendapatan rendah, pelaporan pendapatan yang lebih kecil dari sebenarnya, iuran yang tidak rutin, dan pekerjaan informal sebagai penyebab utama. Orang yang bekerja mandiri, termasuk mereka yang bekerja di luar hubungan kerja formal, terdampak khususnya oleh pembayaran yang kecil atau jarang.
Kenaikan tarif iuran hanya menghasilkan tabungan terbatas jika pembayaran dilakukan sesekali. Karena itu, usulan tersebut menggabungkan perubahan aturan iuran dengan insentif untuk mendorong lebih banyak pekerja masuk ke sistem dan membayar iuran secara rutin.
Salah satu rekomendasi mengusulkan iuran pendamping dari negara bagi orang yang tidak memiliki pemberi kerja tetap, tetapi berpenghasilan dan membayar iuran secara mandiri. Syarat yang diusulkan mencakup pembayaran setara dengan setidaknya 12 iuran per tahun, berdasarkan pendapatan minimal sebesar satu upah minimum, dengan pilihan membayar jumlah tahunan sekaligus.
Para pakar juga merekomendasikan agar iuran yang didasarkan pada setidaknya satu upah minimum dihitung sebagai partisipasi penuh saat menentukan masa kerja yang memenuhi syarat dan dukungan pendamping. Tujuannya adalah meningkatkan saldo tabungan sekaligus memperkuat catatan masa kerja untuk perhitungan pensiun dasar.
Usulan pembagian akan mengubah kepemilikan iuran pemberi kerja
Kelompok pakar tersebut mencakup Grigory Marchenko, Oraz Zhandosov, Bolat Zhamishev, Kadyrzhan Damitov, Anvar Saidenov, dan Yelena Bakhmutova. Rekomendasinya akan mengalihkan iuran pemberi kerja yang pada akhirnya mencapai 5%: empat poin persentase masuk ke rekening pensiun pribadi, sedangkan satu poin persentase membiayai jaminan pembayaran berkelanjutan setelah tabungan pribadi habis.
Dengan rancangan tersebut, porsi lebih besar dari iuran pemberi kerja akan membentuk tabungan milik pekerja. Komponen asuransi bersama akan mengatasi persoalan berbeda: seseorang mungkin hidup lebih lama daripada periode yang mampu dibiayai saldo pribadinya.
Para pakar juga mengusulkan perluasan cakupan iuran pemberi kerja di luar batasan tanggal lahir yang berlaku saat ini. Pemberitahuan dana pensiun untuk 2026 menegaskan bahwa kepemilikan pribadi dan perluasan cakupan usia masih dalam pembahasan.
Perhitungan kelompok tersebut memproyeksikan bahwa pembayaran bulanan median dari komponen pemberi kerja saat ini hanya sekitar 8.000 hingga 10.000 tenge pada 2040, dalam nilai harga 2024. Penggunaan harga suatu tahun tertentu membantu pembaca memahami daya beli di masa depan tanpa membuat nilainya tampak lebih besar akibat inflasi.
Para pakar memperkirakan pembayaran pertama dari komponen ini akan dimulai pada 2038. Penilaian mereka menyatakan bahwa manfaat yang diproyeksikan terlalu kecil untuk menggantikan pensiun solidaritas yang terus menyusut, serta mengidentifikasi risiko pengurangan manfaat atau perlunya dukungan anggaran dalam rancangan yang berlaku saat ini.
Dukungan negara juga menjadi bagian dari pembahasan
Rekomendasi pakar 2024 mengusulkan penguatan pensiun dasar seiring menyusutnya pensiun solidaritas. Mereka menyarankan penggunaan upah minimum, bukan garis batas kebutuhan hidup, sebagai acuan bersama untuk perhitungan pensiun. Garis batas kebutuhan hidup menjadi patokan biaya hidup dasar, sedangkan upah minimum mengaitkan perhitungan tersebut lebih langsung dengan pendapatan.
Para pakar berpendapat bahwa dukungan pensiun dapat tertinggal dari pendapatan pekerja jika nilai acuannya hanya naik mengikuti proyeksi inflasi. Mereka juga mengusulkan agar belanja negara untuk pensiun dipertahankan setidaknya sebesar 3% dari produk domestik bruto, sehingga dukungan dapat tumbuh seiring perekonomian.
Ulasan perubahan pensiun dari Moore Kazakhstan menjelaskan usulan lain: pensiun sosial yang dihitung menggunakan pendapatan bulanan rata-rata seseorang dibandingkan dengan upah median, serta riwayat masa kerjanya. Upah median adalah nilai tengah pendapatan ketika upah pekerja diurutkan dari yang terendah hingga tertinggi.
Ulasan tersebut juga menjelaskan bahwa masa kerja 40 tahun sedang dipertimbangkan sebagai syarat pensiun, dengan waktu yang lebih fleksibel bagi pegawai sektor publik yang masa kerjanya melebihi ambang itu. Langkah-langkah ini disajikan sebagai usulan yang masih menunggu peninjauan.
Moore mencantumkan sejumlah langkah yang telah diterapkan sejak 1 Januari 2026: kenaikan 10% pada pensiun dasar dan solidaritas serta peningkatan batas maksimum pensiun dasar dari 110% menjadi 118% dari garis batas kebutuhan hidup. Kenaikan berikutnya menjadi 120% direncanakan pada 2027.
Rencana sebelumnya menunjukkan perubahan jadwal
Kazakhstan telah membahas perubahan pada komponen-komponen ini selama beberapa tahun. Usulan yang diuraikan pada 29 Maret 2022 mencakup iuran pemberi kerja sebesar 5% mulai 2023 dan peralihan dari pensiun dasar ke pensiun minimum terjamin mulai 2028. Skema pemberi kerja pada akhirnya dimulai pada 2024 sebesar 1,5%, dengan target mencapai 5% pada 2028.
Pembahasan pada 2022 mencakup proyeksi bahwa tanpa langkah tegas, pensiun akan menggantikan 39,2% pendapatan yang hilang pada 2040 dan 29,5% pada 2060. Tingkat penggantian mengukur seberapa besar pendapatan sebelumnya yang diberikan sebagai pensiun. Proyeksi tersebut menunjukkan penurunan 9,7 poin persentase di antara kedua tahun itu.
Saat itu, pensiun rata-rata dilaporkan sebesar 105.538 tenge, terdiri atas pembayaran solidaritas sebesar 72.914 tenge dan pembayaran dasar sebesar 32.624 tenge. Angka-angka tersebut menunjukkan besarnya peran komponen solidaritas dalam pensiun negara pada masa itu.
Tanggal-tanggal utama dalam pembahasan reformasi adalah:
- 29 Maret 2022: usulan mencakup iuran pemberi kerja sebesar 5% mulai 2023 dan perubahan dukungan pensiun minimum mulai 2028.
- 1 Januari 2024: iuran pemberi kerja dimulai sebesar 1,5% dari pendapatan.
- 14 Juni 2024: Dewan Publik dana pensiun membahas paket reformasi dari para pakar.
- 1 Januari 2026: iuran pemberi kerja naik menjadi 3,5%.
- 2027 dan 2028: tarif pemberi kerja yang dijadwalkan masing-masing sebesar 4,5% dan 5%.
- 2038: penilaian pakar memperkirakan pembayaran pertama dari komponen iuran pemberi kerja akan dimulai.
Pilihan investasi dapat memengaruhi saldo di masa depan
Imbal hasil investasi menjadi bagian penting lain dalam pembahasan. Ramazan Dosov, kepala analis di Asosiasi Pemodal Kazakhstan, memperkirakan pendapatan investasi yang terkumpul menyumbang lebih dari 40% dari total tabungan pensiun. Penilaiannya menyoroti mengapa pengumpulan iuran dan pengelolaan investasi perlu dipertimbangkan secara bersamaan.
Kerangka portofolio regulator keuangan menyediakan strategi berisiko tinggi, moderat, dan konservatif. Pilihan berisiko tinggi ditujukan bagi mereka yang masa pensiunnya masih lebih dari 13 tahun, dengan periode penilaian 60 bulan. Strategi moderat menggunakan periode 36 bulan dan strategi konservatif 12 bulan.
Alokasi acuan yang dilaporkan berkisar dari 80% saham untuk strategi berisiko tinggi hingga 20% untuk strategi konservatif. Saham dapat menawarkan pertumbuhan, tetapi nilainya berfluktuasi tajam; obligasi umumnya memberikan pembayaran yang lebih mudah diprediksi, meskipun harganya juga berubah. Pekerja yang mendekati masa pensiun memiliki waktu lebih sedikit untuk pulih dari penurunan pasar.
Persyaratan kinerja minimum mengacu pada tolok ukur pasar: 95% dari imbal hasil tolok ukur selama 12 bulan untuk strategi konservatif, 90% selama 36 bulan untuk strategi moderat, dan 85% selama 60 bulan untuk strategi berisiko tinggi. Tolok ukur adalah ukuran acuan untuk menilai kinerja investasi.
Manajer harus menutup kekurangan apabila kinerja berada di bawah batas minimum yang disyaratkan, dengan menggunakan modal mereka sendiri. Besarnya perlindungan bergantung pada kinerja terhadap ambang tersebut. Sementara itu, daya beli bergantung pada perbandingan antara imbal hasil investasi dan inflasi.
Aturan pemindahan yang dijelaskan pada 7 September 2026 memungkinkan peserta mengalihkan hingga 100% tabungan pensiun mereka kepada manajer swasta, dibandingkan batas sebelumnya sebesar 50%, serta membagi tabungan di antara beberapa manajer. Permohonan dapat diajukan melalui akun daring dana tersebut dengan tanda tangan digital atau di kantor cabang, dan pemindahan dapat memakan waktu hingga 30 hari kalender.
Angka per 1 September 2026 mencatat aset yang dikelola manajer swasta sebesar 151,3 miliar tenge, atau 0,53% dari total aset pensiun sebesar 28,45 triliun tenge. Angka sebelumnya mencatat total tabungan sebesar 28,3 triliun tenge. Dengan demikian, pada pengukuran September, pengelolaan swasta mencakup bagian kecil dari keseluruhan sistem.
Proyeksi akan menguji pilihan sebelum diterapkan
Kelompok kerja di Almaty menggunakan perhitungan aktuaria untuk menilai perubahan yang diusulkan. Perhitungan ini menggabungkan asumsi tentang iuran, upah, imbal hasil investasi, masa pensiun, dan harapan hidup guna memperkirakan pembayaran di masa depan serta dana yang diperlukan untuk membiayainya.
Yertayev, menteri tenaga kerja dan perlindungan sosial, menjelaskan tujuan peninjauan tersebut dalam pertemuan itu:
Tugas kami adalah menyusun pendekatan untuk mengembangkan sistem pensiun yang menjamin keberlanjutannya sekaligus menciptakan kondisi bagi penyediaan pensiun yang layak bagi warga negara di masa depan.
Menteri tersebut mengatakan setiap keputusan yang diusulkan harus menjalani penilaian menyeluruh yang mempertimbangkan generasi saat ini maupun mendatang. Kurmanov mengatakan dana pensiun siap melanjutkan kerja sama dengan lembaga pemerintah dan komunitas pakar.
Kementerian Tenaga Kerja, dana pensiun, Dana Asuransi Sosial Negara, dan para pakar akan terus menyusun rekomendasi. Tugas mereka mencakup tiga kebutuhan praktis: membantu pekerja membayar iuran secara konsisten, membangun tabungan pribadi yang memadai, dan membiayai pembayaran yang dapat terus diberikan sepanjang masa pensiun.
Poin Utama
- Kazakhstan sedang menyiapkan usulan pensiun yang berfokus pada peningkatan tabungan, perluasan partisipasi, dan pembayaran yang berkelanjutan.
- Iuran pemberi kerja naik menjadi 3,5% pada 2026 dan dijadwalkan mencapai 5% pada 2028.
- Para pakar mengusulkan agar empat poin persentase dialihkan ke rekening pribadi dan satu poin digunakan untuk menjamin pembayaran seumur hidup.
- Dalam penilaian 2024, 37% pensiunan baru memiliki masa tabungan kurang dari lima tahun.
- Dukungan pensiun negara, insentif iuran, dan pengelolaan investasi semuanya sedang ditinjau.
- Pertemuan di Almaty tidak mengumumkan paket reformasi final maupun tenggat penerapan.