Ambruknya pasar menyoroti pengawasan
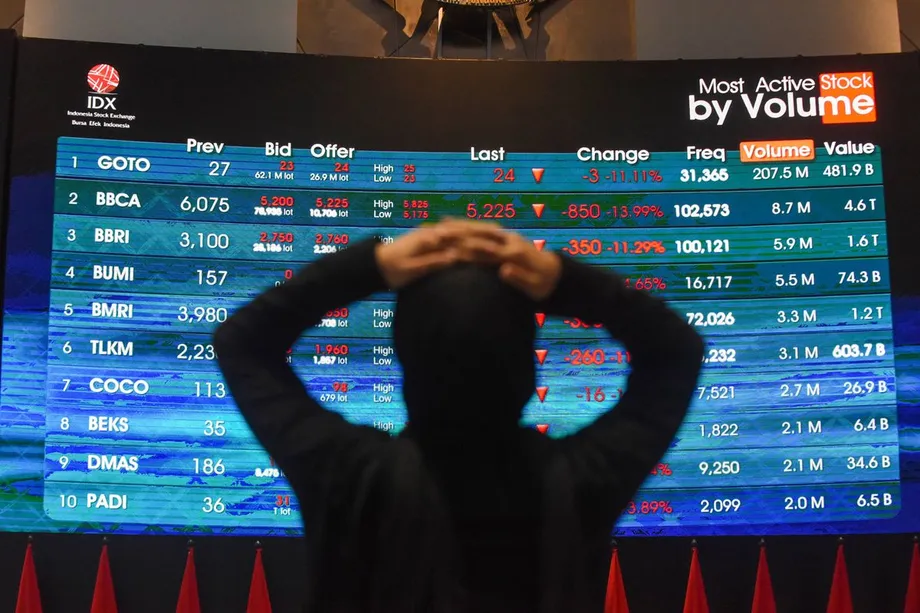
Pasar saham Indonesia kehilangan sekitar $60 miliar nilainya pada 16 Oktober 2026, ketika penyedia indeks global MSCI mengusulkan pemindahan Indonesia dari status pasar berkembang ke kategori tersendiri. Indeks acuan Jakarta turun 11,57%, penurunan harian terdalam sejak Januari 1998. Pada hari yang sama, Otoritas Jasa Keuangan (OJK) mengumumkan denda administratif senilai Rp 2,1 triliun yang melibatkan tiga perusahaan tercatat.
Daftar Isi
- Ambruknya pasar menyoroti pengawasan
- Apa yang terjadi pada 16 Oktober?
- Mengapa klasifikasi MSCI penting
- Mengapa kenaikan indeks dapat menutupi pemulihan yang tidak merata
- Siapa sebenarnya pemilik saham yang tersedia untuk diperdagangkan?
- Cakupan denda Rp 2,1 triliun
- Sejauh mana penindakan dilakukan?
- Kapan pesan influencer menjadi rekomendasi?
- Apa yang perlu dilihat investor sebelum April
- Poin-Poin Utama
Ambruknya pasar yang terjadi bersamaan dengan penindakan besar-besaran ini mempertajam pertanyaan utama bagi Indonesia: apakah perubahan aturan pengungkapan kepemilikan dan perdagangan menghasilkan harga yang dapat dipercaya investor?
OJK mengidentifikasi indikasi dugaan pelanggaran pidana di pasar modal pada 31 dari 61 saham dalam daftar perusahaan dengan kepemilikan sangat terkonsentrasi. Jumlah itu sedikit lebih dari separuh daftar tersebut. Penyelidikan terhadap Dian Swastatika Sentosa, Barito Renewables Energy, dan Petrindo Jaya Kreasi mengaitkan dua persoalan yang kini dihadapi pasar secara lebih luas: dugaan perdagangan terkoordinasi dan saham yang dialokasikan kepada pihak-pihak yang terhubung dengan pemegang saham pengendali.
Analis pasar modal Satrio Utomo berpendapat Indonesia harus melihat lebih jauh dari sekadar naik atau tidaknya indeks saham utama. Ia ingin regulator memeriksa siapa yang mengendalikan saham, bagaimana para trader saling terhubung, serta bagaimana pesan investasi memengaruhi aktivitas beli dan jual.
Reklasifikasi yang diusulkan MSCI akan mengeluarkan saham Indonesia dari produk indeks internasional yang banyak diikuti. Pemerintah kini menghadapi masa konsultasi hingga April 2027 dan tekanan untuk menunjukkan perbaikan terukur sebelum kemungkinan perubahan sekitar pertengahan tahun tersebut.
Apa yang terjadi pada 16 Oktober?
Indeks Harga Saham Gabungan (IHSG) turun dari penutupan sebelumnya sekitar 5.863 menjadi sekitar 5.185. Penurunan lebih dari 8% memicu penghentian perdagangan selama 30 menit. Indeks acuan itu merosot 14,91% dalam sepekan.
Rupiah juga melemah. Kurs referensi JISDOR Bank Indonesia tercatat Rp 18.052 per dolar AS pada 16 Oktober, sementara mata uang itu sempat mencapai level Rp 18.070 di pasar intrahari. JISDOR merupakan kurs referensi, sedangkan harga intrahari menunjukkan nilai tukar mata uang selama sesi perdagangan.
Kapitalisasi pasar saham Indonesia telah berkurang lebih dari $350 miliar sejak pembekuan yang memengaruhi indeks MSCI pada Januari. Kapitalisasi adalah nilai gabungan saham perusahaan tercatat di pasar, yang dihitung dari harga dan jumlah saham yang diterbitkan.
Perkembangan utama berlangsung selama beberapa bulan:
- Januari 2026: Pembekuan yang memengaruhi indeks MSCI meningkatkan pengawasan terhadap transparansi kepemilikan dan perilaku perdagangan.
- 16 Oktober 2026: MSCI mengusulkan status tersendiri, IHSG turun 11,57%, dan OJK mengumumkan denda Rp 2,1 triliun.
- 18 Oktober 2026: OJK dan lembaga pasar bertemu dengan analis, ekonom, dan influencer keuangan di Bursa Efek Indonesia.
- April 2027: Masa konsultasi MSCI dijadwalkan berlangsung hingga bulan ini. Ekonom Universitas Indonesia Kiki Verico menyebut 30 April sebagai batas waktu pelaksanaan rekomendasi.
- Pertengahan 2027: Reklasifikasi dapat dilakukan kecuali MSCI melihat perbaikan nyata dalam tata kelola dan fungsi pasar.
Mengapa klasifikasi MSCI penting
MSCI menyusun indeks yang digunakan dana investasi sebagai daftar pilihan investasi atau tolok ukur kinerja. Dana pasif mengikuti komposisi indeks, sehingga penghapusan saham suatu negara dapat mengharuskan dana tersebut menjual sahamnya. Manajer aktif memilih investasinya sendiri, meski banyak di antaranya juga mengukur kinerja berdasarkan indeks MSCI.
Status tersendiri akan menempatkan Indonesia di luar produk indeks pasar berkembang dan pasar perbatasan MSCI. MSCI menyatakan bahwa kekhawatirannya mengenai ketidakjelasan kepemilikan dan perilaku perdagangan cukup serius sehingga pemindahan Indonesia ke kategori pasar perbatasan pun tidak akan memadai.
MSCI, penyedia indeks global, menjelaskan penilaiannya dalam pernyataan pada 16 Oktober:
Kekhawatiran signifikan terkait disfungsi pasar masih ada.
UBS memperkirakan reklasifikasi dapat memicu penjualan sekitar $4 miliar oleh investor pasif dan tambahan $15 miliar oleh investor aktif. Total potensi $19 miliar itu kira-kira empat kali lipat dari penjualan bersih senilai $4,7 miliar yang telah dilakukan investor asing atas saham Indonesia selama 2026.
Direktur Utama Bursa Efek Indonesia Jeffrey Hendrik mengatakan ia akan meminta penjelasan kepada MSCI mengenai dasar pengumumannya. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto juga mempertanyakan mengapa usulan status tersendiri itu tidak dibahas dalam pertemuan di Bangkok pada pekan tersebut. Keputusan akhir mengenai klasifikasi masih menunggu.
Mengapa kenaikan indeks dapat menutupi pemulihan yang tidak merata
Kekhawatiran Satrio berawal dari cara pergerakan IHSG. Perusahaan dengan nilai pasar besar dapat sangat memengaruhi indeks acuan, sehingga kenaikan beberapa saham berkapitalisasi besar bisa mengerek indeks meski banyak saham lain tertekan.
Ia menyoroti kenaikan IHSG setelah kesepakatan gencatan senjata yang melibatkan Iran, Amerika Serikat, dan Israel. Menurutnya, perbandingan dengan indeks LQ45 dan IDX30 memberikan gambaran yang lebih lengkap. Kedua indeks itu melacak kelompok saham unggulan yang lebih kecil. Satrio mengatakan perusahaan besar yang sahamnya diperdagangkan pada harga tinggi dibandingkan labanya dapat menjadi pendorong penting indeks utama.
Rasio harga terhadap laba membandingkan harga saham suatu perusahaan dengan laba yang dihasilkan untuk setiap saham. Rasio yang tinggi berarti investor membayar lebih mahal untuk setiap nilai laba saat ini. Satrio ingin perhatian diarahkan kepada perusahaan di balik reli indeks dan perdagangan yang membentuk harga sahamnya.
John Rachmat, komisaris independen di Pinnacle Investment Indonesia, menawarkan ukuran lain untuk menilai kekhawatiran tersebut. Menurut penilaiannya, hanya sekitar lima atau enam dari 22 saham yang berkontribusi besar terhadap reli April 2025 hingga Januari 2026 memiliki fundamental bisnis yang kuat. Untuk reli Juni hingga September 2026, ia memperkirakan jumlahnya delapan dari 21 saham.
John memperkirakan IHSG, yang berada di level 6.071 pada akhir September, akan berada di sekitar 4.700 tanpa kontribusi 20 saham yang dinilainya spekulatif. Perhitungan itu menggambarkan penilaiannya atas komposisi reli tersebut. Kategorinya merupakan penilaian pribadi mengenai perusahaan dan perdagangan, bukan klasifikasi hukum.
Siapa sebenarnya pemilik saham yang tersedia untuk diperdagangkan?
Indonesia telah memperluas pengungkapan kepemilikan hingga kisaran 1%, memetakan perusahaan dengan kepemilikan terkonsentrasi, dan mulai memperketat ketentuan free float. Upaya reformasi sebelumnya juga mencakup pergantian pimpinan di bursa dan OJK, serta penindakan yang melibatkan influencer saham.
Free float adalah bagian saham perusahaan yang tersedia untuk diperdagangkan publik, bukan saham yang dikuasai pemilik pengendali atau pemegang lain yang dibatasi. Indonesia berencana menaikkan persyaratan minimum menjadi 15%. Tantangan praktisnya adalah memastikan saham mana yang benar-benar tersedia bagi investor independen.
Satrio berpendapat daftar pemegang saham yang panjang tetap dapat menyembunyikan kendali terkoordinasi. Pemegang saham yang tercatat dengan nama berbeda bisa bertindak bersama melalui grup media sosial, seminar, atau jaringan lain. Perdagangan besar-besaran juga dapat berlangsung di antara pihak-pihak yang saling terhubung, sehingga menimbulkan kesan adanya aktivitas meski kepemilikan tetap berada dalam lingkaran yang sama.
Transparansi kepemilikan manfaat akhir menangani persoalan terkait. Tujuannya adalah mengidentifikasi orang-orang yang pada akhirnya memiliki atau mengendalikan investasi di balik perusahaan, rekening, dan struktur hukum lainnya. Nafan Aji Gusta, analis pasar senior di Mirae Asset Sekuritas, mengatakan investor internasional membutuhkan bukti bahwa perubahan ini efektif:
Investor global membutuhkan bukti bahwa struktur kepemilikan semakin transparan, free float benar-benar mencerminkan saham yang tersedia untuk diperdagangkan, dan manipulasi pasar ditindak secara konsisten jika terbukti.
John juga mengatakan dugaan perdagangan terkoordinasi merupakan persoalan utama, lebih dari sekadar konsentrasi kepemilikan. Ia memperkirakan bobot Indonesia dalam indeks regional turun dari hampir 3% pada puncaknya menjadi sekitar 0,35% hingga 0,5% pada akhir September 2026.
Cakupan denda Rp 2,1 triliun
OJK mengumumkan denda Rp 1,5 triliun untuk Dian Swastatika Sentosa, yang diperdagangkan dengan kode DSSA; Rp 500 miliar untuk Barito Renewables Energy atau BREN; dan Rp 100 miliar untuk Petrindo Jaya Kreasi atau CUAN. Ketiganya berjumlah Rp 2,1 triliun.
Penyelidikan DSSA memeriksa perdagangan saham dari 2023 hingga 2026. OJK menyebut dugaan manipulasi dilakukan secara terencana dan terstruktur, dengan melibatkan nasabah perorangan dan institusi yang bertransaksi melalui sejumlah anggota bursa. Regulator mengatakan aktivitas tersebut menyebabkan kenaikan harga saham yang signifikan.
Penyidik meminta dokumen perdagangan, menelusuri aliran dana, dan meminta keterangan dari 12 direktur perusahaan efek, 15 individu, serta 11 badan hukum asing. OJK mengidentifikasi dugaan pelanggaran Pasal 91 dan 92 dalam kerangka reformasi sektor keuangan P2SK dan menyatakan telah menelusuri keuntungan ilegal terkait transaksi DSSA.
Kasus BREN dan CUAN berkaitan dengan penawaran umum perdana saham (IPO), yaitu saat saham pertama kali dijual kepada investor publik. OJK mengatakan alokasi saham telah direncanakan untuk menguntungkan kelompok-kelompok yang terhubung dengan pemegang saham pengendali, dengan identitas yang disamarkan atau dikaburkan. OJK memeriksa dugaan pelanggaran Pasal 107 Undang-Undang Pasar Modal.
BREN menawarkan 3% sahamnya saat tercatat di bursa pada 9 Oktober 2023. CUAN menawarkan 15,03% saat tercatat pada 8 Maret tahun itu. Temuan OJK berfokus pada penerima alokasi saham: menurut OJK, konsentrasi saham pada kelompok-kelompok yang saling terhubung membatasi jumlah saham yang tersedia untuk diperdagangkan di pasar.
Penyelidikan IPO itu menggunakan catatan dari empat anggota bursa yang bertindak sebagai penjamin emisi, tiga bank kustodian, serta aliran dana yang melibatkan pihak terkait. Penjamin emisi mengatur penjualan saham, sedangkan bank kustodian menyimpan efek untuk investor. OJK memanggil lima direktur perusahaan efek, tiga bank kustodian, dan tujuh pihak yang terlibat dalam penjatahan pasti.
Sejauh mana penindakan dilakukan?
Pemeriksaan awal OJK terhadap 61 saham dengan konsentrasi kepemilikan tinggi menemukan kemungkinan pelanggaran pidana pada 31 di antaranya. Temuan tersebut memperluas pengawasan di luar tiga perusahaan yang dikenai denda terbesar dalam pengumuman, sekaligus menempatkan catatan transaksi dan hubungan antarinvestor sebagai fokus penyelidikan lanjutan.
Hasan Fawzi, Kepala Eksekutif Pengawas Pasar Modal OJK, mengatakan sanksi pada 16 Oktober merupakan hasil penyelidikan yang telah berlangsung. Dalam dialog pada 18 Oktober, ia menyebut penindakan sebagai bagian dari reformasi berkelanjutan, bukan sekadar reaksi terhadap penurunan pasar terbaru.
OJK juga menyampaikan rekap terpisah untuk periode Januari hingga Oktober yang mencakup 835 pihak dan sanksi senilai lebih dari Rp 390 miliar. Hubungan cakupan rekap tersebut dengan denda Rp 2,1 triliun yang baru diumumkan tidak dijelaskan.
Kapolri Suyudi Ario Seto mengatakan Badan Reserse Kriminal (Bareskrim) akan membantu dan menindaklanjuti bukti dugaan kejahatan pasar modal. Dengan demikian, sanksi administratif itu berjalan bersamaan dengan penyelidikan yang dapat berlanjut ke penegakan hukum pidana.
Didik J. Rachbini, Rektor Universitas Paramadina dan ekonom senior di INDEF, berpendapat kepercayaan bergantung pada perilaku lembaga setiap hari. Ia menyerukan konsolidasi data kepemilikan, identifikasi konsentrasi ekstrem, dan pemeriksaan transaksi terkoordinasi yang dicurigai, dengan dukungan standar pengungkapan yang dapat diverifikasi.
Kapan pesan influencer menjadi rekomendasi?
Usulan reformasi kedua Satrio berkaitan dengan makna rekomendasi saham. Ia menginginkan aturan yang menjelaskan apakah rekomendasi hanya mencakup instruksi eksplisit untuk membeli atau menjual, atau juga pesan tersirat yang menggunakan singkatan, simbol, dan teka-teki gambar.
Pesan promosi dapat merujuk pada suatu saham tanpa menyebutkan namanya secara langsung. Satrio berpendapat pengawasan harus mengkaji isi komunikasi dan pengaruhnya terhadap keputusan investasi, termasuk posisi perdagangan orang yang menyebarkan pesan tersebut serta pihak-pihak yang terhubung dengannya.
Kekhawatirannya mencakup potensi konflik kepentingan ketika seseorang menyebarkan pesan positif sambil memegang posisi jual, baik secara langsung maupun melalui afiliasi. Ia juga ingin definisi afiliasi diperluas dan diperjelas agar regulator dapat mengidentifikasi hubungan yang terlihat dari perilaku terkoordinasi, selain hubungan kepemilikan formal.
OJK mengundang influencer keuangan dalam pertemuan pada 18 Oktober bersama analis dan ekonom. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengatakan regulator menginginkan masukan terbuka, termasuk informasi yang mungkin belum diketahui OJK. Direktur Pengembangan Bursa Iding Pardi menyebut pengungkapan kepemilikan, klasifikasi investor, dan konsentrasi kepemilikan sebagai prioritas.
Pertemuan tersebut menyatukan komunikasi dan pengawasan pasar dalam satu pembahasan. Usulan Satrio akan mengharuskan regulator mengaitkan pesan publik dengan orang, posisi, dan transaksi yang berada di baliknya.
Apa yang perlu dilihat investor sebelum April
Nafan mengatakan reformasi harus menghasilkan capaian yang dapat diverifikasi investor internasional. Prioritasnya adalah struktur kepemilikan yang lebih transparan, free float yang sesungguhnya, serta penindakan konsisten terhadap manipulasi yang terbukti. Kiwoom Sekuritas Indonesia juga mengidentifikasi kepemilikan yang tidak transparan, dugaan perdagangan terkoordinasi, dan penindakan yang belum terlihat jelas sebagai kekhawatiran investor yang masih berlanjut.
Ekonom Universitas Indonesia Kiki Verico mengatakan pemerintah memiliki waktu hingga 30 April 2027 untuk menerapkan rekomendasi MSCI. Ia menyerukan transparansi kepemilikan, peningkatan akses pasar, dan penegakan aturan yang netral. Ia juga menyampaikan kekhawatiran atas akuisisi saham Bayan Resources yang melibatkan seorang pengusaha yang disebut dekat dengan pemerintah, dengan mengatakan pemerintah harus bertindak sebagai wasit yang netral.
Tanggung jawab ini melibatkan OJK, Bursa Efek Indonesia, Kustodian Sentral Efek Indonesia (KSEI), dan pemerintah. Tugas mereka saling berkaitan: catatan kepemilikan harus mengidentifikasi kepemilikan yang terhubung, pengawasan perdagangan harus menelusuri pola mencurigakan, dan penegakan aturan harus menghasilkan capaian yang dapat ditelaah investor.
Didik memperingatkan bahwa ketidakpercayaan yang berlarut-larut dapat meningkatkan biaya pendanaan perusahaan dan mendorong investor institusional mengurangi kepemilikan mereka. Bagi perusahaan, hal itu akan membuat penggalangan dana melalui pasar saham lebih mahal. Bagi investor ritel, persoalan langsungnya adalah apakah harga yang tercatat terbentuk dari aktivitas beli dan jual yang sesungguhnya di antara pelaku independen.
Dengan demikian, tantangan berikutnya bagi Indonesia cukup konkret. Pada akhir masa konsultasi, investor akan mencari catatan kepemilikan yang lebih jelas, bukti tepercaya mengenai saham yang tersedia untuk diperdagangkan, serta perkembangan dalam kasus yang melibatkan aktivitas terkoordinasi. MSCI mengaitkan usulan reklasifikasinya dengan terlihat atau tidaknya perbaikan tata kelola dan fungsi pasar.
Poin-Poin Utama
- IHSG turun 11,57% pada 16 Oktober 2026, menghapus sekitar $60 miliar nilai pasar.
- MSCI mengusulkan pemindahan Indonesia dari kategori pasar berkembang ke status tersendiri, dengan konsultasi berlangsung hingga April 2027.
- OJK mengumumkan denda Rp 2,1 triliun yang melibatkan DSSA, BREN, dan CUAN.
- OJK mengidentifikasi indikasi dugaan pelanggaran pidana pada 31 dari 61 saham dengan kepemilikan sangat terkonsentrasi.
- Indonesia berencana menetapkan persyaratan minimum free float sebesar 15%, sementara investor menuntut bukti yang lebih jelas mengenai kepemilikan independen.
- Satrio Utomo menginginkan definisi afiliasi dan rekomendasi saham yang lebih kuat untuk menangani perdagangan terkoordinasi dan pesan promosi berkode.
- UBS memperkirakan potensi arus keluar dana sebesar $19 miliar jika reklasifikasi diberlakukan.