Majelis Sahkan Paket Pajak Anggaran di Tengah Protes Oposisi
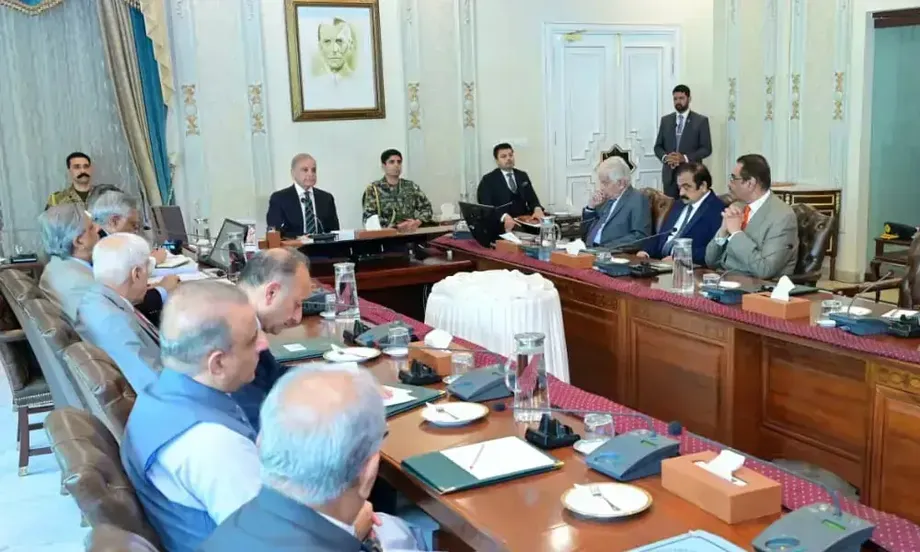
Majelis Nasional Pakistan mengesahkan RUU Keuangan 2026 pada Selasa, menyetujui paket pajak pemerintah untuk tahun fiskal 2026-27 setelah beberapa hari pembahasan. Dukungan koalisi mengamankan suara mayoritas, sementara seluruh 63 amendemen oposisi pada tujuh klausul ditolak. Amendemen pemerintah yang diajukan Menteri Keuangan Muhammad Aurangzeb diterima.
Daftar Isi
- Majelis Sahkan Paket Pajak Anggaran di Tengah Protes Oposisi
- Keputusan Parlemen dan Tahapan Selanjutnya
- Rencana Belanja Menyisakan Kesenjangan Pembiayaan Besar
- Target Penerimaan Bergantung pada Pemungutan dan Hibah Provinsi
- Cara Kerja Lapisan Pajak Gaji yang Diusulkan
- Keringanan Properti dan Pajak Baru atas Pembayaran Asuransi
- Algoritma Akan Membagikan Kasus dan Menawarkan Penyelesaian
- Pendapatan Digital dan Kepatuhan Akan Diawasi Lebih Ketat
- Kendaraan Listrik dan Perjalanan Udara Premium Diperlakukan Berbeda
- Keringanan Pajak Memiliki Biaya yang Terukur
- Poin Utama
Pemungutan suara itu mendukung rencana belanja federal sebesar Rs18.771 triliun dan target penerimaan pajak sebesar Rs15.264 triliun. Target penerimaan tersebut Rs2.281 triliun lebih tinggi daripada estimasi revisi Rs12.983 triliun pada tahun yang akan berakhir, atau naik sekitar 17,6%, meski penerimaan pada tahun fiskal tersebut diperkirakan kurang sekitar Rs1 triliun dari target.
Paket ini memadukan keringanan bagi pekerja bergaji dan transaksi properti dengan prosedur pajak digital baru, perubahan yang berdampak pada pembayaran asuransi, serta sanksi penegakan yang lebih berat. Pemerintah menargetkan pertumbuhan ekonomi 4%, dengan mengandalkan peningkatan penerimaan dan pinjaman untuk membiayai belanja.
RUU Keuangan 2026 yang diterbitkan Dewan Pendapatan Federal menetapkan 1 Juli 2026 sebagai tanggal mulai berlaku umum, kecuali jika suatu ketentuan menetapkan tanggal lain. Namun, rancangan yang diterbitkan dan undang-undang yang disahkan dengan amendemen belum tentu identik. Dampak pasti dari perubahan yang diterima dalam pembahasan akhir perlu dipastikan dengan mencocokkannya terhadap naskah final yang diundangkan.
Keputusan Parlemen dan Tahapan Selanjutnya
Aurangzeb mengajukan RUU tersebut untuk dibahas dalam sidang yang diwarnai protes oposisi. Majelis membahas pasal-pasalnya dan menolak usulan perubahan dari oposisi melalui pemungutan suara mayoritas. Sidang ditunda hingga Rabu pukul 11.00.
Persetujuan Majelis merupakan tahapan legislatif penting, tetapi tidak boleh disamakan dengan kepastian bahwa setiap ketentuan yang diusulkan sudah berlaku. Memorandum kelembagaan A.F. Ferguson menyatakan bahwa perubahan tersebut memerlukan persetujuan Majelis Nasional dan pengesahan presiden, serta umumnya mulai berlaku pada 1 Juli. Dalam laporan mengenai pemungutan suara itu, belum ada tanggal pengesahan presiden yang diumumkan.
Tahapan pembahasan anggaran di parlemen mencakup tonggak-tonggak berikut:
- 12 Juni 2026: Aurangzeb memaparkan anggaran federal. FBR menerbitkan RUU Keuangan yang diusulkan setelah pemaparan, dan salinannya diajukan di Senat.
- 15 Juni: Senat memulai pembahasan rancangan anggaran federal.
- Minggu sebelum pengesahan: Komite Tetap Keuangan Majelis Nasional memperingatkan agar perubahan legislatif tidak dilakukan tanpa pemeriksaan teknis dan pengawasan parlemen yang memadai.
- Selasa: Majelis Nasional mengesahkan RUU tersebut dengan amendemen pemerintah dan menolak 63 amendemen oposisi.
- Rabu, pukul 11.00: Majelis dijadwalkan kembali bersidang.
- 1 Juli 2026: Tanggal mulai berlaku umum RUU, bergantung pada proses legislasi dan tanggal berbeda yang mungkin ditetapkan dalam ketentuan tertentu.
Peringatan komite itu penting karena amendemen yang diajukan menjelang akhir pembahasan dapat mengubah penerapan aturan pajak. Komite mengingatkan bahwa pengawasan yang tidak memadai dapat menimbulkan ketidakpastian hukum dan kendala penerapan. Ketua komite, Syed Naveed Qamar, juga menyerukan pendekatan seimbang lintas sektor dalam pembahasan persaingan dan efisiensi penerbangan.
Rencana Belanja Menyisakan Kesenjangan Pembiayaan Besar
Memorandum Anggaran Federal yang diterbitkan A.F. Ferguson memerinci kondisi keuangan: Rs17.495 triliun untuk belanja rutin dan Rs1.276 triliun untuk belanja pembangunan, sehingga totalnya Rs18.771 triliun. Belanja rutin mencakup sekitar 93,2% dari total tersebut, sedangkan belanja pembangunan sekitar 6,8%.
Memorandum itu mencantumkan penerimaan pajak sebesar Rs15.264 triliun dan penerimaan nonpajak sebesar Rs5.336 triliun, sehingga penerimaan bruto mencapai Rs20,6 triliun. Setelah dikurangi Rs8.849 triliun sebagai bagian pajak federal untuk provinsi, penerimaan turun menjadi Rs11.751 triliun. Ditambah hasil privatisasi sebesar Rs161 miliar, penerimaan neto menjadi Rs11.912 triliun.
Dibandingkan dengan belanja sebesar Rs18.771 triliun, angka-angka tersebut menghasilkan defisit sebesar Rs6.859 triliun, setara sekitar 36,5% dari rencana belanja. Laporan mengenai pembahasan anggaran menyebut defisit sebesar Rs7 triliun. Angka tersebut mendekati, tetapi tidak sama persis dengan, total yang lebih terperinci dalam memorandum.
Pagu belanja itu juga disebut sekitar Rs18,8 triliun, atau naik sekitar Rs3,1 triliun maupun 20% dibandingkan dengan alokasi revisi tahun yang akan berakhir. Rencana pinjaman luar negeri berjumlah $23,4 miliar, termasuk $2 miliar melalui obligasi Euro dan Panda. Ini merupakan rencana pembiayaan, bukan bukti bahwa dana tersebut sudah diperoleh.
Target Penerimaan Bergantung pada Pemungutan dan Hibah Provinsi
Pemerintah mengusulkan langkah-langkah perpajakan senilai lebih dari Rs306 miliar, disertai keringanan sebesar Rs360 miliar dan langkah penegakan senilai Rs354 miliar. Angka-angka ini menggambarkan komponen paket yang berbeda, bukan penerimaan yang dijamin. Secara khusus, penerimaan yang diharapkan dari penegakan bergantung pada kemampuan otoritas mengubah langkah kepatuhan menjadi pembayaran nyata.
Pengaturan anggaran juga mencakup hibah sebesar Rs1.035 triliun dari tiga provinsi, tidak termasuk Balochistan. Hibah ini terkait dengan target penerimaan Rs15.264 triliun dan akan otomatis berkurang jika penerimaan tidak mencapai target. Hal ini memberi pemerintah federal alasan tambahan untuk memenuhi target: kekurangan penerimaan dapat memengaruhi penerimaan pajak sekaligus jumlah hibah.
Empat provinsi diperkirakan menerima sekitar Rs8,85 triliun dari pembagian pajak federal sebelum pengembalian hibah sebesar Rs1.035 triliun. Alokasi bruto yang dilaporkan mencakup Rs4,4 triliun untuk Punjab, Rs2,2 triliun untuk Sindh, dan Rs1,44 triliun untuk Khyber Pakhtunkhwa. Bagian bruto tersebut tidak boleh dianggap sebagai jumlah yang akan dipertahankan masing-masing provinsi setelah hibah diberikan.
Langkah besar lain dalam anggaran mencakup target pungutan minyak bumi dan karbon sebesar Rs1.748 triliun, berdasarkan pungutan Rs80 per liter, serta kenaikan 7% untuk gaji dan pensiun pegawai pemerintah. Penerimaan pajak FBR diproyeksikan tetap sekitar 10,5% dari produk domestik bruto, meski target penerimaan nominal meningkat.
Cara Kerja Lapisan Pajak Gaji yang Diusulkan
RUU yang diterbitkan tetap membebaskan penghasilan kena pajak tahunan hingga Rs600.000. Di atas ambang tersebut, skema gaji yang diusulkan menerapkan tarif progresif. Artinya, persentase yang lebih tinggi hanya dikenakan atas penghasilan yang melampaui ambang lapisan terkait, bukan atas seluruh penghasilan seseorang.
- Rs600.000 hingga Rs1,2 juta: 1% dari jumlah di atas Rs600.000.
- Rs1,2 juta hingga Rs2,2 juta: Rs6.000 ditambah 11% dari jumlah di atas Rs1,2 juta.
- Rs2,2 juta hingga Rs3,2 juta: Rs116.000 ditambah 20% dari jumlah di atas Rs2,2 juta.
- Rs3,2 juta hingga Rs4,1 juta: Rs316.000 ditambah 25% dari jumlah di atas Rs3,2 juta.
- Rs4,1 juta hingga Rs5,6 juta: Rs541.000 ditambah 29% dari jumlah di atas Rs4,1 juta.
- Rs5,6 juta hingga Rs7 juta: Rs976.000 ditambah 32% dari jumlah di atas Rs5,6 juta.
- Di atas Rs7 juta: Rs1,424 juta ditambah 35% dari jumlah di atas Rs7 juta.
Sebagai contoh, penghasilan gaji kena pajak tahunan sebesar Rs1,2 juta dikenai pajak Rs6.000 menurut skema ini. Penghasilan Rs7 juta dikenai pajak Rs1,424 juta, atau sekitar 20,3% dari total penghasilan. Tarif tertinggi 35% berlaku atas bagian di atas Rs7 juta, bukan atas setiap rupiah yang diperoleh seseorang yang melewati ambang tersebut. Perhitungan ini menggunakan skema yang diterbitkan tanpa menambahkan pajak atau penyesuaian lain.
Keringanan Properti dan Pajak Baru atas Pembayaran Asuransi
RUU yang diterbitkan menetapkan pajak di muka atas penjualan atau pengalihan properti tidak bergerak berdasarkan pasal 236C sebesar 2,75% dari nilai bruto transaksi yang diterima. Untuk pembelian berdasarkan pasal 236K, pajak di muka ditetapkan sebesar 1,25% dari nilai pasar wajar properti. Kedua ketentuan menggunakan dasar pengenaan pajak yang berbeda, sehingga persentasenya tidak dapat begitu saja digabungkan menjadi satu tarif transaksi.
RUU itu juga mengusulkan penghapusan pasal 7E dalam Undang-Undang Pajak Penghasilan. Ini merupakan perubahan legislatif tersendiri, terpisah dari pajak di muka yang dipungut saat properti dibeli atau dijual. Penghapusan satu ketentuan tidak berarti transaksi properti menjadi bebas pajak.
Pasal 7G baru yang diusulkan akan mengenakan pajak atas pembayaran tertentu dari asuransi jiwa dan takaful keluarga mulai tahun pajak 2026. Takaful keluarga adalah pengaturan asuransi yang disusun sesuai prinsip keuangan Islam. Jumlah kena pajak dihitung dari nilai pembayaran dikurangi total premi atau kontribusi yang telah dibayarkan, bukan dari seluruh jumlah yang diterima.
Usulan tersebut mengecualikan manfaat yang dibayarkan karena kematian atau disabilitas, serta pembayaran setelah polis berjalan selama tujuh tahun. Pajak yang dipotong berdasarkan ketentuan ini akan menjadi pajak final atas penghasilan yang timbul dari pembayaran tersebut. Ketentuan yang dikutip merujuk pada tarif di bagian lain dalam skema, tetapi tarif itu tidak dicantumkan dalam kutipan yang menjelaskan pasal baru tersebut.
Kewenangan lain yang diusulkan memungkinkan pemerintah federal menurunkan pajak pemotongan tertentu yang berfungsi sebagai pajak minimum hingga serendah 1%, dengan syarat tertentu. Kewenangan ini tidak mencakup pajak minimum berdasarkan pasal 113, dan perubahan tarif yang ditetapkan menggunakan kewenangan tersebut harus diajukan kepada Majelis Nasional. Jadi, kewenangan itu memungkinkan perubahan bersyarat pada tarif tertentu, bukan penurunan otomatis semua pajak pemotongan.
Algoritma Akan Membagikan Kasus dan Menawarkan Penyelesaian
Sejumlah usulan administratif RUU ini yang paling berdampak berkaitan dengan pusat layanan nasional tanpa tatap muka. Berdasarkan aturan yurisdiksi yang diusulkan, algoritma yang dikembangkan FBR akan membagikan fungsi dan wewenang kepada otoritas Pendapatan Dalam Negeri untuk wajib pajak dan periode pajak tertentu.
Identitas otoritas tersebut akan dirahasiakan dari wajib pajak terdaftar, perwakilan resmi wajib pajak, dan pihak yang tidak berwenang. Ketentuan terpisah memungkinkan audit dan penilaian pajak penghasilan tertentu berjalan tanpa mengungkap langsung identitas pejabat yang menangani, sementara banding juga dapat diproses melalui pusat tersebut berdasarkan aturan yang ditetapkan.
RUU ini juga mengusulkan mekanisme penyelesaian berbasis algoritma untuk proses perpajakan sebelum diterbitkannya perintah berdasarkan pasal-pasal tertentu. Wajib pajak yang memilih mekanisme tersebut memiliki waktu sepuluh hari sejak tawaran penyelesaian diberikan untuk menerimanya melalui IRIS, sistem daring FBR, dan menyetorkan jumlah penyelesaian.
Pembayaran melalui proses yang ditetapkan akan mengakhiri persoalan yang diajukan melalui pemberitahuan atau laporan audit terkait. Usulan ini tidak menyatakan bahwa semua sengketa otomatis memenuhi syarat atau bahwa tawaran dapat diterima tanpa pembayaran. Karena itu, tenggat sepuluh hari menjadi batas praktis bagi wajib pajak untuk memutuskan sekaligus menyetorkan pembayaran yang diwajibkan.
Ketentuan ini memberikan dasar hukum bagi FBR untuk menerapkan prosedur baru, tetapi rincian pelaksanaannya masih bergantung pada aturan dan keputusan Dewan. Naskah yang diterbitkan belum menetapkan tanggal penerapan yang pasti untuk setiap proses digital atau menjelaskan cara wajib pajak akan dipilih di semua kategori.
Pendapatan Digital dan Kepatuhan Akan Diawasi Lebih Ketat
Laporan mengenai paket yang disahkan menyebut pelaporan pajak penghasilan elektronik wajib melalui sistem FBR dan pajak penghasilan 5% atas pendapatan dari media sosial. Perlakuan terhadap pendapatan digital memperluas cakupan paket ini, melampaui gaji konvensional, pendapatan perusahaan, dan transaksi properti.
Cakupan pasti pungutan media sosial, termasuk siapa yang wajib memotongnya dan apakah pungutan itu melunasi seluruh kewajiban pajak seseorang, belum ditetapkan dalam kutipan resmi terperinci. Pertanyaan-pertanyaan tersebut memerlukan ketentuan final yang relevan, bukan asumsi bahwa semua pembayaran daring diperlakukan sama.
Paket ini juga mencakup sanksi hingga Rs1 juta untuk pelanggaran kepatuhan pertama dan hingga Rs2 juta untuk pelanggaran berulang. Laporan menyebut penindakan lebih tegas terhadap orang yang tidak melaporkan pajak atau tidak mematuhi pemberitahuan FBR, serta sanksi yang dapat mencakup hukuman penjara bagi mereka yang mengutak-atik sistem pemantauan pajak. Nilai maksimum tersebut tidak boleh dianggap sebagai denda otomatis untuk setiap kesalahan.
Perubahan untuk perusahaan mencakup sektor perbankan, pupuk, dan usaha besar, dengan tarif yang bergantung pada ambang penghasilan. Laporan juga menyebut perubahan perlakuan atas jenis penghasilan pertanian dan industri tertentu, serta pengecualian bagi lembaga kesejahteraan yang disebutkan, termasuk Perhimpunan Bulan Sabit Merah Pakistan. Tarif dan syarat kelayakan yang tepat untuk kategori-kategori ini tidak dapat dipastikan dari ketentuan yang dirinci di sini.
Kendaraan Listrik dan Perjalanan Udara Premium Diperlakukan Berbeda
Ketentuan kendaraan listrik membedakan transportasi umum dan komersial dari kendaraan mahal yang diimpor untuk penggunaan pribadi. RUU yang diterbitkan mencantumkan tarif 1% untuk bus listrik rakitan utuh dengan sedikitnya 25 tempat duduk dan truk listrik tertentu. Memorandum itu secara terpisah merinci cukai federal atas impor kendaraan listrik pribadi rakitan utuh berdasarkan nilai kendaraan.
Menurut skema cukai yang diusulkan, kendaraan bernilai tidak lebih dari Rs20 juta dikenai tarif 0%. Kendaraan bernilai lebih dari Rs20 juta hingga Rs30 juta dikenai tarif 30%, sedangkan yang nilainya melebihi Rs30 juta dikenai tarif 40%. Tarif cukai nol tidak dengan sendirinya berarti impor tersebut bebas dari semua pajak lain yang berlaku.
Memorandum itu juga menjelaskan perpanjangan tarif pajak penjualan yang lebih rendah, yakni 1%, untuk kendaraan listrik yang memenuhi syarat dan diproduksi atau dirakit di dalam negeri hingga 30 Juni 2027. Kategorinya mencakup mobil kecil dan kendaraan sport utility dengan baterai berkapasitas 50 kilowatt-jam atau kurang, serta kendaraan komersial ringan dengan baterai berkapasitas 150 kilowatt-jam atau kurang.
Untuk tiket pesawat kelas klub, bisnis, dan satu, yang diterbitkan mulai 1 Juli 2026, cukai federal yang diusulkan turun dari Rs300.000 menjadi Rs50.000 untuk tujuan di Amerika, serta dari Rs150.000 menjadi Rs25.000 untuk Timur Tengah dan Afrika. Untuk Eropa dan kawasan Timur Jauh, Australia, Selandia Baru, serta Kepulauan Pasifik, tarifnya turun dari Rs210.000 menjadi Rs40.000. Ini adalah pengurangan pada salah satu komponen pajak, bukan jaminan bahwa harga akhir tiket akan turun dengan jumlah yang sama.
RUU tersebut juga mencakup ketentuan impor mesin untuk memodernisasi dan memperluas kilang yang sudah beroperasi. Peralatan yang tercantum meliputi reaktor, penukar panas, pompa, dan kompresor. Impor tersebut harus digunakan untuk kebutuhan kilang yang ditentukan, dan jumlahnya memerlukan persetujuan Kementerian Perminyakan dan Sumber Daya Alam.
Keringanan Pajak Memiliki Biaya yang Terukur
Pernyataan yang menyertai RUU mencantumkan Laporan Belanja Pajak 2026 yang mencakup tahun fiskal 2024-25. Laporan itu memuat estimasi belanja pajak sebesar Rs1.273,98 miliar untuk pajak penjualan, Rs499,14 miliar untuk bea masuk, dan Rs579,70 miliar untuk pajak penghasilan, dengan total yang disebutkan sebesar Rs2.352,81 miliar.
Belanja pajak adalah penerimaan yang dilepas melalui keringanan, pengecualian, atau perlakuan khusus, bukan pembayaran tunai langsung dari anggaran. Total yang disebutkan sekitar Rs2,353 triliun, setara dengan kurang lebih 15,4% dari target penerimaan pajak baru sebesar Rs15.264 triliun. Perbandingan itu menunjukkan skalanya, tetapi angka-angka tersebut merujuk pada tahun fiskal yang berbeda dan tidak mengukur biaya keringanan baru dalam RUU ini.
Ujian utamanya adalah apakah peningkatan penerimaan dan kepatuhan yang lebih kuat dapat menopang keringanan tanpa memperlebar kesenjangan pembiayaan. Pengesahan di Majelis menetapkan persetujuan parlemen atas paket yang telah diamendemen. Kepastian mengenai redaksi undang-undang yang diundangkan, pengesahan presiden, serta aturan operasional FBR akan menentukan secara tepat kewajiban wajib pajak saat tahun fiskal baru dimulai.
Poin Utama
- Majelis Nasional mengesahkan RUU Keuangan 2026, menerima amendemen pemerintah dan menolak 63 amendemen oposisi.
- Belanja federal sebesar Rs18.771 triliun, dengan target penerimaan pajak Rs15.264 triliun.
- Tabel anggaran kelembagaan mencatat defisit sebesar Rs6.859 triliun; laporan menyebut angka sekitar Rs7 triliun.
- Skema gaji yang diterbitkan membebaskan penghasilan kena pajak tahunan hingga Rs600.000 dan menerapkan tarif marginal 35% untuk penghasilan di atas Rs7 juta.
- Usulan mencakup pajak di muka atas properti, pembayaran asuransi tertentu, penyelesaian berbasis algoritma, dan proses perpajakan melalui pusat nasional tanpa tatap muka.
- Perlakuan pajak kendaraan listrik berbeda menurut penggunaan, nilai, dan kapasitas baterai, sedangkan cukai tiket pesawat premium akan turun.
- Tanggal mulai berlaku umum adalah 1 Juli 2026, tetapi ketentuan final yang diundangkan dan aturan pelaksanaannya masih perlu dipastikan.