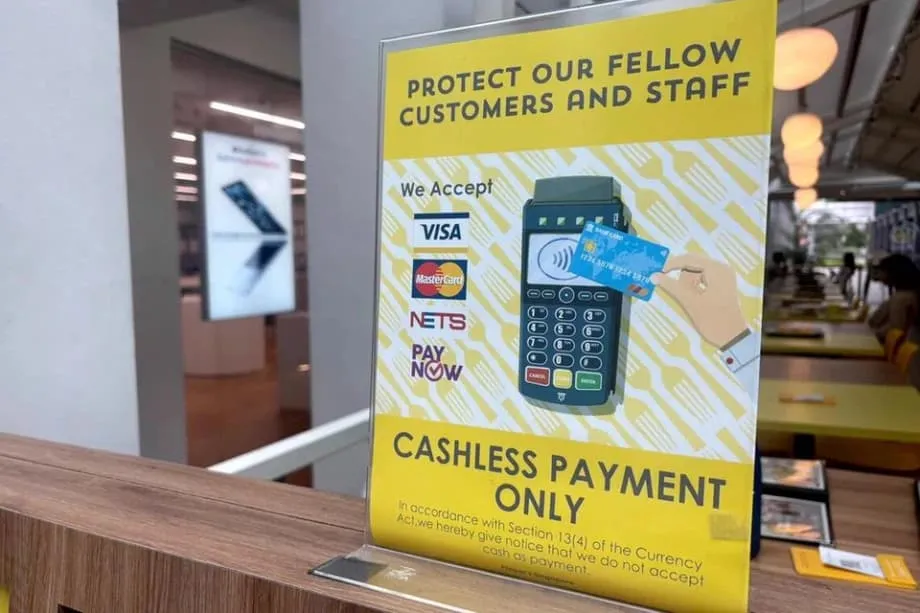
Mengapa pembayaran hanya nontunai kian marak di Singapura
Di berbagai wilayah Singapura, semakin banyak toko memasang tanda hanya menerima pembayaran nontunai. Perubahan ini melaju selama COVID 19, ketika kebersihan dan kecepatan menjadi prioritas, dan banyak peritel tidak pernah kembali menerima uang tunai. Pergeseran ini juga mencerminkan investasi bertahun-tahun dalam infrastruktur pembayaran digital nasional, mulai dari PayNow dan SGQR hingga hibah yang membantu pedagang kecil menggunakan terminal dan pemindai QR. Bagi banyak pemilik toko, pembayaran nontunai menjadi lebih sederhana, cepat, dan murah dibandingkan menangani uang kertas dan koin.
Daftar Isi
- Mengapa pembayaran hanya nontunai kian marak di Singapura
- Dari koin ke kode QR
- Alasan bisnis yang dilihat peritel
- Siapa yang tertinggal dan mengapa
- Remaja tanpa kartu
- Lansia khawatir terhadap penipuan dan langkah yang rumit
- Pekerja migran dan pekerja rumah tangga
- Singapura dalam angka
- Keandalan dan ketahanan masih menjadi titik lemah
- Seperti apa sistem yang tangguh
- Aturan, hak, dan pilihan pedagang
- Perbandingan internasional dan pelajaran
- Tips praktis bagi konsumen
- Untuk remaja
- Untuk lansia
- Untuk pekerja rumah tangga asing dan pekerja migran
- Untuk wisatawan
- Yang Perlu Diketahui
Dari koin ke kode QR
Sebelum pandemi, tanda hanya menerima uang tunai lazim terlihat di kedai kopi dan kios kecil. Kini, stiker QR, pembayaran nirsentuh, dan dompet digital menjadi hal lumrah di sebagian besar konter. Standar QR nasional yang diluncurkan pada 2018 menyatukan banyak skema dompet digital dalam satu kode, sehingga pedagang dapat menerima pembayaran dari berbagai aplikasi tanpa harus menata beragam layar. Bank meluncurkan transfer instan melalui nomor ponsel. Penyedia pembayaran bersaing dalam hal biaya. Perubahan ini menurunkan hambatan bagi usaha kecil yang sebelumnya ragu membeli sistem point of sale.
Pemeriksaan terbaru di sejumlah mal pusat kota menemukan sekitar satu dari tujuh toko kini hanya menerima pembayaran nontunai. Merek makanan dan minuman cukup menonjol: jaringan kedai teh, toko roti, dan kios makanan cepat saji termasuk yang sepenuhnya beralih ke kartu, QR, atau pembayaran dengan dompet digital. Beberapa gerai jaringan kopi global di Singapura hanya menerima pembayaran nontunai di cabang tertentu, sementara tetap menerima uang tunai di toko yang melayani wisatawan atau pelanggan lanjut usia yang rutin berkunjung. Jaringan yang lebih kecil juga sepenuhnya beralih ke digital, kecuali di lokasi dengan banyak pelajar yang mungkin belum memiliki kartu.
Alasan bisnis yang dilihat peritel
Pengelola toko menyebutkan sejumlah manfaat yang jelas. Pembayaran digital memangkas waktu di kasir, memperlancar antrean saat jam makan siang, dan mengurangi kesalahan dalam menghitung uang kembalian. Menyiapkan uang tunai di kasir, menghitungnya di akhir hari, dan menyetorkannya ke bank tak lagi diperlukan. Risiko kehilangan akibat pencurian menurun karena lebih sedikit uang tunai disimpan di laci. Kebersihan meningkat selama pandemi dan tetap menjadi nilai jual bagi pelaku usaha makanan. Dari sisi biaya, pembayaran berbasis QR sering kali dikenai biaya pedagang yang lebih rendah daripada jaringan kartu tradisional, sehingga membantu pedagang kaki lima, kios, dan usaha mikro menjaga margin.
Siapa yang tertinggal dan mengapa
Bagi banyak pembeli, kebiasaan baru ini mudah diikuti. Namun, bagi yang lain, hal ini menjadi kendala. Tiga kelompok paling merasakan dampaknya: remaja yang belum memiliki kartu debit sendiri, lansia yang menganggap pembayaran elektronik membingungkan atau berisiko, serta pekerja migran atau pekerja rumah tangga yang mungkin tidak memiliki kartu atau rekening bank lokal. Pengalaman mereka menunjukkan bagaimana kemudahan bagi sebagian besar orang dapat menyulitkan sebagian lainnya.
Remaja tanpa kartu
Ketika toko hanya menerima pembayaran nontunai, anak di bawah umur yang mengandalkan uang saku bisa ditolak. Pelajar di bawah 16 tahun sering kali belum memiliki kartu debit pribadi. Sebagian dapat membayar melalui sarana yang terhubung dengan sekolah atau dompet digital untuk anak muda dengan persetujuan orang tua, tetapi ketersediaannya tidak merata. Para remaja bercerita bahwa mereka tidak bisa membeli minuman di kafe favorit atau tiket film bersama teman setelah kebijakan berubah. Banyak yang mengatakan akan mendaftar untuk kartu bank pertama mereka begitu memenuhi syarat pada usia 16 tahun, tetapi hal itu tetap menyisakan kesenjangan selama tahun-tahun awal sekolah menengah.
Lansia khawatir terhadap penipuan dan langkah yang rumit
Warga lanjut usia yang sejak lama menggunakan uang tunai dapat merasa tertekan saat berada di konter yang hanya menerima pembayaran nontunai. Sebagian kesulitan menyiapkan PayNow atau menghubungkan kartu ke dompet digital di ponsel. Yang lain khawatir terhadap penipuan dan lebih percaya pada uang kertas dan koin. Diberi tahu bahwa uang tunai tidak diterima bisa membuat malu, terutama ketika antrean mulai terbentuk. Lansia sering mengatakan akan kembali berbelanja ke toko yang menerima uang tunai, atau meminta panduan dengan sabar agar bisa mempelajari langkah-langkahnya tanpa tekanan.
Pekerja migran dan pekerja rumah tangga
Banyak pekerja migran menerima gaji melalui rekening bank dan dapat menggunakan pembayaran QR, tetapi kesenjangan masih ada. Pekerja rumah tangga, misalnya, mungkin tidak memiliki kartu debit lokal atau lebih memilih menyimpan uang belanja dalam bentuk tunai agar dapat mengelola remitansi ke kampung halaman. Di antrean yang hanya menerima pembayaran nontunai, sebagian meminta orang asing membayar lebih dulu lalu menggantinya dengan uang tunai. Situasi itu canggung dan tidak selalu aman. Bagi pekerja yang akses datanya terbatas atau menggunakan ponsel lama, aplikasi dompet digital dan langkah autentikasi juga bisa menjadi kendala.
Singapura dalam angka
Singapura memiliki salah satu tingkat penggunaan pembayaran nontunai tertinggi di Asia Tenggara. Sebagian besar pedagang, baik besar maupun kecil, kini menerima setidaknya satu metode digital. Kartu tetap menjadi metode yang paling umum bagi banyak pembeli. Transfer instan melalui PayNow banyak digunakan, sementara pembayaran QR di kios sudah menjadi hal biasa. Data survei menunjukkan konsumen muda paling cepat menggunakan perangkat digital, sering kali bepergian hanya dengan membawa ponsel. Pada saat yang sama, sebagian besar orang masih menggunakan uang tunai dalam keseharian, terutama untuk pembelian kecil dan sebagai alat bantu mengatur anggaran.
Penelitian juga menunjukkan adanya pergeseran di sisi penyedia. Sebagian besar usaha kecil telah mengurangi atau menghapus penanganan uang tunai di konter. Pemilik usaha menyebut pembayaran yang lebih cepat, rekonsiliasi yang lebih baik, dan risiko yang lebih rendah. Namun, konsumen mengatakan akan pergi ke toko lain jika tidak dapat membayar dengan cara yang mereka sukai. Kesenjangan antara pembeli yang masih membawa uang tunai dan gerai yang tak lagi menerimanya kini menjadi sumber kendala nyata di sejumlah mal dan pusat jajanan.
Keandalan dan ketahanan masih menjadi titik lemah
Beralih sepenuhnya ke digital menciptakan satu titik kegagalan. Ketika bank atau jaringan mengalami gangguan, toko yang tidak dapat menerima uang tunai bisa terhenti. Dalam beberapa tahun terakhir, Singapura mengalami sejumlah gangguan perbankan besar yang menyebabkan transfer QR, pengisian saldo dompet digital, bahkan beberapa transaksi kartu gagal selama berjam-jam. Pedagang yang hanya menerima pembayaran nontunai melaporkan kehilangan penjualan dan antrean yang dipenuhi pelanggan marah. Pembeli yang hanya mengandalkan satu aplikasi pun harus buru-buru mencari cara lain.
Itulah sebabnya banyak pakar teknologi dan pemilik usaha menganjurkan penggunaan sistem cadangan. Menggunakan lebih dari satu jalur pembayaran digital mengurangi risiko gangguan pada satu penyedia melumpuhkan pembayaran. Menerima setidaknya satu metode yang dapat digunakan secara luring, atau menyediakan sedikit uang tunai untuk menangani pengecualian saat terjadi gangguan, menambah ketahanan. Bagi pelaku usaha makanan, sistem pencatatan manual sementara dapat membantu melewati gangguan saat makan siang, lalu pembayaran diselesaikan setelah sistem kembali beroperasi. Melatih staf yang berhadapan langsung dengan pelanggan untuk menangani situasi seperti ini dengan tenang membantu menjaga kepercayaan pelanggan.
Seperti apa sistem yang tangguh
- Mendukung berbagai jalur pembayaran, misalnya kartu dan PayNow QR, bukan hanya satu aplikasi.
- Menyediakan sedikit uang tunai untuk keadaan darurat, disertai panduan yang jelas tentang kapan uang itu digunakan.
- Menggunakan opsi saldo tersimpan yang dapat berfungsi luring jika memungkinkan, seperti kartu terhubung transportasi untuk pembelian kecil.
- Menyiapkan proses cadangan manual untuk gangguan singkat, seperti mencatat pesanan dan menyelesaikan pembayaran setelah sistem kembali beroperasi.
- Memasang tanda yang jelas agar pelanggan tahu metode pembayaran yang diterima dan tindakan yang perlu dilakukan saat terjadi gangguan.
- Segera merekonsiliasi transaksi pengecualian untuk menghindari perselisihan, serta meninjau catatan insiden guna memperbaiki prosedur.
Aturan, hak, dan pilihan pedagang
Status alat pembayaran yang sah berarti bank sentral mengakui uang kertas dan koin untuk melunasi utang. Namun, status itu tidak mewajibkan toko swasta menerima uang tunai untuk setiap pembelian. Di Singapura, peritel umumnya boleh menentukan metode pembayaran yang diterima selama mereka memberi tahu pelanggan. Itulah sebabnya tanda hanya menerima uang tunai dan hanya menerima pembayaran nontunai sama-sama ada. Layanan yang berhadapan langsung dengan publik, seperti transportasi, memiliki kebijakan tersendiri dan secara bertahap beralih ke pembayaran tarif serta pengisian saldo digital. Kawasan yang ramai dikunjungi wisatawan cenderung tetap menerima uang tunai karena pengunjung mungkin tidak memiliki dompet digital lokal.
Lembaga pemerintah terus mendorong inklusi seiring dengan penggunaan layanan digital. Hibah membantu perusahaan kecil mengadopsi terminal dan menerima pembayaran QR. Standar QR nasional memudahkan kedua belah pihak di konter. Duta digital dan pusat komunitas mengadakan kelas untuk membantu lansia menggunakan aplikasi bank dan mengenali penipuan. Sekolah dan bank menawarkan rekening untuk anak muda serta perangkat untuk melacak pengeluaran. Fokusnya adalah mendampingi mereka yang kurang nyaman menggunakan teknologi, bukan membiarkan mereka tertinggal saat mayoritas beralih ke layanan digital.
Perbandingan internasional dan pelajaran
Sejumlah negara memberikan contoh yang patut diwaspadai sekaligus ditiru. Swedia dengan cepat mengadopsi pembayaran digital, tetapi kemudian mewajibkan bank memastikan akses ke layanan uang tunai di setiap wilayah agar warga pedesaan dan lansia tidak tersisih. Aplikasi super di China menjadikan pembayaran QR lazim di semua kelompok usia melalui layanan sehari-hari. Jepang mendorong pembayaran gaji digital dan program nontunai nasional, tetapi tingkat adopsinya masih beragam karena banyak bisnis tetap memilih kebiasaan yang sudah dikenal dan khawatir akan biaya sistem. UPI India membangun jaringan transfer antarbank yang gratis, instan, dan dapat saling terhubung. Jaringan ini berkembang hingga melayani miliaran transaksi per bulan dengan memudahkan pedagang kecil dan masyarakat menggunakan QR sederhana dan ponsel.
Pilihan regulasi juga beragam. Sejumlah kota di AS mewajibkan toko menerima uang tunai untuk mencegah diskriminasi terhadap warga yang tidak memiliki rekening bank. Singapura tidak mengambil langkah serupa, tetapi memilih pendekatan yang dipimpin pasar dengan edukasi dan dukungan publik yang kuat. Benang merah dari model yang berhasil sudah jelas: sederhanakan pembayaran bagi pedagang kecil, pastikan masyarakat dapat menggunakannya dengan aman dan murah, serta sediakan opsi cadangan agar sistem tetap berfungsi saat salah satu bagiannya mengalami gangguan.
Tips praktis bagi konsumen
Untuk remaja
Tanyakan kepada orang tua atau wali tentang rekening bank untuk anak muda yang dilengkapi kartu debit pada usia 16 tahun. Sebelum itu, pertimbangkan platform dompet digital pelajar yang terhubung ke rekening orang tua atau program sekolah yang memungkinkan pembayaran nirsentuh di kantin dan gerai tertentu. Simpan sedikit uang tunai di tas untuk berjaga-jaga jika aplikasi dompet digital bermasalah atau toko hanya menerima uang tunai. Pelajari cara mengenali kode QR resmi milik pedagang dan memeriksa nama penerima sebelum mengirim uang.
Untuk lansia
Mulailah dengan satu aplikasi bank tepercaya dan satu metode, seperti PayNow menggunakan nomor ponsel. Berlatihlah bersama anggota keluarga saat suasana sepi, bukan di konter yang ramai. Gunakan kata sandi yang kuat dan hindari mengeklik tautan pembayaran yang dikirim orang asing. Aktifkan pemberitahuan transaksi agar Anda dapat memeriksa setiap pembayaran. Simpan sejumlah uang kertas untuk keperluan klinik, kios pasar, dan sebagai cadangan. Jika toko tidak menerima uang tunai dan Anda belum siap membayar lewat ponsel, mintalah bantuan staf dengan sopan atau pilih toko terdekat yang menerima uang tunai sambil membangun rasa percaya diri.
Untuk pekerja rumah tangga asing dan pekerja migran
Buka rekening bank lokal jika memungkinkan dan aktifkan layanan perbankan seluler beserta pemberitahuannya. Jika tidak ingin memiliki kartu kredit, pertimbangkan kartu debit prabayar yang dapat diisi ulang oleh pemberi kerja melalui PayNow atau transfer bank. Untuk perjalanan sehari-hari dan pembelian kecil, kartu saldo tersimpan untuk transportasi diterima secara luas dan dapat diisi ulang di mesin. Untuk remitansi, bandingkan biaya berbagai layanan digital dan periksa detail penerima dengan cermat sebelum mengirim uang.
Untuk wisatawan
Bawalah sedikit dolar Singapura untuk tempat yang hanya menerima uang tunai atau untuk memenuhi batas minimum transaksi kartu sesekali. Kartu internasional diterima secara luas di mal dan tempat wisata. Banyak kios menerima pembayaran QR, tetapi biasanya Anda memerlukan dompet digital lokal yang terhubung ke rekening bank. Membeli kartu saldo tersimpan untuk transportasi membantu saat menggunakan angkutan umum dan melakukan sejumlah pembelian di toko serba ada. Jika melihat tanda hanya menerima pembayaran nontunai dan Anda tidak memiliki metode yang kompatibel, staf biasanya dapat menunjukkan ATM terdekat atau toko yang menerima uang tunai.
Yang Perlu Diketahui
- Kebijakan hanya menerima pembayaran nontunai kian meluas di sektor makanan dan ritel, didorong oleh kecepatan, kebersihan, dan biaya operasional yang lebih rendah.
- Penerimaan pembayaran berbasis QR dan sarana nasional seperti SGQR dan PayNow memudahkan pedagang kecil beralih ke digital dengan biaya lebih rendah.
- Remaja tanpa kartu, lansia yang memilih uang tunai, dan sebagian pekerja migran paling terdampak oleh konter yang hanya menerima pembayaran nontunai.
- Sebagian besar pedagang menerima pembayaran digital dan banyak konsumen menggunakannya setiap hari, tetapi sebagian besar orang masih memakai uang tunai untuk sejumlah pembelian.
- Gangguan bank atau jaringan dapat menghentikan penjualan di toko yang hanya menerima pembayaran nontunai, sehingga sistem cadangan dan prosedur alternatif sederhana meningkatkan ketahanan.
- Toko-toko di Singapura umumnya dapat memilih metode pembayaran yang diterima, sementara program publik berfokus pada inklusi dan pelatihan.
- Pengalaman negara lain menunjukkan manfaat menjaga akses ke uang tunai sebagai cadangan sekaligus memperluas jalur pembayaran digital yang sederhana dan saling terhubung.
- Konsumen dapat bersiap dengan kartu atau dompet digital untuk anak muda, pelatihan ramah lansia, opsi kartu debit prabayar, dan sedikit uang tunai sebagai cadangan.