Perombakan perbankan dengan penyaluran kredit usaha sebagai fokus
Bank sentral Vietnam telah menetapkan peta jalan reformasi perbankan hingga 2030 yang menyatukan tiga tujuan: memodernisasi sistem keuangan, mengatasi masalah bank bermasalah, dan membantu dunia usaha, terutama usaha kecil dan menengah, memperoleh pembiayaan.
Daftar Isi
- Perombakan perbankan dengan penyaluran kredit usaha sebagai fokus
- Empat bidang kerja dengan tanggung jawab yang ditetapkan
- Apa yang berubah bagi usaha kecil?
- Modernisasi mencakup lebih dari teknologi pembayaran
- Bank bermasalah menyumbang porsi besar kredit macet
- Perangkat hukum di balik restrukturisasi bank
- Peningkatan kredit harus diimbangi dengan kesehatan keuangan
- Hasil yang perlu dicapai dalam pelaksanaan
- Poin-Poin Utama
Menurut pengumuman rencana aksi Bank Negara Vietnam, gubernur menandatangani Keputusan No. 2409/QD-NHNN pada 1 November 2026. Keputusan itu berlaku pada hari yang sama dan melaksanakan proyek yang disetujui perdana menteri melalui Keputusan No. 1809/QD-TTg pada 18 September 2026.
Rencana tersebut menyatukan teknologi, pengawasan, bank bermasalah, dan kredit usaha dalam satu program. Tantangan praktisnya adalah mempermudah akses pembiayaan sekaligus meningkatkan kesehatan lembaga yang menyalurkannya.
Data perbankan sebelumnya menunjukkan besarnya tantangan tersebut. Pada akhir Februari 2025, kredit bermasalah yang tercatat dalam neraca bank-bank Vietnam mencapai 833 triliun dong, atau 5,3% dari total kredit yang beredar, menurut data yang dihimpun Viet Dragon Securities Corporation dengan menggunakan data Asosiasi Bank Vietnam dan bank sentral. Lima bank yang berada di bawah pengawasan khusus menyumbang 65% dari kredit bermasalah tersebut.
Bagi perusahaan yang membutuhkan dana untuk membeli bahan baku, membayar pemasok, atau memperluas produksi, kondisi bank tempatnya meminjam sangat penting. Pemberi pinjaman yang dibebani kredit macet harus mengerahkan dana dan staf untuk menagih utang serta menyerap kerugian. Program reformasi ini menangani tekanan keuangan tersebut sekaligus aturan dan sistem yang digunakan perusahaan untuk mengajukan kredit.
Empat bidang kerja dengan tanggung jawab yang ditetapkan
Bank Negara Vietnam, yang dikenal sebagai SBV, membagi rencana aksi menjadi empat kelompok: langkah umum, modernisasi perbankan, penanganan lembaga kredit bermasalah, dan peningkatan akses kredit usaha. Lembaga kredit adalah organisasi yang berwenang menyediakan layanan keuangan seperti pinjaman dan penghimpunan simpanan.
Langkah umum mencakup perubahan hukum dan kebijakan, infrastruktur teknologi informasi, basis data perbankan, pelatihan tenaga kerja, komunikasi kebijakan, dan kerja sama internasional. SBV telah menetapkan tanggung jawab pelaksanaan kepada departemen, organisasi terkait, dan lembaga kredit sesuai dengan fungsi masing-masing.
Peta jalan ini berlaku hingga 2030. Pengumuman tersebut tidak mencantumkan target numerik untuk penambahan kredit bagi UKM, total pendanaan untuk penanganan bank bermasalah, maupun tanggal penyelesaian restrukturisasi masing-masing pemberi pinjaman. Perincian tersebut penting bagi dunia usaha dan deposan yang menginginkan jadwal perubahan praktis yang lebih jelas.
Tanggal-tanggal utama yang menghubungkan rencana aksi dengan peraturan perbankan sebelumnya adalah:
- 27 Juni 2025: Majelis Nasional menyetujui amandemen terhadap Undang-Undang Lembaga Kredit 2024.
- 15 Oktober 2025: Amandemen mulai berlaku, menyediakan perangkat untuk menangani pemberi pinjaman bermasalah dan menagih kredit macet.
- 18 September 2026: Perdana menteri menyetujui proyek reformasi perbankan melalui Keputusan No. 1809/QD-TTg.
- 1 November 2026: SBV menerbitkan rencana aksinya melalui Keputusan No. 2409/QD-NHNN, yang langsung berlaku.
- 2030: Batas akhir peta jalan pelaksanaan rencana aksi.
Apa yang berubah bagi usaha kecil?
Usaha kecil dan menengah, atau UKM, mendapat perhatian khusus dalam rencana ini. SBV menyatakan sektor perbankan akan meninjau peraturan kredit dan perbankan serta memperbaiki kebijakan pinjaman agar pembiayaan lebih mudah diakses untuk kegiatan produksi dan usaha.
Kredit akan diarahkan ke sektor produksi, kegiatan usaha, sektor prioritas, dan pendorong pertumbuhan ekonomi yang ditetapkan pemerintah dan perdana menteri. Rencana tersebut juga menyerukan kelanjutan program kredit yang diarahkan pemerintah dan penguatan hubungan antara bank dan dunia usaha.
Hubungan tersebut dimaksudkan untuk membantu otoritas dan pemberi pinjaman mengidentifikasi kesulitan pembiayaan dan menanganinya dengan segera. Bagi sebuah perusahaan, hasil yang berguna adalah adanya jalur yang lebih jelas untuk membahas pengajuan yang ditolak, menjelaskan kebutuhan pembiayaan, atau mengidentifikasi masalah dalam proses pinjaman.
Fokus rencana ini lebih luas daripada sekadar meningkatkan jumlah kredit dalam perekonomian. Rencana ini juga membahas cara dana disalurkan kepada dunia usaha. Meninjau aturan pinjaman, memperbaiki sistem informasi, dan menghubungkan pemberi pinjaman dengan peminjam merupakan bagian berbeda dari proses tersebut: aturan mengatur pengajuan, informasi mendukung keputusan pemberian pinjaman, dan pembahasan langsung membantu mengidentifikasi hambatan akses.
Modernisasi mencakup lebih dari teknologi pembayaran
Agenda modernisasi SBV mencakup kebijakan moneter, pengelolaan valuta asing, dan kebijakan kredit, selain sistem pembayaran dan operasional masing-masing pemberi pinjaman. Kebijakan moneter berkaitan dengan pengelolaan uang dan kondisi pinjaman, sedangkan kebijakan valuta asing berkaitan dengan mata uang dan nilai tukarnya.
Sistem pembayaran, yang memindahkan uang antara orang, dunia usaha, dan lembaga keuangan, juga menjadi prioritas. Rencana ini menyerukan modernisasi sistem itu sendiri serta cara pengelolaan dan pengawasannya. Bagi dunia usaha, sistem pembayaran yang andal merupakan bagian dari kegiatan sehari-hari, mulai dari menerima pendapatan pelanggan hingga membayar tagihan pemasok.
Pemeriksaan dan pengawasan perbankan juga termasuk dalam rencana. Pemeriksa memeriksa lembaga dan kegiatan mereka, sementara pengawas memantau kondisi keuangan dan kepatuhan dari waktu ke waktu. Rencana ini bertujuan meningkatkan efektivitas fungsi-fungsi tersebut seiring dengan modernisasi operasional bank.
Peningkatan basis data, sistem informasi, dan pelatihan staf mendukung tugas-tugas itu. Teknologi yang lebih baik membutuhkan orang-orang yang mampu mengoperasikannya, dan pengawasan yang efektif bergantung pada informasi yang dapat digunakan. Dengan menyertakan infrastruktur, data, dan pengembangan tenaga kerja sekaligus, rencana ini menangani beberapa kebutuhan praktis untuk mengubah cara kerja sistem perbankan.
Bank bermasalah menyumbang porsi besar kredit macet
Masalah kredit macet Vietnam sangat terkonsentrasi pada sejumlah kecil lembaga pada awal 2025. Lima bank yang berada di bawah pengawasan khusus memiliki 65% dari total kredit bermasalah yang tercatat dalam sistem pada akhir Februari, menurut data yang dihimpun Viet Dragon Securities.
Kredit bermasalah, yang juga disebut kredit nonproduktif, adalah utang yang pembayarannya telah tertunggak serius atau mengalami masalah lain. Rasio 5,3% dalam sistem pada saat itu berarti sedikit lebih dari lima dong dari setiap 100 dong kredit yang beredar tercatat sebagai kredit bermasalah dalam neraca bank.
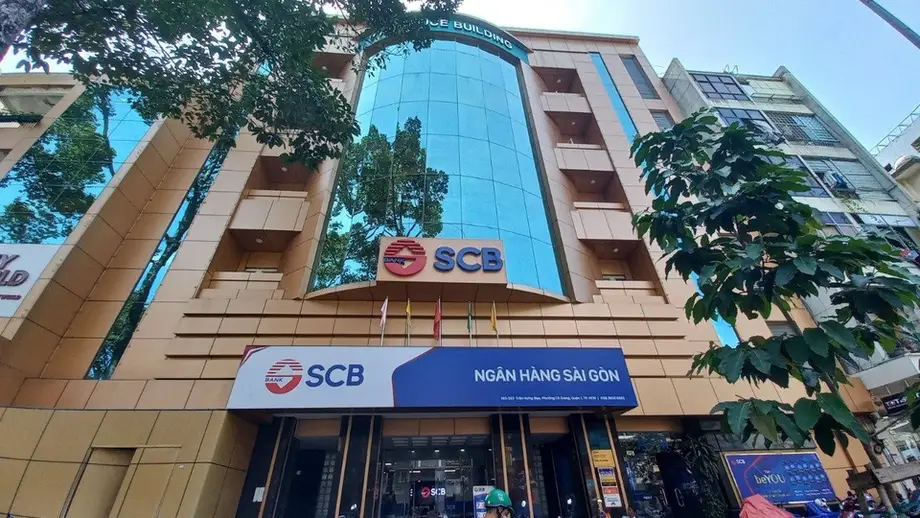
Saigon Joint Stock Commercial Bank, yang dikenal sebagai SCB, menjadi sorotan. Rasio kredit bermasalahnya mencapai 98,5% pada akhir Februari 2025, dibandingkan dengan 20,9% pada pertengahan 2017. SCB mengalami penarikan dana besar-besaran pada Oktober 2022 setelah penangkapan Truong My Lan, pemilik de facto SCB sekaligus ketua grup properti Van Thinh Phat. Penarikan dana besar-besaran terjadi ketika banyak nasabah berupaya menarik simpanan mereka pada saat bersamaan.
Tekanan juga terlihat pada pemberi pinjaman yang tercatat di bursa. Kredit nonproduktif gabungan dari 27 bank tercatat mencapai 265 triliun dong dalam tiga bulan pertama 2025, naik 16% dari akhir 2024.
Rencana aksi ini menyerukan langkah langsung dan langkah pendukung untuk mempercepat penanganan lembaga bermasalah. Tujuan yang dinyatakan mencakup penguatan keuangan, tata kelola yang lebih baik, dan peningkatan kemampuan menghadapi guncangan, sekaligus membatasi dampak buruk terhadap stabilitas perbankan dan perekonomian.
Perangkat hukum di balik restrukturisasi bank
Amandemen Undang-Undang Lembaga Kredit 2024 menyediakan sebagian kerangka hukum untuk menangani pemberi pinjaman yang mengalami kesulitan. Amandemen itu disetujui Majelis Nasional pada 27 Juni 2025 dan berlaku mulai 15 Oktober tahun tersebut. Amandemen itu memberi wewenang kepada bank sentral untuk memberikan pinjaman khusus berbunga nol dalam kondisi tertentu.
Kondisi tersebut mencakup bank yang mengalami penarikan dana besar-besaran dan lembaga yang membutuhkan modal untuk pemulihan atau pengalihan wajib. Pengalihan wajib adalah proses menempatkan bank bermasalah di bawah pemilik baru melalui mekanisme yang diarahkan otoritas. Pinjaman khusus memberi otoritas cara untuk menyediakan dana selama intervensi semacam itu.
Undang-undang yang direvisi juga memulihkan kewenangan tertentu bagi pemberi pinjaman untuk menyita agunan dari peminjam yang gagal membayar, termasuk dalam beberapa kasus yang melibatkan proses pidana. Agunan adalah aset yang dijaminkan untuk pinjaman, seperti properti, yang dapat ditagih oleh pemberi pinjaman ketika peminjam gagal memenuhi kewajibannya.
Kewenangan serupa berlaku di bawah Resolusi 42, kerangka percontohan untuk penyelesaian kredit macet yang berjalan dari 2017 hingga akhir 2023. Data yang dihimpun lembaga pemeringkat kredit VIS Rating menunjukkan bahwa rata-rata penagihan kredit macet per bulan selama periode tersebut meningkat 65% dibandingkan periode sebelumnya. Pembayaran sukarela naik dari 23% menjadi 36% dari total kredit macet, atau meningkat 13 poin persentase.
Phan Duy Hung, analis senior lembaga keuangan di VIS Rating, menjelaskan dampak yang diharapkan dari perubahan hukum tersebut saat amandemen disetujui pada 2025:
Kami memperkirakan reformasi hukum ini akan mendukung profitabilitas bank melalui peningkatan penagihan utang dan penurunan biaya operasional, dengan terbantu oleh pulihnya transaksi properti pada 2025,
Penagihan utang dan restrukturisasi bank menangani masalah yang saling berkaitan. Penagihan pinjaman yang belum dibayar membantu pemberi pinjaman menyerap kerugian, sementara restrukturisasi menangani kondisi keuangan, kepemilikan, atau pengelolaan lembaga yang membutuhkan intervensi lebih mendalam.
Peningkatan kredit harus diimbangi dengan kesehatan keuangan
Ketergantungan Vietnam pada kredit perbankan menciptakan keseimbangan yang sulit bagi para pembuat kebijakan. Dunia usaha membutuhkan pembiayaan untuk beroperasi dan berkembang, sementara bank harus mengelola risiko yang menyertai pinjaman baru.
Berbicara kepada Majelis Nasional pada 19 Juni 2025, Gubernur SBV Nguyen Thi Hong mengatakan rasio kredit terhadap produk domestik bruto mencapai 134% pada 2024. Rasio ini membandingkan total kredit dengan nilai barang dan jasa yang diproduksi dalam setahun. Ia memperingatkan bahwa ketergantungan besar yang berlanjut pada pendanaan bank dapat menimbulkan risiko bagi sistem keuangan dan perekonomian.
Kredit sudah tumbuh pesat pada 2025. Pinjaman meningkat 6,5% dalam lima bulan pertama tahun tersebut dibandingkan akhir 2024, sementara pada periode yang sama setahun sebelumnya pertumbuhannya 2,4%. Target pertumbuhan kredit 2025 adalah 16%, dibandingkan 15% pada 2024.
Hung menyebut pesatnya pertumbuhan pinjaman di sektor properti dan konstruksi, serta hubungan kepemilikan antara bank dan grup perusahaan, sebagai hal yang mengkhawatirkan bagi kualitas pinjaman. Ketika pemberi pinjaman dan grup usaha besar memiliki hubungan erat, kesulitan keuangan pada grup tersebut dapat menekan bank melalui utang yang tidak terbayar dan menurunnya kepercayaan deposan.
Rencana aksi ini menempatkan perluasan akses kredit usaha berdampingan dengan penguatan pengawasan, perbaikan tata kelola, dan penanganan pemberi pinjaman bermasalah. Prioritas-prioritas tersebut menangani dua sisi dari tugas yang sama: menyediakan kredit yang bermanfaat dan menjaga agar bank mampu menanggung risiko terkait.
Hasil yang perlu dicapai dalam pelaksanaan
SBV telah menetapkan bidang-bidang kerja dan membagi tanggung jawab di seluruh sektor perbankan. Hasil nyata akan terlihat melalui perubahan peraturan, infrastruktur pembayaran, kegiatan pengawasan, restrukturisasi lembaga, dan penanganan kesulitan pembiayaan dunia usaha.
Bagi perusahaan kecil, langkah yang paling relevan adalah peninjauan aturan kredit, kelanjutan program pinjaman yang diarahkan pemerintah, dan keterlibatan yang lebih erat dengan bank. Bagi deposan dan perekonomian secara luas, penanganan lembaga bermasalah dan penguatan pengawasan merupakan bagian utama dari tujuan stabilitas rencana tersebut.
Data sebelumnya menjelaskan mengapa kedua prioritas itu tercakup dalam satu peta jalan. Vietnam memiliki jumlah kredit perbankan yang besar dan terus tumbuh, tetapi kredit macet sangat terkonsentrasi pada lembaga bermasalah. Menyediakan lebih banyak dana bagi dunia usaha yang produktif sekaligus memperbaiki pemberi pinjaman yang terdampak membutuhkan kerja terkoordinasi dalam kebijakan pinjaman, penagihan utang, teknologi, dan pengawasan.
Peta jalan hingga 2030 memberikan jangka waktu bersama bagi upaya tersebut. Keberhasilannya akan tercermin dalam hasil konkret: lembaga yang lebih sehat, layanan perbankan yang lebih andal, dan dunia usaha yang mampu memperoleh pembiayaan yang sesuai untuk produksi dan perdagangan.
Poin-Poin Utama
- SBV menerbitkan Keputusan No. 2409/QD-NHNN pada 1 November 2026 untuk melaksanakan proyek reformasi perbankan dengan peta jalan hingga 2030.
- Rencana ini mencakup modernisasi, pemberi pinjaman bermasalah, akses kredit usaha, serta perubahan pendukung pada aturan, teknologi, data, dan pelatihan.
- UKM menjadi prioritas, dengan langkah-langkah untuk meninjau kebijakan pinjaman dan memperkuat hubungan antara bank dan dunia usaha.
- Pada akhir Februari 2025, kredit bermasalah yang tercatat mencapai 833 triliun dong, dengan 65% di antaranya dimiliki lima bank yang berada di bawah pengawasan khusus.
- Amandemen hukum yang berlaku mulai 15 Oktober 2025 mengizinkan pinjaman khusus berbunga nol dalam kondisi tertentu dan memulihkan kewenangan tertentu untuk menagih agunan.
- SBV telah membagi tanggung jawab pelaksanaan di antara unit-unitnya, organisasi terkait, dan lembaga kredit.