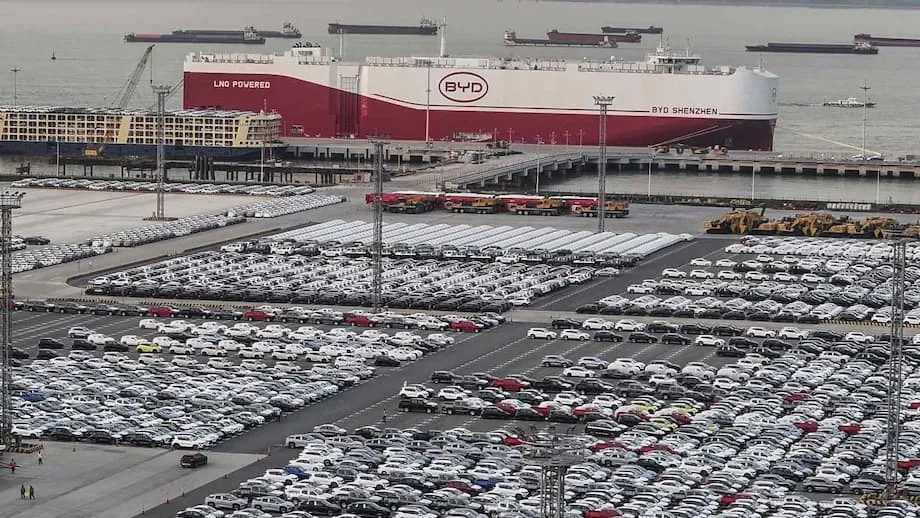
Strategi Baru untuk Dorong Industri EV China
Upaya China membangun kehadiran kendaraan listrik di seluruh dunia memasuki fase yang lebih selektif. Setelah lima tahun berekspansi pesat, belanja luar negeri terkait mobil listrik dan baterai mulai melambat. Fokusnya beralih ke Asia dan ke bagian rantai pasok yang membutuhkan modal lebih kecil, seperti komponen dan perakitan akhir, alih-alih investasi besar pada sumber daya hulu atau akuisisi yang menjadi sorotan.
Daftar Isi
- Strategi Baru untuk Dorong Industri EV China
- Mengapa Pertumbuhan Mendingin Setelah Ekspansi Global
- Asia Menjadi Pilihan yang Lebih Aman
- Asia Tenggara Muncul sebagai Basis Produksi
- Dari Akuisisi Besar ke Pabrik Baru
- Yang Kini Dibangun China di Luar Negeri
- Proyek Baterai dan Bahan di Tahap Menengah
- Pertimbangan Negara Tuan Rumah, Lapangan Kerja, dan Risiko
- Implikasinya bagi Eropa dan Amerika Serikat
- Strategi Perusahaan di Pasar yang Mendingin
- Landasan Kebijakan di Balik Proyek Baru
- Prospek 2025 hingga 2027
- Hal yang Perlu Diketahui
Penyesuaian ini mencerminkan perpaduan tekanan dan peluang baru. Pasar Barat semakin protektif dengan menerapkan aturan yang lebih ketat terkait subsidi dan kandungan lokal. Di dalam negeri, produsen otomotif China menghadapi persaingan harga yang sengit dan pertumbuhan yang melambat, sehingga ekspansi hati-hati lebih menarik dibandingkan proyek berskala besar. Asia menawarkan pasar yang lebih dekat, kerangka perdagangan yang lebih ramah, serta biaya yang masih mendukung manufaktur. Hal ini mendorong proyek-proyek baru ke Asia Tenggara, sebagian wilayah Asia Selatan, dan sejumlah pusat industri di Asia Timur.
Data industri berdasarkan transaksi yang diumumkan menunjukkan investasi China di seluruh rantai nilai EV global mencapai rekor tertinggi pada 2023, sebelum mulai melandai seiring perubahan kondisi pada 2024. Saat ini, sebagian besar proyek berupa pabrik baru yang memproduksi baterai, bahan katoda atau anoda, serta lini perakitan akhir. Perubahan geografisnya terlihat jelas: lebih sedikit proyek di Amerika Utara, lebih banyak di Eropa, Timur Tengah, dan terutama Asia. Pergeseran ini membentuk ulang lokasi munculnya lapangan kerja, teknologi, dan jaringan pasok, dengan momentum yang menonjol di Malaysia, Thailand, Vietnam, dan Indonesia.
Mengapa Pertumbuhan Mendingin Setelah Ekspansi Global
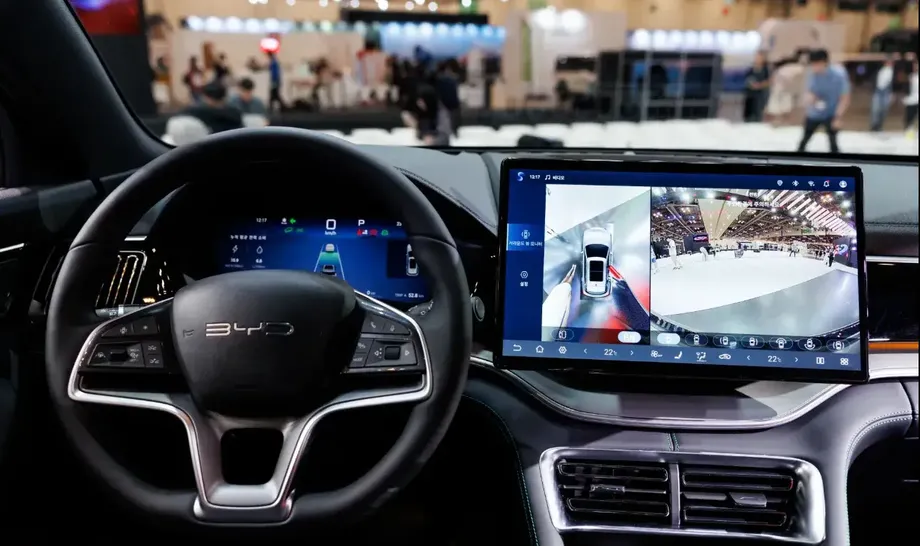
Perlambatan ini berawal dari dalam negeri. China menghadapi perlambatan ekonomi berkepanjangan, utang tinggi, dan kepercayaan konsumen yang melemah. Produsen mobil merespons dengan memangkas harga agar penjualan tetap bergerak. Perang harga menggerus laba dan menaikkan standar bagi investasi pabrik baru. BYD, produsen EV terbesar di negara itu, melaporkan laba pada kuartal kedua turun hampir sepertiga dibandingkan setahun sebelumnya, berbalik dari kenaikan kuartalan yang stabil selama bertahun-tahun. Tekanan tersebut membuat perusahaan lebih berhati-hati dalam belanja modal di luar negeri.
Pasar modal juga semakin lesu. Pendanaan modal ventura di seluruh Asia turun ke tingkat terendah dalam satu dekade pada tahun lalu, dan China menanggung sebagian besar dampaknya. Berkurangnya modal berisiko yang tersedia membuat proyek besar di luar negeri lebih sulit dibiayai dan mendorong perusahaan memprioritaskan proyek dengan pengembalian lebih cepat, skala lebih kecil, atau akses ke insentif dari pemerintah tuan rumah.
Hambatan kebijakan di luar negeri turut memperlambat ekspansi. Amerika Serikat memperketat aturan kredit pajak untuk EV yang menggunakan komponen dari China dan tetap mewaspadai investasi China di rantai pasok strategis. Eropa meningkatkan pengawasan terhadap program dukungan bagi produsen otomotif China dan bergerak menuju penerapan tarif yang lebih tinggi. Langkah-langkah ini tidak sepenuhnya menutup pintu, tetapi mendorong perusahaan membangun pabrik di tempat dengan aturan lebih jelas dan target kandungan lokal yang dapat dicapai. Logika ini menguntungkan Asia, tempat pakta perdagangan dan kebijakan industri kerap menyambut investasi di rantai pasok EV.
Asia Menjadi Pilihan yang Lebih Aman
Asia menarik porsi lebih besar dari proyek EV baru karena sejumlah alasan praktis. Kawasan ini dekat dengan China, logistiknya lebih sederhana, dan ekosistem produksinya telah matang di negara seperti Thailand dan Malaysia. Kemitraan Ekonomi Komprehensif Regional (RCEP) memberikan keuntungan tarif di dalam blok perdagangan yang luas. Banyak pemerintah Asia Tenggara juga memandang EV sebagai pendorong pertumbuhan strategis dan menawarkan lahan, keringanan pajak, atau hibah untuk menarik produsen mobil dan pemasok baterai.
Asia Tenggara Muncul sebagai Basis Produksi
Malaysia semakin bersinar. BYD berencana membuka pabrik pertamanya di negara itu pada 2026. Leapmotor, merek EV China yang berkembang pesat, bekerja sama dengan Stellantis untuk memulai perakitan lokal sebelum akhir tahun ini. Langkah-langkah ini menunjukkan keyakinan bahwa Malaysia mampu mendukung klaster pemasok dan melayani pembeli domestik maupun pasar ekspor regional.
Thailand tetap menjadi magnet bagi proyek perakitan EV dan baterai, berkat sejarah panjang di bidang manufaktur otomotif serta paket insentif aktif untuk kendaraan energi baru. Vietnam terus menarik manufaktur berorientasi ekspor, sementara Indonesia memosisikan diri di bidang pemurnian nikel dan bahan baterai berkat kekayaan sumber dayanya. Namun, perkembangannya tidak selalu mulus. Pasar sepeda motor listrik Indonesia menyusut tahun ini setelah subsidi berakhir, mengingatkan bahwa insentif bagi konsumen dan konsistensi kebijakan sangat penting untuk menopang permintaan dan membenarkan penambahan lini pabrik.
Dari Akuisisi Besar ke Pabrik Baru
Perusahaan China lebih memilih proyek pembangunan pabrik baru daripada akuisisi. Membeli produsen mobil atau aset sumber daya yang sudah ada membutuhkan biaya besar dan kerap menghadapi penolakan politik. Membangun pabrik baru lebih mudah dikendalikan, lebih mudah disesuaikan dengan aturan kandungan lokal, dan dapat ditingkatkan secara bertahap. Fokus utama gelombang baru ini adalah produksi baterai di tahap menengah, mencakup bahan katoda dan anoda, pembuatan sel, serta perakitan paket baterai. Investasi ini membutuhkan modal besar, tetapi risikonya lebih rendah dibandingkan pertambangan hulu. Investasi tersebut juga mendukung lapangan kerja lokal sekaligus membantu negara tuan rumah beralih ke manufaktur yang lebih maju.
Yang Kini Dibangun China di Luar Negeri
Baterai menjadi inti ekspansi EV China di luar negeri. Pada 2023, proyek terkait baterai mendominasi investasi keluar China di sektor ini, dan sebagian besar merupakan pembangunan baru, bukan pengambilalihan. Berikutnya adalah pabrik katoda dan anoda yang mengolah bahan menjadi produk bernilai lebih tinggi, serta lini perakitan akhir yang membantu merek memenuhi ambang kandungan lokal. Kombinasi ini memungkinkan perusahaan mengirim bahan mentah atau barang setengah jadi, menambah nilai secara lokal, lalu mengirim mobil atau paket baterai jadi ke pasar sekitar.
Dengan berfokus pada produksi baterai dan komponen, perusahaan China dapat menavigasi aturan perdagangan tanpa menanggung skala dan risiko membangun pabrik kendaraan lengkap di setiap pasar. Ketika memutuskan memproduksi kendaraan, banyak perusahaan memulainya dengan kit yang dirakit sebagian atau sepenuhnya secara lokal, lalu meningkatkan produksi penuh seiring matangnya jaringan pemasok. Sejumlah proyek di Malaysia dan Thailand menggunakan pendekatan ini, yang juga sejalan dengan tujuan pemerintah untuk menciptakan pekerjaan terampil dan basis pemasok.
Proyek Baterai dan Bahan di Tahap Menengah
Pabrik tahap menengah menarik karena dapat terhubung dengan klaster yang sudah ada dan merespons perubahan teknologi. Pembangunan pabrik anoda atau katoda memungkinkan perusahaan memasok banyak produsen mobil, bukan hanya lini modelnya sendiri, sehingga risiko tersebar. Langkah ini juga menjawab tuntutan pemerintah tuan rumah agar nilai tambah tercipta secara lokal. Sejumlah proyek membangun ekosistem pemasok dengan menghadirkan penyedia bahan bersama produsen sel baterai. Pola ini terlihat di Asia Tenggara dan di sejumlah pasar Asia Timur yang memiliki standar produksi dan infrastruktur untuk meningkatkan skala dengan cepat.
Investasi pertambangan melambat dibandingkan siklus sebelumnya, sebagian karena harga litium turun dari puncaknya dan sebagian lagi karena proyek sumber daya membutuhkan waktu lebih panjang serta menghadapi risiko politik. Amerika Latin tetap penting untuk litium dan tembaga, dan perusahaan China memiliki saham di sejumlah tambang serta fasilitas pemurnian di kawasan itu. Namun, untuk segera merebut pangsa pasar dan mematuhi aturan lokal, proyek tahap menengah dan hilir di Asia menjadi jalur yang lebih cepat.
Pertimbangan Negara Tuan Rumah, Lapangan Kerja, dan Risiko
Bagi pemerintah Asia, manfaatnya jelas. Investasi EV menghadirkan pabrik, pelatihan, dan potensi ekspor. Investasi ini dapat mengurangi ketergantungan pada mesin pembakaran impor dan menghubungkan perusahaan lokal dengan peralihan teknologi global. Manfaat paling langsung berasal dari pekerjaan konstruksi, operasional pabrik, serta layanan yang berkembang di sekitar kawasan industri besar.
Besarnya manfaat bergantung pada rancangan proyek. Proyek yang hanya mengolah sumber daya lokal untuk dikirim kembali ke China menciptakan lebih sedikit keterampilan dan basis pemasok yang lebih lemah. Proyek perakitan kendaraan atau produksi sel dan paket baterai dapat memperdalam kapabilitas, terutama jika disertai pengembangan pemasok dan program tenaga kerja. Bukti dari Asia Tenggara menunjukkan kemajuan dalam output manufaktur dan lapangan kerja, tetapi peningkatan ke jenjang teknologi yang lebih tinggi belum merata. Sejumlah negara, seperti Vietnam, mencatat perbaikan dalam kompleksitas produk, sementara negara lain kesulitan menerjemahkan investasi asing menjadi peningkatan intensitas pengetahuan.
Konsistensi kebijakan merupakan faktor penting. Perubahan insentif atau standar secara mendadak dapat merusak kepercayaan investor. Penurunan penjualan sepeda motor listrik Indonesia setelah subsidi dicabut menunjukkan betapa sensitifnya pasar EV tahap awal terhadap perubahan kebijakan. Jadwal insentif yang jelas, aturan kandungan lokal yang transparan, serta dukungan pelatihan membantu investor dan perusahaan domestik menyusun rencana jangka panjang.
Implikasinya bagi Eropa dan Amerika Serikat
Eropa dan Amerika Serikat tetap menjadi pasar besar, tetapi aksesnya semakin sulit bagi produsen otomotif China. Tarif yang lebih tinggi di Eropa dan pembahasan mengenai program dukungan telah menaikkan biaya ekspor mobil buatan China. Aturan baru di Amerika Serikat mengaitkan kredit pajak besar dengan lokasi pemrosesan mineral penting dan produksi komponen, sehingga membatasi kelayakan kendaraan yang menggunakan komponen dari China. Langkah-langkah ini membentuk jalur investasi baru.
Salah satu dampaknya adalah munculnya jalur yang lebih kreatif. Sejumlah pemasok China membangun pabrik di negara yang memiliki perjanjian perdagangan dengan Uni Eropa atau Amerika Serikat, lalu mengirim produk ke pasar-pasar tersebut. Aktivitas di Amerika Utara masih sesekali terjadi, sering kali di tingkat pemasok, tetapi proyek dapat berubah-ubah karena pengawasan politik. Meksiko berpotensi menarik lebih banyak investasi komponen karena hubungannya dengan Amerika Serikat dan Kanada, tetapi perusahaan bergerak hati-hati untuk menghindari konflik dengan kebijakan AS. Dalam konteks ini, Asia tampak tidak serumit itu, lebih dekat dengan China, dan memiliki banyak kantong pertumbuhan. Itulah sebabnya pengumuman proyek baru terkonsentrasi di kawasan tersebut.
Strategi Perusahaan di Pasar yang Mendingin
Produsen mobil menyesuaikan rencana ekspansi dengan permintaan dan sinyal kebijakan. Merek China meningkatkan ekspor ke pasar dengan tarif yang masih terjangkau dan infrastruktur yang terus membaik, sembari mendukung ekspansi itu dengan lini perakitan tertentu di luar negeri. Tujuannya menyeimbangkan pertumbuhan merek dengan disiplin penggunaan modal. BYD, yang menghadapi persaingan lebih ketat dan pertumbuhan penjualan lebih lambat, berekspansi ke Asia Tenggara dan Amerika Latin melalui perakitan lokal sambil mengendalikan biaya. Merek-merek baru yang mengandalkan pendanaan investor bergerak mengikuti ketersediaan pembiayaan, yang semakin terbatas dibandingkan masa ledakan sebelumnya.
Produsen baterai terkemuka memperkuat kehadiran di luar China untuk melayani klien global. Pabrik sel baterai dan fasilitas perakitan paket baterai yang berlokasi dekat pabrik mobil mengurangi biaya pengiriman dan membantu produsen otomotif memenuhi aturan kandungan lokal. Pemasok bahan katoda dan anoda mengikuti jalur yang sama. Pendekatan ekosistem ini memperkuat keterikatan pasar tuan rumah dan semakin mengukuhkan Asia sebagai pusat utama manufaktur EV.
Landasan Kebijakan di Balik Proyek Baru
Pengaturan perdagangan dan kebijakan industri di Asia menjadi kunci pergeseran ini. RCEP memangkas tarif di dalam blok dan menyederhanakan aturan asal barang. Sejumlah pemerintah Asia Tenggara menawarkan pembebasan pajak, penyusutan dipercepat, atau dukungan langsung bagi investasi strategis. Program-program ini berpengaruh bagi proyek menengah yang membutuhkan imbal hasil yang dapat diprediksi. Program tersebut juga menunjukkan bahwa negara tuan rumah menginginkan lebih dari sekadar perakitan sederhana, sehingga mendorong pemasok untuk berlokasi di dekat pabrik.
Pemerintah tuan rumah juga memperketat persyaratan. Ketentuan kandungan lokal semakin ketat. Standar lingkungan untuk daur ulang dan limbah baterai semakin tinggi. Di sejumlah negara, pemeriksaan investasi diperluas untuk menanggapi kekhawatiran keamanan nasional. Perusahaan China beradaptasi dengan bermitra bersama perusahaan lokal, menerima skema usaha patungan, atau membangun pusat penelitian agar lebih menyatu dengan ekonomi lokal. Hasilnya adalah jaringan pabrik dan pemasok yang lebih kompleks, tetapi juga lebih tangguh di seluruh Asia.
Prospek 2025 hingga 2027
Dua tahun ke depan kemungkinan akan diwarnai investasi China yang stabil tetapi selektif di seluruh rantai pasok EV Asia. Proyek baterai tahap menengah dan lini perakitan akhir diperkirakan paling aktif, terutama di tempat dengan insentif yang jelas dan permintaan yang meningkat. Perusahaan akan terus memantau perubahan kebijakan di Eropa dan Amerika Serikat, tetapi sebagian besar pengumuman baru akan mengarah pada pelaksanaan yang lebih cepat di Asia. Pendekatan pembangunan pabrik baru akan tetap dominan karena memungkinkan belanja bertahap dan kepatuhan yang lebih mudah terhadap aturan lokal.
Risikonya nyata. Persaingan domestik dapat semakin menekan laba, kondisi kredit bisa mengetat, dan pembalikan kebijakan dapat mengguncang pasar. Meski demikian, pusat gravitasi rantai pasok, kebutuhan melayani konsumen regional yang tumbuh pesat, serta pencarian lokasi produksi yang ramah tarif sama-sama mengarah ke Asia sebagai panggung utama babak berikutnya ekspansi global EV China.
Hal yang Perlu Diketahui
- Investasi EV China di luar negeri melambat setelah bertahun-tahun tumbuh pesat, dengan pergeseran jelas ke Asia dan proyek yang membutuhkan modal lebih kecil.
- Tantangan domestik, termasuk perang harga dan pertumbuhan yang melambat, mendorong produsen mobil dan pemasok lebih selektif dalam membangun pabrik baru.
- Hambatan di Barat, seperti kenaikan tarif di Eropa dan aturan kandungan ketat yang terkait kredit pajak di Amerika Serikat, mengalihkan arah proyek.
- Asia menawarkan kedekatan geografis, preferensi perdagangan melalui RCEP, dan program insentif aktif yang mendukung perakitan EV serta pabrik baterai.
- Malaysia muncul sebagai basis produksi, dengan rencana BYD membangun pabrik pada 2026 dan Leapmotor memulai perakitan bersama Stellantis.
- Investasi baterai tahap menengah, termasuk katoda, anoda, sel, dan perakitan paket baterai, menjadi fokus utama proyek baru China di luar negeri.
- Proyek pembangunan pabrik baru mendominasi karena lebih mudah disesuaikan dengan aturan lokal dan dapat dikembangkan secara bertahap.
- Negara tuan rumah memperoleh lapangan kerja dan peluang ekspor, tetapi kedalaman kapabilitas lokal bergantung pada rancangan kebijakan dan kestabilan insentif.
- Amerika Latin tetap penting untuk sumber daya dan sebagian kegiatan perakitan, tetapi pertumbuhan manufaktur dalam waktu dekat terkonsentrasi di Asia.
- Investasi diperkirakan berlanjut secara stabil dan selektif hingga 2027, dengan Asia menjadi pusat utama manufaktur rantai pasok EV China.