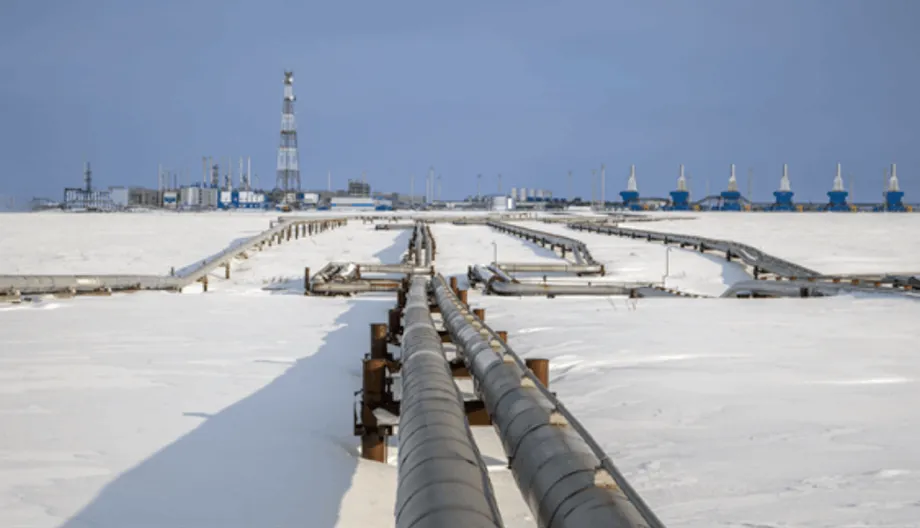
Mengapa jalur pipa ini penting saat ini
Rusia dan China mengumumkan langkah baru menuju pembangunan jalur gas alam yang dapat mengubah peta energi global. Proyek Power of Siberia 2, yang kerap disingkat PoS2, akan mengalirkan hingga 50 miliar meter kubik gas per tahun dari ladang-ladang Rusia ke China utara melalui Mongolia. Gazprom, raksasa gas milik negara Rusia, menyebut nota kesepahaman pembangunan jalur tersebut mengikat secara hukum dan mengatakan masa desainnya 30 tahun. China belum menerbitkan rincian yang sepadan, dan kedua pihak masih perlu merampungkan harga, pendanaan, serta jadwal konstruksi. Meski begitu, sinyalnya jelas. Moskow ingin mengalihkan gas Siberia barat yang tak terserap ke arah timur setelah Eropa memangkas pembelian menyusul invasi Ukraina pada 2022. Beijing bersedia mempertimbangkan lebih banyak gas pipa Rusia, kemungkinan dengan harga diskon, berdasarkan ketentuan yang sesuai dengan strategi yang lebih luas.
Daftar Isi
- Mengapa jalur pipa ini penting saat ini
- Infrastruktur yang akan dibangun
- Posisinya dalam pasokan yang ada
- Siapa yang memiliki daya tawar
- Titik panas sanksi dan reaksi global
- Dampaknya terhadap perdagangan LNG
- Peran Mongolia dan kalkulasi regional
- Iklim dan permintaan jangka panjang
- Kelayakan dan jadwal
- Yang perlu diketahui
Angka-angka utamanya besar. Jika PoS2 mulai beroperasi sekitar awal 2030-an, pengiriman gas pipa Rusia ke China dapat melampaui 100 bcm per tahun jika digabungkan dengan jalur Power of Siberia yang sudah ada dan rute Timur Jauh. Jumlah itu setara dengan lebih dari seperlima proyeksi permintaan gas China untuk periode tersebut. Jalur pipa ini akan mengalihkan gas yang dahulu memasok Eropa, yang sebelum perang mengimpor hingga 180 bcm per tahun. Kini, impor gas pipa Rusia oleh Eropa hanya sebagian kecil dari puncak tersebut. Jalur kedua Rusia-China akan menandai pergeseran energi jangka panjang oleh Moskow dan era baru perdagangan gas yang berpusat di Asia.
Pergeseran yang berpotensi terjadi ini memiliki bobot politik. Pemerintah-pemerintah Barat berupaya menekan pendapatan energi Kremlin untuk membatasi kemampuan perang Moskow. Jalur pipa baru ke China dengan masa operasi panjang akan meredakan tekanan itu dengan memberi Rusia saluran penjualan yang stabil. Kesepakatan ini juga terjadi saat pembeli China menerima kargo dari proyek Arctic LNG 2 yang terkena sanksi, sebuah tantangan langsung terhadap penegakan sanksi Amerika Serikat. Bagi Beijing, pasokan gas pipa yang diperoleh dengan persyaratan menguntungkan menawarkan keamanan energi dan daya tawar di pasar gas alam cair. Bagi Washington dan para mitranya, proyek ini meningkatkan risiko bahwa sanksi kehilangan daya tekan sekaligus membentuk ulang arus LNG global.
Infrastruktur yang akan dibangun
PoS2 dirancang untuk mengalirkan gas dari Semenanjung Yamal melintasi Rusia dan Mongolia menuju China utara. Mongolia akan menjadi koridor transit, rute yang sebelumnya dipandang Beijing dengan hati-hati tetapi kini tampaknya siap diterima. Kapasitasnya ditetapkan sebesar 50 bcm per tahun, mendekati tingkat sebelum perang Nord Stream 1 ke Jerman. Eksekutif Gazprom menyebut kemungkinan pengiriman pertama sekitar 2030, meski jadwal tersebut bergantung pada kesepakatan komersial final, mobilisasi konstruksi, dan persetujuan China atas sambungan hilir di dalam negeri.
Jalur baru ini akan berdampingan dengan Power of Siberia 1, yang mulai memasok gas ke China timur laut pada akhir 2019 dan tengah meningkatkan kapasitas menuju 38 bcm per tahun, dengan kenaikan yang disepakati menjadi 44 bcm. Rusia juga telah mengembangkan rute Timur Jauh menuju pesisir timur laut China. Secara keseluruhan, jalur-jalur ini akan meningkatkan penjualan Rusia ke China hingga menyamai ekspor gas pipa Rusia sebelum perang ke masing-masing negara Eropa, meski total volumenya masih di bawah penjualan Gazprom dahulu ke seluruh Uni Eropa. Perbedaan utamanya terletak pada harga dan keuntungan. Penjualan ke Eropa secara historis menghasilkan imbal hasil lebih tinggi. Pengiriman gas ke China dalam jarak jauh, dengan biaya transit baru dan biaya jaringan pipa dalam negeri China, kemungkinan akan menghasilkan pendapatan bersih yang lebih rendah bagi Moskow.
Posisinya dalam pasokan yang ada
China membeli gas dari berbagai sumber. Negara itu mengimpor gas pipa dari Asia Tengah, terutama Turkmenistan, dan Myanmar. China juga merupakan pembeli LNG terbesar di dunia, menerima kargo dari Qatar, Australia, dan produsen lain, sementara produksi dalam negeri meningkat pesat seiring perusahaan-perusahaan negara mengebor ladang baru dan meningkatkan perolehan. Pada 2024, produksi gas dalam negeri China melampaui 240 bcm dan impor LNG mencapai tingkat tinggi, sementara impor gas pipa juga cukup besar. Kebijakan Beijing adalah menyeimbangkan LNG, gas pipa, produksi domestik, batu bara, dan sumber nonfosil untuk mengendalikan biaya serta mengurangi kerentanan terhadap satu pemasok.
Rute darat melalui Mongolia akan mengurangi ketergantungan pada titik sempit jalur laut seperti Selat Malaka, tempat kargo LNG melewati perairan padat dan menghadapi risiko pelayaran. Jalur darat dapat memasok volume gas beban dasar secara stabil untuk pemanas perkotaan dan industri di China utara, tempat permintaan melonjak pada musim dingin. Meski demikian, LNG menawarkan pasokan fleksibel sebagai pelengkap saat cuaca sangat dingin, sementara produksi domestik dan batu bara tetap penting bagi keamanan energi. PoS2 akan menambah pilihan lain bagi bauran energi China yang sudah beragam, bukan menggantikan sumber-sumber lain sepenuhnya.
Siapa yang memiliki daya tawar
Harga menjadi inti negosiasi. Para pemimpin Rusia telah mendorong pembangunan jalur pipa ini selama bertahun-tahun, terutama setelah penjualan ke Eropa ambruk. China tidak terburu-buru. Para pembeli di Beijing memiliki banyak alternatif, mulai dari kontrak LNG jangka panjang hingga jalur pipa Asia Tengah dan pasokan domestik yang meningkat. Hal ini memberi China daya tawar untuk bertahan demi harga lebih rendah dan ketentuan yang lebih fleksibel. Laporan selama negosiasi menyebut China menginginkan harga mendekati tingkat harga domestik Rusia yang disubsidi, serta lebih memilih kemampuan mengambil gas di bawah kapasitas penuh jika permintaan melemah. Para pejabat Rusia menginginkan komitmen ambil-atau-bayar yang pasti untuk menopang biaya modal.
Risiko bagi Moskow adalah konsentrasi pembeli. Satu pembeli raksasa dapat memanfaatkan kekuatan pasarnya dalam peninjauan harga dan penjadwalan volume. Risiko bagi Beijing adalah keterikatan jangka panjang. Kontrak jalur pipa yang berlaku tetap berjalan selama puluhan tahun dan mungkin bertahan melewati puncak permintaan gas China jika efisiensi, energi terbarukan, nuklir, dan penyimpanan berkembang lebih cepat dari perkiraan. Persoalan tambahan menyangkut mata uang pembayaran. Eksekutif Gazprom mengatakan transaksi saat ini dibagi antara renminbi dan rubel. Jika PoS2 mengikuti pola itu, perdagangan energi di luar sistem dolar akan semakin berkembang. Hal tersebut akan membantu kedua negara mengelola risiko paparan sanksi, tetapi tetap dapat menjerat bank dan perusahaan China dalam sanksi finansial jika Washington memperluas sanksi sekunder.
China juga mementingkan keleluasaan di pasar domestiknya. Permintaan di wilayah utara sangat musiman. Pertumbuhan industri melambat di beberapa daerah, dan sejumlah provinsi pesisir dapat beralih antara gas, batu bara, dan energi terbarukan berdasarkan harga. Para negosiator China kemungkinan akan meminta fleksibilitas arus musiman dan hak menjual kembali kargo LNG saat harga membuatnya menguntungkan. Rusia menginginkan penyerapan stabil sepanjang tahun untuk memaksimalkan pemanfaatan jalur pipa. Ketegangan utama ini akan membentuk kontrak final.
Titik panas sanksi dan reaksi global
Pemerintah-pemerintah Barat berupaya menekan pendapatan energi Rusia, yang sebelum perang mendanai sebagian besar anggaran Moskow. Amerika Serikat telah menjatuhkan sanksi terhadap proyek Arctic LNG 2 serta sejumlah kapal tanker dan jaringan logistik Rusia. Para pejabat di Washington juga membahas upaya mendorong mitra Kelompok Tujuh untuk memberlakukan tarif menyeluruh terhadap pembelian minyak Rusia oleh China dan India. Eropa telah berjanji menghentikan penggunaan gas pipa Rusia pada 2027 dan mengganti sebagian besar pasokannya dengan LNG dari Amerika Serikat, Qatar, dan negara lain. Jalur pipa baru Rusia ke China dapat mempertahankan pendapatan Moskow meski Eropa melepaskan diri dari pasokan tersebut.
Penerimaan kargo Arctic LNG 2 oleh China baru-baru ini menegaskan gesekan ini. Pengiriman dengan armada kapal tanker yang berganti nama dan bendera menguji sejauh mana penegakan sanksi akan dilakukan. Bagi Beijing, keamanan energi menjadi prioritas, dan pasokan Rusia dengan harga diskon menarik. Bagi Washington dan ibu kota Eropa, pembelian tersebut mengikis tekanan terhadap Kremlin. Pesan seputar PoS2 menambah ujian itu. Nota kesepahaman tanpa harga final tetap dapat menjadi sinyal politik bahwa Moskow dan Beijing semakin dekat dalam perdagangan energi meski menghadapi tekanan Barat.
Guo Jiakun, juru bicara Kementerian Luar Negeri China, menyampaikan sikap Beijing dengan tegas berdasarkan kepentingan nasional.
China akan mengambil langkah-langkah pasokan energi yang tepat bagi China berdasarkan kepentingan nasional dan akan dengan tegas menjaga kedaulatan, keamanan, serta kepentingan pembangunan negaranya sendiri.
Presiden Ukraina Volodymyr Zelensky mendesak para pembeli untuk sepenuhnya menghindari energi Rusia guna mengurangi sumber dana perang Moskow.
Pembelian segala jenis energi dari Rusia harus dihentikan jika tujuannya adalah menghentikan agresi Rusia.
Para pembuat kebijakan kini menghadapi pilihan dengan konsekuensi beragam. Tarif atau sanksi sekunder terhadap pembeli energi Rusia dapat menyasar pendapatan, tetapi langkah yang luas akan meningkatkan biaya input bagi perekonomian Asia dan berisiko menimbulkan dampak balik. China sejauh ini terhindar dari sanksi karena membeli bahan bakar Rusia, meski sejumlah perusahaan dan bank China pernah terkena sanksi atas transaksi terkait Rusia. Kesepakatan PoS2 berada di pusat ketegangan ini.
Selain risiko sanksi yang menjadi sorotan, mata uang perdagangan juga menjadi titik panas. Jika penjualan gas di masa depan sebagian besar diselesaikan dalam renminbi dan rubel, porsi penggunaan dolar dalam faktur energi global dapat menurun. Hal itu akan berpengaruh pada jangkauan sanksi, biaya lindung nilai, dan cara bank internasional mengelola risiko kepatuhan.
Dampaknya terhadap perdagangan LNG
Jalur pipa ini akan membentuk ulang pasar LNG pada 2030-an. Jika China mengunci pasokan gas pipa berbiaya rendah hingga 50 bcm, kebutuhannya akan kargo LNG tambahan dapat berkurang pada tahun-tahun normal. China telah memiliki portofolio besar kontrak LNG jangka panjang dan pernah menjual kembali kargo saat permintaan domestik melemah. Dengan pasokan gas pipa yang lebih besar, perusahaan China dapat menjadi pedagang yang lebih aktif, menjual kembali kargo berlebih ke Eropa atau Asia Selatan dan bertindak sebagai pemasok penyeimbang saat harga menguntungkan.
Bagi eksportir Amerika Serikat, ini menjadi tanda peringatan. Sebelum ketegangan dagang terbaru, pembeli China menandatangani sejumlah kesepakatan jangka panjang dengan proyek-proyek AS. Volume tersebut dapat meningkatkan porsi AS dalam impor LNG China menjelang akhir dekade ini. Tarif dan ketegangan politik sejak itu mendinginkan arus tersebut. Jika PoS2 berlanjut, proyek LNG AS yang baru mungkin akan lebih sulit mencapai keputusan investasi final karena salah satu calon pembeli terbesar akan membutuhkan lebih sedikit kargo spot dan mungkin menunda pembelian baru. Terminal AS yang sudah beroperasi masih akan mengirimkan pasokan ke Eropa dan Amerika Latin, tetapi salah satu penopang tambahan permintaan di Asia Utara menjadi kurang pasti.
Qatar juga menghadapi risiko. Negara itu tengah memperluas kapasitas di North Field East dan North Field South, dengan pasokan dalam jumlah besar yang mencari pembeli pada akhir 2020-an dan awal 2030-an. Pembeli China sudah mengambil porsi besar LNG Qatar. Jika volume gas pipa Rusia menggantikan sebagian pertumbuhan itu, Doha mungkin perlu menerima harga yang lebih rendah atau lebih serius mencari pasar di Eropa dan Asia Selatan. Pasokan global yang lebih besar, ditambah permintaan China yang longgar pada beberapa tahun, dapat menggeser pasar agar lebih menguntungkan pembeli dan meningkatkan persaingan bagi proyek LNG berbiaya lebih tinggi.
Dinamika harga tetap akan berayun mengikuti cuaca dan geopolitik. Jika harga spot LNG tetap di bawah sekitar 12 dolar per juta unit termal Inggris pada musim dingin, perusahaan utilitas China mungkin akan memilih kargo untuk menyeimbangkan permintaan puncak. Jika harga melonjak, gas pipa dengan formula harga tetap dan produksi domestik akan memainkan peran lebih besar. PoS2 meningkatkan kemampuan China untuk beralih di antara pilihan-pilihan ini, sehingga memperkuat posisinya dalam negosiasi harga.
Peran Mongolia dan kalkulasi regional
Rute melalui Mongolia membawa keuntungan sekaligus risiko. Koridor ini menyediakan jalur darat langsung menuju China utara, mengurangi paparan terhadap jalur laut dan menghindari jalur pelayaran yang padat. Bagi Ulaanbaatar, menjadi tuan rumah infrastruktur transit menjanjikan investasi, lapangan kerja konstruksi, dan pendapatan rutin dari biaya transit. Proyek sebesar ini dapat mendorong pertumbuhan dan memodernisasi sebagian jaringan energi.
Mongolia juga menjalankan kebijakan Tetangga Ketiga dengan membina hubungan dengan mitra di luar Rusia dan China, termasuk negara demokratis dan lembaga internasional. Pendekatan itu dapat membuat proyek ini terpapar dinamika politik yang saling bertentangan. Mitra Barat mungkin akan menekan Mongolia terkait standar tata kelola, perlindungan lingkungan, atau kepatuhan terhadap sanksi. Para negosiator dilaporkan memasukkan klausul alternatif yang memungkinkan rute dialihkan melalui Kazakhstan jika muncul masalah besar di Mongolia. Klausul tersebut mengurangi risiko geopolitik bagi Beijing dan Moskow, tetapi tidak menghilangkan tantangan lokal dan regulasi. Keamanan di sepanjang rute, terutama di bentangan padang stepa dan kawasan perbatasan yang luas, akan membutuhkan investasi dan koordinasi.
Iklim dan permintaan jangka panjang
Transisi energi China semakin cepat. Penambahan kapasitas angin dan surya berlangsung pesat, penyimpanan baterai terus berkembang, dan unit-unit nuklir terus mulai beroperasi. Beijing telah berjanji mencapai puncak emisi karbon sebelum 2030. Gas dapat menggantikan batu bara untuk pemanas dan industri, sehingga mengurangi polusi udara lokal dan intensitas karbon, tetapi pertumbuhan total permintaan gas belum pasti. Dalam beberapa skenario, permintaan gas mencapai puncak pada 2030-an dan perlahan menurun seiring meluasnya elektrifikasi dan meningkatnya pasokan listrik bersih.
Prospek itu membentuk perdebatan mengenai jalur pipa. Jalur pipa baru yang besar merupakan komitmen selama beberapa dekade. Jika permintaan mendatar, China harus menggunakan jalur tersebut untuk menggantikan lebih banyak LNG atau mengambil volume lebih kecil, sehingga kapasitas Rusia tidak terpakai sepenuhnya. Pola permintaan musiman di China utara menambah kerumitan. Kebutuhan pemanas melonjak pada musim dingin, lalu menurun pada musim semi. Secara ekonomi, jalur pipa paling menguntungkan jika dapat mengalirkan volume stabil sepanjang tahun dengan harga kompetitif dibanding LNG dan gas domestik. Para perencana China akan mempertimbangkan variabel-variabel ini bersama nilai strategis pasokan darat yang andal.
Kelayakan dan jadwal
Nota kesepahaman pembangunan bukanlah kontrak pasokan. Unsur-unsur penting tampaknya masih belum disepakati. China belum mengonfirmasi secara terbuka formula harga, porsi pendanaan, atau kontraktor untuk masing-masing segmen. Kasus komersial proyek ini bergantung pada harga yang memuaskan kedua pihak, biaya konstruksi yang tetap sesuai anggaran, serta rencana yang jelas untuk menghubungkan jalur pipa ke pusat-pusat permintaan di China yang sudah memiliki jaringan padat dan pasokan pesaing. Sejumlah pakar meragukan proyek dapat segera dimulai. Banyak yang menilai pengumuman ini sama besarnya sebagai sinyal politik dan ujian atas reaksi Barat seperti halnya keputusan investasi final.
Meski mendapat persetujuan politik, pengerjaannya menantang secara teknis. Bagian Rusia harus menghubungkan gas Yamal ke titik masuk Mongolia, dan jalur utama di Mongolia harus dibangun melintasi medan yang beragam. China kemudian perlu menyalurkan gas ke jaringan yang sudah ada di sekitar kota-kota utara. Gazprom dapat bergerak cepat di wilayahnya dengan menggunakan kontraktor domestik, tetapi laju akhirnya akan mengikuti kesepakatan komersial. Jika konstruksi dimulai pada akhir dekade ini, pengiriman gas pertama sekitar 2030 mungkin terjadi, tetapi sama sekali belum terjamin. China akan mempertahankan pilihannya hingga saat-saat terakhir demi menjaga daya tawar atas LNG, jalur pipa Asia Tengah, dan produksi domestik.
Yang perlu diketahui
- Power of Siberia 2 akan mengirimkan hingga 50 bcm gas Rusia per tahun ke China melalui Mongolia, dengan masa desain 30 tahun.
- Gazprom mengumumkan nota kesepahaman pembangunan. China belum mengungkapkan ketentuan final, sementara harga, pendanaan, dan jadwal masih belum disepakati.
- Jika selesai pada awal 2030-an, total pasokan gas pipa Rusia ke China dapat melampaui 100 bcm per tahun jika digabungkan dengan rute yang sudah ada.
- Kesepakatan ini akan mengalihkan gas Yamal yang dahulu memasok Eropa dan dapat meredakan tekanan sanksi Barat dengan mempertahankan pendapatan energi Rusia.
- Pembayaran dalam renminbi dan rubel akan mengurangi penggunaan dolar dalam perdagangan gas dan mempersulit penegakan sanksi.
- China memiliki daya tawar dalam negosiasi berkat beragam pilihan pasokan, peningkatan produksi domestik, serta keleluasaan beralih antara gas pipa dan LNG.
- Proyek ini dapat mengurangi ketergantungan China pada LNG yang dikirim melalui titik sempit jalur laut dan menambah rute darat yang aman.
- Eksportir LNG AS dan Qatar dapat menghadapi permintaan yang lebih lemah di China pada 2030-an, yang mungkin memengaruhi harga dan keputusan investasi.
- Mongolia berpeluang memperoleh pendapatan transit dan investasi, tetapi harus menyeimbangkan kebijakan Tetangga Ketiga serta memenuhi tuntutan tata kelola dan keamanan.
- Awal pengiriman paling cepat yang realistis adalah sekitar 2030, dan nilai jalur pipa ini bergantung pada permintaan gas China di masa depan dalam sistem energi yang berubah cepat.