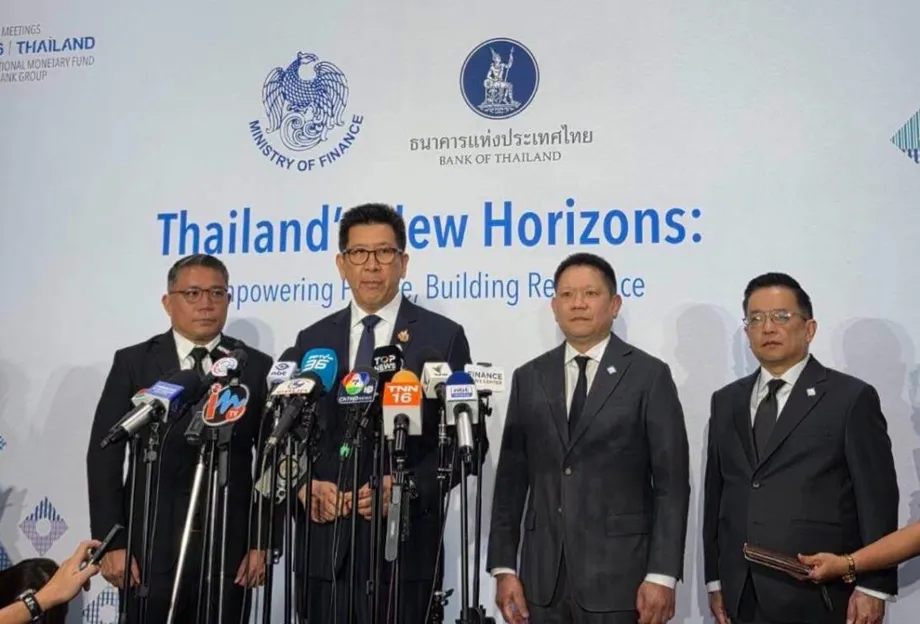
Rencana global memerangi penipuan diluncurkan di Bangkok
Thailand berencana meluncurkan Bangkok Blueprint pada 14 Oktober 2026 dalam Pertemuan Tahunan Dana Moneter Internasional dan Grup Bank Dunia, dengan mengusulkan respons bersama terhadap penipuan digital yang diperkirakan merugikan dunia sebesar $1 triliun per tahun. Bank of Thailand menyusun dokumen tersebut bersama kedua lembaga itu sebagai panduan praktis bagi pemerintah, regulator, dan perusahaan keuangan, bukan sebagai seperangkat aturan internasional baru yang mengikat.
Daftar Isi
- Rencana global memerangi penipuan diluncurkan di Bangkok
- Langkah-langkah yang akan diminta dalam blueprint
- Skala kerugian perlu ditafsirkan dengan cermat
- Mengapa pembayaran yang disetujui nasabah tetap bisa merupakan penipuan
- Aturan dalam negeri Thailand mengawasi penyedia jasa
- Uang tunai, emas, dan laporan kemajuan memerangi penipuan
- Tindakan regional menunjukkan mengapa bank tak bisa bekerja sendiri
- Keamanan keuangan menjadi bagian dari agenda Thailand yang lebih luas
- Jadwal dan keputusan yang masih menanti
- Poin-Poin Utama
Dampaknya di dalam negeri cukup besar. Thailand mencatat kerugian akibat penipuan sebesar $1,76 miliar pada 2024, menurut Asisten Gubernur Bank of Thailand Chayawadee Chai-anant dan ekonom Pithiwat Pruksachat. Artikel mereka di World Economic Forum menguraikan sebuah blueprint yang memuat 12 pertimbangan kebijakan dan lima bidang utama tindakan, termasuk kerangka hukum, perlindungan dari penipuan, kerja sama, dan perlindungan konsumen.
Gubernur Bank of Thailand Vitai Ratanakorn ingin inisiatif ini menangani masalah yang meluas melampaui Asia Tenggara hingga Amerika Serikat dan Amerika Latin. Ia juga mengingatkan bahwa penyusunan dokumen internasional bukan berarti Thailand telah menuntaskan upayanya sendiri. Negara itu harus menerapkan prinsip-prinsip tersebut dan terus meningkatkan responsnya.
Berbicara mengenai inisiatif itu, Vitai menjelaskan tujuan yang ingin dicapai:
Kami berharap Bangkok Blueprint menjadi rujukan praktis bagi negara-negara yang ingin memperkuat respons mereka terhadap penipuan digital.
Pertemuan Tahunan tersebut dijadwalkan berlangsung pada 12 hingga 18 Oktober di Bangkok, dengan lebih dari 15.000 delegasi dari 191 negara diperkirakan hadir. Thailand menjadi tuan rumah untuk kedua kalinya dan memanfaatkan pertemuan itu untuk mengaitkan keamanan finansial dengan agenda ekonomi yang lebih luas.
Langkah-langkah yang akan diminta dalam blueprint
Blueprint ini dirancang untuk mencakup seluruh rangkaian insiden penipuan: mencegahnya, mendeteksi aktivitas mencurigakan, membatasi kerugian, merespons korban, serta melacak atau memulihkan dana yang dicuri. Cakupannya juga meliputi desain produk keuangan, undang-undang, dan koordinasi antarlembaga, dengan mengakui bahwa kerentanan dapat muncul sebelum pembayaran sampai ke bank.
Lima hal utama yang diuraikan oleh para penulis dari Bank of Thailand adalah:
- Strategi nasional dan kerangka hukum yang jelas.
- Perlindungan untuk mencegah, mendeteksi, dan memulihkan kerugian akibat penipuan.
- Pemanfaatan yang lebih baik atas keamanan siber dan perangkat untuk memerangi pencucian uang.
- Kerja sama yang lebih erat antarsektor dan lintas negara.
- Perlindungan konsumen, peningkatan kesadaran, dan mekanisme pemulihan.
Negara-negara akan menyesuaikan prinsip-prinsip ini dengan sistem hukum, layanan keuangan, dan perkembangan digital masing-masing. Fleksibilitas ini penting karena negara yang memperluas akses ke layanan pembayaran seluler dasar mungkin menghadapi persoalan operasional yang berbeda dari negara dengan jaringan pembayaran instan dan transfer internasional yang luas.
Vitai menjelaskan inisiatif yang lebih luas ini melalui tiga prioritas: mengurangi penipuan digital, memperkuat keamanan siber, dan meningkatkan kesiapan ekosistem keuangan digital. Negara-negara anggota diharapkan menyumbangkan gagasan dan pengalaman kebijakan, sehingga blueprint menjadi sarana berbagi pembelajaran, bukan sekadar mengekspor regulasi Thailand.
Dokumen ini juga melanjutkan Bali Fintech Agenda 2018, yang diluncurkan IMF dan Bank Dunia untuk membantu negara-negara mengadopsi teknologi keuangan sembari mengelola risikonya. Inisiatif Bangkok menangani tantangan yang lebih spesifik: melindungi orang-orang yang telah menggunakan keuangan digital dari pelaku kejahatan yang mengeksploitasi layanan tersebut.
Skala kerugian perlu ditafsirkan dengan cermat
Vitai menyebut perkiraan kerugian ekonomi akibat penipuan dan ancaman terkait siber sekitar $1,03 triliun, dengan lebih dari dua pertiganya terjadi di Asia. Para penulis dari Bank of Thailand menggunakan perkiraan global yang dibulatkan menjadi $1 triliun per tahun dan menyatakan sekitar 50% hingga 70% orang dewasa di seluruh dunia pernah menghadapi upaya penipuan.
Angka-angka ini menggambarkan hal yang berbeda. Pernah menjadi sasaran upaya penipuan tidak sama dengan kehilangan uang, sementara perkiraan luas yang mencakup ancaman siber tidak bisa disamakan dengan total penipuan pembayaran yang didefinisikan secara sempit. Perkiraan tersebut menunjukkan besarnya masalah, tetapi tidak memberikan satu ukuran kerugian yang dapat dibandingkan secara langsung untuk setiap negara.
Penilaian regional memberikan pembedaan penting lainnya. Dalam penilaian penipuan digital yang diterbitkan pada 12 Oktober 2026, ASEAN+3 Macroeconomic Research Office menyatakan bahwa bukti dampak terhadap stabilitas keuangan di seluruh sistem masih terbatas.
Temuan tersebut tidak mengabaikan kerugian yang dialami rumah tangga dan perusahaan. Temuan itu membedakan kerugian yang terdokumentasi dan ancaman terhadap kepercayaan dari klaim yang lebih kuat bahwa penipuan sudah mengguncang stabilitas sistem keuangan. Meski demikian, para penulis Benyaporn Chantana, Ivan Lim, dan Prashant Pande berpendapat bahwa skala dan keberlanjutan penipuan menuntut tindakan terkoordinasi lintas sektor dan yurisdiksi.
Pembedaan ini berguna saat menilai pernyataan Vitai bahwa penipuan merupakan risiko global yang bersifat struktural. Penipuan dapat menguras tabungan, membebani penyedia jasa keuangan, dan membuat orang enggan menggunakan layanan digital tanpa harus langsung memicu krisis perbankan.
Mengapa pembayaran yang disetujui nasabah tetap bisa merupakan penipuan
Salah satu masalah tersulit adalah penipuan yang membuat korban menyetujui pembayaran sendiri. Pelaku kejahatan dapat membangun kepercayaan melalui grup investasi, menyamar sebagai kerabat, atau membujuk seseorang bahwa transfer mendesak perlu segera dilakukan. Bank menerima instruksi pembayaran dari nasabah yang sah, meskipun instruksi itu muncul akibat penipuan.
ASEAN+3 Macroeconomic Research Office mengidentifikasi penipuan pembayaran yang disetujui nasabah sebagai jenis yang sangat sulit ditangani, karena manipulasi sering kali terjadi sebelum lembaga keuangan terlibat. Karena itu, bagian penting dari proses kejahatan bisa berada di luar kewenangan langsung regulator keuangan.
Para penulis dari Bank of Thailand menggambarkan masalah ini melalui kisah Ploy, yang secara eksplisit disebut sebagai gabungan dari pengalaman nyata korban penipuan, bukan seorang korban yang diidentifikasi secara individual. Seorang pemilik kafe di Bangkok yang mahir menggunakan teknologi digital bergabung dengan grup investasi, tergiur oleh keuntungan perdagangan yang tampak nyata, lalu dibujuk untuk menginvestasikan tabungan dan uang pinjaman. Saat mencoba menarik uangnya, ia mendapati akunnya dibekukan dan menerima tagihan pajak palsu.
Contoh ini menjelaskan mengapa pemeriksaan identitas saja tidak cukup. Memastikan siapa yang melakukan transfer tidak membuktikan apakah orang tersebut telah ditipu. Respons perlu menghubungkan deteksi transaksi tidak wajar dengan tindakan dari bank, operator telekomunikasi, platform digital, dan penegak hukum.
Contoh tersebut juga menunjukkan bagaimana penipuan dapat merusak inklusi keuangan. Kehilangan uang adalah kerugian langsung, tetapi rasa takut, stres, dan hilangnya kepercayaan dapat membuat korban menjauhi aplikasi perbankan dan layanan lain yang dirancang untuk mempermudah akses keuangan.
Aturan dalam negeri Thailand mengawasi penyedia jasa
Persiapan Thailand tidak terbatas pada blueprint internasional. Draf pedoman Bank of Thailand yang dibuka untuk masukan publik hingga 18 Maret 2025 mengusulkan kebijakan pengelolaan penipuan yang mencakup pencegahan, pemantauan, respons, penyelesaian, dan dukungan bagi nasabah yang terdampak. Penerapan sementara direncanakan pada 1 April 2025, bersama langkah-langkah untuk menangani rekening penampung dan pemeriksaan nasabah.
Rekening penampung adalah rekening bank atau uang elektronik yang digunakan untuk menerima dan memindahkan hasil kejahatan. Draf tersebut meminta penyedia jasa menilai risiko rekening semacam itu, terus memantau transaksi nasabah, dan memperbarui klasifikasi risiko. Persyaratan autentikasi akan disesuaikan dengan tingkat risiko transaksi, produk, dan kanal layanan.
Direktur dan eksekutif senior akan bertanggung jawab atas kebijakan penipuan dan target kinerja yang terukur. Bank komersial, lembaga keuangan khusus, dan penyedia uang elektronik yang dapat dipindahtangankan diharapkan memenuhi setiap persyaratan. Penyedia lainnya dapat menerapkan pedoman sesuai dengan layanan mereka.
Langkah respons untuk nasabah mencakup kanal bantuan yang beroperasi 24 jam sehari, batas waktu respons yang ditetapkan, serta pelaporan kepada bank sentral jika insiden menyebabkan kerugian luas bagi nasabah atau berdampak pada reputasi penyedia jasa. Draf tersebut juga mencakup berbagi informasi dengan penyedia lain, Anti-Money Laundering Office, dan Kepolisian Kerajaan Thailand.
Uraian para penulis dari Bank of Thailand yang diterbitkan kemudian menjelaskan kerangka tanggung jawab yang berlaku sejak April 2025. Lembaga keuangan dan penyedia jasa lain yang tidak memenuhi standar pencegahan penipuan yang ditetapkan harus ikut bertanggung jawab atas kerugian yang timbul. Menurut para penulis, penyedia jasa harus menunjukkan bahwa perlindungan yang diwajibkan telah diterapkan, alih-alih membebankan kepada nasabah kewajiban membuktikan adanya kelalaian.
Uraian tersebut tidak boleh ditafsirkan sebagai janji bahwa setiap korban penipuan otomatis mendapat penggantian. Tanggung jawab bergantung pada standar yang berlaku dan apakah penyedia jasa telah mematuhinya. Jadwal dalam draf sebelumnya dan uraian berikutnya tentang kerangka yang telah berlaku juga menyangkut langkah-langkah terkait, tetapi belum tentu merupakan naskah regulasi final yang sama.
Uang tunai, emas, dan laporan kemajuan memerangi penipuan
Kerangka terpisah untuk sektor keuangan diumumkan untuk diluncurkan pada 10 September. Inisiatif ini mempertemukan bank sentral, bank komersial dan bank milik negara, penyedia pembayaran, pemberi pinjaman di luar sektor perbankan, serta lebih dari 2.000 penukar uang. Para peserta akan berkomitmen untuk tidak mendukung aktivitas keuangan ilegal atau korupsi.
Langkah konkret mencakup uji tuntas tambahan untuk setoran tunai yang melebihi 5 juta baht dan pembatasan lebih ketat terhadap pembelian tunai emas batangan senilai setidaknya 10 juta baht. Pengendalian ini menyasar jalur yang dapat digunakan untuk memindahkan hasil kejahatan di luar rekening pembayaran digital biasa.
Vitai menyebut penurunan 52% pada penarikan tunai dalam jumlah besar dan penurunan 70% pada penarikan emas dalam jumlah besar selama 12 bulan sebelumnya. Perubahan tersebut disampaikan sebagai tanda berkurangnya aktivitas pencucian uang, meskipun volume penarikan saja tidak mengukur keseluruhan hasil kejahatan.
Indikator penipuan yang lebih langsung dilaporkan untuk pembayaran yang disetujui korban: kerugian turun menjadi 1,8 miliar baht pada kuartal kedua 2026, atau 80% lebih rendah dibandingkan kuartal yang sama pada 2024. Penurunan yang disebutkan itu mengindikasikan angka pembanding sekitar 9 miliar baht pada kuartal kedua 2024, atau penurunan sekitar 7,2 miliar baht.
Ukuran penipuan pembayaran per kuartal tersebut tidak dapat dibandingkan langsung dengan perkiraan kerugian tahunan akibat penipuan di Thailand sebesar $1,76 miliar pada 2024. Periode, mata uang, dan kategorinya berbeda. Angka itu mendukung kesimpulan yang lebih terbatas: kerugian yang dilaporkan dalam kategori penipuan pembayaran ini menurun tajam, sementara masalah penipuan secara lebih luas tetap perlu ditangani.
Tindakan regional menunjukkan mengapa bank tak bisa bekerja sendiri
Filipina memberikan contoh sejalan tentang koordinasi yang ingin dicapai blueprint ini. Direktur Eksekutif ASEAN Foundation Piti Srisangnam mengatakan pusat penipuan telah menyebar ke Filipina, Myanmar, dan Timor-Leste dari wilayah yang sebelumnya terkonsentrasi di sekitar Kamboja, Thailand, dan Vietnam.
Mengutip studi Global Anti-Scam Alliance, ia mengatakan hampir 80% warga Filipina dihubungi oleh penipu. Angka paparan ini lebih tinggi daripada kisaran 50% hingga 70% di seluruh dunia yang disebutkan oleh para penulis dari Bank of Thailand. Namun, perbedaan populasi dan metode survei berarti angka-angka tersebut tidak seharusnya dianggap sebagai peringkat negara yang presisi.
Scam Ready ASEAN Program bertujuan menjangkau 3 juta orang melalui jaringan yang direncanakan beranggotakan 2.000 pelatih utama. Saat uraian tersebut dibuat, program itu memiliki 105 pelatih, setara dengan 5,25% dari target. Program Filipina bertujuan menjangkau sekitar 1 juta penerima manfaat, sepertiga dari target regional, melalui mitra termasuk Bank Marketing Association of the Philippines, Google, dan bank sentral Filipina.
Wakil Gubernur Bangko Sentral ng Pilipinas Bernadette Romulo-Puyat menjelaskan perlunya melampaui edukasi:
Memerangi penipuan membutuhkan lebih dari sekadar kesadaran. Kita perlu bertindak dan berkolaborasi.
Bank sentral Filipina juga menandatangani perjanjian berbagi informasi dengan Kepolisian Nasional Filipina untuk kasus-kasus berdasarkan Anti-Financial Account Scamming Act. Kepolisian menjadi lembaga pemerintah kelima yang memiliki perjanjian semacam itu, setelah kesepakatan dengan otoritas investigasi, kehakiman, dan pasar modal.
Inisiatif-inisiatif ini menangani berbagai bagian dari masalah yang sama: membantu masyarakat mengenali manipulasi, memperkuat pengendalian penipuan di lembaga keuangan, dan memberi penyidik akses ke informasi yang diperlukan untuk melacak aktivitas kriminal.
Keamanan keuangan menjadi bagian dari agenda Thailand yang lebih luas
Vitai mengaitkan pencegahan penipuan digital dengan empat prioritas dalam negeri: utang rumah tangga, akses kredit bagi usaha kecil dan menengah, layanan keuangan dengan biaya wajar, serta uang ilegal yang terkait penipuan atau korupsi. Hubungannya bersifat praktis. Penipuan dapat menghabiskan tabungan rumah tangga atau dana pinjaman, sementara uang hasil kejahatan bergerak melalui layanan yang juga digunakan oleh usaha yang sah.
Para penulis dari Bank of Thailand mengidentifikasi dua ancaman tambahan terhadap kepercayaan. Ketergantungan pada sekelompok kecil penyedia teknologi dapat membuat satu gangguan layanan berdampak pada banyak lembaga, seperti yang ditunjukkan oleh insiden CrowdStrike 2024. Platform digital juga dapat membatasi pilihan pengguna, sementara data bias yang digunakan dalam keputusan kecerdasan buatan dapat mengecualikan orang dengan riwayat keuangan yang terbatas.
Masalah-masalah ini berbeda dari penipuan kriminal, tetapi membantu menjelaskan tema pertemuan tersebut, "Keuangan Digital yang Aman dan Inklusif untuk Kesejahteraan Keuangan." Akses menjadi kurang berarti jika layanan tidak andal, tidak adil, atau tidak aman.
Agenda pertemuan Thailand juga mencakup transformasi digital dan kecerdasan buatan, ketahanan di tengah fragmentasi global, pembiayaan untuk adaptasi iklim, serta perubahan demografi dan ekonomi umur panjang. Vitai menyebut pertumbuhan ekonomi tahunan rata-rata sebesar 2,4% sejak pandemi, dibandingkan dengan 5,3% setelah krisis keuangan Asia 1997. Selisihnya 2,9 poin persentase, meskipun perbandingan tersebut mencakup periode ekonomi yang berbeda dan tidak membuktikan bahwa penipuan menjadi penyebab pertumbuhan yang lebih lambat.
Jadwal dan keputusan yang masih menanti
Tanggal-tanggal utama menghubungkan persiapan dalam negeri Thailand dengan peluncuran internasional:
- 18 Maret 2025: Periode masukan publik untuk draf pedoman pengelolaan penipuan digital berakhir.
- April 2025: Kerangka tanggung jawab penyedia jasa mulai berlaku, menurut para penulis dari Bank of Thailand.
- 10 September: Tanggal peluncuran yang diumumkan untuk komitmen sektoral terpisah serta pengendalian uang tunai dan emas.
- 12 Oktober 2026: Pertemuan Tahunan dimulai dan ASEAN+3 Macroeconomic Research Office menerbitkan penilaian penipuannya.
- 13 Oktober 2026: Acara utama Kementerian Keuangan Thailand mengenai ketahanan dijadwalkan berlangsung.
- 14 Oktober 2026: Bangkok Blueprint dijadwalkan diluncurkan.
- 18 Oktober 2026: Pertemuan Tahunan dijadwalkan berakhir.
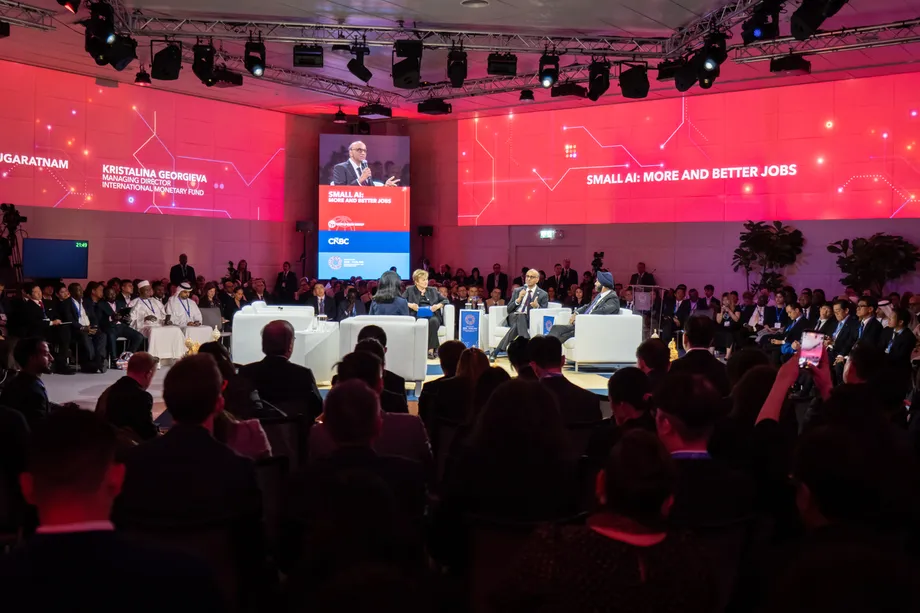
Acara Kementerian Keuangan itu dijadwalkan menghadirkan Direktur Pelaksana IMF Kristalina Georgieva, Presiden Grup Bank Dunia Ajay Banga, serta Wakil Perdana Menteri sekaligus Menteri Keuangan Finlandia Riikka Purra. Wakil Perdana Menteri sekaligus Menteri Keuangan Ekniti Nitithanprapas menempatkan pencegahan penipuan sejajar dengan investasi, teknologi, dan peluang bagi bisnis Thailand.
Persoalan utama yang belum terselesaikan adalah implementasi. Lima hal utama dalam blueprint telah dijelaskan secara terbuka, tetapi cara setiap negara menerjemahkan seluruh 12 pertimbangan ke dalam undang-undang, pengawasan, prosedur pemulihan, dan tanggung jawab atas kerugian masih belum ditetapkan. Statusnya sebagai panduan praktis berarti penerbitan dokumen itu sendiri tidak akan menciptakan kewajiban yang dapat ditegakkan di seluruh dunia.
Pesan Thailand adalah peluncuran ini seharusnya menjadi awal dari upaya lanjutan, bukan pengesahan keberhasilan. Tolok ukur yang berarti adalah apakah lembaga-lembaga berbagi informasi dengan cepat, mencegah transfer mencurigakan, mendukung nasabah terdampak, dan memulihkan dana sambil menjaga agar layanan keuangan yang sah tetap mudah diakses.
Poin-Poin Utama
- Bangkok Blueprint dijadwalkan diluncurkan pada 14 Oktober 2026 dalam Pertemuan Tahunan IMF dan Grup Bank Dunia.
- Dokumen itu memuat 12 pertimbangan kebijakan dan lima bidang utama untuk memerangi penipuan digital, tanpa menciptakan aturan internasional yang mengikat.
- Thailand mencatat kerugian akibat penipuan sebesar $1,76 miliar pada 2024, menurut para penulis dari Bank of Thailand.
- Kerugian yang dilaporkan dari pembayaran yang disetujui korban penipuan turun menjadi 1,8 miliar baht pada kuartal kedua 2026, atau 80% lebih rendah dibandingkan dua tahun sebelumnya.
- Kerangka tanggung jawab penyedia jasa di Thailand telah berlaku sejak April 2025, dengan tanggung jawab terkait kegagalan memenuhi standar perlindungan yang ditetapkan.
- ASEAN+3 Macroeconomic Research Office menyerukan tindakan terkoordinasi sembari mencatat bahwa bukti dampak terhadap stabilitas keuangan di seluruh sistem masih terbatas.