Pemangkasan Empat Poin Persentase bagi Eksportir Kendaraan
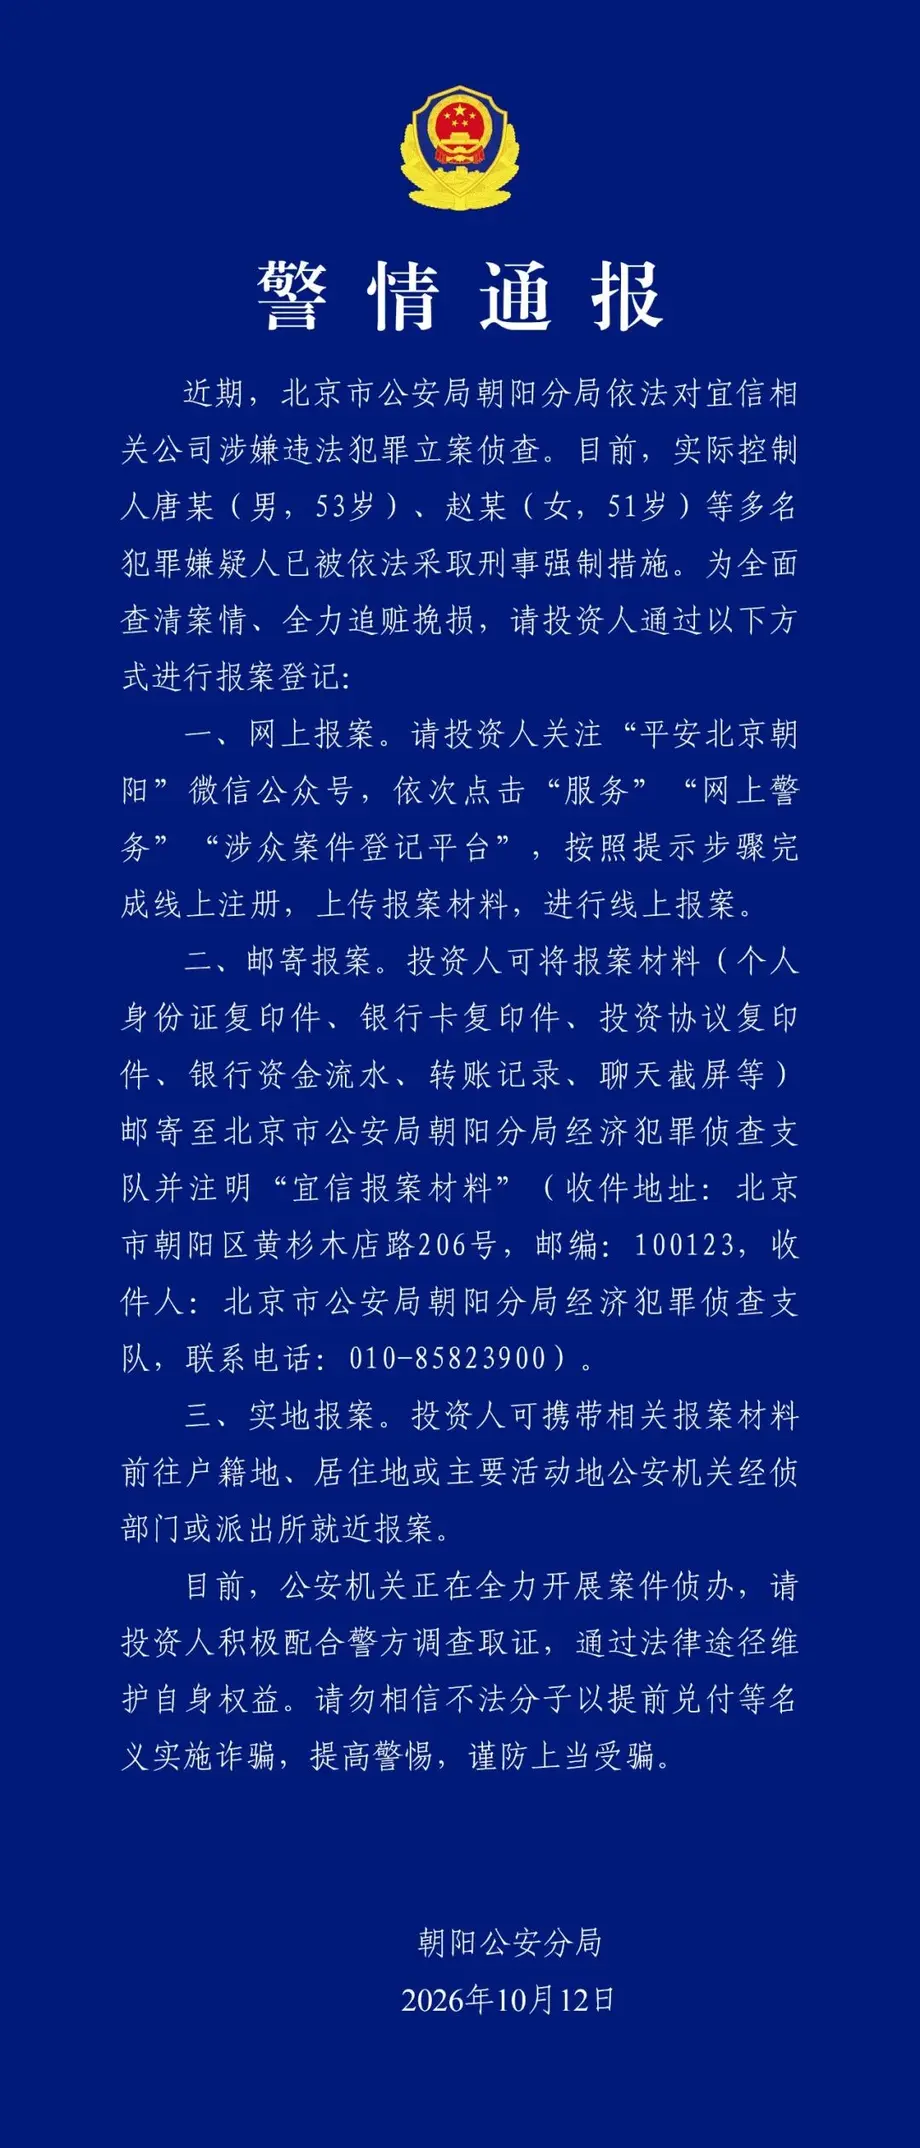
China akan menurunkan rabat pajak pertambahan nilai (PPN) ekspor kendaraan energi baru dari 13% menjadi 9% pada 1 April 2027, mengurangi sebagian dukungan pajak bagi industri yang penjualan luar negerinya meningkat lebih dari dua kali lipat. Perubahan ini mencakup 67 kategori produk, termasuk kendaraan niaga listrik murni dan mobil penumpang hibrida plug-in, serta model dengan pemanjang jarak tempuh.
Daftar Isi
- Pemangkasan Empat Poin Persentase bagi Eksportir Kendaraan
- Perubahan yang Sebenarnya Ditimbulkan Tarif Baru
- Kendaraan dan Pengiriman Mana yang Tercakup?
- Berapa Besar Potensi Kehilangan Laba?
- Pertumbuhan Ekspor Memberi Konteks bagi Perubahan
- Pentingnya Produksi di Luar Negeri
- Pengurangan Dukungan Pajak yang Lebih Luas
- Tanggal-Tanggal Penting dalam Masa Transisi
- Ketegangan Perdagangan dan Pertanyaan yang Belum Terjawab
- Poin-Poin Utama
Kementerian Keuangan dan Administrasi Perpajakan Negara mengumumkan kebijakan tersebut pada 12 Oktober melalui Pengumuman tentang Penyesuaian Kebijakan Rabat Pajak Ekspor untuk Produk Tertentu, bernomor 2026 No. 29. Tarif yang berlaku akan ditentukan berdasarkan tanggal ekspor yang tercatat dalam deklarasi pabean, sehingga waktu pengiriman menjadi pertimbangan utama bagi produsen yang bersiap menghadapi perubahan ini.
Selisih finansialnya cukup besar meski rabat tetap tersedia. Untuk kendaraan dengan harga ekspor ilustratif sebesar 150.000 yuan, penerapan kedua tarif tersebut menghasilkan rabat 19.500 yuan sebelum pemangkasan dan 13.500 yuan setelahnya. Artinya, rabat berkurang 6.000 yuan per kendaraan, bergantung pada perhitungan pajak dan aturan kelayakan yang berlaku.
Pengumuman ini muncul saat ekspor kendaraan energi baru China telah mencapai skala yang jauh lebih besar. Ekspor mencapai total 4,006 juta kendaraan dalam sembilan bulan pertama 2026, naik 130% dibandingkan setahun sebelumnya. Kendaraan tersebut menyumbang lebih dari separuh seluruh ekspor kendaraan selama empat bulan berturut-turut sejak Juni.
Kebijakan ini juga menghapus rabat PPN ekspor untuk peralatan rokok elektronik dan produk terkait mulai 1 April 2027. Untuk produk terdampak yang dikenai pajak konsumsi, perlakuan pengembalian atau pembebasan pajak konsumsi ekspor yang berlaku saat ini akan tetap sama.
Perubahan yang Sebenarnya Ditimbulkan Tarif Baru
Rabat ekspor mengembalikan sebagian PPN yang dibayarkan selama proses produksi dan pembelian di dalam negeri. Rabat yang lebih kecil membuat eksportir memperoleh pengembalian dana yang lebih sedikit dari sistem perpajakan, kecuali jika selisihnya diimbangi oleh perubahan biaya atau harga.
Penurunan dari 13% menjadi 9% berarti pemangkasan empat poin persentase. Dibandingkan tarif sebelumnya, nilai rabat itu sendiri turun sekitar 30,8%. Ini tidak berarti harga kendaraan naik 30,8% atau total biaya produksinya meningkat sebesar itu. Artinya, pengembalian dana yang dihitung berdasarkan tarif rabat menjadi lebih kecil.
Pengumuman tersebut juga tidak memberlakukan tarif impor baru di pasar luar negeri. Perubahan langsung terjadi di sisi China dalam transaksi tersebut. Produsen dapat merespons dengan menerima laba yang lebih rendah, menegosiasikan ketentuan berbeda dengan distributor, menaikkan harga ekspor, menekan biaya, atau mengubah lokasi produksi kendaraan.
Pembedaan antara PPN dan pajak konsumsi juga penting. Keduanya merupakan pajak yang terpisah, dan pengumuman ini hanya mengubah pengaturan rabat PPN ekspor yang disebutkan. Pengumuman itu secara tegas mempertahankan perlakuan pajak konsumsi ekspor yang berlaku saat ini untuk produk yang dikenai pajak tersebut.
Kendaraan dan Pengiriman Mana yang Tercakup?
Daftar kendaraan mencakup 67 kategori yang meliputi beberapa jenis kendaraan energi baru, bukan hanya satu segmen mobil penumpang. Cakupan yang disebutkan mencakup kendaraan niaga listrik murni dan mobil penumpang hibrida plug-in, termasuk kendaraan dengan pemanjang jarak tempuh. Pemanjang jarak tempuh biasanya menggunakan mesin pembakaran untuk menghasilkan listrik bagi kendaraan yang digerakkan motor listrik.
Bagi eksportir, tanggal penentu adalah tanggal ekspor yang tercantum pada deklarasi pabean barang ekspor. Pengumuman itu tidak menetapkan tanggal pemesanan, pembayaran, produksi, ataupun kedatangan di pasar tujuan sebagai acuan tarif rabat yang berlaku.
Hal ini menciptakan perbedaan praktis antara menjual kendaraan sebelum April 2027 dan mengekspornya sebelum tarif baru berlaku. Kontrak yang ditandatangani lebih awal tidak dengan sendirinya memastikan tarif 13% akan berlaku. Perusahaan perlu menyelaraskan jadwal produksi, pengangkutan, dan pabean dengan aturan deklarasi tersebut.
Tanggal yang diumumkan juga menyisakan masa transisi sekitar lima setengah bulan antara pengumuman Oktober dan penerapan kebijakan. Perusahaan memiliki waktu untuk meninjau kontrak dan rencana pengiriman, meskipun kebijakan ini tidak menjanjikan kompensasi untuk pesanan yang telah disepakati.
Berapa Besar Potensi Kehilangan Laba?
Contoh 150.000 yuan menggunakan harga free on board (FOB). Nilai ini umumnya menggambarkan harga barang yang telah dimuat untuk diekspor, tanpa memasukkan biaya pengangkutan internasional dan asuransi setelahnya yang termasuk dalam harga di negara tujuan. Angka tersebut menggambarkan selisih rabat, bukan perkiraan harga eceran yang akan dibayar pembeli asing.
Dengan nilai asumsi itu, pengurangan sebesar 6.000 yuan setara dengan 4% dari harga ekspor. Jika dihitung untuk 10.000 kendaraan memenuhi syarat yang identik, perhitungan yang sama menghasilkan rabat 60 juta yuan lebih rendah. Hasil sebenarnya bergantung pada klasifikasi produk, jumlah yang dikenai pajak, dan pengaturan ekspor tiap perusahaan.
CLSA dan sejumlah lembaga lain memperkirakan sebagian bisnis ekspor kendaraan listrik beroperasi dengan margin laba bersih sekitar 10%. Jika sebuah bisnis memperoleh margin 10% dari basis pendapatan yang sama, yakni 150.000 yuan, labanya akan sebesar 15.000 yuan. Pengurangan 6.000 yuan setara dengan 40% dari laba ilustratif itu jika seluruh dampaknya ditanggung perusahaan dan tidak ada perubahan lain.
Asumsi tersebut tidak boleh dianggap sebagai perkiraan bagi seluruh industri. Perhitungan rabat dan perhitungan laba bersih perusahaan mungkin menggunakan basis yang berbeda, sementara biaya dan struktur penjualan tiap produsen juga beragam. Namun, perbandingan ini menjelaskan mengapa penyesuaian pajak sebesar empat poin persentase dapat berdampak besar bagi bisnis dengan margin laba terbatas.
Pertumbuhan Ekspor Memberi Konteks bagi Perubahan
Ekspor kendaraan energi baru China sebanyak 4,006 juta unit dalam sembilan bulan pertama 2026 mencapai 2,3 kali lipat tingkat setahun sebelumnya. Jika dihitung mundur dari tingkat pertumbuhan 130% yang dilaporkan, total sebelumnya diperkirakan sekitar 1,742 juta kendaraan, yang berarti kenaikan sekitar 2,264 juta.
Komposisi ekspor juga berubah. Kendaraan energi baru mencakup lebih dari separuh ekspor kendaraan pada setiap bulan dari Juni hingga September. Angka ini menunjukkan pangsa mayoritas selama empat bulan tersebut, tetapi tidak membuktikan bahwa porsinya lebih dari separuh sepanjang periode sembilan bulan.
Kombinasi pertumbuhan pesat dan pangsa mayoritas yang bertahan membantu menjelaskan pandangan bahwa industri tersebut dapat beroperasi dengan dukungan fiskal yang lebih sedikit. Namun, volume ekspor saja tidak menunjukkan apakah setiap produsen menghasilkan laba. Produsen besar dengan merek mapan dan pabrik di luar negeri menghadapi penyesuaian yang berbeda dari perusahaan kecil yang terutama bersaing lewat harga murah.
Karena itu, kebijakan ini memiliki dua dampak terpisah yang perlu dinilai: perubahan pada total ekspor China dan perubahan profitabilitas masing-masing bisnis. Penjualan agregat yang kuat bisa terus berlanjut meskipun sebagian eksportir menghadapi kondisi keuangan yang jauh lebih ketat.
Pentingnya Produksi di Luar Negeri
Pemangkasan rabat kemungkinan paling langsung berdampak pada produsen yang mengekspor kendaraan jadi dari China. Kendaraan yang dibuat dan dijual di pasar luar negeri tidak bergantung pada rabat ekspor China untuk transaksi kendaraan jadi tersebut.
BYD terus mengembangkan produksi lokal di Hungaria dan Brasil. Great Wall telah membangun atau mengupayakan kapasitas produksi di Thailand, Brasil, dan Rusia. Lokasi-lokasi tersebut menunjukkan bagaimana produsen China berekspansi ke luar negeri melalui pembangunan pabrik maupun pengiriman kendaraan.
Produksi lokal tidak membuat seluruh rantai pasok perusahaan terbebas dari kebijakan pajak China. Komponen atau baterai yang diekspor dari China masih dapat dikenai pengaturan pajaknya sendiri. Keuntungan yang lebih terbatas ialah kendaraan yang dirakit dan dijual secara lokal tidak memerlukan rabat ekspor kendaraan jadi China untuk mendukung penjualan tersebut.
Dengan demikian, penyesuaian ini dapat meningkatkan daya tarik produksi di luar negeri bagi perusahaan yang mampu membiayainya. Eksportir yang lebih kecil mungkin memiliki lebih sedikit pilihan: pembangunan pabrik membutuhkan modal dan waktu, sedangkan kenaikan harga bergantung pada kekuatan merek dan persaingan di pasar tujuan. Insentif yang lebih kuat untuk melokalkan produksi tidak memastikan bahwa pabrik baru akan dibangun atau konsolidasi industri akan terjadi.
Pengurangan Dukungan Pajak yang Lebih Luas
Kebijakan untuk kendaraan ini menyusul pemangkasan yang berdampak pada dua industri ekspor utama China lainnya, yakni produk fotovoltaik dan baterai. Sektor-sektor ini, bersama kendaraan energi baru, menjadi sumber penting pertumbuhan ekspor, sekaligus menghadapi kekhawatiran tentang harga rendah dan persaingan ketat.
Mulai 1 April 2026, rabat ekspor untuk 249 kategori produk fotovoltaik turun dari 9% menjadi nol. Ini merupakan penghapusan penuh rabat tersebut yang pertama sejak industri fotovoltaik masuk ke dalam sistem rabat ekspor pada 2013.
Produk baterai mengikuti jadwal bertahap. Rabatnya turun dari 9% menjadi 6% untuk periode 1 April hingga 31 Desember 2026, dan dijadwalkan dihapus pada 1 Januari 2027. Sebaliknya, rabat kendaraan akan tetap sebesar 9% setelah pemangkasan pada April.
Li Hua, direktur Pusat Riset Perpajakan dan Ekonomi di Universitas Shandong, menggambarkan pergeseran yang lebih luas ini sebagai peralihan dari dukungan menyeluruh menuju penyesuaian pajak yang lebih terarah seiring kematangan industri. Li juga memperingatkan bahwa perlakuan istimewa yang berlanjut dapat memperparah persaingan harga rendah, membuat laba mengalir ke luar negeri, dan memicu penyelidikan subsidi oleh negara lain.
Insentif dalam negeri juga berubah. Keringanan pajak pembelian kendaraan energi baru telah dikurangi, dan beberapa kendaraan akan kembali dikenai pajak kendaraan dan kapal secara penuh mulai 2027. Ini merupakan kebijakan terpisah dengan aturan kelayakan berbeda, bukan pernyataan bahwa setiap kendaraan energi baru akan kehilangan semua manfaat pajak.
Tanggal-Tanggal Penting dalam Masa Transisi
Urutan perubahan ini penting bagi perusahaan yang mengekspor kendaraan sekaligus komponennya. Rabat baterai akan dihapus sebelum tarif baru kendaraan berlaku, sementara eksportir fotovoltaik telah mencapai tarif rabat nol sesuai jadwal yang diumumkan.
- 1 April 2026: Rabat untuk 249 kategori produk fotovoltaik turun dari 9% menjadi nol. Rabat produk baterai turun dari 9% menjadi 6%.
- Juni hingga September 2026: Kendaraan energi baru mencakup lebih dari separuh ekspor kendaraan selama empat bulan berturut-turut.
- 12 Oktober 2026: Kementerian Keuangan dan Administrasi Perpajakan mengumumkan pemangkasan rabat kendaraan serta penghapusan rabat untuk peralatan rokok elektronik.
- 1 Januari 2027: Rabat ekspor produk baterai dijadwalkan dihapus.
- 1 April 2027: Rabat ekspor kendaraan energi baru turun dari 13% menjadi 9%, dan rabat untuk produk rokok elektronik yang ditentukan berakhir.
Perusahaan memiliki insentif finansial untuk mempercepat pengiriman yang memenuhi syarat sebelum 1 April. Hal ini dapat mendorong kenaikan ekspor sementara sebelum tenggat, lalu diikuti angka yang lebih lemah karena pesanan yang sudah dikirim tidak lagi muncul pada bulan-bulan berikutnya.
Pola seperti itu tidak serta-merta berarti permintaan luar negeri melonjak lalu anjlok. Waktu pengiriman perlu dibedakan dari penjualan yang mendasarinya. Percepatan ekspor merupakan kemungkinan respons terhadap kebijakan ini, bukan hasil yang telah dipastikan.
Ketegangan Perdagangan dan Pertanyaan yang Belum Terjawab
Pengurangan rabat dapat meredakan salah satu sumber ketegangan dengan mitra dagang yang khawatir terhadap dukungan bagi ekspor China. Kebijakan ini juga mengurangi dana publik yang tersedia untuk mempertahankan harga ekspor yang rendah. Namun, kedua dampak tersebut tidak otomatis mengubah tarif di luar negeri atau mengakhiri penyelidikan.
Kebijakan negara lain tetap merupakan keputusan terpisah. Proses antidumping menilai apakah harga ekspor terlalu rendah secara tidak adil berdasarkan aturan perdagangan yang berlaku, sedangkan penyelidikan subsidi menilai dukungan pemerintah. Rabat yang lebih kecil dapat mengubah sebagian aspek keuangan tanpa menyelesaikan semua persoalan yang diangkat dalam proses tersebut.
Karena itu, kesimpulan langsung yang paling kuat berkaitan dengan ekonomi eksportir, bukan hasil diplomatik yang pasti. Perusahaan akan menerima pengembalian PPN yang lebih sedikit atas ekspor terdampak, sementara pemerintah asing tetap mengendalikan kebijakan perdagangan masing-masing.
Sejumlah dampak masih belum diketahui: seberapa besar pemangkasan akan ditanggung produsen, apakah distributor atau pembeli akan menghadapi harga lebih tinggi, berapa banyak pengiriman yang akan dipercepat sebelum tenggat, dan apakah investasi pabrik di luar negeri akan meningkat. Pengumuman tersebut menetapkan tarif dan aturan tanggal pabean, tetapi tidak memberikan perkiraan perusahaan ataupun target pengurangan volume ekspor.
Tenggat tetap berikutnya adalah 1 Januari untuk rabat baterai dan 1 April untuk rabat kendaraan. Data ekspor di sekitar tenggat kendaraan, laporan laba perusahaan, dan perubahan produksi di luar negeri akan membantu membedakan penyesuaian pengiriman sementara dari perubahan strategi bisnis yang bertahan lama.
Poin-Poin Utama
- China akan memangkas rabat PPN ekspor untuk kendaraan energi baru yang tercakup dari 13% menjadi 9% pada 1 April 2027.
- Perubahan ini mencakup 67 kategori produk, termasuk kendaraan niaga listrik dan mobil penumpang hibrida plug-in.
- Tanggal ekspor pada deklarasi pabean menentukan tarif yang berlaku.
- Nilai ekspor 150.000 yuan menggambarkan pengurangan rabat sebesar 6.000 yuan per kendaraan, bergantung pada aturan pajak yang berlaku.
- Ekspor kendaraan energi baru mencapai 4,006 juta unit dalam sembilan bulan pertama 2026, naik 130%.
- Rabat ekspor baterai dijadwalkan berakhir pada 1 Januari 2027, sedangkan rabat fotovoltaik dihapus pada April 2026.
- Rabat untuk peralatan rokok elektronik juga akan berakhir pada April 2027. Perlakuan pajak konsumsi ekspor tetap sama.
- Dampaknya terhadap harga, laba, waktu pengiriman, dan produksi di luar negeri belum dapat dipastikan.