Buyback Mengurangi Sekitar Seperempat dari Pembayaran Besar Obligasi
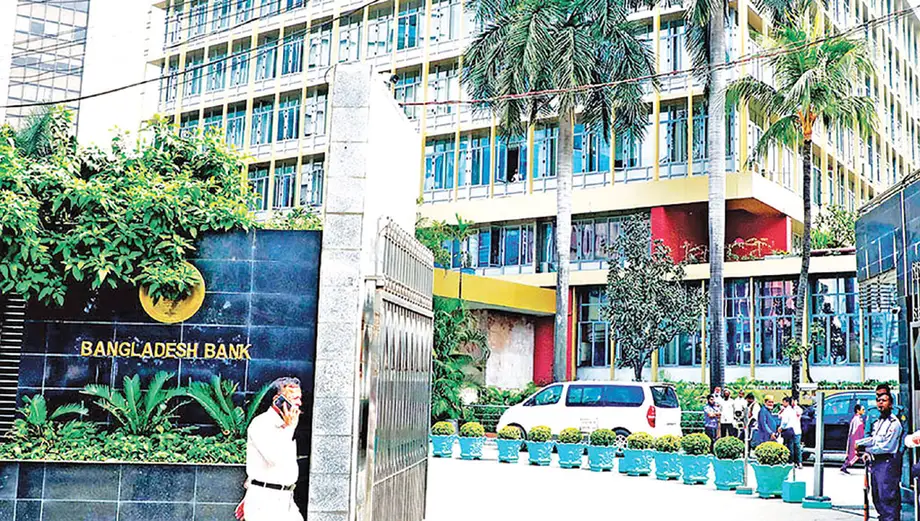
Bangladesh membeli kembali obligasi negara senilai Tk1,716.14 crore melalui lelang yang digelar pada 8 Oktober, mengurangi kewajiban pembayaran besar yang jatuh tempo pada November sekaligus menguji pendekatan yang lebih aktif dalam mengelola utang pemerintah. Bangladesh Bank melaksanakan operasi tersebut atas nama Divisi Keuangan, dengan menerima 56 penawaran yang diajukan hanya jika harganya memenuhi persyaratan komite lelang.
Daftar Isi
- Buyback Mengurangi Sekitar Seperempat dari Pembayaran Besar Obligasi
- Yang Diterima dalam Lelang dan Yang Masih Tersisa
- Bagaimana Pemegang Obligasi Mengajukan Harga
- Tanggal dan Klaim Historis Perlu Dicermati
- Kupon Tinggi Bertemu dengan Penurunan Imbal Hasil Pasar
- Penurunan Pembayaran Bunga Tidak Sama dengan Penghematan yang Terbukti
- Manfaat bagi Bank dari Penerimaan Dana Lebih Awal
- Lelang Berikutnya Bergantung pada Kas dan Kondisi Pasar
- Poin Utama
Obligasi yang menjadi sasaran operasi itu memiliki nilai beredar sebesar Tk6,666.58 crore dan kupon tahunan 12.30%. Jumlah yang diterima setara dengan sekitar 25.7% dari saldo beredar tersebut, sehingga sekitar Tk4,950 crore masih harus dibayar saat jatuh tempo. Satu crore setara dengan 10 juta taka, sehingga jumlah yang diterima bernilai sekitar Tk17.16 miliar.
Kementerian Keuangan mengatakan operasi itu bertujuan menyebar tekanan pembayaran, mengurangi risiko pembiayaan kembali, dan membuat jadwal pembayaran utang pemerintah lebih seimbang. Risiko pembiayaan kembali adalah kemungkinan peminjam tidak dapat memperoleh pendanaan pengganti saat utang yang ada jatuh tempo, atau hanya bisa mendapatkannya dengan bunga tinggi.
Hasil tersebut juga menunjukkan keterbatasan lelang. Pemegang obligasi hanya menawarkan sekitar 30.2% dari obligasi yang ditargetkan untuk dijual, dan pemerintah menolak penawaran senilai sekitar Tk300 crore. Karena itu, sebagian besar utang tetap beredar, meskipun rencana awal mencakup hampir seluruh penerbitan.
Ada catatan historis yang perlu diperhatikan dalam menyebut transaksi ini sebagai buyback obligasi pertama Bangladesh. Pernyataan yang dikaitkan dengan bank sentral dan Kementerian Keuangan menyebutnya sebagai inisiatif pertama atau baru, sementara laporan lain mencatat adanya buyback surat berharga pemerintah sebelumnya pada Desember 2009. Operasi ini memperkenalkan sebuah instrumen ke dalam program pengelolaan utang saat ini, tetapi statusnya sebagai transaksi pertama semacam itu di negara tersebut masih diperdebatkan.
Yang Diterima dalam Lelang dan Yang Masih Tersisa
Seorang pejabat senior Bangladesh Bank mengatakan 20 bank komersial berpartisipasi. Siaran pers bank sentral menyebut nilai 56 penawaran yang diajukan mencapai Tk2,016.14 crore. Laporan terpisah mencatat Tk2,016.18 crore, selisih Tk0.04 crore atau Tk400,000. Kedua laporan menyebut jumlah yang diterima sebesar Tk1,716.14 crore.
Berdasarkan total penawaran yang dicatat bank sentral, pemerintah menerima sekitar 85.1% dari nilai yang ditawarkan. Tingkat penerimaan yang relatif tinggi ini tidak boleh disamakan dengan partisipasi luas atas seluruh penerbitan obligasi: jumlah yang diterima hanya sekitar seperempat dari saldo yang beredar.
Target awal lelang sekitar Tk6,667 crore. Pejabat Bangladesh Bank sebelumnya telah menegaskan bahwa pemerintah tidak wajib membeli seluruh jumlah tersebut dan dapat menerima jumlah yang lebih kecil, bergantung pada imbal hasil pasar. Karena itu, hasil akhir berada di bawah target yang diumumkan, tetapi belum tentu melanggar ketentuan yang dimaksudkan dalam lelang.
Sisa saldo dapat dihitung langsung: Tk6,666.58 crore yang beredar dikurangi Tk1,716.14 crore yang diterima menyisakan Tk4,950.44 crore. Artinya, operasi tersebut mengurangi pembayaran saat jatuh tempo sekitar seperempat, bukan menghapus kewajiban November. Pemerintah masih perlu menyiapkan dana untuk hampir tiga perempat dari pokok awal.
Bagaimana Pemegang Obligasi Mengajukan Harga
Transaksi ini menggunakan lelang balik dengan harga jamak. Dalam lelang obligasi pemerintah konvensional, investor mengajukan penawaran untuk meminjamkan uang kepada pemerintah dengan membeli surat berharga. Dalam lelang balik ini, pemegang obligasi yang ada menawarkan untuk menjual kembali surat berharganya dan menyebutkan harga yang bersedia mereka terima.
Setiap penawar yang berhasil menerima harga penawaran masing-masing yang disetujui, bukan satu harga seragam untuk semua penjual. Komite lelang dapat menolak penawaran yang tidak memenuhi persyaratan harga atau imbal hasil. Sekitar Tk300 crore penawaran ditolak atas dasar tersebut.
Bank dealer utama, yang berpartisipasi langsung dalam lelang surat berharga pemerintah, dapat mengajukan penawaran sendiri. Bank dan lembaga keuangan lain dapat berpartisipasi melalui dealer utama yang terhubung dengan menggunakan sistem Infrastruktur Pasar Keuangan Bangladesh Bank. Ketentuan penyelesaian menetapkan pembayaran sebesar harga yang diterima ditambah bunga yang terakumulasi hingga tanggal penyelesaian.
Tanggal dan Klaim Historis Perlu Dicermati
Obligasi tersebut diidentifikasi dengan ISIN BD0926191026. Laporan menyebutnya sebagai obligasi negara dua tahun dengan kupon tahunan 12.30%, yang dijadwalkan jatuh tempo pada 6 November. Penyelesaian buyback dijadwalkan pada 12 Oktober.
Urutan peristiwa yang dilaporkan menempatkan lelang dan pembayaran sebelum jatuh tempo pada November:
- Desember 2009: Buyback surat berharga pemerintah sebelumnya menerima penawaran senilai Tk503 crore dari empat bank swasta dan satu lembaga keuangan di luar sektor perbankan.
- 4 atau 6 November 2024: Laporan menyebut tanggal penerbitan awal yang berbeda untuk obligasi yang menjadi sasaran operasi terbaru.
- 8 Oktober: Bangladesh Bank menggelar lelang buyback dan menerima Tk1,716.14 crore.
- 12 Oktober: Penyelesaian dijadwalkan, dengan penjual menerima harga yang disetujui ditambah bunga terakumulasi.
- 6 November: Pokok obligasi yang tersisa dijadwalkan jatuh tempo.
Siaran pers bank sentral, sebagaimana dijelaskan dalam sejumlah laporan, menyebut tanggal penerbitan awal 4 November 2024. Laporan lain menyebut 6 November 2024. Tahun jatuh tempo tidak dinyatakan secara eksplisit dalam laporan-laporan tersebut, sehingga tanggal itu tidak dapat digunakan untuk menyimpulkan tahun kalender yang pasti bagi lelang terbaru.
Tanggal lelang juga berbeda dari tanggal penyelesaian. Satu laporan menyebut pembelian dilakukan 28 hari sebelum jatuh tempo, sementara laporan lain menyebut sekitar sebulan lebih awal. Tanggal penyelesaian yang dijadwalkan, 12 Oktober, berjarak 25 hari kalender sebelum 6 November. Tanggal penyelesaian penting dalam perhitungan bunga karena ketentuan yang diumumkan menetapkan bunga terakumulasi hingga tanggal tersebut.
Sejumlah laporan menyebut transaksi ini sebagai yang pertama setelah 17 tahun, dengan merujuk pada transaksi sebelumnya pada Desember 2009. Tanpa tahun yang dinyatakan secara konsisten untuk operasi terbaru, selang waktu yang tepat tidak dapat dipastikan secara independen dari tanggal-tanggal ini. Meski demikian, adanya transaksi terdahulu yang terdokumentasi membuat klaim tanpa kualifikasi bahwa ini adalah buyback surat berharga pemerintah yang pertama sulit dipertahankan.
Kupon Tinggi Bertemu dengan Penurunan Imbal Hasil Pasar
Lelang berlangsung saat imbal hasil obligasi pemerintah yang baru diterbitkan sedang menurun. Pada awal pekan yang sama, lelang obligasi negara dua tahun menghasilkan imbal hasil 8.2499%, dibandingkan 8.8685% pada lelang sebelumnya. Itu merupakan penurunan 0.6186 poin persentase, atau sekitar 62 basis poin. Satu basis poin sama dengan seperseratus poin persentase.
Obligasi yang dibeli kembali memiliki kupon jauh lebih tinggi, yakni 12.30%. Kupon adalah tingkat bunga kontraktual yang dibayarkan atas nilai nominal obligasi. Imbal hasil mengukur tingkat pengembalian berdasarkan harga yang dibayarkan untuk obligasi dan pembayaran yang tersisa. Kedua angka itu saling berkaitan, tetapi tidak dapat dipertukarkan.
Satu laporan menyebut batas imbal hasil buyback sebesar 7%. Laporan lain mengatakan Bangladesh Bank tidak mengungkap harga batas. Pernyataan-pernyataan tersebut tidak selalu bertentangan: ambang imbal hasil dan harga pembelian merupakan ukuran yang berbeda. Namun, harga transaksi diperlukan untuk mengetahui berapa yang sebenarnya dibayarkan pemerintah dan apakah penjual menerima premi di atas nilai nominal.
Harga obligasi umumnya bergerak berlawanan arah dengan imbal hasil. Ketika investor menerima imbal hasil yang lebih rendah, mereka biasanya bersedia membayar harga lebih tinggi untuk rangkaian pembayaran tertentu. Hal ini penting karena kupon 12.30% tidak otomatis membuat obligasi murah untuk dibeli kembali oleh pemerintah hanya karena imbal hasil pasar saat ini lebih rendah.
Terbatasnya jumlah yang ditawarkan sejalan dengan kemungkinan bahwa pemegang obligasi memiliki kupon menarik dan waktu yang tersisa sebelum pembayaran relatif singkat. Mempertahankan obligasi berarti tetap menerima pembayaran kontraktual yang tersisa, sedangkan menjualnya mengharuskan investor memutuskan ke mana dana tersebut akan ditempatkan. Bank sentral tidak memberikan penjelasan resmi mengenai tingkat partisipasi itu, dan angka lelang saja tidak dapat memastikan alasan masing-masing bank untuk mempertahankan atau menjual obligasi.
Penurunan Pembayaran Bunga Tidak Sama dengan Penghematan yang Terbukti
Seorang pejabat Bangladesh Bank mengatakan pembelian kembali obligasi sekitar sebulan sebelum jatuh tempo akan menghapus kewajiban pemerintah membayar bunga untuk sisa bulan tersebut. Itu menggambarkan bunga yang tidak lagi harus dibayar atas utang yang telah dilunasi. Namun, hal itu sendiri belum membuktikan penghematan bersih dari transaksi.
Perhitungannya memberi gambaran mengenai skalanya. Dengan kupon tahunan 12.30%, bunga untuk satu dari dua belas bulan atas Tk1,716.14 crore kira-kira Tk17.59 crore. Ini merupakan perkiraan jumlah bulanan, bukan penghematan yang telah dipastikan. Bunga aktual yang tersisa bergantung pada waktu penyelesaian dan aturan perhitungan kontraktual obligasi.
Pemerintah juga perlu memperhitungkan harga yang dibayarkan untuk membeli kembali surat berharga, bunga terakumulasi hingga penyelesaian, serta biaya pendanaan pembelian. Premi yang dibayarkan kepada pemegang obligasi dapat mengimbangi sebagian bunga masa depan yang dihindari. Jika pembelian dibiayai dengan pinjaman baru, pinjaman pengganti itu juga menimbulkan biaya.
Imbal hasil obligasi negara baru yang lebih rendah membuka kemungkinan mengganti pinjaman berbiaya tinggi dengan pendanaan yang lebih murah. Penurunan dari 8.8685% menjadi 8.2499% menunjukkan bahwa suku bunga pinjaman baru sedang turun. Namun, hal itu tidak membuktikan bahwa buyback khusus ini dibiayai melalui penerbitan pengganti dengan salah satu tingkat tersebut.
Kesimpulan terkuat yang didukung hasil lelang adalah bahwa pemerintah memajukan sebagian kewajiban pembayarannya dan menghapus pembayaran masa depan terkait obligasi yang dibeli. Penghematan bunga bersih secara tepat tidak dapat dihitung tanpa mengetahui harga yang disetujui dan rincian pendanaannya.
Manfaat bagi Bank dari Penerimaan Dana Lebih Awal
Bagi bank peserta, buyback mengubah surat berharga pemerintah menjadi uang tunai sebelum tanggal pembayaran yang dijadwalkan. Hal ini memberi jalur tambahan untuk melepas kepemilikan dan memungkinkan bank menempatkan kembali dana ke surat berharga pemerintah baru, pinjaman, atau investasi lain.
Syed Mahbubur Rahman, direktur pelaksana sekaligus CEO Mutual Trust Bank, menjelaskan manfaat yang diharapkan terhadap biaya pinjaman dan likuiditas pasar:
Dengan menggelar lelang buyback sebulan lebih awal, Bangladesh Bank dapat membantu mengurangi beban bunga pemerintah hingga taraf tertentu. Selain itu, langkah ini akan membuat pasar lebih likuid dan membantu menjaga suku bunga tetap rendah.
Md Mahmudur Rahman, wakil presiden bidang wealth management di Divisi Perbankan Konsumer Prime Bank, menggambarkan operasi ini sebagai cara bagi pemerintah dan investor untuk mengelola posisi mereka:
Mekanisme buyback merupakan perkembangan positif bagi pasar surat berharga pemerintah Bangladesh. Mekanisme ini akan memungkinkan Pemerintah mengelola biaya pinjaman dan profil jatuh tempo dengan lebih efisien, sekaligus memberi investor akses likuiditas tambahan untuk menyeimbangkan kembali atau melepas kepemilikan obligasi negara mereka.
Pernyataan tersebut merupakan perkiraan tentang cara kerja mekanisme ini, bukan hasil yang telah diukur dari lelang tersebut. Penerimaan dana lebih awal dapat meningkatkan likuiditas lembaga peserta, tetapi buyback tidak otomatis menciptakan uang baru. Dampak yang lebih luas bergantung pada cara pemerintah mendanai pembayaran dan langkah bank selanjutnya atas dana yang diterima.
Lelang Berikutnya Bergantung pada Kas dan Kondisi Pasar
Divisi Keuangan menempatkan operasi ini dalam rangkaian reformasi yang bertujuan menyeimbangkan biaya dan risiko pinjaman, menjaga pengelolaan utang yang berkelanjutan, serta mengembangkan pasar surat berharga pemerintah. Divisi tersebut mengatakan operasi serupa dapat dilakukan sejalan dengan Strategi Pengelolaan Utang Jangka Menengah.
Bangladesh Bank menyebut mekanisme ini menambah fleksibilitas dalam pengelolaan pembiayaan dan mendekatkan pengelolaan liabilitas pemerintah dengan standar internasional. Pengelolaan liabilitas berarti secara aktif menyesuaikan kewajiban utang yang ada, bukan hanya mengelola pinjaman publik melalui penerbitan baru dan pembayaran saat jatuh tempo.
Pejabat juga menyebut lelang ini sebagai uji coba untuk menilai respons pasar. Operasi berikutnya akan bergantung pada kondisi pasar, posisi kas pemerintah, likuiditas pasar, permintaan investor, dan struktur utang yang beredar. Dalam laporan mengenai operasi ini, belum ada tanggal atau jumlah untuk lelang berikutnya yang diumumkan.
Pencapaian praktisnya adalah berkurangnya pembayaran pada tanggal jatuh tempo yang menjadi sasaran. Namun, hal itu tidak membuktikan bahwa total utang pemerintah turun dengan jumlah yang sama, karena dampak terhadap total utang bergantung pada apakah buyback dibiayai dengan kas yang tersedia atau pinjaman baru. Penilaian berikutnya memerlukan rincian penyelesaian, harga pembelian, serta bukti mengenai perubahan pembayaran utang dan biaya pinjaman selanjutnya.
Poin Utama
- Bangladesh Bank menerima penawaran buyback obligasi negara senilai Tk1,716.14 crore dalam lelang 8 Oktober.
- Jumlah yang diterima sekitar 25.7% dari Tk6,666.58 crore yang beredar, sehingga sekitar Tk4,950 crore masih harus dibayar saat jatuh tempo.
- Obligasi yang menjadi sasaran memiliki kupon tahunan 12.30%; penyelesaian dijadwalkan pada 12 Oktober dan jatuh tempo pada 6 November.
- Total penawaran yang dilaporkan sedikit berbeda, dan laporan tidak sepakat mengenai tanggal penerbitan awal maupun status operasi ini sebagai buyback pertama.
- Buyback surat berharga pemerintah sebelumnya pada Desember 2009 menerima Tk503 crore.
- Penghematan bersih belum dapat dihitung karena harga pembelian yang disetujui dan rincian pendanaan tidak diungkapkan dalam laporan lelang.
- Lelang selanjutnya akan bergantung pada kas pemerintah, harga pasar, likuiditas, dan permintaan investor.