Pengujian yang Lebih Lama Mengubah Permintaan AI Menjadi Harga yang Lebih Tinggi
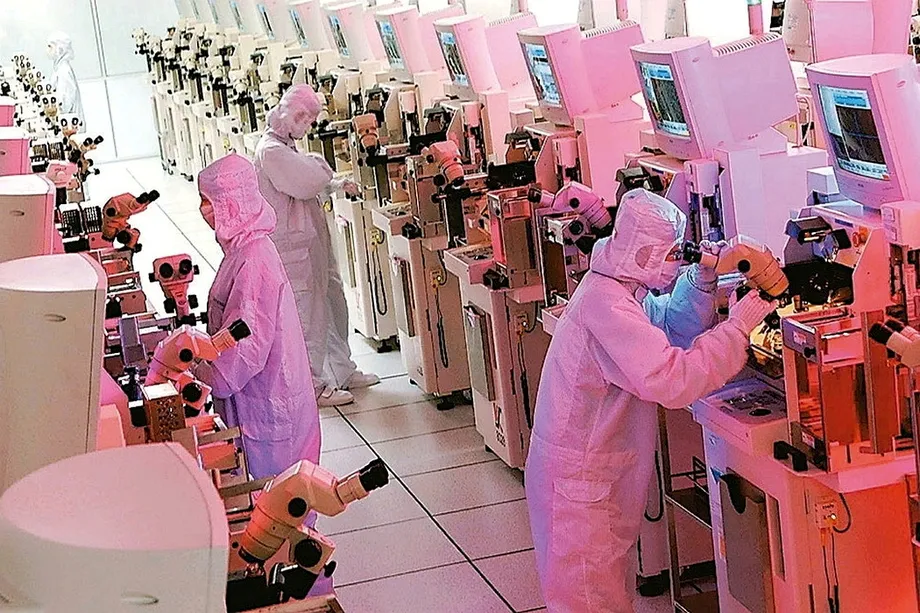
Perusahaan pengemasan dan pengujian semikonduktor Taiwan menaikkan harga seiring chip AI yang semakin kompleks menggunakan peralatan pengujian lebih lama dan perusahaan cloud memperkenalkan lebih banyak prosesor khusus. Sejumlah laporan industri menyebut kenaikan sebesar 10% hingga 30%, sementara beberapa pesanan mendesak dari pelanggan yang lebih kecil dikenai biaya dua kali lipat. Secara terpisah, ASE Technology Holding dikabarkan menaikkan harga penawaran untuk layanan pengemasan canggih tertentu lebih dari 20%, meski perusahaan menolak berkomentar tentang spekulasi pasar tersebut.
Daftar Isi
- Pengujian yang Lebih Lama Mengubah Permintaan AI Menjadi Harga yang Lebih Tinggi
- Perkiraan Harga Mencerminkan Berbagai Segmen Pasar
- Mengapa Chip yang Lebih Kompleks Membutuhkan Lebih Banyak Pengujian
- Pelanggan Sigurd Membayar untuk Mengamankan Waktu Penggunaan Peralatan
- Rencana Ekspansi Menunjukkan Permintaan Sekaligus Risiko Pengiriman
- Penyimpanan dan Tautan Optik Memperluas Lonjakan Pesanan
- KYEC dan Pemasok Antarmuka Membidik Peluang yang Berbeda
- ASE Membangun Kapasitas untuk Permintaan Setelah 2026
- Tonggak yang Akan Menguji Prospek Kenaikan Harga
- Poin Utama
Tekanan ini meluas hingga ke luar prosesor grafis. Penyimpanan perusahaan, komunikasi optik, dan sirkuit terpadu khusus aplikasi, yang dikenal sebagai ASIC, mendatangkan pesanan bagi perusahaan yang lebih kecil ketika penyedia besar mengalokasikan lebih banyak kapasitas untuk produk AI yang menuntut kemampuan lebih tinggi. ASE, King Yuan Electronics (KYEC), Powertech Technology, dan Ardentec termasuk perusahaan yang disebut diuntungkan, bersama Siliconware Precision Industries dan perusahaan pengemasan serta pengujian Taiwan yang lebih kecil.
Siliconware Precision Industries, yang dikenal sebagai SPIL, merupakan anak perusahaan ASE. Sigurd Microelectronics, spesialis pengujian silikon, adalah perusahaan terpisah yang angkanya memberikan gambaran terperinci tentang lonjakan permintaan. Pendapatannya pada kuartal ketiga mencapai NT$6,172 miliar, naik 27% dibandingkan setahun sebelumnya, sementara pendapatan selama sembilan bulan pertama mencapai NT$17,346 miliar, naik 21,2%. Sebagian besar pelanggan Sigurd telah menandatangani perjanjian perlindungan kapasitas yang berlaku setidaknya satu tahun.
Kendala utamanya adalah waktu, bukan semata-mata volume chip. Jika setiap prosesor membutuhkan waktu pengujian lebih lama, peralatan yang sama dapat menangani lebih sedikit chip dalam periode tertentu. Pelanggan pun harus memesan lebih banyak jam penggunaan peralatan untuk mempertahankan pengiriman. Meningkatnya permintaan atas jam penggunaan tersebut, bersama kenaikan harga bahan dan investasi pabrik yang besar, memperkuat posisi tawar pemasok pengemasan dan pengujian.
Perkiraan Harga Mencerminkan Berbagai Segmen Pasar
Kenaikan yang dilaporkan tidak seharusnya dianggap sebagai tarif industri seragam. Angka-angka tersebut mencakup layanan, pelanggan, dan periode yang berbeda. Kisaran 10% hingga 30% berkaitan dengan negosiasi pengemasan dan pengujian yang lebih luas, sedangkan harga dua kali lipat berlaku untuk sejumlah pesanan mendesak dari pelanggan yang lebih kecil. Kenaikan yang dikabarkan melampaui 20% di ASE terkait harga penawaran untuk pengemasan canggih, termasuk Chip on Wafer on Substrate (CoWoS) dan Fan Out Chip on Substrate (FoCoS).
Proyeksi Morgan Stanley yang dilaporkan pada 29 Oktober 2025 memperkirakan kenaikan harga pengemasan canggih sebesar 5% hingga 10% pada 2026. Kenaikan yang diperkirakan itu disebut sebagai siklus kenaikan harga pertama sejak kelangkaan semikonduktor selama pandemi, didukung permintaan AI, kapasitas yang terbatas, serta kenaikan biaya emas, tembaga, dan substrat BT. Substrat BT adalah bahan isolasi yang digunakan untuk menopang dan menghubungkan chip di dalam kemasan.
Penilaian harga ASE oleh Axtek, yang juga mengutip Morgan Stanley, menyebut kisaran lebih luas, yakni kenaikan pengemasan sebesar 5% hingga 20% yang disiapkan untuk awal 2026. Axtek memperkirakan utilisasi ASE sekitar 90% pada 2025 dan menyebut NVIDIA, AMD, serta Broadcom sebagai pelanggan utama yang mendorong permintaan pengemasan canggih. Ini merupakan penilaian Axtek, bukan pengumuman harga dari ASE.
Perbedaan angka tersebut mungkin mencerminkan perubahan negosiasi atau bauran produk yang berbeda, tetapi belum ada rincian kontrak yang dipublikasikan untuk menyelaraskan angka-angka itu. ASE juga menolak berkomentar tentang spekulasi terbaru, sehingga kenaikan yang dikabarkan melampaui 20% tidak dapat disajikan sebagai perubahan harga terkonfirmasi yang berlaku bagi semua pelanggan.
Mengapa Chip yang Lebih Kompleks Membutuhkan Lebih Banyak Pengujian
Harga jual chip tidak otomatis menentukan berapa lama waktu yang dibutuhkan untuk mengujinya. Prosesor AI umumnya memiliki lebih banyak inti komputasi, lebih banyak sambungan listrik, kebutuhan daya yang lebih tinggi, dan antarmuka data yang lebih menuntut. Fitur-fitur tersebut menambah pemeriksaan yang diperlukan untuk memastikan chip beroperasi dengan benar dalam kondisi yang dituju.
Pengujian juga melindungi komponen lain yang mahal. Prosesor cacat yang masuk ke tahap pengemasan canggih dapat menyebabkan kerugian yang melampaui harga prosesor itu sendiri, dan berpotensi membuat kemasan serta memori bandwidth tinggi (HBM) yang menyertainya terbuang. Karena itu, pelanggan punya alasan untuk membelanjakan lebih banyak untuk pengujian sebelum pengemasan, pengujian ketahanan, dan pemeriksaan produk akhir.
Dua jenis usaha berbeda memperoleh manfaat. Penyedia layanan seperti Sigurd dan KYEC menjual kapasitas pengujian. Pemasok seperti Chunghwa Precision Test Tech, yang dikenal sebagai CHT, menyediakan kartu probe, papan beban, dan antarmuka lain yang menghubungkan chip ke mesin pengujian. Chip yang lebih menuntut dapat membutuhkan waktu penggunaan mesin tambahan sekaligus antarmuka yang dirancang ulang. Karena itu, kenaikan pendapatan di bisnis-bisnis ini mencerminkan kegiatan yang berbeda, bukan satu peluang AI yang sama.
Pelanggan Sigurd Membayar untuk Mengamankan Waktu Penggunaan Peralatan
Sigurd telah mengonfirmasi bahwa harga pengujiannya naik. Pelanggan memori juga bersedia membayar lebih untuk memesan kapasitas, menunjukkan bahwa kelangkaan telah meluas hingga ke luar prosesor AI. Memori menyumbang sekitar 10% dari pendapatan Sigurd. Laporan menyebut pertumbuhan bisnis tersebut sekitar 30%, dengan angka terpisah sebesar 32% pada kuartal ketiga.
AI, unit pemroses sentral, prosesor grafis, ASIC, dan fotonik silikon secara keseluruhan menyumbang 24% dari pendapatan Sigurd pada paruh pertama tahun ini, dibandingkan 20% pada tahun sebelumnya. Angka tersebut naik empat poin persentase. Perusahaan menargetkan porsinya melampaui 30% pada tahun berikutnya. Kelompok ini lebih luas daripada chip AI saja, sehingga tidak seharusnya disebut sebagai porsi pendapatan AI murni.
Pendapatan Sigurd pada kuartal ketiga dari chip AI, komputasi berkinerja tinggi, dan interkoneksi cepat tumbuh sekitar 40% dibandingkan setahun sebelumnya. Selain perjanjian yang berlaku setidaknya satu tahun, sejumlah pelanggan mengamankan kapasitas melalui peralatan khusus. Pengaturan ini mengubah kelangkaan jangka pendek menjadi komitmen yang lebih panjang, meski harga dan ketentuan kontrak terperinci belum diungkapkan.
Permintaan juga mencakup prosesor ponsel pintar canggih, chip satelit, produk jaringan berkecepatan tinggi, dan kapasitor silikon. Keragaman tersebut memberi Sigurd beberapa sumber pesanan, tetapi berarti keputusan ekspansi harus mengakomodasi kebutuhan yang saling bersaing, bukan sekadar menambah mesin serupa untuk satu jenis prosesor AI.
Rencana Ekspansi Menunjukkan Permintaan Sekaligus Risiko Pengiriman
Sigurd membeli pabrik keduanya di Hukou pada Februari dan memulai produksi massal pada Juli. Laporan berbeda pendapat tentang kapan sekitar 40% kapasitasnya tersedia: satu laporan menyebut tonggak itu tercapai pada Agustus, sedangkan laporan lain menyatakan sekitar 40% sudah beroperasi pada Oktober. Perusahaan memperkirakan pabrik tersebut mencapai kapasitas penuh pada tahun berikutnya, dengan pengaturan bersama pelanggan yang sudah mencakup keluaran yang direncanakan.
Pada Mei, Sigurd menaikkan rencana belanja modal tahunannya sebesar NT$2,822 miliar, sehingga totalnya menjadi NT$8,8 miliar, sekitar 48% di atas rencana awal. Anak perusahaannya, Sigurd UTC, secara terpisah menambah NT$2 miliar untuk memperluas kapasitas pengujian bagi pelanggan prosesor sentral dan prosesor grafis asal Amerika Serikat. Kenaikan lebih lanjut masih mungkin terjadi jika negosiasi dengan pelanggan besar lain menghasilkan kebutuhan mendesak.
Perusahaan dalam grup, Taiwan Star atau STAr Technologies, menunjukkan kendala yang berbeda. Pendapatannya pada kuartal ketiga turun karena wafer pelanggan yang dibuat dengan proses 2 nanometer dan 3 nanometer tiba terlambat. Pengiriman yang semula diperkirakan pada kuartal ketiga ditunda ke kuartal keempat. Perusahaan pengujian yang peralatannya sudah siap tetap tidak dapat memproses wafer yang belum tiba.
Laporan berbeda mengenai jumlah investasi Taiwan Star. Salah satu ringkasan menyebut belanja modalnya naik dari NT$5,6 miliar menjadi NT$7,7 miliar. Namun, laporan terperinci menyatakan perusahaan menambahkan NT$7,7 miliar pada September di atas NT$5,6 miliar yang telah disetujui sebelumnya, sehingga totalnya menjadi NT$13,3 miliar. Angka-angka itu menghasilkan total yang sangat berbeda, dan jumlah investasinya tidak dapat dipastikan dari laporan yang tersedia.
Komputasi berkinerja tinggi menyumbang sekitar setengah dari pendapatan Taiwan Star. Perusahaan telah menyelesaikan kualifikasi untuk produk N2 dan memulai produksi kemasan fan out ball grid array berukuran 55 x 55 serta proses bump fotonik silikon. Kualifikasi berarti suatu proses telah lolos pemeriksaan yang disyaratkan untuk produk pelanggan; hal ini tidak dengan sendirinya memastikan volume atau waktu pengiriman pada masa mendatang.
Penyimpanan dan Tautan Optik Memperluas Lonjakan Pesanan
Orient Semiconductor Electronics, yang dikenal sebagai OSE, Greatek Electronics, dan Sigurd menerima pesanan untuk solid-state drive perusahaan, komunikasi optik, dan ASIC. Bisnis semikonduktor OSE berpusat pada pengemasan dan pengujian flash NAND. Seiring berkembangnya aplikasi inferensi AI, permintaan penyimpanan perusahaan menjadi sumber pekerjaan lain, selain peluang yang muncul ketika penyedia besar mengalihkan kapasitas ke produk AI canggih.
Penyesuaian harga OSE dikabarkan mulai berkontribusi sejak kuartal ketiga. Perusahaan juga mengembangkan pengemasan hibrida yang menggabungkan penyambungan kawat dengan koneksi flip chip, serta teknologi system in package yang menyatukan beberapa komponen dalam satu kemasan. Pendekatan ini memperluas ragam produk yang dapat diterima perusahaan.
Komunikasi optik menawarkan peluang lain yang dapat diukur. General manager Sigurd, Yeh Tsan lien, mengatakan perusahaan telah berinvestasi dalam teknologi transmisi cepat selama lebih dari 20 tahun dan memperkirakan pendapatan komunikasi optik akan meningkat berkali-kali lipat pada 2027. Layanannya mencakup sirkuit terpadu elektronik, sirkuit terpadu fotonik, mesin optik, dan sumber laser, dengan lebih dari 100 mesin untuk mendukung pengujian chip elektronik dan fotonik.
Fotonik silikon menggunakan sinyal optik untuk memindahkan data melalui koneksi yang juga melibatkan komponen elektronik. Di dalam grup tersebut, Taiwan Star menangani bump dan pengemasan, sedangkan Sigurd melakukan pengujian optik dan listrik wafer, pengujian mesin optik, serta pengujian modul. Pembagian ini menunjukkan bahwa ekspansi AI menghasilkan pekerjaan di bidang transmisi data sekaligus komputasi.
KYEC dan Pemasok Antarmuka Membidik Peluang yang Berbeda
KYEC melaporkan pendapatan Agustus sebesar NT$4,08 miliar, naik 31,6% dibandingkan setahun sebelumnya, serta pendapatan NT$29,404 miliar selama delapan bulan pertama, naik 35,5%. Anggaran investasi tahunannya meningkat dari NT$39,372 miliar menjadi NT$50 miliar, naik sekitar 27%, terutama untuk peralatan pengujian dan kapasitas pabrik.
Ekspektasi pasar yang dikutip dalam laporan sektor pengujian tertanggal 6 Oktober 2026 menunjukkan bisnis terkait AI dapat menyumbang lebih dari 70% pendapatan KYEC pada 2026. Itu adalah perkiraan, bukan hasil pendapatan yang telah dikonfirmasi. Eksposur KYEC mencakup GPU, ASIC AI, dan chip komputasi berkinerja tinggi, sehingga ketersediaan peralatan dan durasi pengujian menjadi faktor utama dalam kemampuannya menerima lebih banyak pesanan.
CHT melayani bagian berbeda dalam rantai pengujian. Pendapatan September mencapai NT$247 juta, naik 33,6% dibandingkan setahun sebelumnya, sementara pendapatan kuartal ketiga mencapai NT$711 juta, naik 27,9%. CHT berencana meningkatkan total kapasitas setidaknya 50%, dan proyek ASIC baru diperkirakan memasuki produksi volume pada 2027. Kartu probe fotonik silikon telah dikirim kepada pelanggan di Amerika Serikat.
Bagi CHT, jadwal proyek pelanggan dan spesifikasi antarmuka merupakan variabel utama. Bagi KYEC dan Sigurd, utilisasi mesin dan biaya pemasangan peralatan baru lebih langsung menjadi perhatian. Kenaikan pendapatan pada ketiga perusahaan itu tidak menunjukkan bahwa margin laba mereka akan bergerak searah.
ASE Membangun Kapasitas untuk Permintaan Setelah 2026
Rencana belanja ASE mengarah pada kelangkaan yang menurut perusahaan tidak akan segera teratasi. Belanja modalnya mencapai US$5,3 miliar pada 2025 dan dianggarkan sebesar US$8,5 miliar pada 2026, naik sekitar 60%. ASE dan SPIL sedang menjalankan sekitar 15 proyek pabrik untuk menyiapkan kapasitas bagi permintaan yang diperkirakan muncul mulai 2029 hingga 2030 dan seterusnya.
Chief operating officer ASE, Tien Wu, menyebut AI sebagai pendorong ekspansi kapasitas, termasuk permintaan yang meluas dari pusat data ke elektronik otomotif dan robot humanoid. Saat menggambarkan upaya ekspansi grup tersebut, ia mengatakan:
habis-habisan
Perkiraan pasar masih menyebut kekurangan pasokan CoWoS sebesar 15% hingga 20%, meski Taiwan Semiconductor Manufacturing Company telah memperluas kapasitas. ASE menerima lebih banyak pekerjaan pengemasan substrat dan probing chip serta membangun kapasitas FoCoS. Layanan-layanan ini menempati tahap produksi yang berbeda, sehingga meningkatnya pekerjaan alih daya tidak berarti setiap pemasok menyediakan proses pengemasan lengkap yang sama.
Proyeksi yang dilaporkan memperkirakan kapasitas bulanan ASE yang relevan mencapai sekitar 20.000 wafer pada akhir 2026 dan 40.000 hingga 60.000 pada akhir 2027. Perkiraan terendah dan tertinggi itu setara dengan dua hingga tiga kali lipat tingkat 2026. Pendapatan dari platform Pengemasan Canggih Terkemuka, yang dikenal sebagai LEAP, diproyeksikan naik dua kali lipat menjadi lebih dari US$7 miliar pada 2027. Angka-angka ini masih berupa proyeksi, bukan hasil ekspansi yang sudah dicapai.
Tonggak yang Akan Menguji Prospek Kenaikan Harga
Kronologi ini memisahkan perkiraan terdahulu dari laporan operasional dan target investasi yang muncul kemudian. Kronologi tersebut juga menunjukkan mengapa ekspektasi kenaikan harga perlu dinilai bersama jadwal kedatangan peralatan, pengiriman kepada pelanggan, dan pembukaan pabrik.
- Kuartal ketiga 2025: Utilisasi ASE mencapai sekitar 90%, menurut laporan tentang analisis Morgan Stanley.
- 29 Oktober 2025: Perkiraan Morgan Stanley yang dilaporkan memproyeksikan kenaikan harga pengemasan canggih sebesar 5% hingga 10% pada 2026.
- Awal 2026: Axtek menyebut potensi kenaikan harga pengemasan ASE sebesar 5% hingga 20%, dengan mengutip Morgan Stanley.
- 6 Oktober 2026: Laporan sektor pengujian menguraikan pertumbuhan pendapatan, investasi KYEC, dan ekspektasi proyek ASIC.
- Akhir 2026: Kapasitas bulanan ASE yang relevan diproyeksikan mencapai sekitar 20.000 wafer.
- 2027: Sigurd memperkirakan pertumbuhan besar di bisnis komunikasi optik, CHT memperkirakan proyek ASIC baru memasuki produksi volume, dan pendapatan LEAP ASE diproyeksikan melampaui US$7 miliar.
- 2029 hingga 2030 dan seterusnya: Proyek pabrik ASE dan SPIL ditujukan untuk memenuhi permintaan yang diperkirakan muncul.
Hal yang belum terjawab adalah seberapa besar kenaikan harga tersebut akan menjadi tambahan laba. Bahan, listrik, fasilitas baru, dan depresiasi peralatan juga semakin mahal. Kedatangan wafer yang tertunda dapat menunda pendapatan meski pelanggan menginginkan kapasitas. Belum ada jadwal harga pelanggan yang lengkap atau ukuran kapasitas industri yang direkonsiliasi secara independen, sehingga klaim bahwa kenaikan harga ini merupakan yang terkuat dalam sejarah masih berupa keterangan industri, bukan catatan statistik yang telah dibuktikan.
Poin Utama
- Kenaikan harga pengemasan dan pengujian yang dilaporkan berkisar antara 10% hingga 30%, sementara sejumlah pesanan mendesak dari pelanggan yang lebih kecil dikenai biaya dua kali lipat.
- ASE dikabarkan menaikkan harga penawaran untuk pengemasan canggih tertentu lebih dari 20%, tetapi menolak berkomentar tentang spekulasi tersebut.
- Pengujian chip AI yang lebih lama mengurangi jumlah chip yang dapat diproses oleh peralatan yang ada.
- Pelanggan Sigurd memesan kapasitas melalui perjanjian yang berlaku setidaknya satu tahun dan, dalam sejumlah kasus, menggunakan peralatan khusus.
- Penyimpanan, komunikasi optik, dan prosesor khusus memperluas permintaan hingga ke luar pemasok akselerator AI utama.
- Anggaran investasi ASE untuk 2026 mencapai US$8,5 miliar, dibandingkan US$5,3 miliar pada 2025.
- Laba ke depan bergantung pada pemasangan peralatan, jadwal pengiriman pelanggan, dan apakah harga yang lebih tinggi dapat menutup kenaikan biaya.