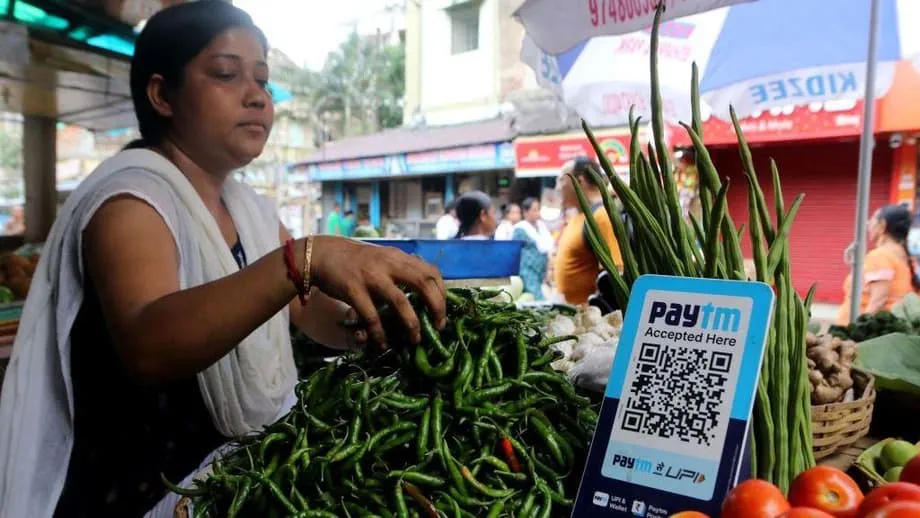
Biaya baru untuk sebagian pembayaran UPI
India akan menerapkan Merchant Discount Rate (MDR) pada transaksi tertentu melalui Unified Payments Interface, jaringan pembayaran instan yang digunakan ratusan juta orang. Mulai 15 Oktober 2026, pelaku usaha akan dikenai biaya 0,4% saat pelanggan menggunakan UPI untuk pembayaran tertentu kepada pedagang dengan nilai di atas 2.000 rupee, atau sekitar 21 dolar AS.
Daftar Isi
- Biaya baru untuk sebagian pembayaran UPI
- Pembayaran mana yang tetap gratis?
- Mengapa MDR diberlakukan setelah UPI gratis selama bertahun-tahun?
- Mengapa peritel khawatir transaksi kembali beralih ke tunai
- Peritel bahan bakar meminta pengecualian khusus
- Platform investasi memperingatkan masalah yang berbeda
- Pemerintah menyatakan pelanggan tidak akan menanggung biaya
- Partai oposisi mempertanyakan siapa yang akan membayar
- Gambaran dari data transaksi
- Apa yang akan terjadi selanjutnya?
- Intinya
Biaya tersebut dibatasi maksimal 300 rupee per transaksi. Dengan tarif standar, pembayaran sebesar 2.000 rupee akan dikenai biaya sekitar 8 rupee, sedangkan pembayaran 10.000 rupee akan membebani pedagang sebesar 40 rupee. Batas maksimal 300 rupee berlaku untuk transaksi senilai 75.000 rupee atau lebih.
Pelanggan tidak akan dikenai biaya secara langsung, dan pelaku usaha tidak diperbolehkan menambahkan MDR ke tagihan. Biaya tersebut akan dibagi di antara bank, penyedia layanan pembayaran, perusahaan akuisisi pedagang, dan National Payments Corporation of India, yang mengoperasikan UPI.
Kebijakan ini menandai perubahan besar bagi sistem yang selama bertahun-tahun dipromosikan sebagai layanan gratis, instan, dan mudah diakses. Kebijakan ini juga memicu perdebatan lebih luas tentang siapa yang seharusnya menanggung biaya infrastruktur di balik pesatnya perkembangan pembayaran digital India.
Pembayaran mana yang tetap gratis?
Aturan baru ini tidak berlaku untuk setiap transaksi UPI. Transfer antarpengguna akan tetap gratis, berapa pun jumlah yang dikirim. Pembayaran kepada pedagang hingga 2.000 rupee juga tetap gratis, begitu pula pembayaran yang tercakup dalam skema MDR nol bagi pedagang kecil.
Pembayaran melalui kode QR kepada pedagang kecil di wilayah perdesaan dan semiurban tidak akan dikenai biaya. Menurut pemberitaan industri, NPCI mendefinisikan pedagang kecil dalam kerangka baru ini sebagai usaha yang menerima hingga 1 lakh rupee per bulan melalui kode QR UPI.
Pemerintah menyatakan sekitar 96% transaksi antarpengguna dan pedagang tidak akan terdampak. Angka itu mencakup pembayaran di bawah ambang batas dan transaksi oleh pedagang yang dilindungi pengaturan tanpa biaya.
Beberapa sektor akan dikenai biaya tetap, bukan tarif 0,4%. Pembayaran di atas 2.000 rupee untuk bahan bakar, kereta api, layanan telekomunikasi, asuransi, dan sarana produksi pertanian akan dikenai tarif tetap 5 rupee. Transaksi pasar modal dilaporkan dikenai tarif yang jauh lebih rendah, yakni 0,02%, mengingat nilai banyak pembayaran dalam kategori tersebut cukup besar.
Mengapa MDR diberlakukan setelah UPI gratis selama bertahun-tahun?
UPI diluncurkan pada 2016 dan dengan cepat menjadi bagian penting dari kegiatan sehari-hari di India. Pelanggan dapat membayar dengan memindai kode QR atau memilih kontak di aplikasi ponsel, sementara uang berpindah hampir seketika antar rekening bank.
Jaringan ini mendukung pembayaran di lapak pinggir jalan, taksi, supermarket, rumah sakit, dan usaha daring. UPI juga membantu mendorong lebih banyak transaksi masuk ke ekonomi formal, sehingga pembayaran lebih mudah dicatat dan direkonsiliasi dibandingkan penjualan tunai.
Hingga kini, bank, perusahaan teknologi, dan pemerintah menanggung sebagian besar biaya pemeliharaan dan perluasan jaringan. Pemerintah juga menggunakan dana publik untuk mendukung insentif yang mendorong bank dan perusahaan pembayaran agar pembayaran UPI bernilai kecil tetap gratis.
Pejabat menyatakan MDR baru ini akan membantu menjaga keberlanjutan finansial jaringan. Kementerian Keuangan menyebut biaya tersebut sebagai pembayaran atas layanan pemrosesan, bukan pajak yang dipungut pemerintah. Dana yang terkumpul diperkirakan mendukung investasi dalam infrastruktur pembayaran, keandalan, inovasi, dan keamanan siber.
Komite Pengarah UPI menetapkan tarif sebesar 40 basis poin, atau 0,4%. Perkiraan industri menunjukkan biaya tersebut dapat menghasilkan pendapatan tahunan hingga 16.000 crore rupee bagi para peserta jaringan pembayaran, meski jumlah sebenarnya akan bergantung pada volume transaksi dan pengecualian.
Mengapa peritel khawatir transaksi kembali beralih ke tunai
Kelompok peritel mengatakan beban finansialnya bisa lebih berat daripada yang terlihat dari tarif utama, terutama bagi usaha dengan margin tipis. Pedagang yang menjual barang bernilai tinggi mungkin harus membayar biaya tersebut meski penjualannya hanya menghasilkan sedikit keuntungan.
Kumar Rajagopalan, kepala eksekutif Retailers Association of India, mengatakan kebijakan itu dapat melemahkan kemajuan yang telah dicapai selama bertahun-tahun dalam mendorong penggunaan pembayaran digital.
Selama musim perayaan, sebagian besar transaksi melampaui 2.000 rupee, dan begitu biaya dikenakan pada pembayaran digital, uang tunai menjadi pilihan yang paling mudah.
Peritel terutama mengkhawatirkan waktu penerapannya. Biaya tersebut dijadwalkan mulai berlaku tak lama sebelum Diwali, salah satu periode belanja tersibuk di India. Pembelian pakaian, elektronik, perhiasan, dan perlengkapan rumah tangga sering kali melampaui ambang batas baru, sehingga banyak transaksi akan dikenai MDR yang harus dibayar pedagang.
Sejumlah pedagang mengatakan mereka mungkin akan meminta pelanggan membayar tunai untuk pembelian bernilai besar. Pedagang lainnya dapat membatasi penerimaan UPI atau menyesuaikan harga secara tidak langsung, meski aturan resmi melarang mereka meneruskan biaya tersebut sebagai pungutan terpisah.
Risikonya lebih besar bagi usaha kecil yang akses kreditnya terbatas dan ruang untuk menyerap pengeluaran baru sangat sempit. Pembayaran tunai juga menghindari biaya pemrosesan, meskipun menimbulkan risiko tersendiri, termasuk biaya penanganan, pencurian, dan catatan transaksi yang kurang memadai.
Peritel bahan bakar meminta pengecualian khusus
Dealer pompa bensin menyampaikan salah satu keberatan sektoral paling keras. All India Petroleum Dealers Association telah meminta Menteri Keuangan India untuk menghapus MDR dari seluruh pembayaran UPI di gerai bahan bakar, berapa pun nilai transaksinya.
Dealer bahan bakar mengatakan pendapatan mereka didasarkan pada margin tetap per liter, bukan persentase dari total penjualan. Karena itu, pelanggan yang membeli bahan bakar dalam jumlah lebih banyak meningkatkan nilai transaksi tanpa memberi dealer kenaikan keuntungan yang sebanding.
Asosiasi tersebut mengatakan komisi dealer belum direvisi sejak Oktober 2017, sementara biaya listrik, upah, dan kepatuhan meningkat. Bahkan biaya tetap 5 rupee dapat menjadi pengeluaran berulang yang besar bagi gerai yang memproses ribuan pembayaran digital setiap hari. Biaya 0,4% akan lebih mahal lagi.
Para dealer meminta pengecualian penuh atau pengecualian khusus untuk pembayaran bahan bakar di atas 2.000 rupee. Mereka beralasan pelanggan menerima bahan bakar yang sama baik saat membayar tunai, dengan kartu, maupun melalui UPI, sehingga metode pembayaran tidak seharusnya mengurangi margin tetap dealer.
Platform investasi memperingatkan masalah yang berbeda
Pialang daring, platform reksa dana, dan penasihat investasi mengatakan aturan tersebut dapat menimbulkan biaya yang tidak biasa karena uang yang ditransfer ke rekening investasi tidak selalu langsung digunakan untuk transaksi jual beli atau kegiatan yang menghasilkan biaya.
Sebagai contoh, seorang investor dapat mentransfer 1 lakh rupee ke rekening pialang dan membiarkan uang itu tidak terpakai. Jika pialang harus membayar MDR sebesar 0,02% atau tarif lain yang berlaku atas transfer tersebut, pialang akan menanggung biaya tanpa memperoleh komisi dari transaksi.
Pendiri Zerodha, Nithin Kamath, berpendapat bahwa transfer ke rekening pialang milik nasabah sendiri lebih menyerupai pembayaran antarpengguna daripada pembelian biasa dari pedagang. Ia juga menunjuk aturan regulator yang mewajibkan pialang mengembalikan dana nasabah yang tidak terpakai secara berkala. Nasabah kemudian dapat mengirim kembali uang itu melalui UPI, sehingga timbul biaya berulang tanpa ada kegiatan usaha baru.
Pendiri CapitalMind, Deepak Shenoy, memperingatkan bahwa biaya berbasis persentase bisa sangat memberatkan reksa dana berbiaya rendah. Reksa dana dengan rasio biaya tahunan yang sangat kecil dapat membayar biaya transaksi lebih besar daripada pendapatan dari investasi jangka pendek yang didanai melalui UPI.
Perwakilan industri mengusulkan persentase yang lebih rendah dengan batas maksimal kecil, atau biaya tetap sebesar 2 rupee atau kurang untuk transaksi investasi. Menurut mereka, model seperti itu akan melindungi produk bermargin rendah sekaligus tetap memberi pendapatan kepada penyedia pembayaran.
Pemerintah menyatakan pelanggan tidak akan menanggung biaya
Kementerian Keuangan menegaskan UPI tetap gratis bagi konsumen. Kementerian menyatakan MDR hanya berlaku untuk sebagian kecil transaksi pedagang dan pelaku usaha tidak diizinkan meneruskan biaya tersebut secara langsung.
Kementerian juga membantah klaim bahwa keputusan itu didorong tekanan asing. Dalam pernyataan resmi, kementerian menyebut kebijakan UPI India ditetapkan secara mandiri untuk membangun jaringan pembayaran digital yang berkelanjutan, inklusif, dan terjangkau.
Pendukung kebijakan mengatakan pengaturan saat ini menyamarkan biaya sebenarnya dari UPI. Ketika dana publik digunakan untuk menutup insentif pembayaran, para pembayar pajak membiayai layanan yang banyak digunakan perusahaan besar maupun toko kecil. Mereka berpendapat model pembayaran yang mengikuti mekanisme pasar akan membebankan lebih banyak biaya kepada usaha yang paling diuntungkan dari transaksi digital.
Kepala eksekutif MobiKwik, Bipin Preet Singh, mengatakan peralihan dari subsidi publik ke model penetapan harga dapat mengurangi beban pembayar pajak sekaligus mengaitkan biaya pembayaran dengan usaha yang memperoleh manfaat dari jaringan tersebut.
Ketika pemerintah mendanai subsidi UPI, jumlah itu berasal dari kantong pembayar pajak. Peralihan ke mekanisme penetapan harga yang mengikuti pasar menghapus beban pajak ini dan mengaitkan biaya secara langsung dengan perusahaan besar yang diuntungkan oleh UPI.
Partai oposisi mempertanyakan siapa yang akan membayar
Kritik politik berfokus pada kesenjangan antara aturan resmi dan dampaknya di pasar. Pemimpin Kongres Rahul Gandhi berpendapat pedagang pada akhirnya mungkin akan menutup biaya tersebut melalui kenaikan harga, meskipun pelanggan tidak dikenai biaya UPI terpisah.
Gandhi juga menyoroti bahwa transaksi bernilai tinggi hanya mencakup sebagian kecil dari total jumlah pembayaran, tetapi mewakili porsi yang jauh lebih besar dari nilai uang yang mengalir melalui UPI. Menurutnya, kelompok transaksi yang terbatas tetap dapat memengaruhi harga di sejumlah sektor penting.
Pemerintah membantah penafsiran tersebut dan menyatakan biaya dikenakan kepada pedagang, bukan pengguna biasa. Pemerintah juga mengatakan kebijakan itu telah dipertimbangkan sejak beberapa tahun lalu dan tidak akan dibatalkan.
Karena itu, perdebatan telah melampaui persoalan teknis MDR. Kini, yang dipertanyakan adalah apakah infrastruktur pembayaran digital seharusnya diperlakukan sebagai layanan publik, jaringan komersial, atau gabungan keduanya.
Gambaran dari data transaksi
Skala UPI menjelaskan mengapa biaya sekecil apa pun menarik perhatian besar. Pada Agustus, jaringan tersebut memproses rekor 24,51 miliar transaksi senilai 29,82 triliun rupee, menurut data NPCI.
Sebagian besar pembayaran itu bernilai kecil dan akan tetap gratis. Namun, nilai finansial pembayaran pedagang bernilai lebih besar cukup signifikan. Biaya persentase yang kecil untuk transaksi besar dapat dengan cepat melampaui biaya pengaturan pembayaran tradisional, terutama bagi usaha yang sebelumnya menegosiasikan tarif tetap.
Sistem baru ini juga dapat mengubah perilaku dengan cara yang sulit diukur. Pelanggan mungkin memecah pembelian menjadi beberapa pembayaran yang lebih kecil agar tetap di bawah ambang batas, pedagang dapat mendorong penggunaan transfer bank atau uang tunai, dan platform investasi mungkin mengarahkan pengguna ke perbankan bersih atau mandat pembayaran berkala.
Penyedia pembayaran berpendapat jaringan yang andal, pemantauan penipuan, dan keamanan siber membutuhkan pembiayaan berkelanjutan. Peritel menanggapi bahwa peningkatan penggunaan pembayaran digital telah memberi manfaat bagi bank, platform, dan pemerintah, sementara usaha kecil kini diminta membiayai tahap perluasan berikutnya.
Apa yang akan terjadi selanjutnya?
Ujian pertama akan datang ketika biaya mulai berlaku pada periode belanja musim perayaan. SPBU, peritel, platform investasi, dan usaha lain yang terdampak harus memutuskan apakah akan menyerap biaya tersebut, mengubah praktik pembayaran, atau meminta pengecualian.
Kelompok industri diperkirakan akan mendesak penerapan aturan terpisah berdasarkan margin usaha dan tujuan pembayaran. Biaya tetap mungkin cocok untuk bahan bakar dan asuransi, sedangkan platform investasi dapat meminta batas maksimal yang lebih rendah. Janji pemerintah bahwa pelanggan tidak akan dikenai biaya secara langsung juga bergantung pada penegakan aturan dan kemungkinan usaha menaikkan harga dengan cara lain.
UPI kemungkinan tidak akan kehilangan peran sentralnya dalam pembayaran di India karena sebagian besar transaksi sehari-hari tetap gratis. Meski begitu, MDR baru dapat memengaruhi cara usaha menangani pembelian bernilai lebih besar dan cara jaringan dibiayai. Keberhasilannya akan bergantung pada apakah biaya tersebut menghasilkan pendapatan yang cukup untuk menopang sistem tanpa mendorong pedagang atau pelanggan kembali menggunakan uang tunai.
Intinya
- MDR sebesar 0,4% akan berlaku mulai 15 Oktober 2026 untuk pembayaran tertentu kepada pedagang melalui UPI dengan nilai di atas 2.000 rupee.
- Biaya dibatasi maksimal 300 rupee per transaksi dan dibayar oleh pelaku usaha, bukan langsung oleh pelanggan.
- Transfer antarpengguna dan sebagian besar pembayaran kepada pedagang kecil akan tetap gratis.
- Pembayaran di atas ambang batas untuk bahan bakar, kereta api, telekomunikasi, asuransi, dan sarana produksi pertanian umumnya akan dikenai biaya tetap 5 rupee.
- Peritel dan dealer pompa bensin khawatir biaya itu akan mengurangi margin dan mendorong pembayaran tunai.
- Pialang dan platform investasi mengatakan MDR dapat menimbulkan biaya saat pelanggan mentransfer uang tanpa melakukan transaksi jual beli.
- Pemerintah menyatakan pendapatan dari biaya tersebut akan mendukung operasional, infrastruktur, inovasi, dan keamanan siber UPI.