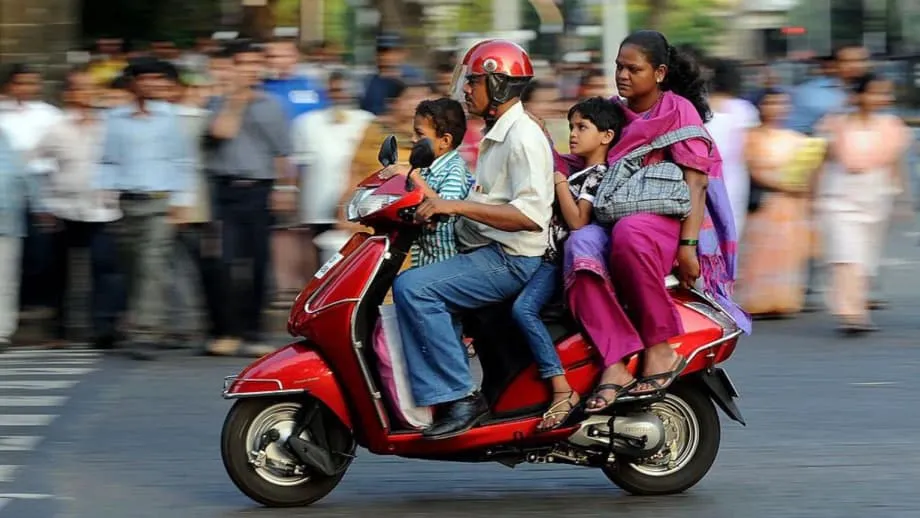
Pergeseran yang Senyap
Di ruang kendali yang gelap di Navi Mumbai, 100 operator mengawasi bot yang memantau 30.000 ATM di seluruh India. Kamera, sensor, dan sistem otomatis mereka melakukan pekerjaan yang dulu membutuhkan 60.000 petugas keamanan. Fasilitas ini menjadi gambaran kuat dari transformasi lebih luas yang tengah mencengkeram negara itu. Di seluruh India, otomatisasi diam-diam membentuk ulang lanskap ketenagakerjaan, menghapus pekerjaan stabil yang selama tiga dekade membangun kelas menengah. Sebanyak 40 juta wajib pajak berpenghasilan antara Rs 5 lakh dan Rs 1 crore per tahun, yang menjadi inti produktif perekonomian India, kini menghadapi tekanan yang belum pernah terjadi sebelumnya. Warga berpendidikan dan bekerja ini menyadari bahwa kualifikasi dan kerja keras tidak lagi menjamin keamanan finansial di tengah perekonomian yang dengan cepat ditata ulang oleh kecerdasan buatan dan tekanan ekonomi.
Daftar Isi
Krisis ini terwujud secara berbeda di berbagai lapisan sosial. Ambil contoh VS, lulusan BTech berusia 27 tahun dari Rajasthan bagian barat yang berpenghasilan Rs 14.000 per bulan sebagai tenaga penjualan lepas. Tahun lalu, ia kehilangan Rs 1,3 juta, hampir seluruh tabungan keluarganya, saat bertransaksi Futures and Options di pasar saham. Ia mewakili satu dari sembilan juta warga India yang terlibat dalam perdagangan spekulatif serupa, dengan kerugian kolektif lebih dari $12 miliar per tahun, kira-kira setara dengan seluruh anggaran pendidikan pemerintah pusat. Lalu ada Rahul Singh, kurir makanan yang meminjam uang bukan sekadar untuk renovasi rumah yang sifatnya pilihan, melainkan untuk "menutupi pengeluaran penting, seperti sewa, tagihan medis, dan berbagai pengeluaran tak terduga lainnya yang sangat penting untuk bertahan hidup." Ini bukan kisah peringatan tentang kegagalan individu. Ini adalah potret sebuah kelas yang tengah tertekan.
Saat Mesin Mengambil Alih
Pergeseran ini dimulai secara bertahap pada awal 2000-an, ketika otomatisasi mulai menggerus pekerjaan dengan keterampilan menengah, menghapus posisi administrasi, pembukuan, dan penjualan yang dahulu menyerap lulusan India. Kecerdasan buatan telah mempercepat disrupsi ini secara drastis. Sektor jasa TI India, pemberi kerja lulusan terbesar di negara itu dengan delapan juta pekerja, kini aktif mengurangi jumlah karyawan. Niti Aayog, badan perencanaan pemerintah, memperkirakan bahwa pada 2031, AI dapat menghapus hampir tiga juta pekerjaan di bidang TI dan layanan pelanggan.
Para pimpinan perusahaan paling menguntungkan di India secara terbuka membahas penggunaan AI untuk memangkas beban gaji hingga sepertiga. Di sebuah bank swasta besar, satu perangkat AI kini menangani 95% pertanyaan pelanggan yang sebelumnya membutuhkan tim pusat panggilan beranggotakan 3.000 orang. Saurabh Mukherjea, pendiri Marcellus Investment Managers dan penulis buku baru "Breakpoint," memperingatkan bahwa ini menandai perubahan struktural dalam pola ketenagakerjaan. "Baik di pabrik maupun di kantor, mesin mengambil alih pekerjaan konvensional kelas menengah," katanya. Gelombang pertama hadir ketika ATM menggantikan teller bank. Gelombang berikutnya melibatkan bot canggih dan AI generatif yang mengganggu sektor manufaktur maupun pekerjaan kantoran.
Riset dari Economic Survey mengidentifikasi "perubahan struktural tajam setelah Desember 2022" dalam cara AI generatif membentuk ulang pasar tenaga kerja. Pekerja kerah putih di bidang jasa TI, manajemen proses bisnis, keuangan, dan analitik merupakan bagian penting dari konsumsi perkotaan. Mereka juga membantu menyerap jutaan lulusan yang memasuki dunia kerja setiap tahun. Berbeda dengan pergeseran teknologi sebelumnya yang terutama mengganggu manufaktur atau pekerjaan informal, gelombang AI saat ini menyasar pekerjaan kognitif dan berbasis proses, yakni pekerjaan yang menopang kelas menengah. Seperti dijelaskan Shantanu Rooj, pendiri TeamLease Edtech, "Begitu alur kerja dibangun ulang dengan AI, sebagian tugas tingkat pemula dan tugas koordinasi tidak akan kembali dalam bentuk yang sama."
Matematika Stagnasi
Bahkan bagi mereka yang tetap bekerja, kondisi ekonomi kehidupan kelas menengah telah memburuk. Selama dekade terakhir, pendapatan tahunan rata-rata wajib pajak kelas menengah hanya meningkat sekitar Rs 50.000, kira-kira seharga ponsel pintar yang layak. Jika dibandingkan dengan biaya hidup yang sebenarnya, ini berarti daya beli perlahan terkikis. Riset terbaru menunjukkan harga thali vegetarian kini naik 11% setiap tahun, harga mobil atau sepeda motor kelas pemula meningkat 7 hingga 8% per tahun, sementara biaya medis naik 14%.
Berdasarkan pola pengeluaran rumah tangga kelas menengah pada umumnya, yang mencakup sewa, makanan, layanan kesehatan, dan pendidikan, para analis memperkirakan biaya hidup sebenarnya berlipat dua kira-kira setiap delapan tahun. Ini berarti tingkat inflasi efektif sekitar 9% bagi kelompok tersebut. Keluarga yang hidup nyaman dengan Rs 1 juta pada 2016 kini membutuhkan hampir Rs 2 juta per tahun. Dalam kebanyakan kasus, gaji mereka nyaris tidak berubah. Seperti diamati Mukherjea, "Secara riil, pendapatan kelas menengah pada dasarnya telah berkurang separuh akibat inflasi. Orang ingin hidup lebih baik, tetapi jika disesuaikan dengan inflasi, kelas menengah harus menanggung banyak utang." Kelas menengah mendapati dirinya berada di atas treadmill yang lajunya bertambah setiap tahun.
Perlambatan ekonomi siklis memperparah tantangan struktural ini. India mengalami tiga tahun pertumbuhan pesat setelah pandemi, sebagian didorong oleh "belanja balas dendam". Seiring memudarnya efek itu, perekonomian menghadapi perlambatan siklis. "Hampir pasti kelas menengah akan menjadi pihak yang paling terdampak dalam perlambatan ekonomi siklis pasca-COVID ini," kata Mukherjea memperingatkan. Perlambatan tersebut mungkin bersifat sementara, tetapi stagnasi upah dan hilangnya pekerjaan akibat otomatisasi adalah persoalan struktural yang akan memengaruhi kelas menengah selama dekade berikutnya.
Berutang untuk Bertahan Hidup
Kesenjangan antara penghasilan dan biaya hidup menimbulkan tekanan yang tercermin dalam perilaku finansial berbahaya. Rasio utang rumah tangga India di luar perumahan terhadap pendapatan kini melampaui Amerika Serikat dan China, menjadikan warga India salah satu kelompok dengan utang tertinggi di dunia jika hipotek tidak dihitung. Utang rumah tangga nonperumahan mencapai 32% dari PDB pada FY2025, naik dari 23% pada FY2017. Hampir separuh keluarga India pernah mengambil pinjaman pribadi, dan 67% peminjam mengambil pinjaman pertama sebelum berusia 30 tahun. Bagi mereka yang memiliki utang, hampir 40% pendapatan tahunan digunakan untuk membayar cicilan.
Utang ini membiayai konsumsi dan kebutuhan untuk bertahan hidup, bukan investasi. Antara 5% dan 10% peminjam ritel terjebak dalam jerat utang, mengambil pinjaman baru untuk membayar pinjaman lama tanpa jalan keluar yang jelas. Data dari lembaga bantuan hukum menunjukkan bahwa 60% peminjam yang menghubungi layanan penyelesaian utang hanya membayar jumlah minimum atau sama sekali berhenti membayar. Bagi 60% lainnya, cicilan bulanan setara menghabiskan seluruh pendapatan keluarga, sehingga 40% terpaksa berutang lagi hanya untuk bertahan. Gagal bayar terutama disebabkan oleh kehilangan pekerjaan, rasio cicilan EMI terhadap pendapatan yang sangat tinggi, dan keadaan darurat medis.
Financial Stability Report Bank Sentral India edisi Desember 2024 mengungkapkan bahwa 45% dari seluruh peminjam dikategorikan sebagai subprime, dan hampir separuh kebutuhan pinjaman mereka ditujukan untuk konsumsi, bukan investasi. Liburan menjadi alasan paling umum untuk mengambil pinjaman pribadi, dengan lebih dari seperempat pinjaman semacam itu digunakan untuk berlibur. Bagi segmen kelas menengah yang makmur, pinjaman membiayai pembelian aspiratif seperti ponsel pintar premium dan peningkatan gaya hidup. Bagi rumah tangga yang kurang mampu, utang digunakan untuk menutupi kebutuhan konsumsi pokok seperti layanan kesehatan dan pendidikan. Akibatnya, tabungan bersih rumah tangga sebagai persentase PDB berada pada level terendah sejak 1976.
Paradoks Pengangguran Lulusan
India kini menghasilkan lebih banyak lulusan daripada sebelumnya, lebih dari delapan juta setiap tahun. Namun, menjadi lulusan justru mengurangi peluang kerja. Tingkat pengangguran lulusan mencapai 29,1%, sembilan kali lebih tinggi daripada mereka yang tidak pernah bersekolah. Bahkan di Indian Institutes of Technology, yang dahulu dianggap sebagai tiket pasti menuju kemakmuran, situasinya telah berubah. Di seluruh IIT di India, 8.000 dari 21.500 lulusan masih menganggur. Gaji penempatan minimum di IIT Bombay turun dari Rs 6 lakh per tahun pada 2023 menjadi Rs 4 lakh pada 2024.
Laporan Maret 2025 dari Komite Tetap Parlemen untuk Pendidikan menyebut adanya "penurunan penempatan yang tidak biasa di IIT dan IIIT antara 2021-22 dan 2023-24." Survei TeamLease pada Oktober 2024 memperkirakan hanya 10% lulusan teknik yang akan mendapat pekerjaan tahun itu. Pada Maret 2025, survei menunjukkan 83% lulusan teknik masih belum bekerja. Penciptaan lapangan kerja kerah putih anjlok dari pertumbuhan 11% sebelum 2020 menjadi hanya 1% saat ini, menurut Naukri Jobspeak Index.
Di kawasan teknologi Hinjewadi, Pune bagian barat, para insinyur muda dengan gelar dan utang mengantre setiap pagi untuk wawancara terbuka di perusahaan alih daya proses bisnis, berharap mendapat pekerjaan entri data bergaji Rs 18.000 per bulan. Kondisi ini mencerminkan kenyataan baru yang dihadapi kaum muda terdidik India. Seperti dicatat seorang analis, krisis ini bahkan terlihat di lembaga pendidikan tertinggi negara itu, tempat gelar IIT, yang lama menjadi kualifikasi paling diincar di India, mulai tampak bukan lagi seperti tiket emas, melainkan undian berhadiah.
Mesin Konsumsi Tersendat
Dampaknya merambat ke seluruh perekonomian. Pertumbuhan volume barang konsumsi yang perputarannya cepat turun dari 11% empat belas tahun lalu menjadi 3% saat ini. Penjualan mobil stagnan. Pertumbuhan barang tahan lama merosot dari 11% menjadi 1-2%. Ketika para pemimpin perusahaan konsumen terbesar India membahas tren ini, mereka tampak bingung dan khawatir. Konsumen India berhenti berbelanja, bukan karena pilihan gaya hidup, melainkan karena tidak mampu melakukannya.
Hal ini sangat penting karena konsumsi menyumbang 60% PDB India. Model pertumbuhan pasca-1991 bertumpu pada logika tertentu: belanja kelas menengah menciptakan permintaan, permintaan menciptakan pekerjaan, dan pekerjaan mendorong belanja lebih besar. Siklus baik yang terbentuk selama tiga dekade itu telah terputus. Direktur pelaksana Nestle India, Suresh Narayanan, baru-baru ini mengatakan bahwa "dulu ada segmen menengah yang menjadi segmen tempat sebagian besar perusahaan FMCG beroperasi, yaitu kelas menengah negara ini. Segmen itu tampaknya menyusut."
Ketua Maruti Suzuki, RC Bhargava, menjelaskan bahwa pada 2018-19, 82% mobil yang terjual berharga di bawah Rs 10 lakh. "Sekarang segmen itu tidak lagi tumbuh. Justru menyusut," katanya. "Jadi, Anda bisa menilai sendiri, jika segmen besar itu tidak tumbuh dan malah menyusut, seberapa besar segmen lainnya bisa tumbuh dan menutupi segmen yang mencakup 80% ini." Tekanan ini meluas dari pembelian yang sifatnya pilihan ke konsumsi pokok, menciptakan lingkaran umpan balik yang mengancam seluruh model ekonomi.
Keheningan Politik dan Jalan ke Depan
Meski menanggung beban fiskal negara, kelas menengah hanya mendapat sedikit perhatian politik. Dengan 40 juta wajib pajak di antara 970 juta pemilih, kelompok ini cukup besar untuk membiayai operasional pemerintah, tetapi terlalu tersebar untuk memengaruhi kebijakan. Politisi merayu warga miskin demi suara dan orang kaya demi dana kampanye. Kelas menengah membiayai keduanya dan menunggu.
Kelompok ini membangun India pascaliberalisasi lewat kerja tekun dan kepatuhan membayar pajak. Apakah India modern dapat mempertahankan kelas menengah ini menjadi pertanyaan utama dekade ini. Seperti dikemukakan buku "Breakpoint," "bekerja di India saat ini berarti berada di titik perubahan dalam sejarah, saat tatanan lama yang dibangun di atas pekerjaan aman dan konsumsi stabil berganti menjadi sesuatu yang baru dan tak pasti."
Untuk bertahan, diperlukan perubahan mendasar dalam pola pikir dan penguasaan keterampilan. World Economic Forum memperkirakan AI dapat menyumbang hingga 14% PDB global pada 2030, tetapi distribusi manfaat tersebut masih belum pasti. Bagi pekerja India, tuntutannya jelas: mengembangkan kemampuan yang melengkapi otomatisasi, bukan bersaing dengannya. Keterampilan yang melibatkan kreativitas, pemecahan masalah, empati, negosiasi, dan pemikiran kritis memberikan perlindungan terbesar dari penggantian tenaga kerja. Bidang layanan kesehatan, pendidikan, desain, dan jasa menawarkan peluang pertumbuhan.
Sejumlah perusahaan menjajaki model "talenta berbentuk T", mencari orang dengan keahlian mendalam di satu bidang serta kemahiran menggunakan perangkat AI. Peluang kerja jarak jauh di kota-kota tier II dan tier III mulai bermunculan seiring perusahaan menyadari bahwa mereka dapat merekrut pekerja teknologi yang tinggal di kota kecil dengan biaya lebih rendah daripada karyawan di kota metropolitan. Seperti diamati Neeti Sharma, CEO TeamLease Digital, "Pekerjaan apa pun yang repetitif, rutin, dan logis dapat dilakukan oleh agen AI. Nilai tambah kini beralih kepada orang yang mampu menerapkan AI untuk mencapai hasil bisnis." Bagi para profesional, kemampuan berkolaborasi dengan dan mengelola sistem otonom bukan lagi keterampilan masa depan, melainkan standar dasar agar tetap kompetitif dalam perekonomian saat ini.
Poin Utama
- 40 juta wajib pajak berpenghasilan kelas menengah di India menghadapi krisis bersamaan berupa pergeseran pekerjaan, upah stagnan, dan utang yang meningkat
- Otomatisasi dan AI mengancam akan menghapus hingga 3 juta pekerjaan di bidang TI dan layanan pelanggan pada 2031, sementara pertumbuhan pekerjaan kerah putih merosot dari 11% menjadi 1%
- Pengangguran lulusan mencapai 29,1%, sembilan kali lebih tinggi daripada pekerja yang tidak bisa membaca dan menulis, sementara India menghasilkan lebih dari 8 juta lulusan setiap tahun
- Utang rumah tangga nonperumahan melampaui tingkat di AS dan China, dan bagi banyak peminjam, 40% pendapatan tahunan digunakan untuk membayar utang
- Biaya hidup rumah tangga kelas menengah berlipat dua kira-kira setiap delapan tahun, sementara pendapatan tetap stagnan
- Belanja konsumen tersendat, pertumbuhan FMCG turun dari 11% menjadi 3% dan penjualan mobil stagnan, mengancam model pertumbuhan India yang didorong konsumsi
- Sembilan juta warga India secara kolektif kehilangan $12 miliar per tahun dalam perdagangan spekulatif di pasar saham, sering kali menggunakan tabungan keluarga untuk mengejar keuntungan
- Para ahli menyarankan pengembangan keterampilan yang tahan terhadap AI, termasuk kreativitas, pemikiran kritis, dan kecerdasan emosional, sembari terus belajar