Pergeseran Bersejarah dalam Pola Iklim Global
Emisi karbon dioksida China tidak berubah atau menurun selama 21 bulan berturut-turut, menandai periode stabilisasi terpanjang yang tercatat tanpa dipicu oleh krisis ekonomi. Menurut analisis Centre for Research on Energy and Clean Air untuk Carbon Brief, emisi turun 1% pada kuartal terakhir 2025 dan kemungkinan menyusut 0,3% sepanjang tahun. Kondisi yang mendatar ini menempatkan negara penghasil emisi gas rumah kaca terbesar di dunia pada posisi berpotensi mencapai puncak emisinya bertahun-tahun lebih awal dari target resmi 2030, sebuah perkembangan yang dapat menandai titik balik dalam upaya global membatasi kenaikan suhu.
Daftar Isi
Arti penting tren ini jauh melampaui batas negara. Sebagai negara yang bertanggung jawab atas lebih dari sepertiga emisi CO2 global, arah emisi China sangat menentukan apakah tingkat polusi dunia akan stabil tepat waktu untuk memenuhi sasaran Perjanjian Paris. Penurunan kali ini secara mendasar berbeda dari penurunan sebelumnya pada 2009, 2012, 2015, dan 2022, yang disebabkan oleh krisis keuangan, pembatasan pandemi, atau kemerosotan sektor konstruksi. Kali ini, perluasan energi bersih mendorong penurunan tersebut, sementara aktivitas ekonomi terus tumbuh.
Emisi sektor listrik turun 1,5% pada 2025 meski permintaan listrik meningkat 520 terawatt jam. Pembangkit listrik tenaga surya melonjak 43% dibandingkan tahun sebelumnya, tenaga angin naik 14%, dan tenaga nuklir meningkat 8%. Secara keseluruhan, ketiganya menghasilkan sekitar 530 terawatt jam listrik bersih baru yang mencukupi seluruh pertumbuhan permintaan. Kapasitas penyimpanan energi bertambah 75 gigawatt, rekor tertinggi, melampaui kenaikan permintaan puncak sebesar 55 gigawatt dan memberi pengelola jaringan listrik alternatif selain pembangkit listrik berbahan bakar fosil pada periode konsumsi tinggi.
Penggerak Energi Bersih
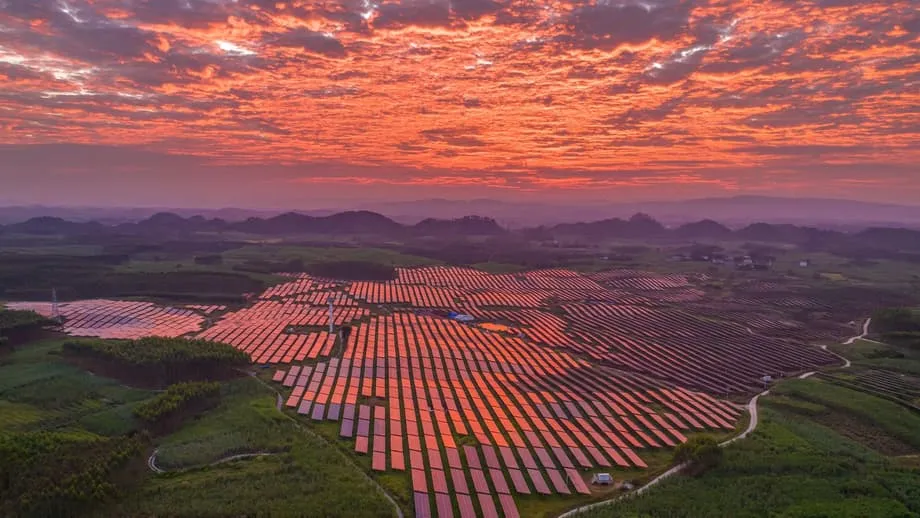
Sektor energi terbarukan China mencapai tingkat penerapan yang melampaui proyeksi paling optimistis pada awal dekade ini. Dalam sembilan bulan pertama 2025 saja, negara itu menambah kapasitas tenaga surya sebesar 240 gigawatt, setelah memasang rekor 333 gigawatt pada 2024, lebih banyak daripada gabungan kapasitas yang dipasang negara-negara lain di dunia. Penambahan kapasitas tenaga angin mencapai 61 gigawatt pada periode yang sama. Asosiasi industri memperkirakan pemasangan tahunan akan mencapai 105 hingga 120 gigawatt sampai 2026.
Ekspansi ini secara mendasar mengubah hubungan antara pertumbuhan ekonomi dan emisi. Teknologi energi bersih menyumbang lebih dari sepertiga pertumbuhan ekonomi China pada 2025. Tiga sektor baru, yakni kendaraan listrik, baterai, dan tenaga surya, menghasilkan nilai tambah sebesar USD 1,1 triliun. China kini memproduksi lebih dari 80% panel surya dunia, 60% turbin angin, serta 75% kendaraan listrik dan baterainya. Ini menempatkan negara tersebut sebagai pemasok utama solusi iklim, bahkan ketika China mendekarbonisasi ekonominya sendiri.
Sektor transportasi menunjukkan transformasi ini dengan jelas. Emisi transportasi turun 3% pada 2025, seiring kendaraan listrik menguasai lebih dari 40% penjualan kendaraan baru. Lebih dari 12 juta kendaraan energi baru diproduksi dan dijual di dalam negeri. Kendaraan listrik berbaterai dan hibrida plug-in kini mencakup 8,9% dari seluruh kendaraan di jalanan China, menggeser permintaan minyak yang sebelumnya mendorong pertumbuhan emisi. Adopsi teknologi ini yang pesat menunjukkan bagaimana investasi infrastruktur dapat mempercepat dekarbonisasi sektor dalam satu siklus pasar.
Kontradiksi Industri dan Bayang-Bayang Batu Bara yang Bertahan
Meski ada kemajuan di sektor listrik dan transportasi, tren emisi di berbagai industri China menunjukkan gambaran yang lebih kompleks. Emisi produksi semen turun 7% dan emisi industri logam menyusut 3%, mencerminkan berlanjutnya pelemahan konstruksi properti. Namun, sektor kimia menjadi pencilan yang signifikan. Emisi manufaktur kimia melonjak 12% pada 2025, didorong kenaikan penggunaan batu bara sebesar 15% dan konsumsi minyak sebesar 10%, seiring industri itu memperluas kapasitas produksi plastik dan bahan sintetis.
Pertumbuhan industri yang mengolah batu bara menjadi bahan kimia ini merupakan respons strategis terhadap kekhawatiran soal ketahanan energi dan ketegangan perdagangan. Dalam upaya mengurangi ketergantungan pada impor minyak dan gas, khususnya di tengah sengketa tarif dengan Amerika Serikat, China dengan cepat membangun pabrik yang mengubah batu bara langsung menjadi bahan baku kimia dan bahan bakar sintetis. Jika seluruh rencana ekspansi saat ini terlaksana, emisi sektor ini dapat terus meningkat selama bertahun-tahun. Sektor tersebut sudah menyumbang sekitar 13% dari total emisi CO2 nasional. Tanpa kenaikan dari sektor kimia, total emisi China diperkirakan turun 2%, bukan 0,3%.
Yang mungkin lebih mengkhawatirkan bagi prospek dekarbonisasi jangka panjang adalah China mengoperasikan kapasitas baru pembangkit listrik tenaga batu bara sebesar 78 gigawatt pada 2025, tingkat tahunan tertinggi dalam satu dekade, meski total pembangkit listrik berbahan bakar batu bara menurun. Sebanyak 291 gigawatt kapasitas tambahan masih dalam tahap pengembangan, telah mendapat izin atau sedang dibangun. Ekspansi ini menimbulkan risiko aset terbengkalai dan mengancam memperlambat transisi energi bersih jika pembangkit-pembangkit tersebut beroperasi selama masa pakai yang direncanakan. Asosiasi Batu Bara China memperkirakan penggunaan batu bara di sektor baja dan bahan bangunan akan turun, tetapi konsumsi batu bara di sektor listrik dan industri kimia akan terus tumbuh setidaknya hingga 2027.
Persimpangan Kebijakan: Rencana Lima Tahun ke-15
Arah emisi China selama lima tahun ke depan sebagian besar akan ditentukan oleh Rencana Lima Tahun ke-15, yang dijadwalkan dirilis pada Maret 2026. Dokumen ini akan menetapkan target mengikat untuk intensitas energi, kapasitas energi terbarukan, dan restrukturisasi industri hingga 2030. Analis iklim mencatat China telah lebih awal melampaui beberapa komitmen Perjanjian Paris untuk 2030, termasuk pemasangan kapasitas tenaga angin dan surya sebesar 1.200 gigawatt. Target tersebut terlampaui pada 2024, ketika kapasitas gabungan mencapai 1.400 gigawatt.
Namun, China tertinggal dalam pencapaian target intensitas karbon. Rencana Lima Tahun ke-14 menargetkan penurunan emisi CO2 per unit PDB sebesar 18% antara 2020 dan 2025, tetapi penurunan yang tercapai hanya 12%. Untuk memenuhi sasaran 2030 berupa penurunan 65% dari tingkat 2005, China kini perlu memangkas intensitas karbon sekitar 23% dalam lima tahun ke depan, yang berarti upaya dekarbonisasi harus dipercepat tajam. Rencana kerja pemerintah untuk 2025 tidak menetapkan target intensitas karbon, menandakan bahwa pencapaian sasaran ini saat ini belum dipandang sebagai prioritas.
Pada November 2025, China mengajukan Kontribusi yang Ditetapkan Secara Nasional untuk 2035, dengan komitmen mengurangi emisi gas rumah kaca bersih di seluruh perekonomian sebesar 7 hingga 10% dari puncaknya. Analis menilai target ini konservatif dan menyebut kebijakan yang ada dapat menghasilkan penurunan 10 hingga 16% dalam skenario optimistis. Meski demikian, komitmen ini menandai pertama kalinya Beijing mengadopsi target penurunan emisi absolut, bukan sasaran berbasis intensitas. Dokumen itu juga meningkatkan target porsi bahan bakar nonfosil menjadi di atas 30% pada 2035 serta kapasitas tenaga angin dan surya menjadi 3.600 gigawatt.
Untuk mendukung target tersebut, otoritas China baru-baru ini meluncurkan inisiatif pengembangan pabrik nol karbon di berbagai sektor industri utama. Pada 2027, program percontohan akan dijalankan di industri otomotif, baterai litium, fotovoltaik, dan elektronik, kemudian diperluas ke sektor baja, petrokimia, dan tekstil pada 2030. Kerangka kebijakan ini menekankan jaringan mikro energi terbarukan, sistem penghitungan karbon, dan teknologi pengelolaan cerdas untuk mendorong dekarbonisasi industri. Hingga akhir 2025, China telah membina 6.430 pabrik hijau tingkat nasional. Porsi nilai produksinya dalam industri manufaktur mencapai 20 persen.
Dampak Global dan Kontras Geopolitik
Waktu terjadinya stabilisasi emisi China membawa implikasi besar bagi upaya iklim internasional. Menurut Badan Energi Internasional, emisi CO2 global terkait energi mencapai rekor 37,8 gigaton pada 2024. Potensi tercapainya puncak emisi China lebih awal memberi harapan bahwa emisi dunia dapat mulai menurun pada dekade ini. Ilmuwan iklim mencatat tujuh dari sepuluh pakar kini memperkirakan emisi China akan mencapai puncak pada 2030. Survei terbaru yang dilakukan CREA dan International Society for Energy Transition Studies menunjukkan 2028 sebagai tahun yang paling mungkin.
Namun, ketidakpastian yang signifikan masih ada. Emisi dapat kembali meningkat jika langkah stimulus ekonomi lebih mengutamakan pembangunan yang intensif karbon daripada teknologi bersih, atau jika ekspansi industri kimia terus berlanjut tanpa kendali. Iklim itu sendiri juga menimbulkan risiko. Gelombang panas ekstrem pada 2024 memaksa China meningkatkan pembangkit listrik berbahan bakar batu bara untuk memenuhi kebutuhan pendinginan, sehingga menambah sekitar 100 megaton emisi CO2. Lauri Myllyvirta, analis utama di CREA, menyoroti rapuhnya kondisi emisi yang kini mendatar.
Meskipun kenaikan atau penurunan emisi sebesar 1 persen atau kurang mungkin tidak terlalu berdampak secara objektif, hal itu memiliki makna simbolis yang lebih besar. Para pembuat kebijakan China masih membuka peluang bagi emisi untuk meningkat selama beberapa tahun ke depan, sehingga waktu tercapainya puncak masih belum pasti.
Kontras dengan kebijakan iklim Amerika Serikat semakin tajam. Saat China melanjutkan transisi energi bersih, pemerintahan Trump bergerak untuk mencabut penetapan bahaya tahun 2009 yang menjadi landasan hukum pengaturan emisi gas rumah kaca, serta memerintahkan Departemen Pertahanan meningkatkan pembelian listrik yang dihasilkan dari batu bara. Perbedaan ini menyoroti pergeseran kepemimpinan iklim global. China kini berada di posisi sebagai penghasil emisi terbesar sekaligus investor terbesar dalam teknologi transisi energi bersih.
Intinya
- Emisi CO2 China tidak berubah atau menurun selama 21 bulan, periode terpanjang tanpa dipicu krisis ekonomi, dengan penurunan kemungkinan sebesar 0,3% sepanjang 2025.
- Ekspansi energi bersih, termasuk kenaikan 43% pada pembangkitan tenaga surya dan 14% pada tenaga angin, mencukupi seluruh tambahan permintaan listrik pada 2025, sementara penambahan kapasitas penyimpanan melampaui pertumbuhan permintaan puncak.
- Industri kimia menjadi sumber utama pertumbuhan emisi, dengan kenaikan 12%, sementara sektor transportasi, listrik, dan bahan bangunan mencatat penurunan.
- China mengoperasikan kapasitas baru pembangkit listrik tenaga batu bara sebesar 78 gigawatt pada 2025 meski emisi stabil, sementara 291 gigawatt masih dalam tahap pengembangan.
- Rencana Lima Tahun ke-15 yang akan datang pada Maret 2026 akan menentukan apakah emisi telah mencapai puncak secara permanen atau akan kembali meningkat sebelum target resmi 2030.
- China berkomitmen mengurangi emisi bersih gas rumah kaca sebesar 7 hingga 10% dari tingkat puncak pada 2035, target penurunan absolut pertama dalam strategi iklim nasionalnya.