Kerentanan Struktural Terungkap dalam Laporan Terbaru
International Monetary Fund (IMF) mengeluarkan peringatan keras mengenai stabilitas keuangan Korea Selatan, dengan menyoroti ketimpangan parah antara kepemilikan aset berdenominasi dolar yang sangat besar di negara itu dan kapasitas pasar valuta asingnya untuk mengelola risiko terkait. Menurut Global Financial Stability Report IMF, volume aset dolar AS yang terpapar fluktuasi nilai tukar di Korea hampir 25 kali lebih besar daripada ukuran pasar valas domestik negara itu. Rasio yang timpang ini menandakan kerentanan yang lebih tinggi terhadap volatilitas dan menunjukkan bahwa kapasitas pasar untuk menyerap lonjakan permintaan lindung nilai secara mendadak terbatas.
Daftar Isi
- Kerentanan Struktural Terungkap dalam Laporan Terbaru
- Perbandingan Global Menyoroti Masalah Kedalaman Pasar
- Mekanisme 'Lonjakan Permintaan Lindung Nilai'
- Respons Kebijakan dan Efektivitas yang Terbatas
- Seruan untuk Koordinasi Internasional
- Peringatan Pakar tentang Potensi Krisis
- Tantangan Ekonomi yang Lebih Luas dan Eksodus Perusahaan
- Intisari
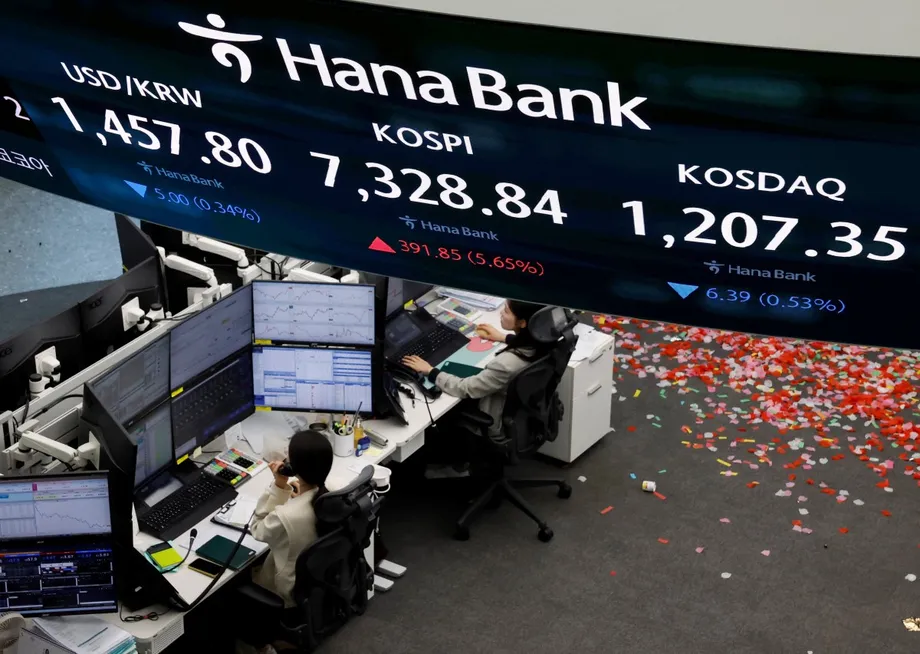
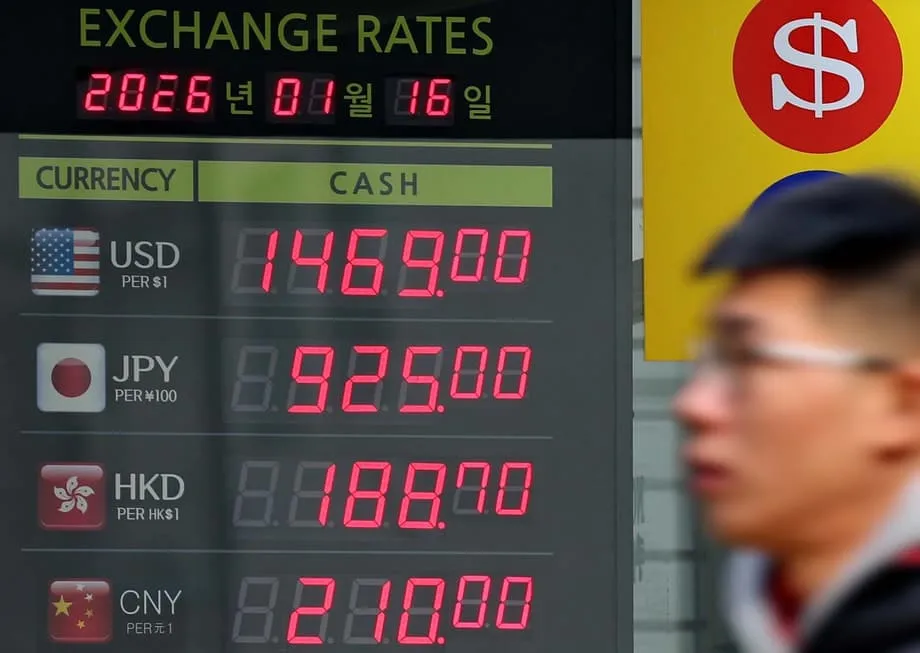
Laporan yang pertama kali diterbitkan pada Oktober itu kembali mendapat perhatian seiring won Korea terus melemah terhadap dolar, merosot mendekati level 1.480 meskipun pihak berwenang telah berupaya keras menstabilkan mata uang tersebut. Saat IMF pertama kali merilis temuannya, won sudah berada di bawah tekanan, diperdagangkan di kisaran 1.400 per dolar. Sejak itu, won mengalami gejolak signifikan, anjlok hingga mendekati level krisis pada akhir Desember sebelum sempat pulih setelah intervensi pasar pada 24 Desember.
Masalah utamanya terletak pada ketidakcocokan struktural antara kedalaman pasar keuangan lokal dan skala eksposur global perekonomian. Perusahaan dan lembaga keuangan Korea telah mengakumulasi aset dolar dalam jumlah besar selama puluhan tahun pertumbuhan yang didorong ekspor dan investasi luar negeri. Namun, infrastruktur domestik yang dirancang untuk melindungi nilai risiko mata uang terkait aset-aset tersebut belum berkembang secepat itu. Situasi ini membuat pasar rentan: setiap upaya serentak untuk melindungi nilai aset dari pelemahan won dapat membebani pasar, memperparah volatilitas yang justru ingin dihindari investor.
Laporan IMF secara tegas memperingatkan bahwa kapasitas penyerapan yang terbatas ini membuat pasar valas lebih rentan terhadap tekanan pendanaan saat mata uang bergejolak. Organisasi tersebut mencatat bahwa di sejumlah negara, eksposur dolar secara tidak proporsional lebih besar dibandingkan kedalaman pasar valuta asing lokal. Dinamika ini menciptakan lingkaran umpan balik: pelemahan mata uang mendorong investor membeli dolar untuk melindungi posisi mereka, yang kemudian membuat mata uang itu semakin tertekan.
Perbandingan Global Menyoroti Masalah Kedalaman Pasar
Untuk memahami sepenuhnya tingkat keparahan situasi Korea, para ekonom kerap membandingkan data dengan negara-negara besar lainnya. Data IMF menunjukkan bahwa meskipun rasio Korea Selatan sebesar 25 kali tergolong tinggi, angka ini bukan satu-satunya di antara negara maju yang memiliki dana kekayaan negara atau dana pensiun besar. Kanada dan Norwegia mencatat rasio serupa, sekitar 25 kali, terutama karena portofolio dana kekayaan negara dan dana pensiun mereka yang sangat besar dan diinvestasikan di luar negeri.
Taiwan menghadapi kondisi yang lebih ekstrem, dengan rasio di atas 45 kali. Angka ini mencerminkan pasar valas Taiwan yang lebih kecil dibandingkan kepemilikan aset dolarnya yang signifikan. Seperti Korea Selatan, Taiwan merupakan eksportir besar dengan cadangan devisa substansial, tetapi tidak memiliki likuiditas sedalam pasar mata uang cadangan. Kesamaan struktural ini menempatkan kedua negara dalam kategori rentan dibandingkan negara-negara Barat.
Jepang, meskipun memiliki volume aset dolar terbesar secara absolut, mempertahankan rasio yang jauh lebih aman, sekitar 15 kali. Profil risiko yang lebih rendah ini disebabkan oleh kedalaman pasar valas Jepang yang luar biasa. Status yen Jepang sebagai mata uang cadangan global memungkinkan likuiditas yang lebih besar dan instrumen lindung nilai yang lebih canggih, sehingga menyediakan penyangga terhadap guncangan yang tidak dimiliki Seoul dan Taipei.
Sebagian besar negara zona euro, seperti Jerman, Prancis, dan Spanyol, mencatat rasio satu digit. Negara-negara ini diuntungkan oleh status euro sebagai mata uang cadangan dan pasar keuangan yang terintegrasi secara mendalam. Perbedaan antara rasio satu digit tersebut dan kelipatan 25 kali Korea menegaskan tantangan khusus yang dihadapi negara-negara dengan mata uang noncadangan. Tanpa kepercayaan dan likuiditas bawaan yang dinikmati dolar AS, euro, atau yen Jepang, mata uang pasar berkembang seperti won jauh lebih rentan terhadap serangan spekulatif dan pelarian modal secara tiba-tiba.
Mekanisme 'Lonjakan Permintaan Lindung Nilai'
Mekanisme spesifik yang disoroti IMF melibatkan fenomena yang disebut 'lonjakan permintaan lindung nilai'. Pada masa tekanan keuangan global atau pelemahan mata uang domestik, investor institusional yang memiliki aset dolar menghadapi tekanan langsung untuk melindungi nilai portofolio mereka. Untuk melakukannya, mereka biasanya menggunakan derivatif keuangan yang dikenal sebagai kontrak forward guna mengunci nilai tukar. Proses ini pada praktiknya melibatkan pembelian dolar dan penjualan mata uang lokal di pasar forward.
Dalam kondisi normal, sistem perbankan dapat memfasilitasi transaksi ini dengan lancar. Namun, ketika jumlah aset dolar sangat besar dibandingkan dengan volume transaksi harian di pasar valas, upaya serentak para pemain utama untuk melakukan lindung nilai dapat membebani sistem. Bank yang bergegas menutup posisi mereka sendiri dapat mendorong kenaikan harga dolar, membuat mata uang itu semakin mahal dan berpotensi memicu siklus devaluasi yang terus memperkuat dirinya sendiri.
Laporan tersebut mencatat bahwa peningkatan penjualan kontrak forward dolar dapat memperparah tekanan pendanaan dolar. Aktivitas ini meningkat setelah Washington mengumumkan tarif besar-besaran pada April, menggambarkan bagaimana perubahan kebijakan geopolitik dan perdagangan dapat dengan cepat mengguncang pasar mata uang. Bagi Korea, yang perekonomiannya sangat bergantung pada ekspor, guncangan eksternal ini menjadi ancaman berkelanjutan bagi stabilitas keuangan.
Kekhawatirannya adalah bahwa saat krisis global, likuiditas mata uang noncadangan cenderung mengering karena bank-bank internasional kembali berfokus pada pasar domestik mereka. Jika lembaga-lembaga Korea terpaksa melindungi nilai aset senilai miliaran dolar secara serentak saat bank-bank tersebut menarik diri, pasar domestik yang tipis mungkin tidak mampu menetapkan harga keseimbangan. Akibatnya, harga dapat berfluktuasi liar dan berpotensi memicu krisis likuiditas.
Respons Kebijakan dan Efektivitas yang Terbatas
Menanggapi risiko yang membayangi ini, pihak berwenang Korea Selatan telah menerapkan sejumlah langkah untuk menopang mata uang dan mengurangi volatilitas. Pemerintah baru-baru ini memperpanjang pengaturan lindung nilai mata uang strategis antara National Pension Service dan bank sentral. Langkah ini dirancang untuk membatasi risiko terkait investasi besar NPS di luar negeri, dengan menyediakan penyangga agar dana pensiun tersebut tidak perlu melepas dolar ke pasar terbuka saat terjadi tekanan.
Selain itu, pemerintah bersiap meluncurkan produk penjualan forward bagi investor ritel melalui perusahaan sekuritas besar. Inisiatif ini bertujuan menekan permintaan dolar yang didorong pembelian saham luar negeri oleh investor individu. Investor ritel ini sering dijuluki 'Semut Seohak' di Korea dan telah mengalirkan banyak dana ke saham AS, sehingga turut mendorong tekanan beli dolar yang berkelanjutan di pasar lokal. Dengan menyediakan instrumen lindung nilai yang mudah diakses, pejabat berharap dapat meredam arus modal yang didorong investor ritel ini.
Meski demikian, dampak kebijakan sejauh ini masih terbatas. Won ditutup di pasar domestik baru-baru ini pada level 1.473,6 per dolar, menghapus kenaikan dari sesi sebelumnya. Kenaikan singkat itu terjadi setelah intervensi langka Menteri Keuangan AS Scott Bessent, yang menyatakan bahwa pelemahan won belakangan ini tidak sejalan dengan fundamental ekonomi Korea yang kuat. Meski intervensi verbal dari Amerika Serikat memberikan dorongan psikologis sementara, langkah itu tidak banyak mengubah dinamika fundamental penawaran dan permintaan yang menggerakkan nilai tukar.
Pelaku pasar secara terbuka menilai langkah-langkah saat ini belum memadai. Bank of America merilis laporan yang menyatakan bahwa langkah Korea saat ini tidak cukup untuk menghentikan penurunan mata uangnya. Lembaga keuangan itu memperingatkan bahwa tekanan politik untuk menstabilkan won kemungkinan akan meningkat jika tren penurunan berlanjut. Analisis tersebut menunjukkan bahwa mengubah dinamika arus modal mungkin memerlukan instrumen yang lebih kuat, seperti insentif pajak untuk mendorong arus masuk modal atau menghambat arus keluar.
Seruan untuk Koordinasi Internasional
Mengingat besarnya eksposur, analis keuangan semakin mengarah pada solusi internasional. Citi menyoroti pentingnya koordinasi internasional yang lebih kuat, khususnya dengan Amerika Serikat. Bank tersebut menyarankan agar pihak berwenang Korea dapat meminta 'penyangga valas simbolis, seperti semacam swap valas' untuk mendukung stabilitas perdagangan dan keuangan.
Meski fasilitas swap tanpa batas bergaya krisis, seperti yang dibentuk saat krisis keuangan global 2008, dianggap kecil kemungkinannya dalam situasi saat ini, Seoul memiliki opsi lain. Citi mencatat bahwa Korea dapat memanfaatkan fasilitas repo Federal Reserve untuk Otoritas Moneter Asing dan Internasional. Mekanisme ini memungkinkan Korea Selatan menggunakan kepemilikan obligasi pemerintah AS sebagai jaminan untuk memperoleh likuiditas dolar, sehingga menyediakan jaring pengaman saat pasar mengalami tekanan.
Pengaturan semacam itu akan menjadi sinyal kepercayaan yang kuat dan berpotensi mencegah serangan spekulatif dengan meyakinkan pasar bahwa likuiditas dolar akan tetap tersedia. Akses ke jalur swap atau fasilitas repo Fed kerap dipandang sebagai 'tanda pengakuan' atas posisi keuangan suatu negara, yang membedakan negara-negara inti dari negara-negara di pinggiran.
Namun, memperoleh pengaturan semacam itu sering kali membutuhkan negosiasi diplomatik yang rumit serta bukti bahwa kebijakan ekonomi yang mendasarinya sehat. Diskusi yang sedang berlangsung mencerminkan semakin besarnya kesadaran bahwa perangkat kebijakan domestik saja mungkin tidak cukup untuk melawan kekuatan global di tengah pasar keuangan yang saling terhubung.
Peringatan Pakar tentang Potensi Krisis
Sementara IMF berfokus pada masalah struktural pasar, sejumlah pakar domestik memperingatkan adanya risiko krisis valuta asing yang lebih mendesak. Kim Dae-jong, profesor administrasi bisnis di Universitas Sejong, memberikan penilaian serius mengenai kemampuan Korea mempertahankan perekonomiannya dalam wawancara baru-baru ini. Ia berpendapat bahwa cadangan devisa negara itu setara dengan sekitar 22% PDB, angka yang menurutnya sangat tidak memadai.
Tanpa kesiapan pemerintah, kemungkinan terjadinya krisis valuta asing mendekati 30%. Kita harus meningkatkan cadangan devisa secara signifikan hingga setara dengan Taiwan dan membangun jaring pengaman melalui langkah-langkah seperti swap mata uang Korea-Jepang.
Profesor Kim menunjukkan bahwa cadangan Taiwan setara dengan 80% PDB-nya, sehingga menyediakan penyangga besar terhadap serangan spekulatif. Sebaliknya, ia mencatat bahwa porsi won Korea dalam pembayaran internasional hanya 0,1%, sehingga hanya sedikit pihak internasional yang bersedia menerimanya saat krisis. Minimnya penerimaan eksternal ini memaksa negara tersebut bergantung pada cadangan dolar, yang dapat terkuras dengan cepat dalam situasi krisis.
Sang profesor memperkirakan probabilitas tren kenaikan nilai tukar sebesar 84% dan memproyeksikan won dapat melonjak ke kisaran 1.550 hingga 1.600 won per dolar pada 2026. Ia menekankan bahwa kerugian bunga akibat memegang cadangan besar merupakan biaya yang perlu ditanggung sebagai asuransi terhadap krisis. Menurutnya, biaya sebuah krisis akan jauh lebih besar daripada biaya memegang aset likuid.
Peringatan ini diperkuat oleh kekhawatiran yang lebih luas mengenai kesehatan fiskal. Sementara pemerintah menyoroti rasio utang sebesar 52%, Profesor Kim berpendapat bahwa angka ini menyesatkan. Ia menyatakan bahwa utang nasional secara luas, termasuk utang perusahaan publik dan kewajiban pensiun yang belum didanai, telah melampaui 130% PDB. IMF menggolongkan negara-negara bermata uang noncadangan sebagai berisiko ketika rasio utangnya melampaui 60%, ambang batas yang diperkirakan akan dilampaui Korea Selatan pada 2029.
Tantangan Ekonomi yang Lebih Luas dan Eksodus Perusahaan
Ketidakstabilan mata uang ini bukan terjadi dalam ruang hampa, melainkan mencerminkan tantangan struktural yang lebih dalam di perekonomian Korea. Tarif pajak perusahaan yang tinggi dan regulasi ketat mendorong pelarian modal, karena perusahaan mencari lingkungan yang lebih menguntungkan di luar negeri. Profesor Kim mencatat bahwa tarif pajak perusahaan Korea sebesar 26% lebih tinggi daripada rata-rata global sebesar 21% dan jauh melampaui tarif di negara pesaing seperti Singapura dan Irlandia.
Lingkungan regulasi dan fiskal ini menghambat inovasi dan menyurutkan pembentukan usaha baru. Sang profesor mencontohkan sektor berbagi tumpangan, dengan mencatat bahwa mengizinkan platform seperti Uber dapat menciptakan lebih dari 300.000 lapangan kerja. Sebaliknya, Korea mempertahankan apa yang oleh para kritikus disebut 'regulasi positif', yang menentukan apa yang diizinkan, bukan apa yang dilarang, sehingga industri baru seolah dipangkas sejak awal.
Ketika perusahaan hengkang, basis pajak menyusut sehingga pembayaran utang nasional dan pendanaan program sosial menjadi lebih sulit. Hal ini menciptakan lingkaran setan: pemerintah harus menaikkan pajak lebih lanjut atau menambah pinjaman, yang keduanya berdampak negatif terhadap kepercayaan investor pada mata uang. Bagi individu, Profesor Kim menyarankan strategi investasi defensif, dengan merekomendasikan portofolio yang sebagian besar terdiri atas aset berdenominasi dolar untuk melindungi kekayaan dari proyeksi kenaikan nilai tukar.
Perpaduan berbagai faktor ini—pasar valas yang secara struktural dangkal, eksposur dolar yang besar, cadangan yang menurun, serta posisi fiskal yang melemah—menggambarkan prospek ekonomi Korea Selatan yang kompleks. Meski pihak berwenang mengambil langkah untuk mengelola volatilitas jangka pendek, ketimpangan mendasar yang diidentifikasi IMF dan para pakar domestik menunjukkan bahwa tekanan terhadap won kemungkinan akan terus berlanjut.
Intisari
- IMF melaporkan bahwa eksposur aset dolar Korea 25 kali lebih besar daripada ukuran pasar valas domestiknya, sehingga menimbulkan risiko volatilitas tinggi.
- Won melemah mendekati 1.480 per dolar meski pemerintah telah berupaya melakukan intervensi untuk menstabilkan mata uang.
- Taiwan menghadapi rasio risiko lebih tinggi, di atas 45 kali, sedangkan Jepang mempertahankan rasio yang lebih aman, yakni 15 kali, berkat kedalaman pasarnya.
- Lonjakan permintaan lindung nilai oleh investor saat masa tekanan dapat membebani pasar dan menciptakan siklus penurunan mata uang yang terus memperkuat dirinya sendiri.
- Langkah kebijakan seperti perpanjangan lindung nilai NPS dan produk forward untuk investor ritel sejauh ini belum berhasil menghentikan pelemahan mata uang.
- Pakar memperingatkan potensi krisis valuta asing, dengan menyoroti rendahnya cadangan dibandingkan PDB dan proyeksi nilai tukar yang tinggi, yakni 1.600 pada 2026.
- Analis menyebut Korea mungkin memerlukan jalur swap atau fasilitas repo Federal Reserve AS untuk memastikan kecukupan likuiditas dolar.