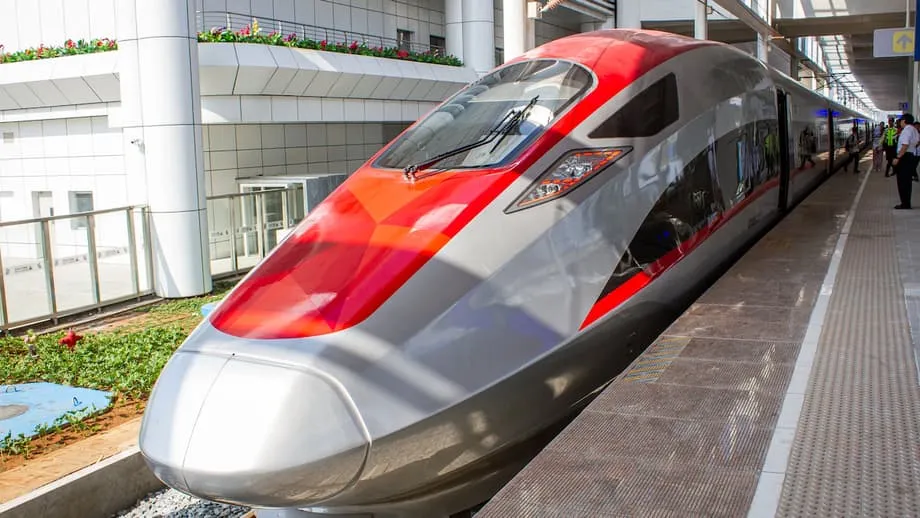
Kereta unggulan berhadapan dengan realitas neraca keuangan
Kereta cepat pertama Indonesia, jalur Jakarta-Bandung yang dikenal sebagai Whoosh, merupakan tonggak teknologi bagi Asia Tenggara. Kereta ini memangkas waktu perjalanan menjadi sekitar 40 hingga 45 menit, menggantikan perjalanan darat yang sulit diprediksi, dan memperlihatkan teknologi perkeretaapian China beroperasi di Indonesia. Pencapaiannya nyata. Begitu pula tekanan keuangannya. Beban utang proyek ini, yang dipicu biaya lebih tinggi dari perkiraan serta pinjaman dari China Development Bank, kini sangat membebani perusahaan-perusahaan negara Indonesia yang memiliki mayoritas saham. Keputusan dalam beberapa bulan mendatang mengenai restrukturisasi utang, subsidi, dan tata kelola akan menentukan apakah Whoosh menjadi tulang punggung transportasi yang berkelanjutan atau masalah fiskal berkepanjangan.
Daftar Isi
- Kereta unggulan berhadapan dengan realitas neraca keuangan
- Mengapa tekanan keuangan meningkat
- Bagaimana skema pendanaannya
- Pembengkakan biaya dan penyebabnya
- Jumlah penumpang, tarif, dan kelayakan bisnis
- Siapa menanggung risiko, dan bagaimana batas korporasi serta negara menjadi kabur
- Opsi yang sedang dipertimbangkan Indonesia
- Renegosiasi dengan China Development Bank
- Pemisahan infrastruktur dan operasional
- Penyertaan modal atau investor baru
- Perbaikan operasional dan pendapatan non-tiket
- Perbandingan dengan narasi jebakan utang
- Pertanyaan tata kelola dan transparansi
- Bisakah perpanjangan jalur memperbaiki kelayakan ekonomi
- Seperti apa keberhasilan dalam 24 bulan ke depan
- Intinya
Angka-angka menggambarkan tantangannya. Biaya pembangunan naik dari perkiraan awal sekitar 6,1 miliar dolar AS menjadi kurang lebih 7,2 hingga 7,3 miliar dolar AS setelah terjadi pembengkakan biaya sekitar 1,2 miliar dolar AS. Sekitar tiga perempat pendanaan berasal dari pinjaman China Development Bank, dengan tenor awal 40 tahun, masa tenggang 10 tahun, dan suku bunga 2 persen atas pinjaman pokok. Pinjaman tambahan untuk menutup pembengkakan biaya dikenai bunga lebih tinggi, yang dilaporkan sekitar 3,4 persen. Perubahan itu, ditambah jumlah penumpang yang lebih rendah dari perkiraan, telah membebani konsorsium Indonesia dan anggota terbesarnya, PT Kereta Api Indonesia, yang lebih dikenal sebagai KAI.
Taruhan politiknya sama besarnya. Pemerintah Indonesia menegaskan Whoosh dirancang sebagai proyek antarkorporasi, bukan kewajiban negara. Namun, negara juga menjadi pemilik mayoritas melalui perusahaan-perusahaan negara, dan tekanan publik sangat besar ketika perusahaan unggulan nasional membukukan kerugian. Ketegangan antara bentuk hukum dan realitas ekonomi inilah yang menjadi inti perdebatan saat ini. Para pejabat kini mempertimbangkan kombinasi renegosiasi pinjaman dengan China, dukungan anggaran untuk operasional sehari-hari, serta perubahan pembagian aset dan tanggung jawab antara operator dan negara.
Mengapa tekanan keuangan meningkat
Whoosh mulai melayani penumpang secara komersial pada Oktober 2023 setelah mengalami penundaan terkait pembebasan lahan, pekerjaan sipil, dan pandemi. Hingga pertengahan 2025, kereta ini telah mengangkut jutaan penumpang dan mencatat permintaan akhir pekan yang stabil. Rata-rata penumpang pada hari kerja berkisar di angka belasan ribu, dengan jumlah lebih tinggi pada akhir pekan. Angka itu jauh di bawah proyeksi awal yang menargetkan rata-rata puluhan ribu penumpang per hari. Pendapatan tiket yang lebih rendah dari perkiraan berhadapan dengan biaya operasional yang tinggi dan beban bunga yang meningkat.
KCIC, perusahaan patungan yang mengoperasikan Whoosh, melaporkan kerugian pada 2024 dan semester pertama 2025. Konsorsium induk lokal, PSBI, membukukan kerugian hingga beberapa triliun rupiah pada periode yang sama. KAI, sebagai pemegang saham terbesar PSBI, menanggung porsi kerugian terbesar. Pimpinan barunya secara terbuka menyampaikan risiko yang ditimbulkan Whoosh terhadap keuangan perusahaan.
Dalam sidang parlemen baru-baru ini, Direktur Utama KAI, Bobby Rasyidin, memperingatkan para anggota parlemen tentang gentingnya situasi. Ia menggambarkan tekanan keuangan yang dihadapi KAI dan operator sebagai risiko yang dapat meledak jika tidak dikelola.
Kami sedang mengkaji masalah KCIC, yang menyerupai bom waktu.
Peringatan itu mendapat perhatian karena sejalan dengan apa yang telah terlihat oleh investor dan analis dari angka-angka keuangan. Pembayaran bunga atas pinjaman awal masih dapat dikelola selama masa tenggang, yang berlangsung hingga 2028. Pembayaran pinjaman tambahan dengan suku bunga lebih tinggi, serta persiapan pelunasan pokok setelah masa tenggang berakhir, akan meningkatkan beban biaya. Tanpa sumber pendapatan yang lebih kuat, tekanan arus kas akan semakin besar setiap tahun.
Bagaimana skema pendanaannya
Whoosh dimiliki dan dioperasikan oleh PT Kereta Cepat Indonesia China, atau KCIC, sebuah perusahaan patungan dengan kepemilikan 60 persen Indonesia dan 40 persen China. Di pihak Indonesia, PSBI menghimpun sejumlah perusahaan negara, dengan KAI memegang saham terbesar. Peserta dari China mencakup perusahaan pembangun jalur kereta, produsen sarana perkeretaapian, serta perusahaan persinyalan dan komunikasi. Seluruh teknologi kereta cepat di jalur ini berasal dari China, mulai dari kereta CR400AF Yawan hingga sistem persinyalan dan elektrifikasi.
Utang menjadi sumber utama pendanaan proyek. China Development Bank mendanai sekitar 75 persen total biaya melalui pinjaman berjangka panjang. Reuters melaporkan bahwa paket pinjaman awal memiliki tenor 40 tahun dan masa tenggang 10 tahun, dengan bunga 2 persen. Pembengkakan biaya memerlukan pinjaman tambahan, yang untuknya China mengusulkan bunga lebih tinggi, di kisaran tiga persen tengah. Indonesia menerima jaminan pemerintah terbatas untuk pinjaman baru pada akhir 2023 setelah sebelumnya menolak langkah tersebut. KAI juga mengambil sejumlah pinjaman langsung dari China Development Bank untuk menutup sebagian pembengkakan biaya, dengan suku bunga yang dilaporkan berkisar antara 3,7 hingga 3,8 persen.
Rincian ini penting karena menentukan kewajiban arus kas yang harus dipenuhi KCIC dan, pada akhirnya, para pemegang sahamnya. Masa tenggang menunda pembayaran pokok, bukan bunga. Begitu pembayaran angsuran pokok dimulai, beban pembayaran utang tahunan meningkat, terutama karena sebagian utang dikenai bunga lebih tinggi. Itulah sebabnya para pembuat kebijakan berfokus pada dua langkah: meningkatkan kinerja operasional proyek dan merombak ketentuan utang agar sesuai dengan perkiraan pendapatan yang lebih realistis.
Pembengkakan biaya dan penyebabnya
Kenaikan biaya merupakan inti dari masalah saat ini. Biaya per kilometer jalur tersebut diperkirakan sekitar 52 juta dolar AS, lebih tinggi daripada angka yang terlihat di China dan Eropa. Sponsor proyek menyebut kondisi geologi Jawa Barat, pembangunan terowongan, pekerjaan sipil yang rumit, dan sulitnya pembebasan lahan sebagai penyebab tingginya biaya. Periode pandemi juga memengaruhi jadwal dan logistik sehingga menambah pengeluaran.
Kenyataan tersebut tidak menghapus fakta bahwa Indonesia menyepakati pendanaan yang lebih mahal daripada alternatif yang pernah dipertimbangkan. Saat proyek pertama kali diberikan pada 2015, penawaran Jepang mencakup pembiayaan berbunga sangat rendah, yang dilaporkan mendekati 0,1 persen. Indonesia memilih proposal China yang menekankan kecepatan pembangunan, usaha patungan, dan transfer teknologi. Pinjaman yang didukung Beijing bersifat komersial, bukan konsesional. Pilihan itu bersifat strategis dan menetapkan biaya modal yang kini terasa lebih berat ketika arus kas operasional terbatas.
Penerimaan Indonesia atas jaminan pemerintah untuk pinjaman tambahan saat terjadi pembengkakan biaya menandai perubahan sikap. Proyek ini dipasarkan kepada publik sebagai risiko usaha yang ditanggung konsorsium. Jaminan terbatas itu mengakui bahwa kreditur menginginkan perlindungan tambahan sebelum menyalurkan dana lebih lanjut. Langkah tersebut juga mengaburkan batas antara eksposur korporasi dan negara, setidaknya sampai taraf tertentu.
Jumlah penumpang, tarif, dan kelayakan bisnis
Pertanyaan utama bagi setiap kereta cepat adalah apakah layanan itu mampu menarik cukup banyak penumpang dengan tarif berkelanjutan untuk menutup biaya operasional dan berkontribusi pada pembayaran utang. Whoosh memiliki keunggulan jelas bagi penumpang yang mengutamakan waktu dan kepastian. Layanan ini tidak terlalu terpengaruh kemacetan dan cuaca, serta menawarkan stasiun dan fasilitas modern. Meski demikian, koridor Jakarta-Bandung telah dilayani kereta konvensional dengan puluhan perjalanan setiap hari, sementara pilihan perjalanan darat ekspres bersaing ketat dalam hal harga.
Penetapan tarif harus menyeimbangkan dua hal yang sulit. Jika tarif terlalu tinggi, jumlah penumpang akan turun. Jika terlalu rendah, kekurangan pendapatan akan membesar. Data awal menunjukkan sekitar 13.000 penumpang per hari pada masa awal operasi, kemudian meningkat sepanjang 2024 hingga 2025. Rata-rata 16.000 hingga 18.000 penumpang pada hari kerja dan jumlah yang lebih tinggi pada akhir pekan menunjukkan pasar masih berkembang. Perusahaan telah mempromosikan bus pengumpan dan koneksi tahap akhir yang lebih baik, tetapi akses ke stasiun dan integrasi dengan transportasi perkotaan masih dalam proses pembenahan.
Secara global, pendapatan tiket saja jarang cukup untuk membiayai kereta cepat. Model bisnisnya bergantung pada pengembangan kawasan stasiun, penyewaan komersial, dan kenaikan nilai lahan. Pejabat dan pengembang Indonesia mulai merencanakan pengembangan berorientasi transit di sekitar stasiun Halim, Padalarang, dan Tegalluar. Strategi itu dapat membantu dalam jangka panjang, tetapi membutuhkan penataan zonasi, koneksi transportasi, dan modal swasta yang terkoordinasi. Dalam waktu dekat, KCIC harus menutup kesenjangan keuangan sebelum pendapatan non-tiket berkembang.
Siapa menanggung risiko, dan bagaimana batas korporasi serta negara menjadi kabur
Sesuai rancangan awal, Whoosh dimaksudkan berada di luar anggaran negara. Struktur konsorsium dirancang untuk melindungi pembayar pajak sekaligus memberi ruang bagi perusahaan negara untuk memimpin proyek. Namun, kenyataannya lebih rumit. KAI melaporkan kerugian terkait perannya dalam konsorsium. Anggota Indonesia lainnya, termasuk perusahaan konstruksi dan jalan tol, juga terdampak. Pada saat yang sama, badan baru pengelola aset negara, yang dikenal sebagai Danantara, turut terlibat dalam pengawasan dan pencarian solusi.
Menteri Keuangan Purbaya Yudhi Sadewa secara terbuka menegaskan sikap pemerintah. Ia menolak penggunaan anggaran negara untuk membayar utang Whoosh dan mendorong agar solusi dicari di dalam sistem perusahaan negara.
Kami tidak akan menggunakan anggaran negara untuk menutup utang ini.
Sikap itu mencerminkan pelajaran pahit dari proyek-proyek besar di berbagai negara. Begitu pemerintah mengambil tanggung jawab fiskal langsung atas aset yang bermasalah, bebannya dapat terus membengkak. Namun, sikap lepas tangan bukan pilihan yang layak jika perusahaan negara utama menghadapi tekanan likuiditas atau solvabilitas. Indonesia telah bergerak untuk menanggung sebagian beban operasional, dengan dukungan anggaran guna menstabilkan layanan sehari-hari sembari merundingkan restrukturisasi jangka panjang. Inilah keseimbangan yang berusaha dicapai para pembuat kebijakan: menjaga aset tetap beroperasi, melindungi perusahaan negara utama, dan menghindari perubahan kewajiban perusahaan menjadi kewajiban negara.
Opsi yang sedang dipertimbangkan Indonesia
Pejabat dan pimpinan perusahaan telah mengajukan beberapa opsi. Masing-masing memiliki konsekuensi.
Renegosiasi dengan China Development Bank
Langkah paling praktis adalah mengupayakan jatuh tempo yang lebih panjang, margin bunga lebih rendah, atau jadwal pembayaran yang lebih fleksibel. Memperpanjang tenor dan meratakan pembayaran angsuran pokok setelah masa tenggang berakhir dapat meringankan beban tahunan. Indonesia juga telah menjajaki opsi pembayaran dalam berbagai mata uang agar sesuai dengan arus kas dan membatasi risiko nilai tukar.
Pemisahan infrastruktur dan operasional
Salah satu pendekatan adalah meresmikan pemisahan, dengan negara atau lembaga yang ditunjuk mengambil tanggung jawab atas jalur dan stasiun, sementara KCIC atau KAI berfokus pada kereta dan layanan pelanggan. Operator akan membayar biaya akses, sedangkan sisi infrastruktur dapat diperlakukan seperti aset publik lainnya yang memperoleh dukungan anggaran. Model ini menyerupai skema yang digunakan di sejumlah wilayah Eropa dan dapat memperjelas akuntabilitas.
Penyertaan modal atau investor baru
Tambahan modal dapat mengurangi rasio utang dan biaya bunga. Namun, langkah itu kemungkinan besar membutuhkan dukungan pemerintah bagi pemegang saham Indonesia, bertentangan dengan keinginan membatasi eksposur fiskal. Masuknya investor baru juga rumit karena faktor geopolitik dan kebutuhan menjaga keselarasan operasional. Meski demikian, opsi ini tetap mungkin secara teori jika ditemukan mitra yang kredibel.
Perbaikan operasional dan pendapatan non-tiket
Pertumbuhan jumlah penumpang sangat penting. Akses stasiun yang lebih baik, sistem tiket terpadu dengan layanan komuter, dan penetapan tarif yang terarah dapat meningkatkan tingkat keterisian tanpa menggerus pendapatan. Proyek kawasan stasiun dapat menghasilkan pendapatan sewa dan pemasukan satu kali dari monetisasi lahan. Langkah-langkah ini membutuhkan waktu, tetapi sangat penting bagi kelayakan bisnis jangka panjang.
Perbandingan dengan narasi jebakan utang
Perdebatan publik kerap menyinggung Pelabuhan Hambantota di Sri Lanka, yang disewakan untuk jangka panjang setelah negara itu mengalami kesulitan utang. Perbandingan tersebut memiliki bobot politik, tetapi strukturnya berbeda. Whoosh adalah layanan kereta domestik yang dioperasikan perusahaan patungan dengan Indonesia sebagai pemegang kendali melalui kepemilikan mayoritas. Utangnya berada pada kelompok perusahaan yang terkait dengan perusahaan negara, bukan pada kas negara. China adalah pemberi pinjaman dan mitra teknis, bukan pemegang konsesi pelabuhan strategis.
Kasus-kasus lain di kawasan menawarkan pelajaran yang lebih berguna. Malaysia merundingkan ulang kontrak Jalur Kereta Pantai Timur untuk menurunkan biaya dan mengatur ulang tanggung jawab. Kenya mengubah ketentuan pembayaran utang pada jalur kereta api sepur standar guna meredakan tekanan. Dalam kedua kasus tersebut, restrukturisasi tidak menghapus utang, tetapi membuat pembayarannya lebih terkendali dan memperjelas kendali operasional. Indonesia tampaknya mengincar pendekatan serupa.
Pejabat China telah menyatakan kesediaan untuk bekerja sama menstabilkan Whoosh, mengingat proyek ini menjadi etalase penting Inisiatif Sabuk dan Jalan. Beijing memiliki sedikit insentif untuk mendorong mitra ke dalam kesulitan. Indonesia juga diuntungkan oleh hasil yang konstruktif, yang menjaga layanan tetap beroperasi, melindungi perusahaan negaranya, dan menghindari eksposur fiskal yang tidak perlu.
Pertanyaan tata kelola dan transparansi
Perdebatan keuangan berlangsung bersamaan dengan kekhawatiran soal tata kelola. Lembaga antikorupsi Indonesia membuka penyelidikan awal pada 2025 atas dugaan penggelembungan biaya konstruksi dan penyimpangan dalam pembebasan lahan. Penyidik belum mengumumkan dakwaan resmi. Pengawasan ini mencerminkan besarnya skala dan kompleksitas pengadaan, serta kepentingan publik terhadap pengelolaan proyek.
Biaya per kilometer yang melampaui tolok ukur internasional membutuhkan penjelasan yang jelas. Pembangunan terowongan dan kondisi medan memang dapat meningkatkan biaya secara wajar. Begitu pula penundaan yang memaksa kontraktor kembali mengerahkan sumber daya dan merundingkan ulang kontrak. Pengungkapan transparan mengenai perubahan pesanan kerja, kompensasi lahan, dan klaim kontraktor akan membantu memulihkan kepercayaan. Publikasi laporan keuangan KCIC yang telah diaudit juga akan memperjelas perdebatan publik dengan menggantikan perkiraan dengan data terverifikasi.
Bisakah perpanjangan jalur memperbaiki kelayakan ekonomi
Indonesia dan China bersiap membahas perpanjangan jalur dari Jakarta menuju Surabaya, sehingga membentuk koridor yang lebih panjang melintasi Jawa. Rute yang lebih panjang dengan lebih banyak stasiun dan wilayah jangkauan lebih luas dapat meningkatkan jumlah penumpang dan mendukung pengembangan kawasan stasiun yang lebih kuat. Perpanjangan itu juga dapat meningkatkan pemanfaatan aset kereta dan fasilitas perawatan. Sejumlah pejabat Indonesia berpendapat bahwa perpanjangan hanya masuk akal setelah struktur utang saat ini dirombak dan tanggung jawab operasional diperjelas.
Para perunding telah merumuskan sejumlah prioritas. Tata kelola harus menetapkan siapa yang bertanggung jawab atas apa dalam operasional dan perawatan. Pendanaan harus mengurangi tekanan pada KCIC dan perusahaan induknya tanpa membebankan seluruh biaya kepada negara. Indonesia ingin mempertahankan kewenangan atas pengembangan kawasan perkotaan di sekitar stasiun. Protokol manajemen risiko perlu mencakup penundaan, penyesuaian teknis, dan tantangan integrasi. Inilah syarat-syarat yang dapat mengubah investasi kereta berbiaya tinggi menjadi pendorong pembangunan kawasan, alih-alih beban bagi neraca keuangan.
Seperti apa keberhasilan dalam 24 bulan ke depan
Kemajuan tidak akan datang dari satu pengumuman saja. Kemungkinan besar, kemajuan tercapai melalui serangkaian langkah: restrukturisasi pinjaman dengan China Development Bank untuk meringankan pembayaran dalam waktu dekat; keputusan yang jelas mengenai apakah negara akan mengambil tanggung jawab atas aset jalur dan stasiun sementara operator membayar biaya akses; subsidi operasional yang terarah, transparan, dan terkait dengan kewajiban layanan; jadwal publikasi laporan keuangan yang telah diaudit; serta rencana untuk mempercepat pengembangan kawasan stasiun dengan modal swasta guna membangun pendapatan non-tiket.
Setiap langkah mengurangi ketidakpastian. Jika dilakukan bersama-sama, langkah-langkah itu dapat menstabilkan arus kas KCIC dan melindungi kesehatan keuangan KAI serta pemegang saham Indonesia lainnya. Hubungan strategis dengan China tetap penting. Kedua pihak berkepentingan atas kereta api yang berfungsi dan layak secara finansial, yang memamerkan teknologi sekaligus melayani masyarakat.
Intinya
- Total biaya proyek mencapai sekitar 7,2 hingga 7,3 miliar dolar AS setelah pembengkakan biaya sebesar 1,2 miliar dolar AS, dengan sekitar 75 persen dibiayai oleh pinjaman China Development Bank.
- Pinjaman awal CDB memiliki tenor 40 tahun, masa tenggang 10 tahun, dan bunga 2 persen, sedangkan pinjaman tambahan untuk menutup pembengkakan biaya dikenai bunga sekitar 3,4 persen.
- Jumlah penumpang dan pendapatan tiket berada di bawah proyeksi awal, sementara KCIC dan konsorsium induknya di Indonesia melaporkan kerugian signifikan pada 2024 dan awal 2025.
- KAI, pemegang saham Indonesia terbesar, menyerap porsi kerugian terbesar dan memperingatkan potensi bom waktu jika keuangan tidak distabilkan.
- Indonesia menerima jaminan pemerintah terbatas untuk utang baru pada 2023, sehingga batas antara tanggung jawab korporasi dan negara menjadi kabur meski proyek ini menggunakan struktur antarkorporasi.
- Pilihan kebijakan mencakup renegosiasi pinjaman, pemisahan infrastruktur dan operasional, dukungan operasional yang terarah, serta percepatan pertumbuhan pendapatan non-tiket.
- Pejabat China telah menyatakan keterbukaan untuk bekerja sama, dan Indonesia berupaya merundingkan ulang ketentuan sebelum melanjutkan rencana perpanjangan jalur menuju Surabaya.
- Pengawasan tata kelola meningkat, dengan penyelidikan awal KPK terhadap praktik biaya dan pembebasan lahan, serta seruan untuk pelaporan keuangan yang lebih transparan.