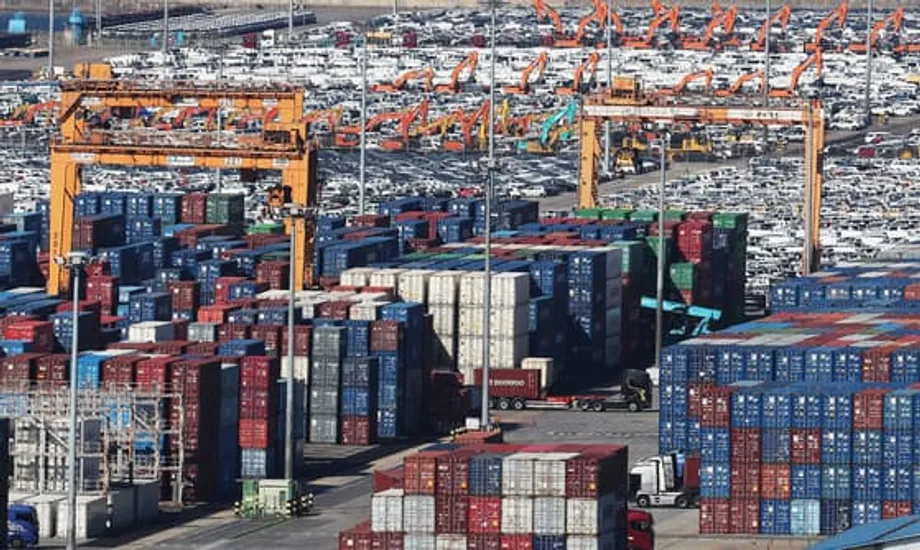
Semikonduktor mendorong ekspor ke rekor saat sektor lain melambat
Korea Selatan berada di ambang pencapaian tonggak bersejarah dalam ekspor. Pengiriman mencapai 640.2 billion dollars dari Januari hingga November, naik 2.9 percent dibandingkan setahun sebelumnya dan merupakan angka tertinggi sepanjang masa untuk periode tersebut. Jika total pada Desember setara dengan tahun lalu, nilai ekspor setahun penuh akan menembus 700 billion dollars untuk pertama kalinya. Momentum menguat menjelang akhir tahun, dengan ekspor November mencapai 61.04 billion dollars, rekor untuk bulan tersebut. Rata-rata ekspor harian naik 13.3 percent pada November meski terdapat satu hari kerja lebih sedikit, dan surplus perdagangan melebar menjadi 9.73 billion dollars seiring impor naik tipis 1.2 percent menjadi 51.3 billion dollars.
Daftar Isi
- Semikonduktor mendorong ekspor ke rekor saat sektor lain melambat
- Faktor di balik lonjakan chip
- AI dan pusat data menentukan laju
- Komposisi produk, harga, dan kapasitas
- Kebijakan perdagangan dan geopolitik membentuk ulang pasar
- Sektor yang diuntungkan dan dirugikan di luar semikonduktor
- Seberapa rentan Korea terhadap kemerosotan chip
- Hal yang perlu dicermati pada 2026
- Poin Utama
Di balik angka utama itu terdapat kenyataan yang kuat. Lonjakan terkonsentrasi pada semikonduktor. Ekspor chip naik menjadi 17.26 billion dollars pada November, meningkat 38.6 percent secara tahunan, dan mencakup 28.3 percent dari total ekspor, porsi tertinggi tahun ini. Selama sebelas bulan pertama, ekspor di luar semikonduktor turun 1.5 percent secara tahunan menjadi 487.6 billion dollars, mencerminkan pelemahan di berbagai sektor industri. Sejumlah kategori mencatat kemajuan tahun ini, termasuk otomotif, kapal, produk biohealth, dan komputer. Namun, banyak kategori lain mengalami kontraksi, di antaranya mesin, produk minyak bumi, petrokimia, baja, suku cadang otomotif, layar, peralatan rumah tangga, dan baterai sekunder.
Konsentrasi ini memunculkan pertanyaan strategis, tetapi para pejabat menekankan bahwa basis ekspor yang lebih luas tetap tangguh di tengah ketegangan perdagangan global dan permintaan yang lebih lemah untuk barang-barang siklis. Kang Kam-chan, wakil menteri perdagangan dan investasi, mengatakan penurunan kecil pada ekspor di luar semikonduktor menunjukkan stabilitas mendasar dan permintaan chip diperkirakan tetap kuat seiring peningkatan kapasitas kecerdasan buatan dan pusat data.
"Meski ekspor sangat bergantung pada semikonduktor, penurunan ekspor di luar semikonduktor yang hanya sebesar 1.5 percent merupakan hasil yang cukup solid. Permintaan semikonduktor yang kuat diperkirakan berlanjut hingga tahun depan seiring terus berkembangnya AI dan pusat data," kata Kang.
Faktor di balik lonjakan chip
Kenaikan chip bertumpu pada pergeseran teknologi, dinamika harga, dan langkah strategis dalam pengelolaan persediaan. Operator pusat data membeli memori bernilai tinggi untuk menjalankan model AI yang lebih besar dan mempercepat layanan cloud. Produsen perangkat memperbarui siklus produk dengan mengacu pada standar generasi berikutnya. Pembeli besar juga membangun stok penyangga untuk mengantisipasi guncangan kebijakan dan hambatan pasokan.
AI dan pusat data menentukan laju
Ekspor memori untuk pasar AI dan server memimpin pemulihan. Memori berbandwidth tinggi, yang digunakan bersama GPU canggih, serta DRAM server DDR5 sangat diminati. Lonjakan pengiriman pada pertengahan tahun menunjukkan bagaimana tren tersebut tercermin dalam catatan ekspor, dengan pembeli di pusat-pusat chip utama menambah pesanan memori server dan chip logika yang melengkapi pembangunan infrastruktur AI. Kombinasi volume yang lebih tinggi dan kenaikan harga per unit mendorong pertumbuhan nilai dalam beberapa bulan terakhir.
Data industri menunjukkan satu tahun kuat lainnya bagi semikonduktor. Penjualan chip global diperkirakan mencapai 627 billion dollars pada 2024 dan diproyeksikan mendekati 697 billion dollars pada 2025, didorong akselerator AI, memori server, serta makin luasnya penggunaan fitur AI pada PC dan ponsel pintar. Penjualan chip AI generatif dapat melampaui 150 billion dollars tahun depan. Namun, kapasitas tidak bertambah secara merata. Pengiriman wafer tertinggal selama kenaikan pada 2024 dan pengemasan canggih masih menjadi hambatan, yang membantu menjelaskan kuatnya daya tawar harga pada memori kelas atas dan akselerator.
Komposisi produk, harga, dan kapasitas
Siklus saat ini berbeda dari pemulihan memori sebelumnya. HBM dan DDR5 kelas server memiliki harga jual rata-rata lebih tinggi serta membutuhkan proses pengemasan canggih yang hanya dapat dilakukan oleh sedikit fasilitas dalam skala besar. Hal ini memperbesar dampak pendapatan dari setiap unit yang dikirim. Pasokan tambahan mulai tersedia, tetapi terkonsentrasi pada node canggih dan pengemasan, serta membutuhkan waktu untuk ditingkatkan. Keterlambatan pengoperasian kapasitas baru dapat mempertahankan harga pada tingkat tinggi. Sebaliknya, ekspansi yang cepat atau jeda pesanan dari penyedia cloud akan meredam harga. Sensitivitas terhadap perubahan kecil pada pasokan dan permintaan ini merupakan ciri siklus memori dan akan memengaruhi angka ekspor bulanan.
Kebijakan perdagangan dan geopolitik membentuk ulang pasar
Pola ekspor pada 2025 mencerminkan lanskap kebijakan yang berubah cepat. Tahun ini dimulai dengan kenaikan tarif atas sejumlah barang tujuan Amerika Serikat, yang berdampak pada mobil dan baja. Kesepakatan pada akhir November mengembalikan tarif mobil dan suku cadang ke 15 percent, sehingga mengurangi tekanan terhadap produsen utama. Data bulanan terbaru menunjukkan gambaran beragam di berbagai negara tujuan: pengiriman ke China naik 6.9 percent pada November, ekspor ke Amerika Serikat relatif datar, sementara ekspor ke ASEAN dan Timur Tengah meningkat.
Kebijakan industri global mengubah lokasi dan cara perusahaan Korea berinvestasi. Perusahaan menambah pabrik dan kemitraan di Amerika Serikat agar memenuhi syarat untuk subsidi dan kredit pajak di sektor strategis. Di dalam negeri, K Chips Act memberikan insentif pajak untuk belanja modal dan riset di bidang semikonduktor serta teknologi penting lainnya. Kontrol ekspor atas peralatan canggih dan teknologi sensitif melindungi sebagian produsen chip Korea dari pesaing berbiaya lebih rendah, tetapi juga membatasi peningkatan fasilitas lama di China. Pembatasan pengadaan mineral penting meningkatkan biaya bagi sebagian rantai pasok kendaraan listrik, sehingga mendorong diversifikasi ke pemasok baru di Asia dan kawasan lain. Pemerintah juga berupaya memangkas tarif bahan impor utama untuk produksi wafer menjadi nol pada 2026 demi mempertahankan keunggulan biaya dalam pembuatan chip.
Pejabat perdagangan berpendapat bahwa pengurangan ketidakpastian dapat mendorong investasi dan pesanan. Kim Jeongkwan, menteri perdagangan, industri, dan energi, menyambut keringanan tarif untuk mobil serta mengisyaratkan dukungan kebijakan yang berlanjut saat eksportir mengejar tonggak 700 billion dollars.
"Pengurangan tarif bagi perusahaan otomotif dan suku cadang telah meredakan ketidakpastian bagi perusahaan Korea yang mengekspor ke Amerika Serikat. Pemerintah akan memperkuat dukungan kebijakan untuk memastikan momentum pertumbuhan ekspor berlanjut dan ekspor memainkan peran penting dalam pemulihan serta pertumbuhan ekonomi," kata Kim.
Sektor yang diuntungkan dan dirugikan di luar semikonduktor
Laporan November menegaskan perbedaan antara sektor yang terkait dengan AI dan transportasi serta sektor yang terpapar siklus komoditas dan industri berat. Ekspor otomotif naik 13.7 percent menjadi 6.41 billion dollars pada November, didukung penjualan kuat model bermesin pembakaran internal dan hibrida serta normalisasi bertahap rantai pasok. Pesanan kapal juga mendorong kenaikan dalam beberapa bulan terakhir, dengan lonjakan penjualan pada awal musim gugur ditopang kapal-kapal khusus.
Sebaliknya, kategori yang terkait dengan energi dan bahan baku mengalami kesulitan sepanjang sebagian besar tahun ini. Selama sebelas bulan pertama, ekspor mesin turun 8.9 percent, produk minyak bumi merosot 11.1 percent, produk petrokimia turun 11.7 percent, dan pengiriman baja turun 8.8 percent. Suku cadang otomotif, layar, dan peralatan rumah tangga juga melemah, masing-masing turun 6.3 percent, 10.3 percent, dan 9.4 percent. Ekspor baterai sekunder turun 11.8 percent pada periode yang sama, mencerminkan penyesuaian persediaan di sektor elektronik dan transportasi serta permintaan kendaraan listrik yang tidak merata di pasar utama. Stabilitas mulai terlihat pada November, ketika perangkat nirkabel dan baterai mencatat perbaikan bulanan yang moderat, tetapi tren yang lebih luas di luar chip masih lemah.
Rincian regional menunjukkan bagaimana tren sektor berinteraksi dengan kebijakan perdagangan. Ekspor ke China, yang masih menjadi pasar tunggal terbesar bagi chip Korea, membaik berkat pesanan semikonduktor dan produk olahan yang lebih kuat. Penjualan ke ASEAN pulih seiring pengiriman chip. Ekspor ke Amerika Serikat tertahan oleh tarif yang sebelumnya dikenakan atas mobil dan baja, meski kesepakatan akhir tahun yang melonggarkan tarif diperkirakan akan membantu. Hasil di Eropa beragam karena permintaan baja dan kapal melambat. Biaya impor energi lebih rendah, sehingga membantu neraca perdagangan secara keseluruhan meski impor nonenergi terkait barang modal dan komponen meningkat.
Seberapa rentan Korea terhadap kemerosotan chip
Porsi chip dalam ekspor naik dari sekitar 10 percent pada periode 2002 hingga 2010 menjadi 28.3 percent pada November 2025. Konsentrasi ini menghasilkan keuntungan besar saat siklus sedang kuat, tetapi dapat menyamarkan kelemahan di sektor lain. Statistik resmi menunjukkan basis manufaktur yang lebih luas berada di bawah tekanan. Jumlah perusahaan manufaktur mencapai puncak 586,000 pada 2022, lalu turun menjadi 504,000 pada 2024. Jumlah pekerjaan manufaktur turun sekitar 4 percent antara 2022 dan September 2025, dengan sebagian besar penurunan terjadi di perusahaan kecil dan menengah. Produksi perusahaan besar meningkat selama satu dekade terakhir, sementara produksi perusahaan yang lebih kecil menurun. Ketergantungan manufaktur pada impor input naik dari sekitar seperempat pada 2020 menjadi sekitar 30 percent pada pertengahan 2025, dengan porsi yang lebih besar berasal dari China seiring produsen komponennya bergerak naik dalam rantai nilai.
Konsentrasi geografis juga meningkat. Porsi gabungan Amerika Serikat dan China dalam ekspor Korea naik menjadi sekitar 36 percent pada sembilan bulan pertama 2025, dari sekitar 26 percent pada 2020. Konsentrasi sektor dan tujuan ini membuat eksportir lebih rentan terhadap perubahan kebijakan atau permintaan di sejumlah kecil pasar. Beberapa analis memperingatkan bahwa kemerosotan siklis pada memori sekitar 2027 dapat menyingkap ketimpangan tersebut. Jika itu terjadi, perusahaan yang lebih lemah mungkin kesulitan membiayai operasional, dan jumlah perusahaan yang tidak mampu menutup biaya bunga dari laba operasional dapat bertambah.
Kebijakan dapat mengurangi kerentanan tersebut. Lembaga internasional mendorong Korea untuk mendiversifikasi tujuan ekspor dan rantai pasok, memperluas perdagangan jasa, serta menjaga agar langkah dukungan sebisa mungkin netral antarsektor. Rekomendasi mencakup kebijakan persaingan yang lebih kuat, beban regulasi yang lebih rendah, serta reformasi pasar tenaga kerja untuk meningkatkan mobilitas dan pelatihan. Perluasan dan peningkatan perjanjian perdagangan dapat memperluas akses pasar. Bagi industri, sumber pertumbuhan ekspor baru dapat mencakup perangkat lunak dan layanan cloud yang terkait dengan manufaktur, peralatan pertahanan, serta pengolahan pangan canggih. Langkah-langkah ini bukan untuk mengurangi peran chip, melainkan memastikan bahwa keuntungan di sektor semikonduktor turut mengangkat lebih banyak industri.
Hal yang perlu dicermati pada 2026
Indikator jangka pendek menunjukkan chip akan tetap kuat. Pembangunan infrastruktur AI masih menjadi prioritas bagi penyedia cloud. HBM dan memori kelas server pasokannya terbatas. Kapasitas baru mulai beroperasi, tetapi perlu waktu untuk mencapai volume produksi. Pergerakan harga memori akan bergantung pada laju pesanan pusat data dan waktu pengoperasian lini baru. Rencana belanja modal dari pembeli teknologi besar pada awal tahun depan akan menjadi sinyal penting. Jika pesanan akselerator dan memori server tetap tinggi, ekspor chip kemungkinan tetap tinggi pada kuartal pertama.
Risiko kebijakan masih menjadi faktor yang sulit diprediksi. Setiap langkah tarif baru yang berdampak pada mobil, baja, atau elektronik akan berimbas pada keseluruhan ekspor. Potensi perubahan tarif chip atau kontrol ekspor akan sangat berpengaruh mengingat konsentrasi saat ini. Upaya memperdalam diversifikasi rantai pasok, termasuk langkah mengamankan mineral dan bahan kimia penting serta rencana menurunkan tarif bahan wafer impor menjadi nol pada 2026, akan penting bagi daya saing biaya. Di dalam negeri, perlu dicermati kemajuan insentif pajak dan perizinan berdasarkan K Chips Act, serta tanda-tanda stabilisasi sektor nonchip. Data ekspor harian dan tren ekspor di luar semikonduktor akan menunjukkan apakah pemulihan mulai meluas.
Poin Utama
- Ekspor dari Januari hingga November mencapai 640.2 billion dollars, naik 2.9 percent, sehingga target 700 billion dollars untuk setahun penuh dapat tercapai.
- Semikonduktor mendorong kenaikan, dengan ekspor chip November mencapai 17.26 billion dollars dan mencakup 28.3 percent dari total ekspor.
- Ekspor di luar semikonduktor turun 1.5 percent secara tahunan menjadi 487.6 billion dollars selama sebelas bulan pertama.
- Otomotif, kapal, produk biohealth, dan komputer membaik, sementara mesin, petrokimia, produk minyak bumi, baja, suku cadang otomotif, layar, peralatan rumah tangga, dan baterai sekunder menurun.
- Kesepakatan pada akhir tahun mengembalikan tarif mobil dan suku cadang di Amerika Serikat ke 15 percent, sehingga mengurangi tekanan sebelumnya terhadap produsen mobil.
- Penjualan chip global diproyeksikan mendekati 697 billion dollars pada 2025, didorong perangkat keras AI serta memori HBM dan DDR5.
- Ketergantungan manufaktur pada chip meningkat, bersamaan dengan naiknya porsi impor input dan berkurangnya jumlah produsen kecil serta pekerjaan sejak 2022.
- Prioritas kebijakan mencakup diversifikasi pasar dan rantai pasok, promosi ekspor jasa, serta dukungan netral antarsektor untuk memperluas pertumbuhan di luar chip.