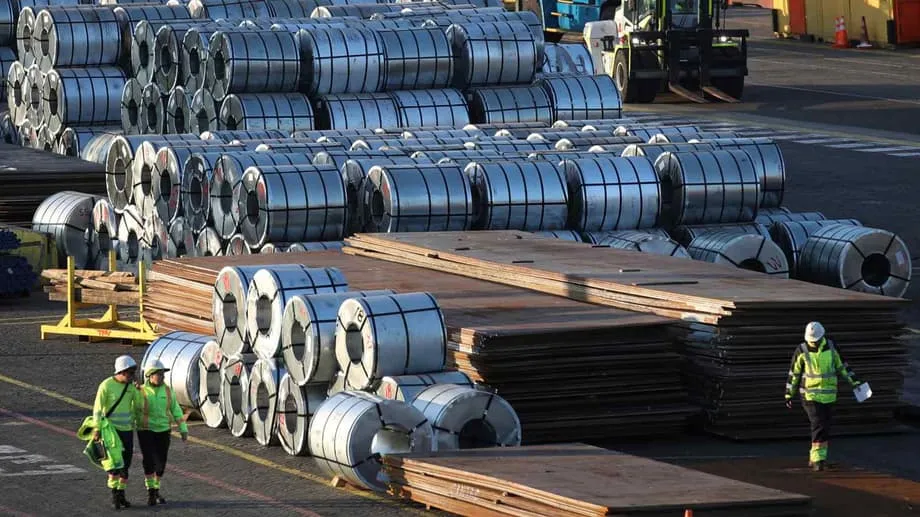
Dorongan baru industri baja China ke luar negeri
Yang mengguncang sektor baja China tahun ini bukanlah pemangkasan produksi yang terbatas, melainkan cepatnya penurunan permintaan di dalam negeri. Konstruksi properti yang melemah, anggaran pemerintah daerah yang lebih ketat untuk infrastruktur, serta siklus industri yang melambat membuat pabrik baja memiliki kapasitas berlebih dan margin yang terus menipis. Ekspor melonjak, harga tertekan, dan produsen mulai mempercepat strategi yang telah diuji banyak pihak dalam dekade terakhir: membangun dan membeli aset di luar negeri untuk mencari pertumbuhan dan mengurangi paparan terhadap hambatan perdagangan.
Daftar Isi
- Dorongan baru industri baja China ke luar negeri
- Mengapa permintaan domestik menyusut
- Kemerosotan sektor properti dan konstruksi
- Latar belakang emisi dan kebijakan
- Hambatan perdagangan dan pencarian akses pasar
- Lokasi pembangunan pabrik baja China dan alasannya
- Keunggulan energi dan bijih di Timur Tengah
- Kedekatan Asia Tenggara dan Afrika dengan pasar
- Strategi baja hijau
- Risiko, biaya, dan politik
- Hal yang perlu dicermati berikutnya
- Poin Utama
Dorongan ke luar negeri ini kini semakin luas dan canggih. Perusahaan-perusahaan tengah menyiapkan proyek yang memadukan teknologi baru dengan akses ke energi yang lebih murah atau bahan baku yang lebih baik. Timur Tengah dan Asia Tenggara menjadi kawasan utama, disertai sejumlah proyek terpilih di Afrika dan Eropa timur. Pergeseran ini berlangsung saat kelebihan pasokan global baru mulai terbentuk. Komite Baja OECD memperingatkan kapasitas produksi baja dapat mencapai sekitar 2,55 miliar ton metrik pada akhir 2025, dengan kapasitas berlebih lebih dari 680 juta ton. Ekspor China melampaui 118 juta ton pada 2024 dan kembali tumbuh tahun ini, menandakan ketidakseimbangan antara pasokan dan permintaan domestik.
Kebijakan turut mendorong perubahan ini. China mempertahankan pengendalian ketat atas pembangunan kapasitas baru di dalam negeri dan menetapkan batas produksi untuk mengelola emisi. Pasar karbon nasionalnya diperluas hingga mencakup sektor baja tahun ini, sehingga menambah biaya kepatuhan bagi pabrik yang mengandalkan tanur tiup berbahan bakar batu bara. Pada saat yang sama, aturan perdagangan semakin ketat di pasar-pasar utama. Mekanisme Penyesuaian Perbatasan Karbon Uni Eropa (CBAM) memasuki tahap pembayaran pada 2026, sementara sejumlah perekonomian memperluas langkah antidumping dan pengamanan. Bagi banyak produsen baja China, jawabannya adalah menempatkan modal di lokasi yang menawarkan energi, mutu bijih, atau akses pasar yang dapat menghasilkan baja lebih bersih dan lebih menguntungkan.
Mengapa permintaan domestik menyusut
Konsumsi baja China didominasi sektor konstruksi, disusul mesin, otomotif, dan peralatan rumah tangga. Penurunan berkepanjangan di sektor properti terus menekan pesanan balok, baja tulangan, dan baja lembaran yang digunakan untuk rangka bangunan dan pelapis. Investasi infrastruktur belum mampu menutup kesenjangan tersebut. Ekspor neto kembali melampaui 100 juta ton tahun lalu, tetapi itu lebih mencerminkan lemahnya permintaan domestik ketimbang kenaikan struktural konsumsi global. Banyak pabrik menurunkan harga untuk menjaga tingkat utilisasi tetap tinggi, sehingga laba tertekan dan manajemen mencari peluang di luar negeri.
Kemerosotan sektor properti dan konstruksi
Jumlah pembangunan perumahan baru masih jauh di bawah tingkat pada akhir 2010-an, sementara pengembang kesulitan menyelesaikan proyek. Keuangan pemerintah daerah tertekan, membatasi ruang untuk proyek-proyek besar baru di luar prioritas tertentu seperti energi dan transportasi. Pabrik, produsen mesin, dan pemasok otomotif memang dapat menyerap sebagian penurunan permintaan, tetapi tidak cukup untuk menyeimbangkan keuangan pabrik baja besar yang berorientasi pada sektor bangunan. Pertumbuhan ekspor membantu menggeser bauran produk ke baja lembaran bernilai lebih tinggi untuk otomotif dan peralatan rumah tangga, tetapi persaingan ketat dan selisih harga dengan pesaing semakin menyempit.
Latar belakang emisi dan kebijakan
Emisi karbon dioksida China tidak berubah atau menurun selama sebagian besar dari 18 bulan terakhir, terbantu oleh penambahan kapasitas tenaga surya dan angin yang mencapai rekor serta penurunan produksi semen dan logam. Sektor baja masih menyumbang porsi besar emisi industri nasional, sekitar 15 persen menurut sejumlah perkiraan, sehingga regulator memperketat aturan bagi teknologi yang lebih tua. Perluasan sistem perdagangan emisi nasional hingga mencakup sektor baja mewajibkan pabrik mengukur dan melaporkan emisi serta membeli izin jika melampaui tolok ukur. Ini meningkatkan biaya operasi jalur tanur tiup dan memperkuat alasan penggunaan tanur busur listrik yang mendaur ulang besi bekas, atau besi reduksi langsung (DRI) yang dipadukan dengan tanur busur listrik, khususnya jika produsen dapat mengurangi kandungan karbon dalam pasokan listrik atau hidrogen mereka.
Hambatan perdagangan dan pencarian akses pasar
Baja China telah menghadapi berbagai lapisan perlindungan perdagangan selama bertahun-tahun. Amerika Serikat mempertahankan langkah tarif terhadap banyak produk baja. Uni Eropa dan sejumlah perekonomian Asia memberlakukan bea antidumping dan bea imbalan untuk melindungi pabrik domestik. Kini semakin banyak langkah tersebut juga berlaku bagi produk hilir seperti struktur atau komponen baja. Produsen merespons dengan mengubah produk yang mereka jual. Pengiriman baja setengah jadi seperti billet tumbuh pesat pada awal 2025 karena produk tersebut sering kali terkena lebih sedikit tindakan pemulihan perdagangan dibandingkan produk baja lembaran berlapis atau canai dingin. Sejumlah pemasok beralih ke ekspor baja tidak langsung dengan menjual mesin dan peralatan yang menggunakan baja sebagai bahan.
Respons lainnya adalah memindahkan lokasi produksi. Perusahaan China menghidupkan kembali dan memodernisasi pabrik lama di luar negeri, atau membangun pabrik baru di lokasi yang dampak tarifnya lebih kecil dan biaya energinya mendukung metode modern. Sebagai contoh, sebuah pabrik baja di Serbia diselamatkan pada dekade lalu oleh pemilik baru asal China, menunjukkan bagaimana fasilitas di luar negeri dapat meraih dukungan politik setempat dan akses yang lebih mudah ke pasar sekitar. Gelombang berikutnya melangkah lebih jauh. Prioritasnya adalah kawasan tempat produk dapat memenuhi aturan karbon mendatang, bukan sekadar menghindari tarif impor. CBAM akan mengenakan biaya berdasarkan emisi yang terkandung dalam baja, terlepas dari siapa pemilik pabriknya. Inilah salah satu alasan banyak rencana baru berfokus pada jalur DRI dan tanur busur listrik di luar China.
Lokasi pembangunan pabrik baja China dan alasannya
Dua kawasan menarik sebagian besar modal. Timur Tengah menawarkan gas alam yang relatif murah, permintaan industri yang tumbuh, dan peningkatan investasi dalam pengolahan bijih. Asia Tenggara menawarkan kedekatan dengan pengguna akhir, biaya logistik yang lebih rendah, dan dukungan pemerintah untuk kawasan industri. Afrika memiliki peluang-peluang tertentu, yang sering kali terkait dengan pabrik yang sudah ada atau akses ke pasar tertentu. Benang merahnya adalah peralihan dari tanur tiup berbahan batu bara ke proses yang dapat menggunakan gas, listrik, dan kelak hidrogen.
Keunggulan energi dan bijih di Timur Tengah
Jinnan Iron and Steel Group berinvestasi dalam pabrik konsentrasi bijih besi di Sohar, Oman, bersama Vale. Rencana tersebut mencakup komitmen total lebih dari 600 juta dolar, dengan Jinnan membangun, memiliki, dan mengoperasikan fasilitas baru itu, sementara Vale meningkatkan koneksi ke lokasi yang sudah dimilikinya. Setelah beroperasi, pabrik tersebut diperkirakan menghasilkan sekitar 12,6 juta ton konsentrat berkadar tinggi per tahun, yang dapat diolah menjadi pelet dan besi briket panas, bahan baku utama untuk produksi DRI dan baja dengan tanur busur listrik. Operasi ditargetkan dimulai pada pertengahan 2027. Vale juga mengembangkan pusat briket berskala besar di Oman, Arab Saudi, dan Uni Emirat Arab. Perpaduan bijih berkadar tinggi dan sistem energi yang kaya gas sesuai bagi produsen yang berupaya mengurangi emisi dari tahap pembuatan besi.
China Baowu telah mengembangkan teknologi DRI berbantuan hidrogen di dalam negeri dan mendukung proyek DRI plus tanur busur listrik di Arab Saudi, yang pada awalnya dapat menggunakan gas lokal lalu beralih ke lebih banyak hidrogen. Shougang, yang berpengalaman membangun tanur busur listrik di Aljazair, kini memajukan pembangunan pabrik DRI dan tanur busur listrik di Kazakhstan untuk memanfaatkan bijih berkadar tinggi. Proyek-proyek ini menyasar keunggulan struktural. Proses pembuatan besi ditempatkan di lokasi dengan bijih dan energi yang menguntungkan, kemudian memasok pabrik baja regional atau mengekspor besi setengah jadi ke pabrik baja lembaran yang dekat dengan pengguna akhir.
Kedekatan Asia Tenggara dan Afrika dengan pasar
Di Asia Tenggara, kelompok perusahaan China telah bertahun-tahun membangun kapasitas untuk memenuhi pertumbuhan setempat dan mengurangi dampak tarif di pasar tujuan. Salah satu contoh besarnya adalah Dexin Steel di Indonesia, yang menjadi pemasok utama di kawasan. Pengiriman ke pasar seperti Malaysia dan Myanmar meningkat, sementara porsi Vietnam dalam pengiriman baja China menyusut seiring kenaikan bea. Sejumlah negara mendorong produksi lokal untuk menggantikan impor, sehingga usaha patungan dan proyek berbasis kawasan industri semakin diminati.
Di Afrika, perusahaan China menjadikan proyek-proyek awal sebagai tempat uji coba tanur busur listrik dan peningkatan produk, dengan tujuan memasok pembeli di Afrika Utara dan kawasan Mediterania. Pabrik di Aljazair dan Balkan barat memasok permintaan terdekat untuk baja konstruksi dan baja lembaran. Seiring modernisasi fasilitas ini, pemiliknya berupaya memenuhi syarat untuk aplikasi yang lebih menuntut, termasuk baja lembaran otomotif, peralatan rumah tangga, dan proyek energi.
Strategi baja hijau
Memindahkan produksi agar lebih dekat dengan bijih dan gas hanyalah sebagian dari cerita. Banyak proyek dirancang untuk menghasilkan besi dan baja yang lebih bersih bagi pembeli yang berorientasi pada dekarbonisasi. Pabrik baja China mulai menjual baja beremisi lebih rendah kepada klien Eropa, termasuk pelanggan otomotif dan mesin. Salah satu produsen yang berbasis di Hebei melaporkan pengiriman baja yang diproses dengan hidrogen kepada pembeli di Italia pada Juli, menandakan uji coba awal mulai menarik pelanggan. Skalanya masih kecil dibandingkan armada besar berbasis batu bara di China, dan porsi baja tanur busur listrik di negara itu belum meningkat secepat yang diharapkan para perencana. Meski demikian, pabrik di luar negeri memberi perusahaan China wadah untuk menguasai proses yang lebih ramah lingkungan serta mempelajari cara mensertifikasi dan menjual produk rendah karbon sesuai aturan CBAM.
HBIS Group, salah satu produsen baja terbesar di China, memberikan gambaran tentang pergeseran ini. Perusahaan tersebut membangun rantai metalurgi hidrogen di Hebei yang menghubungkan tanur poros untuk menghasilkan besi reduksi langsung dengan tanur busur listrik dan jalur pengecoran kontinu untuk baja lembaran otomotif. Para pemimpin perusahaan menyebut jalur hidrogen sebagai cara untuk mengurangi ketergantungan pada karbon fosil dalam pembuatan besi.
Yu Yong, ketua HBIS, mengatakan energi hidrogen adalah sumber energi utama abad ke-21 dan bahwa penggunaan hidrogen alih-alih karbon dalam produksi baja dapat menghilangkan kebutuhan akan bahan bakar fosil.
Secara teknis, prosesnya sederhana. DRI menghilangkan oksigen dari bijih besi tanpa meleburkannya, menghasilkan besi padat yang kemudian dilebur dalam tanur busur listrik dan dicetak menjadi slab atau billet. Variabel utamanya adalah harga dan intensitas karbon gas pereduksi atau hidrogen, serta biaya listrik. Jika input tersebut bersih dan terjangkau, jalur DRI plus tanur busur listrik dapat memangkas emisi secara drastis dibandingkan tanur tiup. Namun, pasokan hidrogen dalam skala besar masih terbatas dan mahal, sementara listrik jaringan di negara tuan rumah tidak selalu bersumber dari energi hijau. Karena itu, pengembang proyek menekankan desain fleksibel yang dapat dimulai dengan gas alam dan mencampurkan lebih banyak hidrogen secara bertahap.
Pemerintah China mendorong investasi yang lebih ramah lingkungan di luar negeri dan penyelarasan praktik perusahaan dengan standar iklim global. Produsen otomotif dan merek peralatan rumah tangga mulai menandatangani perjanjian rantai pasok untuk baja hijau bersertifikat. HBIS, misalnya, memiliki kesepakatan kerja sama dengan produsen mobil internasional untuk menguji dan mencari baja lembaran beremisi lebih rendah. Kesepakatan ini masih berada pada tahap awal, dan manfaat komersialnya tetap bergantung pada premi harga yang bersedia dibayar pembeli. Jika CBAM menambah biaya impor beremisi tinggi, material berbasis DRI yang lebih bersih dapat bersaing dari segi harga setelah logistik dan sertifikasi tersedia.
Risiko, biaya, dan politik
Kelebihan pasokan global merupakan risiko utama. OECD memperingatkan kapasitas yang melonjak, ditopang subsidi dan praktik nonpasar lainnya di sejumlah kawasan, menekan harga dan mengikis imbal hasil. Para pejabat mencatat bahwa seperlima proyek baja beremisi rendah yang direncanakan hingga 2027 tertunda karena margin menyusut. Jika terlalu banyak pasokan baru masuk sekaligus, investasi teknologi hijau yang ingin didorong oleh industri dan pemerintah justru dapat melambat. Pabrik di luar negeri mengurangi tekanan langsung terhadap pasar domestik China, tetapi tetap menambah kapasitas dunia.
Ketegangan perdagangan menjadi risiko lainnya. CBAM akan mengenakan biaya berdasarkan emisi yang terkandung pada titik produksi, sehingga memindahkan tanur tiup ke yurisdiksi lain tidak akan menghindari pungutan tersebut. Amerika Serikat mempertahankan langkah-langkah terhadap baja yang dapat diperketat. Sejumlah anggota ASEAN menaikkan hambatan untuk kategori baja tertentu guna melindungi pabrik domestik baru. Pemerintah negara tuan rumah dapat mengubah subsidi energi atau aturan pajak, sehingga mengubah keekonomian proyek. Lonjakan harga gas atau keterbatasan air dapat mempersulit rencana DRI dan hidrogen di Timur Tengah. Banyak pasar tujuan juga menghadapi keterbatasan pasokan besi bekas, bahan baku penting bagi tanur busur listrik, yang dapat menaikkan biaya.
Pembiayaan dan modal kerja menjadi sorotan saat eksportir beralih strategi. Model perdagangan baru, termasuk transaksi pembelian dan ekspor melalui pusat pelabuhan, menimbulkan risiko likuiditas dan pihak lawan jika harga berfluktuasi. Kenaikan biaya kepatuhan untuk pelaporan emisi dan sertifikasi produk mengharuskan pabrik yang sebelumnya hanya bersaing dari sisi skala dan biaya untuk membangun sistem dan keterampilan baru.
Sejumlah perusahaan melakukan lindung nilai dengan beralih ke material logam bernilai lebih tinggi. China Oriental Group, misalnya, meluncurkan usaha patungan dengan ArcelorMittal untuk memproduksi baja magnetik lunak yang digunakan pada kendaraan listrik dan peralatan listrik. Pemerintah daerah mendukung proyek-proyek ini dengan menyediakan lahan dan sambungan energi. Strateginya bertumpu pada anggapan bahwa produk khusus akan menghasilkan margin yang lebih stabil dan basis pelanggan yang tidak terlalu peka terhadap fluktuasi harga komoditas dibandingkan baja konstruksi.
Hal yang perlu dicermati berikutnya
Sejumlah tonggak akan menunjukkan apakah ekspansi ke luar negeri ini membuahkan hasil. Di Oman, Jinnan dan Vale berencana memulai pengoperasian pabrik konsentrasi baru pada pertengahan 2027. Pusat-pusat briket bijih besi Vale di kawasan Teluk dapat menjadi jangkar ekosistem regional untuk besi beremisi rendah, dengan ekspor ke pabrik baja lembaran global. Di Arab Saudi dan Kazakhstan, proyek DRI plus tanur busur listrik yang didukung kelompok perusahaan China akan menguji kelayakan operasi yang awalnya menggunakan gas dan kemudian beralih ke hidrogen seiring bertambahnya pasokan. Cermati premi pelet mutu DRI dan indeks bijih halus berkadar tinggi, karena mutu bijih akan tetap menjadi faktor utama biaya.
Dari sisi kebijakan, CBAM memulai tahap pembayaran pada 2026 dan akan diperluas sepanjang dekade ini. Cakupan pasar karbon China diperkirakan semakin luas dan tolok ukurnya semakin ketat, sehingga meningkatkan nilai jalur produksi yang lebih bersih di dalam negeri. Langkah perdagangan akan terus berubah, terutama untuk produk setengah jadi dan struktur baja fabrikasi. Variabel industri utama di China adalah porsi baja tanur busur listrik, yang akan bergantung pada ketersediaan besi bekas, harga listrik, dan laju elektrifikasi industri. Di luar negeri, faktor pentingnya adalah energi rendah karbon, pasokan bijih yang andal, serta komitmen pembelian jangka panjang dari produsen mobil dan perusahaan konstruksi. Jika semua faktor itu selaras, produsen baja China dapat menjadikan proyek luar negeri sebagai pelengkap berkelanjutan bagi pasar domestik yang melambat.
Poin Utama
- Permintaan domestik di China turun lebih cepat daripada produksi, mendorong pabrik mencari pertumbuhan di luar negeri.
- OECD memperingatkan kapasitas berlebih global dapat melampaui 680 juta ton pada akhir 2025.
- Ekspor China melampaui 118 juta ton pada 2024 dan kembali tumbuh pada 2025.
- Pasar karbon China kini mencakup sektor baja, menambah biaya kepatuhan bagi tanur tiup berbahan batu bara.
- CBAM Uni Eropa akan mengenakan biaya atas emisi yang terkandung mulai 2026, meningkatkan standar bagi eksportir.
- Kelompok perusahaan China membangun proyek DRI dan tanur busur listrik di Arab Saudi, Kazakhstan, dan kawasan Teluk.
- Jinnan dan Vale berinvestasi dalam pabrik konsentrasi bijih besi di Oman, dengan target mulai beroperasi pada pertengahan 2027 dan menghasilkan 12,6 juta ton per tahun.
- Asia Tenggara tetap menjadi fokus, dengan peningkatan kapasitas di Indonesia serta kenaikan pengiriman ke Malaysia dan Myanmar.
- HBIS telah mengembangkan rantai metalurgi hidrogen untuk baja lembaran otomotif dan mulai menjual baja beremisi lebih rendah kepada klien Eropa.
- Kelebihan kapasitas, ketegangan perdagangan, fluktuasi harga energi, dan keterbatasan pasokan besi bekas tetap menjadi risiko utama.