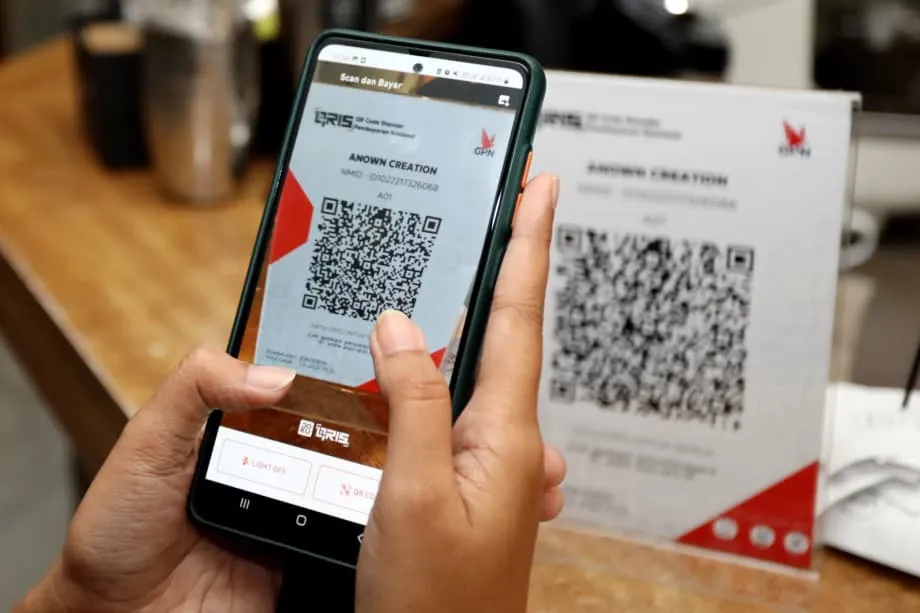
Bagaimana satu standar QR mengubah pembayaran sehari-hari
Indonesia mengubah pemindaian kode sederhana menjadi motor pertumbuhan nasional. Sejak Bank Indonesia memperkenalkan Quick Response Code Indonesian Standard, yang dikenal sebagai QRIS, pada 2019, pembayaran nontunai merambah dari pusat perbelanjaan ke pasar tradisional, kios kecil, dan taksi. Para pimpinan bank sentral mengatakan pergeseran ini membantu memperluas akses keuangan, mempercepat perdagangan, dan mendorong Indonesia menuju jajaran teratas ekonomi digital yang tumbuh pesat. Proyeksi pemerintah memperkirakan ekonomi digital Indonesia bernilai sekitar 90 miliar dolar AS pada 2024 dan berpotensi mencapai 400 miliar dolar AS pada 2030, didorong oleh adopsi pembayaran digital secara luas dan pesatnya belanja daring.
Daftar Isi
- Bagaimana satu standar QR mengubah pembayaran sehari-hari
- Apa itu QRIS dan bagaimana cara kerjanya
- Mengapa standar terpadu mengubah perilaku
- Adopsi dalam skala besar, dari pusat perbelanjaan hingga pedagang kaki lima
- Arti QRIS bagi UMKM dan inklusi keuangan
- Penggunaan lintas negara dan integrasi regional
- Keamanan, kepercayaan, dan aturan main
- Fitur baru dan layanan sehari-hari
- Hal-hal yang dapat menghambat pertumbuhan jika tak dibenahi
- Perbandingan Indonesia dengan India dan China
- Intinya
QRIS menata lanskap pembayaran yang sebelumnya terfragmentasi. Sebelum QRIS, pedagang sering kali membutuhkan beberapa perangkat dan perjanjian untuk menerima pembayaran dari berbagai dompet digital atau aplikasi perbankan. Dengan QRIS, satu kode nasional dapat digunakan di berbagai bank dan dompet digital peserta, sehingga pemilik warung di Sulawesi atau kafe di Jakarta bisa memasang satu kode dan menerima pembayaran dari hampir semua aplikasi bank atau dompet digital Indonesia. Hasilnya adalah efek jaringan yang luas. Konsumen dapat membayar di mana saja dengan aplikasi pilihan mereka. Pedagang dapat menerima pembayaran dari siapa pun cukup dengan selembar kertas atau layar kecil yang menampilkan kode tersebut.
Bersamaan dengan QRIS, Bank Indonesia meluncurkan BI FAST, jalur pembayaran waktu nyata yang menjaga biaya transfer tetap rendah. BI FAST membatasi biaya transfer sebesar Rp 2.500 dan membebaskan biaya untuk transaksi kecil di bawah Rp 500.000, sehingga pengguna sehari-hari dapat memindahkan uang dengan cepat dan murah. Kedua sistem ini menjadi tulang punggung transaksi digital sehari-hari di Indonesia.
Apa itu QRIS dan bagaimana cara kerjanya
QRIS adalah standar pembayaran kode QR nasional Indonesia. Standar ini menetapkan aturan umum tentang cara bank dan perusahaan fintech membuat, menampilkan, memindai, dan memproses kode QR. Pedagang dapat mencetak kode QR statis sekali saja atau menggunakan kode dinamis yang berubah untuk setiap transaksi pada layar kecil. Aplikasi konsumen apa pun yang mengikuti standar ini dapat memindai kode dan membayar pedagang. Bank atau perusahaan pembayaran milik pedagang menerima uang tersebut dan menyelesaikan transaksinya melalui jaringan ke bank atau dompet digital pelanggan. Karena aturannya seragam, aplikasi dan lembaga pengakuisisi peserta dapat saling terhubung tanpa perangkat keras tambahan atau kesepakatan khusus. Hal ini mengurangi biaya dan kerumitan bagi usaha dari berbagai skala.
Standardisasi bukan hanya menyederhanakan proses pembayaran. Standardisasi mengalihkan beban dari pedagang yang sebelumnya harus mengelola berbagai terminal dan biaya. Standardisasi juga memudahkan otoritas pusat menetapkan persyaratan teknis dan keamanan serta mengawasi jaringan. Semakin banyak pengguna dan pedagang yang bergabung, semakin bermanfaat jaringan tersebut. Siklus positif ini mendorong adopsi cepat di berbagai pulau dan kota yang beragam di Indonesia.
Mengapa standar terpadu mengubah perilaku
Pembayaran berjalan paling baik ketika semua orang dapat terhubung. Pengemudi taksi tidak perlu memiliki empat perangkat. Pembeli tidak perlu bertanya dompet digital apa yang diterima toko. QRIS mengurangi hambatan itu. Dengan satu kode nasional, kedua pihak dapat bertemu di tengah. Bagi usaha mikro dan kecil, inilah perbedaan antara bisa menerima pembayaran nontunai atau hanya menerima uang tunai. Bagi konsumen, inilah perbedaan antara sesekali menggunakan pembayaran digital dan menggunakannya setiap hari.
Adopsi dalam skala besar, dari pusat perbelanjaan hingga pedagang kaki lima
Adopsi QRIS melonjak sejak diluncurkan. Data industri menunjukkan pertumbuhan tahunan tiga digit sepanjang 2024 seiring penggunaan yang meluas dari jaringan toko besar ke pedagang kecil. Pada pertengahan 2024, jumlah pengguna melampaui 50 juta dan jumlah pedagang mencapai lebih dari 30 juta. Pada pertengahan 2025, data Bank Indonesia menunjukkan jumlah pengguna lebih dari 57 juta dan jumlah pedagang puluhan juta, yang sebagian besar merupakan usaha mikro, kecil, dan menengah. Percepatan ini mencerminkan kesesuaian penerimaan pembayaran berbiaya rendah melalui ponsel dengan kondisi ekonomi ritel Indonesia, yang didominasi pedagang kecil dan penjual informal.
Pertumbuhan transaksi juga berlangsung pesat. Pembayaran QRIS melampaui satu miliar transaksi pada Maret 2025. Pada paruh pertama 2025, Bank Indonesia mencatat nilai transaksi QRIS sekitar Rp 317 triliun, naik lebih dari 120 persen secara tahunan. Efek jaringannya terlihat jelas. Setiap pedagang baru membuat QRIS semakin bermanfaat bagi pengguna. Setiap pengguna baru membuatnya semakin menarik bagi pedagang.
Anak muda Indonesia sangat berpengaruh dalam menormalkan kebiasaan memindai kode untuk membayar. Wakil Presiden Gibran Rakabuming Raka memuji Generasi Z karena cepat mengadopsi QRIS dan membantu memperluas penggunaannya dari toko besar ke pedagang kecil. Kenyamanan mereka menggunakan aplikasi seluler, rendahnya toleransi terhadap antrean, dan preferensi terhadap kemudahan telah melipatgandakan penerimaan di berbagai kota dan daerah.
Gubernur Bank Indonesia mengaitkan pergeseran ini dengan manfaat ekonomi yang lebih luas. Di hadapan peserta forum ekonomi digital nasional yang memadati ruangan, Gubernur Perry Warjiyo menekankan pesatnya pertumbuhan pembayaran digital dan ekonomi yang lebih luas yang didukungnya.
"Indonesia kini menjadi salah satu ekonomi digital dan sistem pembayaran dengan pertumbuhan tercepat di dunia," kata Gubernur Bank Indonesia Perry Warjiyo.
Arti QRIS bagi UMKM dan inklusi keuangan
Bagi usaha mikro dan kecil, QRIS menurunkan hambatan untuk menerima uang digital. Warung kecil dapat menerima pembayaran lewat ponsel tanpa menyewa terminal kartu atau menandatangani banyak kontrak. Penjual ikan dapat meletakkan kode QR cetak di meja dan menyelesaikan transaksi dengan cepat. Hal ini penting di negara yang sebagian besar usahanya berskala sangat kecil dan memiliki margin yang tipis.
Penerimaan pembayaran digital juga menghasilkan jejak data penjualan. Seiring waktu, hal ini dapat membantu pedagang memperoleh akses ke kredit formal karena pemberi pinjaman dapat menganalisis pola arus kas alih-alih mengandalkan agunan. Bagi produsen dan penjual kecil, kemampuan menerima pembayaran QRIS dari warga setempat dan wisatawan memperluas jangkauan pasar mereka. Kelompok industri dan bank sentral menilai QRIS membantu usaha mikro dan kecil menjangkau pelanggan baru serta mendorong pariwisata lokal dengan memudahkan pengunjung membayar langsung di tempat.
Inklusi keuangan bergantung pada kebiasaan, kepercayaan, dan kemudahan. QRIS meningkatkan ketiganya. Pembayaran dengan ponsel menjadi hal biasa jika setiap pedagang menerimanya. Kepercayaan meningkat ketika transaksi berjalan andal dan sistem dapat menangani pengembalian dana serta sengketa. Kemudahan bertambah ketika QRIS tersedia di taman, gerbang tol, halte bus, dan toko kelontong di lingkungan sekitar.
Penggunaan lintas negara dan integrasi regional
Indonesia memperluas penggunaan QRIS hingga ke luar negeri untuk mendukung wisatawan, pedagang kecil, dan perdagangan regional. Warga Indonesia sudah dapat memindai dengan aplikasi yang biasa mereka gunakan untuk membayar di negara mitra seperti Malaysia, Thailand, dan Singapura. Pengunjung dari negara-negara tersebut juga dapat membayar di Indonesia dengan memindai kode QRIS menggunakan aplikasi dari negara asal mereka. Model ini mengurangi hambatan penukaran mata uang untuk pembelian kecil dan membantu penyelesaian transaksi dalam mata uang lokal antarbank sentral. Di destinasi seperti Batam dan Bali, yang ramai dikunjungi wisatawan, pembayaran QR lintas negara mengurangi ketergantungan pada uang tunai dan kartu.
Bank Indonesia mulai menghubungkan QRIS dengan lebih banyak pasar. Uji coba dengan mitra pembayaran di China sedang berlangsung. Jepang telah meluncurkan tahap yang memungkinkan aplikasi Indonesia memindai kode QR Jepang yang kompatibel untuk membayar di sejumlah pedagang terpilih, dengan rencana memperluas penerimaan. Pejabat telah mengisyaratkan bahwa India dan Arab Saudi juga masuk dalam rencana interkoneksi seiring berkembangnya infrastruktur dan kesepakatan.
Gubernur Perry Warjiyo menggambarkan standar ini sebagai aset strategis dalam sistem terbuka yang tetap diarahkan secara nasional. Ia mengatakan QRIS mencerminkan kendali nasional atas jalur pembayaran inti saat Indonesia terhubung dengan negara tetangga dan mitra utama.
"QRIS melambangkan kedaulatan sistem pembayaran Indonesia," kata Gubernur Perry Warjiyo, seraya menyoroti kemampuan negara dalam memperluas interoperabilitas lintas batas.
Sejumlah perusahaan asing mempertanyakan apakah pendekatan Indonesia membuat persaingan menjadi tidak seimbang. Para pembuat kebijakan menanggapi bahwa standar ini terbuka bagi peserta yang mematuhi aturan nasional dan perlindungan konsumen, serta bahwa tujuannya adalah inklusi, keterjangkauan, dan akses yang adil bagi pelaku dalam maupun luar negeri. Perluasan hubungan lintas negara yang berkelanjutan menunjukkan niat Indonesia untuk terhubung, sembari mempertahankan aturan pengaman yang mendukung perekonomian dan usaha kecilnya.
Keamanan, kepercayaan, dan aturan main
Seiring meningkatnya penggunaan, risikonya pun bertambah. Regulator dan pemimpin industri memperingatkan bahwa digitalisasi pembayaran dan perbankan harus diimbangi dengan perlindungan yang lebih kuat. Otoritas Jasa Keuangan, yang dikenal sebagai OJK, mendesak bank untuk memperkuat pertahanan, berinvestasi dalam keamanan siber, dan meningkatkan kerangka perlindungan konsumen. Ini berarti autentikasi yang lebih baik, pemantauan pola mencurigakan, respons insiden yang cepat, serta edukasi terkoordinasi untuk mencegah penipuan.
Indarto Budiwitono, Deputi Komisioner Pengawasan Bank Swasta OJK, menggambarkan persoalan ini sebagai isu teknis sekaligus reputasi bagi bank dan penyedia pembayaran.
"Ketahanan siber bukan hanya soal pertahanan sistem, tetapi juga reputasi bank dan keberlangsungan bisnis," kata Indarto Budiwitono.
Asosiasi industri menyerukan tiga langkah paralel. Pertama, regulasi dan pengawasan berbasis risiko yang menjaga inovasi tetap aman. Kedua, penggunaan yang bertanggung jawab atas perangkat canggih seperti kecerdasan buatan dan keuangan terbuka dengan tata kelola yang kuat. Ketiga, edukasi publik berskala besar yang menjelaskan cara menghindari phishing dan penipuan di berbagai platform.
Peran AI dalam pertahanan dan serangan semakin besar. Badan Siber dan Sandi Negara memperingatkan bahwa pelaku kejahatan kini menggunakan data pribadi untuk menyusun phishing yang disesuaikan dan malware yang terus berubah. Direktur Keamanan Siber Keuangan, Perdagangan, dan Pariwisata badan tersebut, Edit Prima, mengatakan sektor ini harus menghadapi risiko itu dengan perangkat yang sama.
"Kita harus siap menghadapi serangan berbasis AI dan tahu cara mengatasinya. Tidak ada jalan lain selain menggunakan AI juga," kata Edit Prima.
Undang-Undang Perlindungan Data Pribadi Indonesia dan aturan terkait semakin memperketat kepatuhan. Transfer data lintas negara dibatasi kecuali negara tujuan memenuhi standar setempat. Perusahaan harus berinvestasi dalam keamanan dan pengelolaan data jika ingin melayani basis pelanggan digital yang terus berkembang sekaligus mematuhi persyaratan nasional dan regional.
Fitur baru dan layanan sehari-hari
QRIS terus menambahkan fitur yang membuatnya semakin menyatu dengan rutinitas sehari-hari. Bank Indonesia meluncurkan QRIS Tap In dan Out untuk transportasi umum di wilayah Jabodetabek, meliputi MRT, KRL Commuter Line, bus TransJakarta, serta kedua jalur LRT Jakarta. Alih-alih memindai kode statis, penumpang menempelkan ponsel di dekat pembaca menggunakan komunikasi jarak dekat, lalu menempelkannya lagi saat keluar. Cara ini mempercepat proses masuk dan keluar, sekaligus tetap menggunakan kerangka pembayaran QRIS.
Fitur lain memperluas tempat dan cara orang menggunakan jaringan ini. QRIS Antarnegara memungkinkan pembayaran lintas negara di pasar mitra. QRIS TUNTAS memperluas fungsi di luar pembayaran di toko dan dapat mendukung penarikan tunai, transfer, serta setoran di agen peserta. Seiring meningkatnya porsi transaksi antarpenyedia yang berbeda, sistem switching nasional dan jalur penyelesaian seperti BI FAST menanggung beban lebih besar. Regulator menyesuaikan tingkat diskon pedagang dan standar teknis untuk menjaga biaya tetap terjangkau bagi penjual kecil, sekaligus mempertahankan keandalan saat volume transaksi meningkat.
Hal-hal yang dapat menghambat pertumbuhan jika tak dibenahi
Penerimaan QRIS masih belum merata. Jawa memimpin, sementara kepadatan pedagang di provinsi-provinsi timur masih tertinggal. Hal ini mencerminkan kesenjangan ekonomi, keterbatasan konektivitas, dan perbedaan literasi digital. Menjangkau daerah terpencil berarti meningkatkan akses internet, menurunkan biaya ponsel dan paket data, serta menyesuaikan edukasi bagi pedagang kecil yang mungkin baru mengenal keuangan digital.
Biaya dan pengembalian dana melalui chargeback dapat menjadi kekhawatiran bagi pedagang kecil. Meski model QRIS lebih murah daripada terminal kartu, pembagian biaya di antara penerbit, lembaga pengakuisisi, dan penyelenggara switching perlu terus disesuaikan agar usaha yang sangat kecil tidak menanggung beban yang tidak sebanding. Regulator telah aktif menangani persoalan ini, tetapi pertumbuhan dalam skala besar akan terus memberi tekanan pada biaya dan waktu operasional.
Regulasi juga penting. Pelaku usaha menghadapi aturan yang terus berkembang mengenai privasi, penyimpanan data, dan keamanan siber. Tata kelola yang terdesentralisasi membuat sebagian aturan berbeda di setiap wilayah, sehingga dapat menimbulkan kerumitan bagi perusahaan yang beroperasi secara nasional. Kejelasan standar dan penegakan yang konsisten akan membantu menjaga kepercayaan investor dan kualitas layanan.
Perbandingan Indonesia dengan India dan China
UPI India dan QRIS Indonesia sama-sama menerapkan pendekatan yang dipimpin regulator serta berfokus pada standar terbuka yang dapat diikuti oleh setiap pelaku yang patuh. Keduanya mengupayakan interoperabilitas luas dan biaya rendah untuk mendorong penggunaan massal. Di China, pembayaran QR berkembang pesat melalui superapp swasta, dan regulator baru belakangan mendorong interoperabilitas yang lebih luas antarplatform. Indonesia lebih dekat dengan model India. Indonesia menetapkan standar nasional sejak awal, mengajak bank dan perusahaan fintech untuk bergabung, serta memadukan standar QR di sisi pengguna dengan jalur transfer yang cepat dan berbiaya rendah.
Ketiga jalur tersebut mencerminkan titik awal dan pilihan kebijakan yang berbeda. Pendekatan Indonesia memprioritaskan inklusi dan efek jaringan bagi pedagang kecil, sembari tetap membuka ruang bagi kemitraan global. Pesatnya pertumbuhan pengguna dan pedagang, perluasan berkelanjutan ke sektor transportasi dan pariwisata, serta upaya menghubungkan sistem dengan negara tetangga dan pasar utama menunjukkan bahwa model ini dapat berkembang sambil tetap terbuka terhadap kerja sama.
Intinya
- QRIS menyatukan pembayaran QR secara nasional pada 2019, memungkinkan satu kode digunakan di berbagai bank dan dompet digital sekaligus menekan biaya bagi pedagang kecil.
- Pembayaran digital dan e-commerce mendorong pertumbuhan pesat ekonomi digital Indonesia, yang diperkirakan bernilai 90 miliar dolar AS pada 2024 dan ditargetkan mencapai 400 miliar dolar AS pada 2030.
- Pada pertengahan 2025, lebih dari 57 juta pengguna dan puluhan juta pedagang menggunakan QRIS, dengan sebagian besar pedagang tergolong UMKM.
- Transaksi QRIS melampaui satu miliar pada Maret 2025, sementara nilainya pada paruh pertama 2025 mencapai sekitar Rp 317 triliun, naik lebih dari 120 persen dibandingkan tahun sebelumnya.
- Hubungan lintas negara kini mencakup Malaysia, Thailand, dan Singapura; tahap pertama di Jepang telah berjalan, uji coba dengan China sedang berlangsung, dan ada rencana untuk terhubung dengan India dan Arab Saudi.
- BI FAST mendukung transfer waktu nyata berbiaya rendah, melengkapi QRIS dan membantu menjaga biaya konsumen tetap rendah, termasuk dengan membebaskan biaya untuk transfer kecil.
- Keamanan menjadi prioritas utama seiring meningkatnya penggunaan, dengan OJK mendorong pertahanan yang lebih kuat dan berbagai lembaga menyoroti perlunya perlindungan berbasis AI untuk menghadapi penipuan canggih.
- Fitur baru seperti QRIS Tap In dan Out untuk transportasi serta QRIS TUNTAS untuk layanan tunai dan transfer membawa standar ini ke kehidupan sehari-hari.
- Tantangan utama meliputi adopsi yang tidak merata antarwilayah, tekanan biaya bagi pedagang, dan kerumitan regulasi terkait perlindungan data serta keamanan siber.