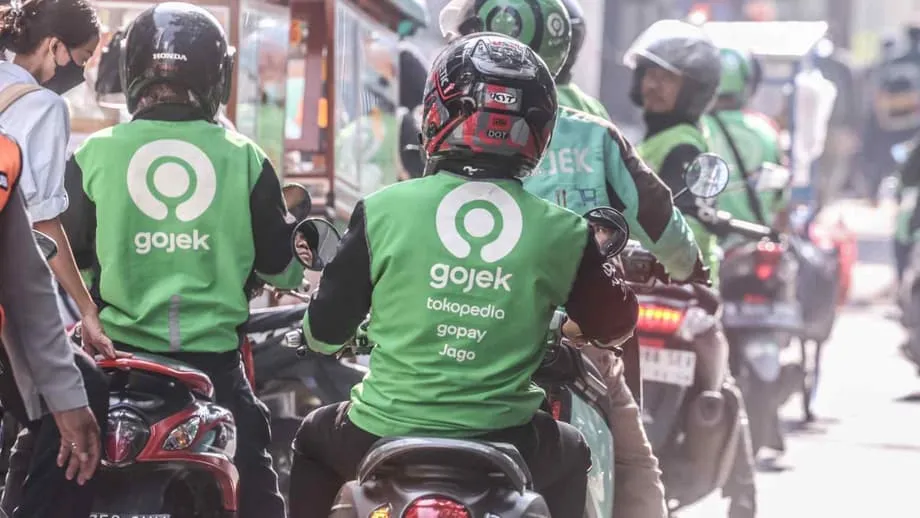
Strategi pertumbuhan baru GoTo
GoTo Group, platform teknologi yang berbasis di Jakarta dan menaungi Gojek, Tokopedia, serta GoPay, semakin memperkuat bisnis layanan keuangannya. Perusahaan berencana menghadirkan lebih banyak minigame di dalam aplikasi untuk mendorong pengguna menjajal fitur kredit dan pinjaman tunai kecil. Langkah ini dilakukan ketika pertumbuhan layanan transportasi daring dan pengantaran mulai stabil, sementara pembayaran, pinjaman, dan layanan keuangan lainnya mengambil peran lebih besar dalam bisnis.
Daftar Isi
- Strategi pertumbuhan baru GoTo
- Mengapa minigame mengubah perilaku pengguna
- Dari bermain ke mencoba produk
- Piranti minigame yang membuat pengguna kembali
- Mengubah keterlibatan menjadi kredit yang disetujui sebelumnya
- Momentum GoPay dan keunggulan data
- Pinjaman sebagai fokus, dengan Bank Jago di dalamnya
- Persaingan di sektor fintech Indonesia
- Rambu-rambu, regulasi, dan pengendalian risiko
- Hal yang perlu diperhatikan dalam 12 bulan ke depan
- Poin Utama
Manajemen mengarahkan pengguna untuk menjadikan GoPay sebagai layanan sehari-hari, lalu memanfaatkan fitur menabung dan meminjam yang sederhana di aplikasi yang sama. Tantangan interaktif, hadiah check-in harian, dan game ringan telah membantu meningkatkan keterlibatan pengguna dalam layanan pembayaran. Langkah berikutnya adalah menghubungkan momen-momen tersebut dengan uji coba kredit yang bertanggung jawab. Hasil terbaru perusahaan menunjukkan pentingnya strategi ini. Layanan keuangan berkembang lebih cepat daripada layanan sesuai permintaan, sementara aktivitas GoPay terus mencetak rekor baru.
Strategi ini memanfaatkan tren yang lebih luas di aplikasi keuangan. Desain yang menyenangkan, dengan masukan dari ilmu perilaku dan riset pengalaman pengguna, dapat mengubah penggunaan sesekali menjadi kebiasaan. Di aplikasi keuangan, hal ini dapat mendorong pembayaran yang lebih sering, meningkatkan retensi, dan seiring waktu menurunkan biaya akuisisi pelanggan untuk produk terkait seperti layanan bayar nanti dan pinjaman tunai kecil.
Mengapa minigame mengubah perilaku pengguna
Minigame adalah aktivitas singkat opsional di dalam aplikasi. Contohnya mencakup rangkaian check-in harian, roda putar untuk memenangkan voucher kecil, kartu gosok, bilah progres yang terisi saat tugas diselesaikan, serta misi yang membuka hadiah. Fitur-fitur ini bukan game penuh. Ini adalah interaksi ringan yang menciptakan rasa progres dan antisipasi dalam waktu singkat. Minigame cocok disisipkan di sela-sela waktu singkat saat orang membuka aplikasi dompet untuk membayar tagihan, mengisi kuota, atau mengirim uang.
Di aplikasi keuangan, mekanisme ini kerap digunakan untuk mendorong tindakan yang bermanfaat. Rangkaian check-in dapat mendorong pengguna kembali setiap hari, bilah progres dapat memandu seseorang mengatur pengingat tagihan, dan hadiah dapat mengajak pengguna mencoba fitur baru. Seiring waktu, dorongan kecil ini dapat menurunkan hambatan untuk mencoba fitur kredit, seperti cicilan bayar nanti saat pembayaran atau limit kredit kecil dengan harga yang jelas di muka dan jadwal pelunasan singkat.
Dari bermain ke mencoba produk
Gagasan utamanya sederhana. Jika pengguna lebih sering membuka GoPay dan menghabiskan lebih banyak waktu di aplikasi, tersedia lebih banyak kesempatan untuk menawarkan kredit yang telah dipra-kualifikasi pada momen yang tepat. Hadiah check-in dapat berupa diskon untuk membayar tagihan utilitas dengan GoPay, dan transaksi itu bisa menjadi konteks untuk menawarkan cicilan pertama secara halus. Jika pengguna menerima tawaran tersebut, pinjamannya bernilai kecil, ketentuannya mudah dipahami, dan pembayarannya berlangsung otomatis dalam pengalaman aplikasi yang sama.
Piranti minigame yang membuat pengguna kembali
GoTo telah mengandalkan serangkaian fitur yang sudah dikenal. Bonus check-in harian membangun rangkaian kunjungan. Fitur putar untuk menang dan kartu gosok menawarkan keseruan berisiko rendah dengan hadiah kecil seperti voucher atau pembebasan biaya. Misi mengaitkan tugas-tugas kecil dengan hadiah, misalnya membayar tagihan telepon, mentransfer uang ke teman, dan mengisi saldo dompet dalam satu minggu. Bilah progres dan lencana menunjukkan bahwa suatu aktivitas telah dituntaskan. Fitur-fitur ini paling efektif jika cepat, andal, dan hanya menggunakan sedikit data, sesuatu yang penting bagi pengguna ponsel pintar kelas pemula dan mereka yang memiliki koneksi lebih lambat.
Di balik layar, interaksi ini menjadi masukan bagi strategi yang dinamis. Jika pengguna melakukan pembayaran tagihan, aplikasi dapat menampilkan misi dan diskon yang relevan. Jika pengguna menunjukkan minat berbelanja di Tokopedia, aplikasi dapat menawarkan cicilan pertama dengan limit rendah dan jangka waktu singkat. Tujuannya adalah mempermudah pengguna melihat tindakan bermanfaat berikutnya, bukan membombardir mereka dengan penawaran.
Mengubah keterlibatan menjadi kredit yang disetujui sebelumnya
Persetujuan awal kredit adalah titik temu antara keterlibatan pengguna dan penilaian kelayakan kredit. Aktivitas dompet digital, riwayat belanja e-commerce, dan verifikasi identitas dapat membentuk gambaran pengguna yang mendukung penetapan limit awal secara hati-hati. Alih-alih meminta pengguna mengisi formulir panjang, aplikasi dapat menampilkan penawaran yang sudah disesuaikan, dengan jumlah dan tanggal pembayaran yang cocok dengan perilaku sebelumnya. Pembayaran dapat diambil dari saldo dompet atau rekening tertaut, sehingga pengalaman tetap sederhana dan risiko keterlambatan berkurang.
Momentum GoPay dan keunggulan data
Kinerja terbaru menunjukkan alasan GoTo memperluas pendekatan ini. Pada kuartal ketiga, pendapatan bersih mencapai sekitar 4,7 triliun rupiah, naik sekitar 21 persen dibandingkan setahun sebelumnya. Perusahaan mencatat laba sebelum pajak yang disesuaikan sekitar 62 miliar rupiah pada periode tersebut dan menaikkan proyeksi laba yang disesuaikan untuk tahun ini ke kisaran sekitar 1,8 triliun hingga 1,9 triliun rupiah. Pendapatan layanan keuangan mencapai hampir 1,5 triliun rupiah, naik sekitar 55 persen secara tahunan, didukung pertumbuhan pinjaman konsumen dan peningkatan transaksi pembayaran yang stabil. Pada September, transaksi GoPay untuk pertama kalinya melampaui 500 juta.
Pendapatan layanan sesuai permintaan, yang mencakup transportasi daring dan pengantaran, mencapai sekitar 3,2 triliun rupiah, naik sekitar 10 persen. Jaringan GoPay telah mencapai skala yang cukup besar. Sekitar 3 persen produk domestik bruto Indonesia diproses dalam ekosistem GoPay, dan sekitar 12 persen penduduk dewasa di negara ini menggunakan aplikasi tersebut setiap bulan. Nilai transaksi bruto layanan keuangan naik sekitar 30 persen secara tahunan menjadi sekitar 170 triliun rupiah.
Aplikasi GoPay mandiri diluncurkan pada 2023 untuk memperluas jangkauan hingga ke luar kota-kota besar. Aplikasi ini menggunakan lebih sedikit data seluler, berjalan lancar di ponsel berharga lebih terjangkau, dan menawarkan fitur seperti transfer gratis serta biaya pembayaran tagihan yang lebih rendah. Elemen interaktif seperti hadiah check-in harian dan minigame membantu aplikasi menjangkau pengguna pasar massal di kota-kota tingkat dua dan tiga. Jangkauan yang lebih luas itu menghasilkan lebih banyak data transaksi dan, dengan persetujuan pengguna, masukan yang lebih kuat untuk model kredit.
Pinjaman sebagai fokus, dengan Bank Jago di dalamnya
GoTo memiliki sekitar 22 persen saham Bank Jago. Bank tersebut terintegrasi di dalam GoPay, sehingga pengguna dapat membuka dan mengelola rekening melalui aplikasi. Keterkaitan ini menciptakan jalur yang jelas dari pembayaran sehari-hari ke menabung hingga meminjam. Integrasi ini menyederhanakan alur pencairan dana pinjaman dan memberi pengguna satu tempat untuk memantau saldo, pembayaran, dan tagihan mendatang.
Aktivitas perbankan digital yang rutin, seperti penerimaan gaji dan pembayaran tagihan tepat waktu, menambah informasi terverifikasi yang dapat meningkatkan penilaian kredit dan mengurangi gagal bayar. Bagi peminjam, pembayaran otomatis dan pengingat mengurangi risiko keterlambatan. Bagi GoTo dan mitranya, integrasi yang lebih erat dapat menekan biaya layanan dan meningkatkan pemulihan pinjaman ketika peminjam mulai menunggak.
Struktur ini juga mendukung pengembangan produk yang lebih cepat. Perusahaan dapat memulai dengan limit kredit kecil dan sederhana, menaikkan limit setelah pengguna memiliki catatan pembayaran tepat waktu, serta menawarkan opsi cicilan saat pembayaran di Tokopedia dan merchant lainnya. Seiring waktu, ekosistem yang sama dapat mendukung produk terkait seperti asuransi mikro dan kantong tabungan yang membantu pengguna menyisihkan dana untuk membayar tagihan.
Persaingan di sektor fintech Indonesia
Indonesia adalah salah satu pasar keuangan digital paling aktif di Asia Tenggara. Dompet digital, layanan bayar nanti, dan pemberi pinjaman daring bersaing merebut perhatian pengguna setiap hari. Platform regional seperti Grab dan Sea Group, bersama pemain lokal khusus seperti Kredivo dan Akulaku, sama-sama berupaya mengubah kunjungan aplikasi yang sering menjadi hubungan keuangan yang lebih mendalam.
Banyak aplikasi ini menggunakan desain yang menyenangkan untuk mendorong kebiasaan. Tugas harian, poin hadiah, dan tantangan seperti game mendorong pengguna untuk berkunjung kembali. Mekanismenya serupa, tetapi pelaksanaannya penting. Aplikasi yang memberikan hadiah sederhana, andal, dan terkait dengan tindakan bermanfaat cenderung mempertahankan pengguna lebih baik tanpa mendorong mereka menggunakan produk yang tidak diinginkan.
Persaingan kini bergeser dari meraih unduhan menjadi membangun rutinitas. Ketika pengguna kembali setiap hari demi hadiah kecil, biaya untuk menarik mereka kembali turun, dan aplikasi memiliki lebih banyak kesempatan untuk menawarkan layanan yang relevan. Hal ini dapat mendukung keekonomian unit yang lebih sehat dalam bisnis pinjaman, yang pendapatan biaya dan margin bunganya harus menutup kerugian kredit serta biaya promosi.
Rambu-rambu, regulasi, dan pengendalian risiko
Pemberian pinjaman di Indonesia diawasi dengan ketat. Dalam beberapa tahun terakhir, regulator meningkatkan pengawasan terhadap pinjaman konsumen dan layanan bayar nanti. Pengawasan ini mencakup ekspektasi mengenai pemasaran yang bertanggung jawab, pengungkapan harga yang terstandardisasi, pemeriksaan kemampuan membayar, dan perlindungan data. Dalam kondisi ini, pengalaman dengan gamifikasi harus dirancang secara cermat agar mendorong kebiasaan yang baik, bukan pinjaman impulsif.
Desain yang bertanggung jawab dimulai dengan batasan dan bahasa yang mudah dipahami. Limit awal yang kecil, rincian total biaya dalam rupiah yang jelas sebelum pengguna menekan tombol konfirmasi, serta tanggal pembayaran yang sesuai dengan siklus penerimaan gaji merupakan perlindungan sederhana. Masa jeda dapat mencegah pengambilan beberapa pinjaman dalam waktu singkat. Peringatan dapat muncul saat pengguna mendekati limit, sementara tips edukasi dapat menjelaskan cara kerja bunga dan biaya. Game tidak boleh mengharuskan pengguna mengambil pinjaman untuk mengklaim hadiah. Hadiah yang terkait dengan tindakan sehat, seperti mengatur pengingat tagihan atau membangun dana darurat, merupakan pilihan yang lebih aman.
Penilaian kelayakan kredit yang baik menjaga kerugian tetap terkendali. GoTo dapat menggunakan gabungan riwayat dompet digital dan marketplace, pemeriksaan perangkat, serta sinyal perbankan dari mitra untuk memverifikasi identitas dan mengukur risiko. Model dapat merespons tanda-tanda awal masalah dengan menurunkan limit atau menghentikan sementara penawaran. Kinerja pembayaran kembali menjadi masukan bagi sistem, dan limit hanya dinaikkan setelah ada bukti pembayaran tepat waktu yang konsisten. Pengendalian penipuan, termasuk verifikasi biometrik dan deteksi anomali, membantu mencegah penyalahgunaan promosi dan pencurian identitas yang terkadang menyertai kampanye gamifikasi.
Hal yang perlu diperhatikan dalam 12 bulan ke depan
Adopsi dan keterlibatan pengguna menjadi indikator awal. Jumlah pengguna aktif harian GoPay, proporsi pengguna yang berinteraksi dengan minigame, dan jumlah pengguna yang menyelesaikan pinjaman pertama akan menunjukkan apakah pendekatan ini berhasil. Waktu menuju pinjaman kedua dan ketiga, bersama perilaku pembayaran, akan menunjukkan apakah proses pengenalan melalui permainan menghasilkan hubungan jangka panjang yang lebih sehat.
Kualitas kredit akan tetap menjadi tema utama. Metrik seperti rasio tunggakan, penghapusan kredit bersih, dan tingkat perpindahan status kredit di berbagai kelompok peminjam akan menunjukkan apakah risiko terkendali. Perubahan metrik tersebut di berbagai wilayah, kelompok pendapatan, dan jenis produk akan penting untuk dipantau seiring meluasnya jangkauan aplikasi ke kota-kota yang lebih kecil.
Investor akan mencermati keekonomian unit. Biaya risiko, biaya pendanaan melalui mitra perbankan, biaya pemasaran per peminjam aktif, dan laba operasi tunai per pinjaman merupakan faktor utama. Perbaikan pada metrik-metrik tersebut akan memperkuat argumen bahwa game bukan sekadar tambahan yang menghibur, melainkan bagian dari mesin pertumbuhan pinjaman berbiaya lebih rendah.
Keragaman produk dan kemitraan juga penting. Fitur tabungan, asuransi, dan investasi di GoPay dapat mendiversifikasi pendapatan dan memperdalam keterlibatan. Kolaborasi yang lebih erat dengan merchant di Tokopedia, perusahaan telekomunikasi, dan penyedia utilitas dapat memperluas penggunaan serta meningkatkan data untuk penilaian kredit dan pencegahan penipuan. Pelaksanaan strategi di bidang-bidang ini akan menentukan keberlanjutan pertumbuhan.
Poin Utama
- GoTo akan menghadirkan lebih banyak minigame di dalam aplikasi untuk mendorong pengguna mencoba pinjaman, seiring pertumbuhan layanan keuangan melampaui transportasi daring dan pengantaran.
- Mekanisme yang menyenangkan seperti check-in harian, putar untuk menang, dan misi digunakan untuk membangun kebiasaan yang mendukung penggunaan layanan pembayaran dan kredit.
- Pada kuartal terakhir, pendapatan bersih mencapai sekitar 4,7 triliun rupiah, naik sekitar 21 persen secara tahunan, dengan laba sebelum pajak yang disesuaikan hampir 62 miliar rupiah.
- Pendapatan layanan keuangan mencapai sekitar 1,5 triliun rupiah, naik sekitar 55 persen, dan transaksi bulanan GoPay melampaui 500 juta pada September.
- Pendapatan layanan sesuai permintaan mencapai sekitar 3,2 triliun rupiah, naik sekitar 10 persen, seiring pergeseran pertumbuhan ke arah fintech.
- GoPay memproses sekitar 3 persen PDB Indonesia, dan sekitar 12 persen penduduk dewasa menggunakan aplikasinya setiap bulan, sehingga mendukung penilaian kredit berbasis data.
- GoTo memiliki sekitar 22 persen saham Bank Jago, dengan integrasi layanan perbankan di dalam GoPay yang memungkinkan proses penyimpanan dana, pembayaran, dan pinjaman dilakukan di satu tempat.
- Persaingan berlangsung ketat. Grab, Sea, Kredivo, dan Akulaku juga menggunakan hadiah dan fitur seperti game untuk mendorong retensi serta penggunaan kredit.
- Regulator memperketat pengawasan terhadap pinjaman dan layanan bayar nanti, sehingga desain yang bertanggung jawab, harga yang jelas, dan pemeriksaan kemampuan membayar menjadi hal penting.
- Metrik utama yang perlu dicermati mencakup keterlibatan dalam minigame, konversi dari pinjaman pertama ke pinjaman berulang, kerugian kredit, biaya risiko, dan profitabilitas unit.