Mengapa pergeseran fokus ke pertumbuhan memicu perdebatan
Bank Indonesia (BI) semakin gencar mendorong pertumbuhan ketika independensinya menghadapi pengawasan paling ketat sejak reformasi pascakrisis. Serangkaian pemangkasan suku bunga, skema pembagian beban baru dengan pemerintah, dan pemindahan dana negara dalam jumlah besar ke perbankan telah meningkatkan harapan akan percepatan penyaluran kredit. Namun, langkah-langkah itu juga memicu kekhawatiran tentang kaburnya batas antara kebijakan moneter dan fiskal, prospek rupiah, serta kredibilitas yang dibangun selama puluhan tahun.
Daftar Isi
- Mengapa pergeseran fokus ke pertumbuhan memicu perdebatan
- Ke mana mengalirnya seluruh likuiditas ini
- Mengapa permintaan kredit lemah
- Pembagian beban dan kaburnya batas
- Independensi dipertaruhkan: hukum dan pengawasan
- Prinsip pengawasan dan keseimbangan yang penting
- Pasar mencermati rupiah dan obligasi
- Inflasi, pertumbuhan, dan arah suku bunga
- Makna dominasi fiskal
- Pelajaran dari Turki dan Argentina
- Kekuatan yang dapat menopang kredibilitas
- Langkah praktis untuk menetapkan batas
- Poin Utama
Per Agustus 2025, kredit perbankan tumbuh 7,56 persen dibandingkan setahun sebelumnya, di bawah laju 10 hingga 12 persen yang lazim sebelum pandemi. Penyangga modal kuat dan kredit bermasalah yang dilaporkan rendah. Namun, sebagian besar likuiditas yang disuntikkan BI masih mengendap di neraca bank atau ditempatkan pada surat berharga pemerintah, alih-alih mengalir ke pabrik baru, peralatan, atau usaha kecil. Pemerintah, yang berupaya mendorong kredit, menempatkan sekitar 200 triliun rupiah dana negara di bank-bank besar milik negara pada September untuk memperluas pinjaman bagi perumahan, koperasi, dan usaha kecil.
BI telah menurunkan suku bunga acuan reverse repo tujuh hari sebanyak enam kali sejak akhir 2024 hingga menjadi 4,75 persen, sebelum menahannya pada level tersebut dalam rapat Oktober 2025 untuk menilai transmisi kebijakan dan menjaga stabilitas rupiah. Bank sentral juga menurunkan suku bunga fasilitas pinjaman dan simpanan, serta meningkatkan likuiditas melalui operasi pasar terbuka dan pembelian obligasi pemerintah di pasar sekunder. Pejabat BI berpendapat inflasi masih berada dalam kisaran target, pertumbuhan di bawah potensinya, dan ruang kebijakan tersedia untuk mendukung permintaan tanpa mengorbankan stabilitas.
Ke mana mengalirnya seluruh likuiditas ini
Terdapat ketimpangan mencolok antara likuiditas sistem yang melimpah dan pertumbuhan kredit produktif yang terbatas. Bank melaporkan besarnya pinjaman yang telah disetujui tetapi belum dicairkan, dengan total lebih dari 2.372 triliun rupiah pada akhir kuartal III, sementara porsi dana yang cukup besar tetap berada pada surat berharga berkualitas tinggi atau instrumen bank sentral. Suku bunga pinjaman bank umum hanya sedikit turun dibandingkan pemangkasan suku bunga kebijakan BI, sementara standar kredit tetap ketat bagi sektor-sektor yang masih pulih dari guncangan pandemi.
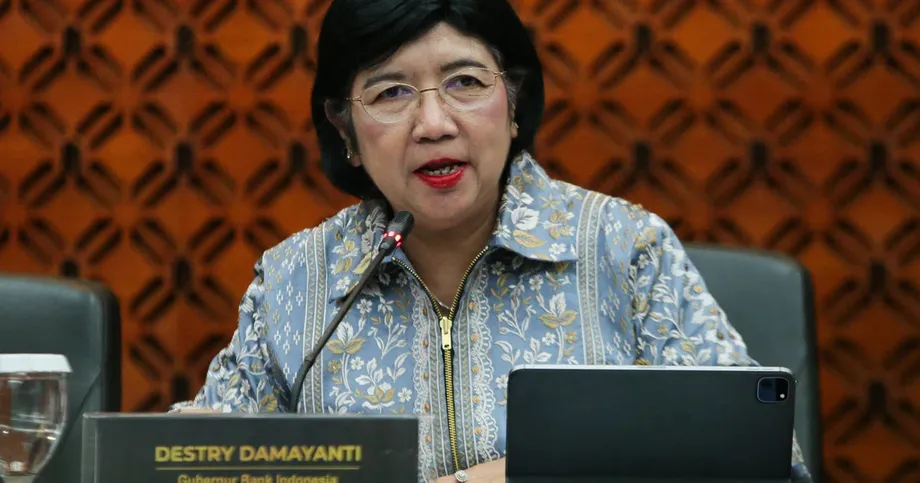
Dalam beberapa konferensi pers terakhir, Gubernur Perry Warjiyo memaparkan argumen bank sentral bahwa permintaan perlu didukung sembari menjaga stabilitas pasar.
Pertumbuhan ekonomi masih di bawah kapasitas nasional, jadi permintaan perlu didorong," katanya, seraya menambahkan bahwa BI "berupaya semaksimal mungkin mendukung pertumbuhan sambil menjaga stabilitas pasar keuangan.
Gubernur juga menanggapi kritik bahwa likuiditas di perbankan terlalu ketat dengan menunjuk kesenjangan antara pinjaman yang disetujui dan yang dicairkan, serta meminta bank menurunkan suku bunga pinjaman.
Likuiditas berlimpah, tetapi permintaan kredit masih lemah karena dunia usaha masih bersikap menunggu dan melihat," kata Warjiyo. "Bank umum seharusnya mengikuti langkah BI dan menurunkan suku bunga pinjaman.
Mengapa permintaan kredit lemah
Minat rumah tangga dan perusahaan untuk mengambil pinjaman baru telah mereda. Penjualan kendaraan turun dalam beberapa bulan terakhir, kepercayaan konsumen melemah, dan pertumbuhan ekspor melambat, menandakan kehati-hatian di kalangan dunia usaha dan rumah tangga. Banyak perusahaan masih memiliki kapasitas berlebih, sementara sejumlah usaha kecil dan menengah menghadapi keterbatasan agunan atau ketidakpastian penjualan. Bank-bank yang berhati-hati melewati siklus kredit terakhir enggan melonggarkan standar sebelum melihat permintaan yang lebih kuat dan penetapan harga risiko yang lebih baik.
Pembagian beban dan kaburnya batas
Kesepakatan pembagian beban baru antara bank sentral dan Kementerian Keuangan Indonesia bertujuan menekan biaya pendanaan program prioritas. Kesepakatan itu mencakup imbal hasil lebih tinggi yang dibayarkan BI atas simpanan pemerintah yang dikelolanya, pembagian biaya bunga untuk program perumahan publik dan koperasi, serta pembelian obligasi di pasar sekunder yang berlanjut bila diperlukan untuk menjaga keteraturan pasar. Para pendukung mengatakan langkah-langkah tersebut terukur, dibatasi waktu, dan dirancang untuk mempercepat transmisi ke perekonomian riil.
Para ekonom memperingatkan bahwa batas antara kebijakan moneter independen dan operasi fiskal dapat menjadi kabur ketika bank sentral membantu mendanai program pemerintah atau membayar bunga di atas suku bunga pasar atas simpanan pemerintah. Mereka berpendapat bahwa meski inflasi saat ini terkendali, tindakan kuasi-fiskal yang berulang dapat memperkuat ekspektasi bahwa bank sentral akan melayani tujuan politik jangka pendek.
Ekonom Indonesia Wijayanto Samirin dari Universitas Paramadina menyuarakan kekhawatiran bahwa para pembuat kebijakan mulai memasuki ranah fiskal.
"Beberapa hal yang dilakukan BI terasa janggal. BI terlalu jauh dan terperinci masuk ke urusan fiskal, dan ini mengganggu ekosistem kebijakan moneter kita," katanya.
Pengamat pasar internasional mempertanyakan hal baru dalam langkah pemberian imbal hasil atas simpanan tersebut. Rain Yin, analis kedaulatan di S and P Global Ratings, mengatakan skema itu tampak tidak lazim.
"Dengan adanya tekanan terhadap pendapatan, kami melihat langkah terbaru ini sebagai upaya menghimpun dana untuk menjaga defisit fiskal tetap dekat dengan target pemerintah," kata Yin.
Jahen Rezki dari Universitas Indonesia mencatat risiko bahwa ambisi politik dapat memperluas skema tersebut.
"Kesepakatan ini membuka peluang bagi pemerintah untuk lebih berani memperkenalkan kebijakan populis," katanya, seraya memperingatkan bahwa dorongan yang berkelanjutan dapat memicu inflasi melampaui target dalam jangka panjang.
Para pejabat di Jakarta menegaskan kolaborasi tersebut tetap menghormati batas-batas moneter dan disiplin pasar. Dalam pernyataan bersama, Kementerian Keuangan dan bank sentral berjanji menjaga skema itu tetap transparan dan akuntabel, serta mempertahankan kerangka kebijakan yang berhati-hati.
Komitmen itu membantu menenangkan sebagian pelaku pasar. Namun, masih ada pertanyaan tentang tingkat suku bunga yang tepat, besaran program, dan lama pelaksanaannya, yang merupakan rincian penting bagi investor dalam menetapkan harga risiko.
Independensi dipertaruhkan: hukum dan pengawasan
Indonesia membangun kembali independensi bank sentral pada awal 2000-an setelah mendapat pelajaran pahit dari Krisis Keuangan Asia. Landasan hukumnya diperkuat melalui Undang-Undang Bank Indonesia dan kemudian Undang-Undang Pengembangan dan Penguatan Sektor Keuangan 2023, yang dikenal di dalam negeri sebagai UU P2SK. Undang-undang itu memperluas mandat BI agar mencakup dukungan terhadap pertumbuhan ekonomi, selain stabilitas harga, sistem pembayaran, dan stabilitas keuangan. Independensi dijamin dalam Pasal 23D UUD 1945, serta melalui perlindungan seperti masa jabatan tetap bagi Dewan Gubernur dan larangan campur tangan pihak luar dalam keputusan moneter.
Parlemen kini mempertimbangkan amendemen yang akan memperluas pengawasan dan menyesuaikan tujuan BI. Ketentuan dalam rancangan yang dibahas para anggota parlemen mencakup pemberian wewenang lebih besar kepada Dewan Perwakilan Rakyat untuk mengevaluasi kinerja BI secara berkala, penambahan pertumbuhan dan penciptaan lapangan kerja sebagai sasaran kebijakan eksplisit, bahkan kemungkinan bagi legislatif untuk memulai proses pemberhentian anggota Dewan Gubernur dalam kondisi tertentu. Para pengkritik di Indonesia mengatakan langkah-langkah ini dapat menggeser keseimbangan menjauhi independensi fungsional dan meningkatkan risiko tekanan politik jangka pendek dalam pembentukan kebijakan moneter.
Prinsip pengawasan dan keseimbangan yang penting
Kejelasan dan batasan merupakan inti perlindungan ketika mandat diperluas. Pemisahan yang tegas antara instrumen moneter dan operasi fiskal, keterbukaan informasi publik mengenai besaran dan biaya setiap dukungan luar biasa, batas maksimum dan tanggal berakhir yang eksplisit untuk skema sementara, serta penegasan bahwa stabilitas harga dan rupiah tetap menjadi jangkar utama, akan membantu menjaga kredibilitas. Pelaporan berkala kepada legislatif dapat berjalan seiring dengan perlindungan dari arahan politik sehari-hari jika peran masing-masing ditetapkan secara jelas dalam undang-undang.
Pasar mencermati rupiah dan obligasi
Pasar keuangan bereaksi secara langsung terhadap kombinasi pelonggaran moneter dan keterlibatan negara yang lebih dalam. Rupiah tertekan terhadap dolar tahun ini, bahkan ketika dolar AS sempat melemah secara global. Seorang peramal terkemuka baru-baru ini memperingatkan bahwa nilai tukar bisa menguji level 17.000 per dolar, mendekati rekor terendah, jika investor terus meragukan arah kebijakan. Saham domestik mendapat dukungan dari suku bunga yang lebih rendah, tetapi investor asing melepas obligasi pemerintah senilai hampir 1,9 miliar dolar antara pertengahan September dan pertengahan Oktober, menandakan kegelisahan terkait kejelasan kebijakan dan mekanisme pengawasan kelembagaan.
Sejumlah investor global memandang persoalan ini sebagai masalah kekuatan kelembagaan. Raza Agha, yang memimpin strategi kedaulatan pasar berkembang di sebuah perusahaan manajemen aset besar, menyatakannya secara lugas.
"Institusi publik yang kuat, termasuk bank sentral yang independen, merupakan pilar utama untuk menjaga stabilitas makroekonomi dan kepercayaan investor," katanya.
Pesan tersebut sejalan dengan perilaku banyak dana global, yang memberi imbalan kepada negara-negara dengan aturan jelas dan independensi kredibel melalui biaya pinjaman yang lebih rendah. Kejelasan kebijakan akan menjadi kunci untuk memulihkan arus masuk yang stabil.
Inflasi, pertumbuhan, dan arah suku bunga
Inflasi umum berada di sekitar 2,65 persen pada kuartal III, nyaman dalam kisaran target BI sebesar 1,5 hingga 3,5 persen. Pertumbuhan bertahan sekitar 5 persen secara tahunan, setelah kuartal II yang lebih cepat, lalu diikuti tanda-tanda perlambatan pada kuartal III berdasarkan indikator berfrekuensi tinggi. Setelah memangkas suku bunga kebijakan menjadi 4,75 persen pada September, BI mengejutkan pasar dengan mempertahankannya pada rapat Oktober untuk mengamati dampak pelonggaran sebelumnya dan menstabilkan rupiah. Bank sentral memberi sinyal akan terus meninjau ruang pemangkasan lebih lanjut dengan mempertimbangkan inflasi dan stabilitas mata uang.
Para ekonom sektor swasta berbeda pendapat mengenai seberapa jauh pelonggaran masih bisa dilakukan tanpa membahayakan kredibilitas. Sebagian memperkirakan suku bunga kebijakan akan turun menjadi 4,5 persen pada akhir tahun, lalu mendekati 4,0 persen pada awal 2026 jika dolar melemah dan rupiah menguat. Yang lain memperingatkan bahwa dorongan agresif dapat memicu kenaikan premi risiko aset Indonesia jika investor menyimpulkan bahwa kebijakan didorong oleh target pertumbuhan jangka pendek. Banyak pihak juga menyoroti lemahnya transmisi. Suku bunga pinjaman bank umum hampir tidak berubah dibandingkan penurunan suku bunga utama BI karena bank menjaga margin dan menilai risiko debitur. Keterlambatan itu menjadi salah satu alasan Kementerian Keuangan memindahkan dana pemerintah ke bank-bank negara untuk mendorong percepatan penyaluran kredit.
Makna dominasi fiskal
Analis menggunakan istilah dominasi fiskal ketika pilihan bank sentral terutama dibentuk oleh kebutuhan pendanaan pemerintah, bukan oleh stabilitas inflasi dan mata uang. Menaikkan imbal hasil atas simpanan pemerintah di bank sentral untuk membantu mendanai program prioritas merupakan hal yang tidak lazim menurut standar internasional. Di banyak negara, bank sentral membagikan dividen kepada kementerian keuangan dari laba yang diperoleh. Ketika arus dana terus bergerak ke arah sebaliknya, muncul pertanyaan tentang insentif. Semakin lama skema semacam itu berjalan dalam perekonomian yang tumbuh, semakin besar risiko penciptaan uang untuk mendukung anggaran pada akhirnya mendorong inflasi lebih tinggi, meski dampak jangka pendeknya tampak ringan saat kesenjangan output masih negatif.
Pelajaran dari Turki dan Argentina
Sejarah menjadi peringatan. Di Turki, pengaruh politik yang kuat terhadap keputusan suku bunga mengaburkan upaya pengendalian inflasi, sementara kenaikan harga melonjak dan mata uangnya melemah. Riwayat panjang Argentina dalam membiayai kebutuhan anggaran melalui bank sentral telah memicu gelombang inflasi berulang dan ketidakstabilan nilai tukar. Fundamental dan kelembagaan Indonesia lebih kuat, dan situasinya masih jauh dari ekstrem tersebut. Perbandingan ini mengingatkan bahwa tekanan berulang untuk mempertahankan suku bunga murah demi pertumbuhan atau program populer dapat mengikis pagar pengaman yang menjaga ekspektasi inflasi tetap terkendali. Begitu ekspektasi berubah, menurunkannya kembali sering kali membutuhkan periode panjang dengan suku bunga riil tinggi dan aktivitas ekonomi yang lebih lambat.
Kekuatan yang dapat menopang kredibilitas
Indonesia memasuki perdebatan ini dengan kondisi yang relatif seimbang. Penilaian internasional menunjukkan kerentanan makrofinansial yang rendah. Bank-bank terbesar memiliki modal dan likuiditas jauh di atas persyaratan minimum, sementara perangkat pengawasan dan pengumpulan data secara umum sejalan dengan praktik global. Sikap makroprudensial saat ini tampak akomodatif tanpa menimbulkan risiko stabilitas jangka pendek. Otoritas masih dapat menyempurnakan perangkat kebijakan dengan merumuskan tujuan yang lebih jelas bagi program pembiayaan inklusif dan memisahkan skema tersebut dari instrumen makroprudensial agar sasaran stabilitas keuangan tetap berbeda dan terukur.
Kemampuan BI mengelola guncangan eksternal juga meningkat. Bank sentral telah merombak kerangka pengelolaan cadangan devisanya agar dapat merespons perubahan pasar dengan lebih cepat. Langkah itu membantu para pembuat kebijakan menghadapi fluktuasi suku bunga Amerika Serikat dan mempertahankan kapasitas intervensi untuk meredam volatilitas rupiah. Kerangka yang sama juga mendukung operasi moneter dan pengembangan sistem pembayaran.
Langkah praktis untuk menetapkan batas
Indonesia dapat terus mendukung pertumbuhan sekaligus melindungi independensi dengan menetapkan batas yang tegas dan menjelaskannya secara gamblang. Langkah-langkah yang dapat membantu mencakup:
- Mengumumkan besaran, suku bunga, dan jatuh tempo setiap skema pembagian beban atau pemberian imbal hasil atas simpanan, serta menetapkan tanggal berakhir berdasarkan kondisi yang objektif.
- Menegaskan kembali dalam undang-undang dan komunikasi kebijakan bahwa stabilitas harga dan rupiah merupakan tujuan utama kebijakan moneter, sedangkan dukungan terhadap pertumbuhan adalah tujuan sekunder yang tidak boleh bertentangan dengan jangkar tersebut.
- Memastikan setiap operasi pembelian obligasi berfokus pada kelancaran fungsi pasar sekunder, dengan kriteria dan pelaporan yang transparan.
- Menghindari pembiayaan langsung program pemerintah tertentu melalui bank sentral. Menyalurkan pembiayaan pembangunan melalui perbankan dan anggaran, dengan pengawasan parlemen.
- Memperkuat transmisi suku bunga kebijakan dengan menerbitkan panduan tentang penerusan perubahan suku bunga ke bunga pinjaman, serta menyesuaikan pengaturan makroprudensial jika aman untuk melonggarkan kendala agunan dan permodalan.
- Berkoordinasi secara berkala dengan Kementerian Keuangan mengenai prospek makroekonomi, sembari mempertahankan pemisah yang jelas antara keputusan moneter dan perancangan program fiskal.
- Memperjelas batas-batas hukum dalam setiap amendemen UU P2SK agar evaluasi legislatif tidak berubah menjadi arahan operasional atau intervensi terhadap personalia.
- Mempertahankan penyangga dengan menjaga cadangan devisa yang memadai dan instrumen likuiditas yang dapat digunakan jika kondisi global mengetat.
Poin Utama
- BI beralih ke arah dukungan pertumbuhan dengan beberapa kali pemangkasan suku bunga hingga 4,75 persen, mempertahankannya pada Oktober, dan menjalin kesepakatan pembagian beban dengan pemerintah.
- Kredit tumbuh 7,56 persen secara tahunan per Agustus, masih di bawah tingkat sebelum pandemi, dengan besarnya komitmen pinjaman yang belum dicairkan dan lambatnya penerusan perubahan suku bunga.
- Kementerian Keuangan menempatkan sekitar 200 triliun rupiah di bank-bank negara untuk mendorong penyaluran kredit, sementara BI membayar bunga lebih tinggi atas simpanan pemerintah untuk membantu mendanai program perumahan dan koperasi.
- Para ekonom dan investor memperingatkan bahwa langkah kuasi-fiskal yang berulang berisiko mengikis independensi BI, menaikkan premi risiko, dan menekan rupiah.
- Para anggota parlemen membahas amendemen yang akan memperluas pengawasan legislatif dan menambahkan pertumbuhan serta lapangan kerja sebagai tujuan, sehingga memunculkan kekhawatiran mengenai otonomi bank sentral.
- Inflasi berada dalam target dan pertumbuhan mendekati 5 persen, tetapi kegelisahan pasar memicu arus keluar dana dari obligasi dan pelemahan mata uang.
- Penilaian internasional menunjukkan kerentanan rendah dan penyangga perbankan yang kuat, sementara BI telah meningkatkan pengelolaan cadangannya untuk menghadapi guncangan eksternal.
- Batas yang jelas, transparansi, dan penegasan kembali komitmen terhadap stabilitas harga dan mata uang akan membantu menjaga kredibilitas sambil mendukung pertumbuhan.