Perselisihan soal siapa yang menanggung biaya kereta
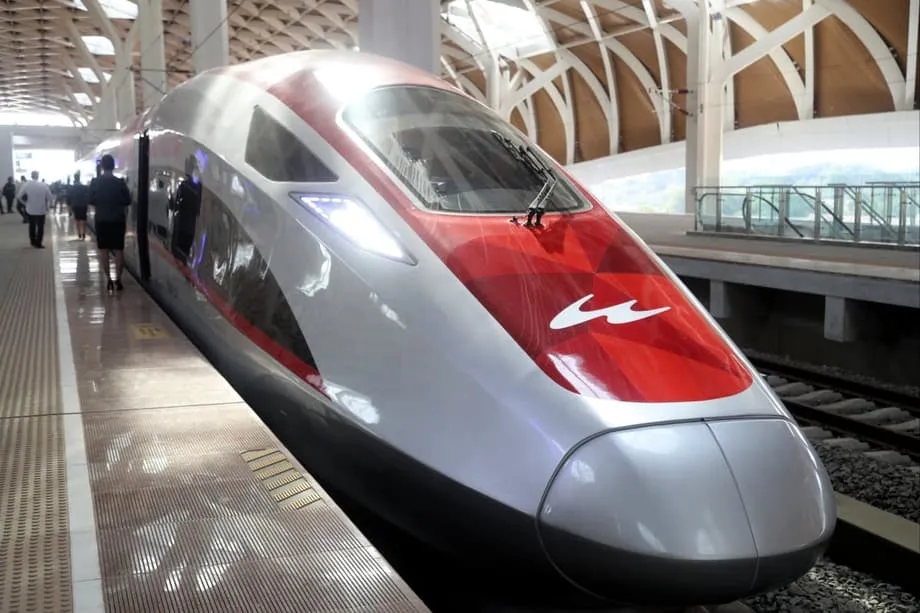
Pemerintah Indonesia menolak desakan agar APBN digunakan untuk menutup utang yang terus menumpuk terkait kereta cepat Jakarta–Bandung, yang dikenal sebagai Whoosh. Para pejabat senior menegaskan kewajiban tersebut harus ditangani dalam ekosistem badan usaha milik negara dan dana kekayaan negara yang baru dibentuk. Sementara itu, China menyatakan terbuka terhadap restrukturisasi agar jalur tersebut tetap beroperasi. Perdebatan ini melampaui satu proyek. Ini menyentuh cara Indonesia membiayai infrastruktur besar, seberapa besar risiko yang seharusnya ditanggung BUMN, dan perlindungan apa yang dapat melindungi pembayar pajak ketika biaya melampaui rencana.
Daftar Isi
- Perselisihan soal siapa yang menanggung biaya kereta
- Bagaimana proyek dibiayai dan mengapa biayanya membengkak
- Konsorsium dan kewajiban KCIC
- Langkah yang dapat ditempuh Danantara
- Opsi 1: suntikan ekuitas
- Opsi 2: pengalihan kepemilikan
- Seberapa besar tekanan pada pembukuan
- Isyarat China soal restrukturisasi
- Akankah utang menghambat rencana Jakarta–Surabaya
- Pelajaran regional dari Asia Tenggara
- Artinya bagi pembayar pajak dan penumpang
- Hal yang perlu dicermati selanjutnya
- Sekilas
Menteri Keuangan Purbaya Yudhi Sadewa, yang mengawasi kebijakan fiskal dan kerangka dividen BUMN, bersikap tegas. Ia berpendapat bahwa dana kekayaan negara yang baru, Danantara, yang mengelola operasional dan dividen sekitar 1.000 perusahaan negara, bertanggung jawab atas kewajiban proyek tersebut.
Sebelum menyampaikan pernyataan, ia menjelaskan pandangannya bahwa Danantara telah menerima arus kas yang besar dari perusahaan negara dan seharusnya juga bertanggung jawab atas kewajibannya.
Whoosh sudah dikelola Danantara. Danantara sudah mengambil alih sekitar 80 triliun rupiah dividen dari BUMN. Mereka tinggal mengelolanya dari sana. Menggunakan APBN untuk membayar utang Whoosh agak konyol. Semua keuntungan BUMN masuk ke Danantara, tetapi bebannya ditanggung kami. Jika Danantara mengambil dividen dari BUMN, mereka harus mengambil semuanya, termasuk beban utangnya.
Luhut Binsar Pandjaitan, Ketua Dewan Ekonomi Nasional sekaligus koordinator utama proyek strategis, menyampaikan sikap serupa. Menurutnya, solusinya adalah restrukturisasi resmi dengan para pemberi pinjaman, bukan menggunakan APBN. Ia juga menyebutkan bahwa keputusan presiden diperkirakan akan memberikan wewenang kepada tim negosiasi.
Setelah memerinci konsultasinya dengan Beijing mengenai masalah ini, ia merangkum posisi pemerintah tentang cara mencegah tekanan pada keuangan publik.
Masalah sebenarnya hanya restrukturisasi, dan tidak pernah ada yang meminta agar APBN digunakan untuk itu.
Beijing mengisyaratkan kesediaan untuk membahas pembayaran kembali. Ini dapat berarti tambahan waktu pembayaran, suku bunga yang lebih rendah untuk bagian pinjaman yang membiayai pembengkakan biaya, atau masa tenggang baru agar arus kas sejalan dengan pertumbuhan jumlah penumpang. Tujuan langsung kedua pihak adalah menjaga kereta tetap beroperasi sekaligus memulihkan stabilitas keuangan.
Bagaimana proyek dibiayai dan mengapa biayanya membengkak
Whoosh mulai beroperasi secara komersial pada Oktober 2023. Jalur sepanjang 142 kilometer itu memangkas waktu tempuh Jakarta–Bandung dari sekitar tiga jam menjadi kira-kira 40 menit pada kecepatan puncak. Perkiraan biaya awal proyek hampir 6 miliar dolar AS. Angka tersebut naik menjadi sekitar 7,27 miliar dolar AS setelah terjadi keterlambatan, kendala pembebasan lahan, dan gangguan akibat pandemi. Sekitar 75 persen pembangunan dibiayai pinjaman dari China Development Bank dengan bunga tahunan 2 persen untuk tahap pinjaman awal. Pinjaman tambahan diatur untuk menutup pembengkakan biaya dengan bunga lebih tinggi, yakni 3,4 persen, sehingga meningkatkan tekanan pembayaran utang tahunan.
Model pembiayaan utamanya menggunakan skema bisnis ke bisnis. Alih-alih dibiayai langsung oleh APBN, sebuah perusahaan patungan meminjam dana dan membangun jalur tersebut. Pihak Indonesia menyertakan modal melalui BUMN dan perusahaan induknya. Rancangan itu membatasi paparan langsung APBN pada awalnya, tetapi juga memusatkan risiko pada BUMN yang kini harus menghadapi ujian arus kas untuk menutup biaya operasional dan pembiayaan.
Konsorsium dan kewajiban KCIC
Perusahaan proyek, PT Kereta Cepat Indonesia China atau KCIC, merupakan usaha patungan. Pihak Indonesia, yang tergabung dalam PT Pilar Sinergi BUMN Indonesia, memegang saham mayoritas melalui empat perusahaan negara, yaitu Kereta Api Indonesia (KAI), Wijaya Karya, Jasa Marga, dan perusahaan perkebunan PTPN VIII. Pihak China mencakup perusahaan kereta api dan rekayasa milik negara yang menyediakan teknologi, konstruksi, dan rangkaian kereta. KCIC menggunakan pinjaman CDB untuk membiayai sekitar tiga perempat biaya proyek, lalu mengambil pinjaman tambahan untuk menutup pembengkakan biaya yang disepakati sebesar 18 triliun rupiah.
Kerugian telah menguji struktur tersebut. Laporan perusahaan dan paparan resmi menunjukkan KCIC mencatat kerugian 1,6 triliun rupiah pada paruh pertama 2025, dengan KAI menanggung sekitar 951 miliar rupiah melalui kepemilikan sahamnya. Konsorsium BUMN yang lebih luas juga melaporkan kerugian besar pada 2024, mencerminkan kesenjangan antara pendapatan saat ini dan dana tunai yang dibutuhkan untuk operasional serta pembayaran utang. Kinerja operasional membaik seiring makin banyak penumpang menggunakan layanan ini, tetapi belum cukup untuk menutup seluruh beban pembiayaan.
Langkah yang dapat ditempuh Danantara
Danantara, yang dibentuk untuk mengonsolidasikan perusahaan negara dan menghimpun dividennya, kini menjadi pusat penyelesaian masalah. Dana ini berwenang mengelola operasional dan aliran dividen sekitar 1.000 perusahaan negara. Para pejabat berpendapat bahwa Danantara seharusnya menangani kewajiban Whoosh karena sudah menerima dividen dalam jumlah besar. Tujuannya adalah menjaga jalur tetap beroperasi, melindungi neraca keuangan BUMN utama, dan menghindari penggunaan APBN.
Dua opsi strategis sedang dikaji. Opsi pertama adalah menyuntikkan modal baru ke konsorsium operator agar dapat memenuhi kewajibannya tanpa berulang kali diselamatkan. Opsi kedua adalah mengalihkan aset ke kepemilikan publik sepenuhnya, dengan operasional dikontrakkan kepada perusahaan lain dan utang ditangani secara terpusat. Kedua opsi kemungkinan akan disertai restrukturisasi pinjaman yang memperpanjang jatuh tempo dan menurunkan suku bunga pinjaman untuk pembengkakan biaya ke tingkat yang lebih berkelanjutan.
Opsi 1: suntikan ekuitas
Tambahan modal dapat memperkuat neraca KCIC dan meningkatkan kemampuannya memenuhi persyaratan pinjaman. Langkah ini juga dapat membantu dalam negosiasi persyaratan pinjaman yang lebih lunak. Kekurangannya, dana harus berasal dari ekosistem perusahaan negara. Ini akan mengikat dana yang sebaliknya dapat dibagikan sebagai dividen atau digunakan untuk mendukung proyek lain.
Opsi 2: pengalihan kepemilikan
Mengakuisisi infrastruktur ke dalam portofolio publik, sementara operasional tetap dijalankan perusahaan terpisah, dapat memperjelas akuntabilitas dan perencanaan jangka panjang. Langkah ini juga akan memusatkan kewajiban di bawah pengelolaan Danantara, dengan perlindungan untuk mencegah beban apa pun beralih ke APBN. Para pengkritik mengingatkan bahwa pengalihan harus disertai pembukuan yang transparan serta aturan yang jelas mengenai siapa yang menanggung biaya ketika kondisi memburuk, demi menghindari bahaya moral dan melindungi pembayar pajak.
Seberapa besar tekanan pada pembukuan
Tekanan keuangan ini dapat diukur. Kerugian KCIC sekitar 1,6 triliun rupiah pada paruh pertama 2025 terjadi setelah setahun penuh kerugian besar di kalangan konsorsium pemegang saham. Pilar Sinergi BUMN Indonesia, yang menghimpun mitra-mitra Indonesia, mencatat kerugian sekitar 4,2 triliun rupiah pada 2024, lalu sekitar 1,6 triliun rupiah pada paruh pertama 2025. KAI, pemegang saham terbesar, menanggung bagian terbesar, termasuk sekitar 2,23 triliun rupiah pada 2024 dan sekitar 951 miliar rupiah pada paruh pertama 2025. KAI juga menyisihkan dana cadangan pelunasan pada 2024 untuk memastikan likuiditas jika KCIC kembali mengalami kekurangan kas. Dari sisi utang, beban bunga gabungan pinjaman CDB cukup berat. Pinjaman untuk pembengkakan biaya dikenai bunga lebih tinggi, sehingga kebutuhan kas tahunan naik menjadi sekitar 121 juta dolar AS, belum termasuk pembayaran pokok.
Jumlah penumpang terus bertambah. Jalur ini mengangkut sekitar 2,9 juta penumpang pada paruh pertama 2025. Belakangan, jumlah penumpang harian berkisar antara 20.000 hingga 30.000 orang. Ini merupakan basis yang solid untuk layanan baru, tetapi belum menutup kesenjangan antara pendapatan tiket dan gabungan biaya energi, pemeliharaan, tenaga kerja, akses jalur, serta pembayaran utang. Untuk mencapai titik impas, proyek ini kemungkinan membutuhkan lonjakan permintaan yang tajam, perubahan profil pembiayaan, atau keduanya.
Direktur Utama baru KAI, Bobby Rasyidin, mengatakan kepada para legislator bahwa besaran dan struktur kewajiban tersebut menimbulkan risiko serius jika tidak ditangani.
Masalah keuangan dan operasional proyek ini menyerupai bom waktu yang terus berdetak.
Peningkatan penjualan membantu, tetapi struktur biaya juga penting. Rute ini relatif pendek sehingga membatasi pendapatan per penumpang dibandingkan koridor yang lebih panjang. Tarif harus menyeimbangkan keterjangkauan dan kebutuhan untuk menutup biaya. Konektivitas tahap akhir yang lebih baik dan tiket terintegrasi dapat meningkatkan permintaan. Restrukturisasi utang dapat mengurangi tekanan arus kas. Stabilitas jangka panjang kemungkinan memerlukan kemajuan pada kedua sisi tersebut.
Isyarat China soal restrukturisasi
Para pejabat yang terlibat dalam pembicaraan mengatakan China terbuka terhadap restrukturisasi pembayaran kembali agar Whoosh tetap beroperasi. Keterbukaan itu mencerminkan pertimbangan komersial sekaligus nilai diplomatik. Jalur ini merupakan layanan kereta cepat pertama di Asia Tenggara dan menjadi proyek unggulan kerja sama. Kekacauan yang merugikan operator atau mengganggu layanan akan memakan biaya besar bagi semua pihak.
Dalam praktiknya, restrukturisasi dapat mencakup perpanjangan jatuh tempo, penurunan suku bunga untuk tahap pinjaman yang membiayai pembengkakan biaya, atau pemberian masa tenggang yang menunda pembayaran pokok saat jumlah penumpang meningkat. Cara lainnya adalah menggabungkan kewajiban ke dalam jadwal baru yang sesuai dengan proyeksi arus kas. Bagi pemberi pinjaman, tujuannya adalah menstabilkan kinerja dan menjaga pemulihan pinjaman. Bagi operator, tujuannya adalah mengubah kenaikan permintaan menjadi layanan yang stabil dan pembayaran yang dapat diprediksi.
Pimpinan Danantara mengatakan evaluasi mendalam sedang berlangsung dan keputusan presiden diperkirakan akan meresmikan tim negosiasi. Proses tersebut kemungkinan memerlukan laporan keuangan yang telah diaudit, proyeksi baru, serta lembar persyaratan yang merinci bunga, jatuh tempo, dan jaminan. Rencana apa pun juga akan menetapkan bagaimana dividen BUMN digunakan untuk menutup kewajiban tahunan tanpa menggunakan APBN.
Akankah utang menghambat rencana Jakarta–Surabaya
Pemerintah ingin masalah utang diselesaikan tanpa menggagalkan rencana memperpanjang layanan kereta cepat ke timur hingga Surabaya. Koridor yang lebih panjang akan membuka pasar perjalanan yang lebih luas dan dapat meningkatkan pendapatan per kilometer. Namun, hal itu juga memerlukan koordinasi yang cermat terkait lahan, stasiun, serta integrasi dengan kereta komuter dan bandara.
Menteri Koordinator Bidang Infrastruktur dan Pembangunan Kewilayahan Agus Harimurti Yudhoyono, yang dikenal sebagai AHY, menegaskan pesan itu sembari mengakui perlunya menyelesaikan tantangan pembiayaan yang mendesak.
Masalah utang pada kereta cepat Jakarta–Bandung tidak boleh menghambat rencana perluasan ke Surabaya.
Menangani tekanan pada neraca keuangan saat ini merupakan prasyarat bagi ekspansi. Investor akan menginginkan kejelasan mengenai model pendanaan dan pembagian risiko. Pemodelan permintaan harus mencerminkan pola yang terus berubah, termasuk peningkatan jaringan kereta di Jakarta dan rencana pemindahan ibu kota negara ke Kalimantan Timur. Jika perpanjangan jalur dilanjutkan, logika komersial sistem ini dapat membaik, tetapi hanya jika rancangan pembiayaannya disesuaikan kembali dengan permintaan yang realistis serta batasan yang jelas untuk paparan publik.
Pelajaran regional dari Asia Tenggara
Di seluruh kawasan, proyek kereta api yang didukung China menunjukkan hasil beragam. Di Thailand dan Malaysia, proposal kereta cepat dinegosiasikan ulang untuk mengurangi beban utang dan menyesuaikan kembali pembagian risiko. Di Filipina, beberapa pinjaman kereta api dibatalkan di tengah perubahan politik. Laos menyelesaikan jalur kereta lintas batasnya, tetapi penilaian multilateral menggambarkannya sebagai kewajiban kontingen besar dengan imbal hasil yang tidak pasti. Kamboja sedang mencari dukungan untuk jalur baru. Vietnam telah menyetujui pinjaman China untuk jalur kereta baru di wilayah utara dan tetap menghidupkan rencana ambisius koridor kereta cepat dari utara ke selatan yang dapat menelan biaya puluhan miliar dolar. Pola umumnya, permintaan, pengendalian biaya, dan pembagian risiko menentukan apakah sebuah proyek menciptakan nilai.
Pengalaman Indonesia memberikan pelajaran praktis. Janji untuk menghindari penggunaan APBN tidak mengakhiri perdebatan jika kerugian menumpuk di perusahaan negara. Struktur sangat penting. Jaminan yang dirancang dengan baik, proyeksi pendapatan yang realistis, pelaporan transparan, dan cadangan kontingensi dapat melindungi penumpang maupun pembayar pajak. Ketika asumsi berubah, restrukturisasi tepat waktu dapat memulihkan keseimbangan tanpa menghentikan layanan.
Artinya bagi pembayar pajak dan penumpang
Kementerian Keuangan menegaskan bahwa APBN tidak akan menanggung utang Whoosh. Proyek ini dibiayai dengan skema bisnis ke bisnis, dan solusinya akan berasal dari perusahaan negara serta dana mereka, Danantara. Sikap itu bertujuan melindungi pembayar pajak dari biaya langsung. Kenyataannya lebih rumit. Dividen BUMN juga merupakan aset publik. Jika perusahaan-perusahaan itu menanggung kerugian besar, ruang fiskal yang tersedia untuk prioritas lain akan menyempit. Untuk membatasi risiko, pemerintah telah memisahkan dividen BUMN dari APBN dan berupaya mengisolasi kewajiban di dalam Danantara.
Bagi penumpang, layanan ini jelas meningkatkan kecepatan dan kenyamanan. Kuncinya adalah membuat lebih banyak orang menggunakannya lebih sering. Itu berarti tarif yang kompetitif, jadwal yang andal, koneksi kuat dengan kereta komuter, MRT, LRT, dan jaringan bus, serta sistem tiket yang mudah digunakan lintas moda. Jika jumlah penumpang terus meningkat, operasional akan menjadi lebih efisien. Jika pembayaran utang diringankan melalui restrukturisasi, lebih banyak dana dapat digunakan untuk pemeliharaan dan frekuensi perjalanan. Dengan begitu, jalur ini dapat membangun basis pengguna yang stabil sekaligus memperbaiki kondisi keuangannya.
Transparansi sama pentingnya dengan rekayasa. Menerbitkan pembaruan kinerja dan keuangan secara berkala, menjelaskan berapa bagian dari kumpulan dividen yang dialokasikan untuk kewajiban kereta api, serta menetapkan kapan dan bagaimana Danantara turun tangan akan membangun kepercayaan. Aturan yang jelas mengurangi risiko beban beralih ke APBN pada tahun-tahun sulit.
Hal yang perlu dicermati selanjutnya
Beberapa tahapan penting sudah di depan mata. Keputusan presiden diperkirakan akan memberi wewenang kepada tim negosiasi untuk mengubah profil pinjaman dengan China Development Bank dan kreditur lainnya. Danantara harus menyajikan rencana terperinci yang mempertimbangkan suntikan ekuitas dibandingkan pengalihan kepemilikan, lengkap dengan perhitungan biaya dan manfaat. Perlakuan terhadap suku bunga yang lebih tinggi untuk pinjaman pembengkakan biaya akan menjadi fokus utama. Investor akan menginginkan kejelasan apakah ada jaminan negara dan bagaimana jaminan tersebut akan diterapkan.
Target operasional juga penting. Pantau pertumbuhan jumlah penumpang, tingkat keterisian kereta pada jam sibuk dan di luar jam sibuk, ketepatan waktu, serta penyesuaian tarif. Rencana memperpanjang jalur ke Surabaya akan lebih mudah dibiayai jika segmen Jakarta–Bandung saat ini mencatat peningkatan stabil dan restrukturisasi pinjaman mengurangi tekanan arus kas. Tidak satu pun langkah tersebut mengharuskan APBN membayar utang. Semuanya membutuhkan pelaksanaan yang disiplin dan pelaporan yang jelas.
Sekilas
- Pemerintah Indonesia menolak menggunakan APBN untuk membayar utang Whoosh dan menyerahkan tanggung jawab kepada BUMN serta Danantara
- Biaya proyek naik menjadi sekitar 7,27 miliar dolar AS setelah terjadi keterlambatan dan pembengkakan biaya sekitar 18 triliun rupiah
- Sekitar 75 persen pembangunan dibiayai China Development Bank, dengan bunga 2 persen untuk pinjaman awal dan 3,4 persen untuk bagian pembengkakan biaya
- KCIC mencatat kerugian sekitar 1,6 triliun rupiah pada paruh pertama 2025, dengan KAI menanggung sekitar 951 miliar rupiah melalui kepemilikan sahamnya
- Danantara mempertimbangkan dua solusi utama: menyuntikkan ekuitas baru ke KCIC atau mengalihkan aset menjadi milik publik sepenuhnya disertai restrukturisasi pinjaman
- Beijing mengisyaratkan keterbukaan terhadap restrukturisasi yang dapat memperpanjang jatuh tempo atau menurunkan bunga untuk menstabilkan operasional
- Jumlah penumpang mencapai sekitar 2,9 juta orang pada paruh pertama 2025, tetapi pendapatan masih di bawah biaya operasional dan pembiayaan
- Para pejabat mengatakan masalah utang tidak boleh menunda rencana memperpanjang jalur ke Surabaya, meski persoalan pembiayaan dan pembagian risiko harus diselesaikan terlebih dahulu