Mengapa Indonesia mengupayakan persyaratan baru untuk utang Whoosh
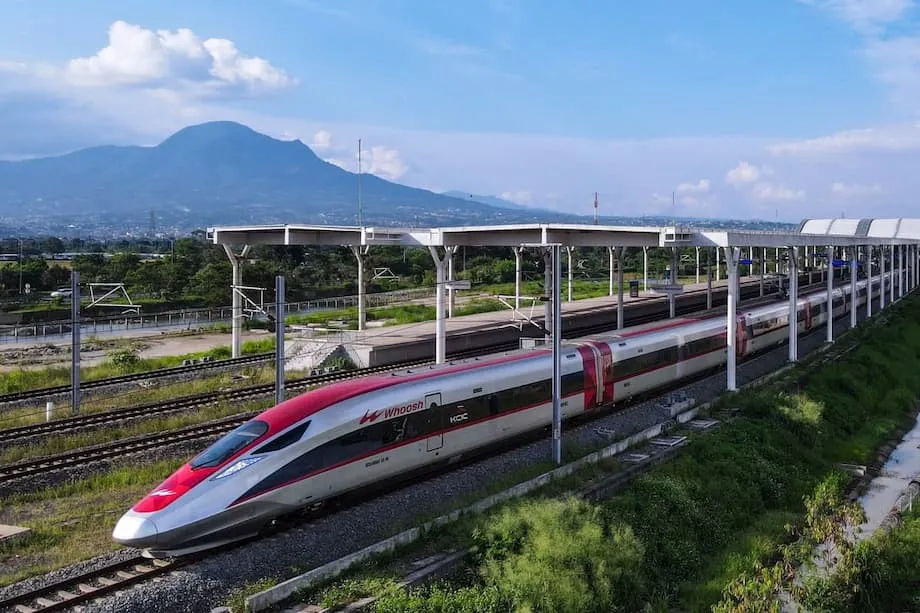
Indonesia bersiap membuka kembali pembicaraan mengenai utang yang membiayai kereta cepat Jakarta-Bandung, proyek unggulan yang memangkas waktu tempuh tetapi kini membebani keuangan. Kereta yang diberi nama Whoosh itu memangkas perjalanan antara ibu kota dan Jawa Barat menjadi sekitar 45 menit. Namun, pendapatan tiket terbukti belum cukup untuk menutup biaya operasional dan membayar pinjaman yang digunakan untuk membangun jalur tersebut. Para pembuat kebijakan telah meminta Danantara, dana kekayaan negara yang baru dibentuk, untuk mengoordinasikan rencana guna meringankan beban pembayaran dan menstabilkan arus kas operator.
Daftar Isi
- Mengapa Indonesia mengupayakan persyaratan baru untuk utang Whoosh
- Perubahan yang diinginkan Indonesia
- Struktur pembiayaan proyek dan pihak yang menanggung risiko
- Pembengkakan biaya dan tranche pinjaman yang lebih mahal
- Permintaan, tarif, dan kesenjangan tingkat keterisian
- Respons politik dan kelembagaan
- Isi restrukturisasi utang dengan China
- Sikap Beijing dan preseden di kawasan
- Bisakah Whoosh berfungsi sebagai layanan publik
- Memanfaatkan kenaikan nilai di sekitar stasiun
- Risiko bagi BUMN dan pembayar pajak
- Perpanjangan hingga Surabaya masih dikaji
- Hal yang perlu dicermati dalam beberapa bulan ke depan
- Intinya
Jalur sepanjang 142 kilometer itu menelan biaya sekitar 7,27 miliar dolar AS dan dibuka untuk umum pada Oktober 2023 setelah bertahun-tahun tertunda dan mengalami pembengkakan biaya yang besar. Pada 2015, Jakarta memilih bermitra dengan perusahaan-perusahaan China dan menggunakan pembiayaan dari bank kebijakan, alih-alih menerima proposal pesaing dari Jepang. Janji pembangunan yang lebih cepat dan tanpa jaminan pemerintah kala itu menarik bagi Indonesia. Satu dekade kemudian, proyek ini tetap memiliki bobot strategis dalam hubungan dengan Beijing. Namun, perhitungannya kian menantang karena jumlah penumpang tertinggal dari perkiraan dan pembayaran bunga meningkat.
Tanda-tanda tekanan muncul ke publik ketika pimpinan PT Kereta Api Indonesia, operator kereta nasional sekaligus pemegang saham utama proyek tersebut, memaparkan risikonya kepada anggota parlemen. Saat mengangkat isu itu dalam rapat dengar pendapat di parlemen, pimpinan perusahaan menggunakan bahasa lugas untuk menegaskan mendesaknya penyelesaian utang.
Sebelum rapat, Direktur Utama PT Kereta Api Indonesia Bobby Rasyidin diperkenalkan sebagai pimpinan yang kini mengupayakan stabilisasi keuangan perkeretaapian. Ia mengatakan kepada para legislator bahwa operator harus bekerja sama dengan dana kekayaan negara dan pemangku kepentingan lainnya untuk meredakan risiko tersebut.
Kami juga sedang mengkaji persoalan Whoosh; memang ini bom waktu. Kami akan berkoordinasi dengan Danantara untuk menyelesaikan persoalan ini, lalu memperbaiki dan merestrukturisasi portofolio yang ada.
Pernyataan yang disampaikan pada 20 Agustus itu membuka jalan bagi upaya merundingkan ulang persyaratan pinjaman dengan kreditur China dan menata ulang struktur permodalan proyek agar operasional sehari-hari tidak terdesak oleh pembayaran utang.
Perubahan yang diinginkan Indonesia
Para pejabat sedang mengkaji sejumlah opsi. Prioritasnya adalah menurunkan biaya pinjaman pada tranche yang digunakan untuk membiayai pembengkakan biaya, memperpanjang tenor agar pembayaran tahunan berkurang, dan kemungkinan memperoleh masa tenggang lebih panjang sebelum pembayaran pokok meningkat. Upaya lain mencakup restrukturisasi neraca operator secara lebih luas, yang dapat meliputi penyertaan modal baru, pengalihan sebagian kewajiban kepada Danantara, atau pembiayaan kembali sebagian utang dalam mata uang lokal jika persyaratannya kompetitif. Tujuannya adalah memberi waktu agar jumlah penumpang dan pendapatan tambahan tumbuh tanpa membebani anggaran negara secara berlebihan.
Struktur pembiayaan proyek dan pihak yang menanggung risiko
Paket pembangunan awal mengandalkan pinjaman besar dari China Development Bank yang mencakup sekitar 75 persen biaya awal, atau sekitar 4,5 miliar dolar AS. Sisanya berasal dari modal yang disetor oleh usaha patungan bernama PT Kereta Cepat Indonesia China, atau KCIC. Mitra Indonesia, yang tergabung dalam Pilar Sinergi BUMN Indonesia, menguasai 60 persen KCIC. Perusahaan-perusahaan milik negara China memegang 40 persen. Di dalam konsorsium Indonesia, PT Kereta Api Indonesia memiliki porsi terbesar, bersama perusahaan konstruksi Wijaya Karya, operator jalan tol Jasa Marga, dan sebuah perusahaan perkebunan.
Penundaan terkait pembebasan lahan dan pandemi menaikkan biaya sekitar 1,2 miliar dolar AS. Untuk menutup kekurangan itu, operator mengambil pinjaman tambahan dengan suku bunga lebih tinggi. Pokok pinjaman yang lebih besar ditambah bunga yang lebih mahal membuat jadwal pembayaran KCIC semakin berat, sementara layanan tersebut masih dalam tahap pengembangan. Laporan keuangan dan kesaksian di parlemen menunjukkan kerugian besar sejak operasional dimulai. KCIC mencatat kerugian sekitar 4,2 triliun rupiah pada 2024 dan sekitar 1,6 triliun rupiah pada paruh pertama 2025. PT Kereta Api Indonesia menanggung porsi besar dari kerugian tersebut, yang mulai membebani bisnis intinya yang selama ini stabil.
Pembengkakan biaya dan tranche pinjaman yang lebih mahal
Pembengkakan biaya akhir diselesaikan sebesar sekitar 18 triliun rupiah, hampir setara dengan 1,2 miliar dolar AS. Pinjaman awal memiliki suku bunga sekitar 2 persen, sejalan dengan pembiayaan bank kebijakan untuk infrastruktur strategis. Utang tambahan untuk menutup pembengkakan biaya memiliki suku bunga sekitar 3,4 persen. Selisih itu penting. Bahkan sedikit penurunan bunga pada tranche tambahan dapat menghasilkan penghematan kas yang signifikan setiap tahun. Memperpanjang jatuh tempo akan semakin memperlancar jalan menuju solvabilitas dengan menyelaraskan pembayaran dengan pertumbuhan permintaan yang lazim dialami jalur kereta baru pada tahun-tahun awal.
Permintaan, tarif, dan kesenjangan tingkat keterisian
Whoosh mengangkut sekitar 2,9 juta penumpang pada paruh pertama 2025, naik dua digit dibandingkan periode yang sama setahun sebelumnya. Pertumbuhan memang terjadi, tetapi jumlah penumpang masih jauh dari proyeksi awal. Skenario perencanaan awal memperkirakan 50.000 hingga 76.000 penumpang per hari, bergantung pada tarif dan layanan penghubung. Jumlah penumpang saat ini jauh di bawah angka tersebut. Kesenjangan ini menjadi inti pembahasan utang karena penjualan tiket belum mencapai tingkat yang dibutuhkan untuk menanggung biaya operasional dan pembiayaan.
Ada beberapa penyebabnya. Koridor ini relatif pendek untuk layanan kereta berkecepatan sangat tinggi. Tidak semua stasiun berada di pusat bersejarah Jakarta dan Bandung, sehingga banyak perjalanan membutuhkan moda penghubung. Pilihan lain, termasuk kereta antarkota, bus, dan mobil pribadi, tetap menarik bagi pelancong yang sensitif terhadap harga, terutama keluarga yang bepergian berkelompok. Perjalanan awal dan akhir dari atau menuju stasiun bisa menjadi penentu apakah orang memilih kereta atau tetap menggunakan mobil.
Sejumlah langkah kebijakan dapat ditempuh. Integrasi yang lebih erat dengan MRT dan LRT Jakarta serta kereta komuter regional dapat mempersingkat waktu transit. Kereta dan bus penghubung yang jadwalnya diselaraskan menuju pusat Bandung, tiket terusan, serta promosi di luar jam sibuk dapat meningkatkan tingkat keterisian. Strategi tarif yang lebih fleksibel, dengan harga kursi disesuaikan untuk mengisi kereta pada periode yang lebih sepi, juga dapat dimanfaatkan. Perbaikan petunjuk arah, parkir, dan area penjemputan kendaraan daring di Halim, Padalarang, dan Tegalluar juga akan membuat layanan lebih praktis bagi pengguna sesekali.
Respons politik dan kelembagaan
Komisi VI DPR, yang membidangi badan usaha milik negara dan investasi, telah mendesak operator dan dana kekayaan negara untuk menyampaikan rencana yang jelas. Para anggota parlemen mengemukakan sejumlah opsi, mulai dari mencari investor baru untuk penyertaan modal, mengalihkan sebagian utang kepada Danantara, hingga meminta negara mengambil alih sementara kewajiban jika langkah itu lebih murah daripada membiarkan kerugian membengkak. Anggota Komisi memperingatkan bahwa tanpa tindakan cepat, biaya bunga dapat membebani kegiatan PT Kereta Api Indonesia yang lebih luas pada 2026 dan seterusnya.
Isi restrukturisasi utang dengan China
Negosiasi ulang utang dapat dilakukan dengan berbagai cara. Indonesia kemungkinan akan mengupayakan penurunan suku bunga untuk tranche pembengkakan biaya, perpanjangan tenor, dan masa tenggang pembayaran pokok untuk mengurangi tekanan arus kas dalam waktu dekat. Opsi lain adalah mengonversi sebagian utang menjadi modal yang dimiliki badan publik, sehingga kewajiban bunga tetap berubah menjadi klaim atas keuntungan di masa depan yang nilainya berfluktuasi. Jadwal pembayaran yang dikaitkan dengan pendapatan juga dapat dipertimbangkan, dengan pembayaran meningkat seiring naiknya pendapatan penumpang dan stasiun. Para pejabat juga mengkaji apakah Danantara, yang memiliki fleksibilitas lebih besar dibandingkan perusahaan operator, dapat mengambil alih kewajiban tertentu dan membiayai ulang dengan persyaratan yang lebih baik.
Bagi kedua pihak, menjaga kemitraan tetap stabil sama pentingnya dengan perhitungan keuangan. Kereta ini merupakan proyek percontohan kerja sama sekaligus layanan harian yang digunakan jutaan warga Indonesia. Sasaran utamanya adalah solusi hasil negosiasi yang menstabilkan arus kas tanpa menyerahkan kendali atas aset atau membebankan risiko yang sulit diperkirakan kepada pembayar pajak. Profil politik proyek ini di kedua ibu kota turut membuka peluang tercapainya kesepakatan.
Sikap Beijing dan preseden di kawasan
Para pejabat China sejak lama menyatakan bahwa kerja sama dalam kerangka Belt and Road mengikuti norma internasional dan bahwa tudingan jebakan utang tidak tepat. Dalam praktiknya, banyak peminjam telah membiayai ulang atau merestrukturisasi proyek besar agar sesuai dengan kebutuhan domestik. Hal ini terlihat di Asia Tenggara, tempat pemerintah mengurangi biaya atau memperpanjang pembayaran agar selaras dengan anggaran dan kondisi lalu lintas. Sikap Indonesia tetap konsisten: mempertahankan kendali atas aset dan menghindari jaminan pemerintah secara menyeluruh, sambil mengupayakan persyaratan yang lebih adil ketika biaya melampaui rencana awal.
Sejarah proyek Jakarta-Bandung mencerminkan keseimbangan tersebut. Keputusan untuk tidak menjamin pinjaman awal menjaga ruang fiskal. Tantangannya kini adalah menyelaraskan tranche pembengkakan biaya yang lebih mahal dengan tingkat penggunaan yang masih berkembang. Pengurangan bunga, perpanjangan tenor, dan perbaikan operasional dapat menjadi jalan tengah.
Bisakah Whoosh berfungsi sebagai layanan publik
Banyak sistem transportasi yang sukses di berbagai belahan dunia tidak menutup biaya hanya dari tarif. Sistem tersebut merupakan bagian dari mandat pelayanan publik yang menghargai penghematan waktu, perjalanan yang lebih aman, berkurangnya kemacetan, dan udara yang lebih bersih. Indonesia sudah mendukung kereta penumpang melalui subsidi yang dianggarkan untuk rute layanan sosial. Dalam konteks tersebut, kerugian operasional Whoosh pada tahun-tahun awal bukan hal yang luar biasa. Perdebatannya adalah cara terbaik mendukung layanan tersebut sekaligus menjaga agar insentif tetap selaras.
Subsidi tarif langsung akan mengalir kepada semua pemegang saham, termasuk mitra asing, sesuai porsi kepemilikan masing-masing. Karena itulah pemerintah cenderung memilih langkah seperti suntikan modal, pembebasan biaya sewa stasiun, atau dukungan sarana kereta alih-alih memotong tarif dengan uang publik. Pemanfaatan kenaikan nilai lahan di sekitar stasiun juga dapat berperan, dengan pengembang membayar atas kenaikan nilai properti yang dihasilkan jalur tersebut. Pendapatan itu dapat diinvestasikan kembali ke jaringan tanpa menurunkan sinyal harga yang membantu mengelola permintaan pada jam sibuk.
Memanfaatkan kenaikan nilai di sekitar stasiun
Manfaat finansial terbesar mungkin berasal dari kawasan di luar jalur. Pengembangan berorientasi transit di sekitar Halim, Padalarang, dan Tegalluar dapat menjadi pusat perumahan, perkantoran, dan ritel baru yang menghasilkan pemasukan stabil dari sewa, biaya, dan pembayaran lahan sekali bayar. Hak konsesi ritel di stasiun, pendapatan parkir, dan iklan memberikan pemasukan yang lebih kecil tetapi stabil. Banyak operator kereta Asia mengandalkan model ini untuk menutup kesenjangan antara pendapatan tarif dan pemulihan modal. Keberhasilannya bergantung pada zonasi, hak atas lahan, dan kemampuan bergerak cepat menyusun rencana induk yang sesuai dengan kebutuhan setempat.
Risiko bagi BUMN dan pembayar pajak
Neraca PT Kereta Api Indonesia memberi ruang untuk bergerak, tetapi kapasitasnya menyerap kerugian tidak tak terbatas. Pada 2024, perusahaan melaporkan kewajiban sekitar 3,7 miliar dolar AS, aset sekitar 5,8 miliar dolar AS, dan ekuitas lebih dari 2 miliar dolar AS. Kerugian berulang dari usaha kereta cepat akan menggerus penyangga tersebut. Memisahkan kewajiban proyek dan menjadikan Danantara sebagai pemegang utama utang dapat melindungi layanan utama penumpang dan angkutan barang yang diandalkan masyarakat Indonesia setiap hari.
Pengalihan utang kepada dana kekayaan negara tidak menghapus kewajiban, melainkan memindahkannya di dalam sektor publik. Manfaatnya, perusahaan induk investasi dapat mengakses sumber pendanaan yang lebih beragam, menghadirkan mitra strategis, dan menyusun pembayaran dengan lebih fleksibel dibandingkan operator kereta. Keterbukaan informasi yang cermat dan audit independen akan membantu menjaga kepercayaan pasar jika negara memilih langkah tersebut.
Perpanjangan hingga Surabaya masih dikaji
Para pemimpin di Jakarta terus mengkaji perpanjangan jalur ke arah timur hingga Surabaya, kota terbesar kedua di Indonesia. Gagasan ini bertujuan menghubungkan ibu kota dengan koridor yang jauh lebih panjang, yang dapat mendorong permintaan lebih kuat dan manfaat ekonomi lebih besar. Pejabat senior mengatakan kerangka hukum untuk rencana tersebut sedang disiapkan. Pada saat yang sama, mereka mengakui bahwa hambatan regulasi dan beban utang saat ini harus ditangani terlebih dahulu. Perpanjangan itu membutuhkan pembiayaan baru serta keputusan sulit mengenai rute, lokasi stasiun, dan laju pembangunan.
Jika fase pertama distabilkan melalui restrukturisasi yang kredibel dan integrasi yang lebih baik dengan transportasi lokal, jalur yang lebih panjang dapat meningkatkan jumlah penumpang dengan menarik lebih banyak pelancong lintas rute serta pekerja logistik yang beralih ke layanan penumpang cepat. Visi tersebut bergantung pada pengadaan yang disiplin dan pengamanan yang mencegah terulangnya pembengkakan biaya yang membebani pembangunan awal.
Hal yang perlu dicermati dalam beberapa bulan ke depan
Sejumlah indikator akan menunjukkan apakah risiko keuangan mulai mereda. Danantara diperkirakan akan menyusun cetak biru restrukturisasi dan memulai pembicaraan resmi dengan pemberi pinjaman serta mitra China. Setiap kesepakatan mengenai suku bunga, masa tenggang, atau perpanjangan jatuh tempo akan dicermati oleh pasar dan DPR. Lonjakan musiman saat liburan akan menguji apakah permintaan dapat mendekati tingkat yang digunakan dalam proyeksi sebelumnya. Penyesuaian operasional, mulai dari koneksi pengumpan yang lebih baik hingga tiket terintegrasi, dapat membantu. Para pembuat kebijakan juga akan memberi sinyal tentang posisi rencana Surabaya dalam tahapan pembangunan yang memprioritaskan kesehatan jalur pertama.
Intinya
- Indonesia akan mengupayakan negosiasi ulang utang kereta cepat Jakarta-Bandung karena penjualan tiket saja belum mampu menutup biaya operasional dan pembiayaan.
- Proyek senilai 7,27 miliar dolar AS itu sebagian besar dibiayai pinjaman dari China Development Bank, dengan tranche tambahan berbunga lebih tinggi untuk menutup pembengkakan biaya.
- Jumlah penumpang bertambah, tetapi masih di bawah proyeksi awal, sehingga operator mengalami kerugian dan menghadapi jadwal pembayaran yang lebih berat.
- PT Kereta Api Indonesia dan Danantara sedang menyiapkan rencana restrukturisasi yang menargetkan bunga lebih rendah, tenor lebih panjang, dan penguatan modal.
- Para anggota parlemen mendesak tindakan cepat dan memperingatkan bahwa biaya bunga dapat membebani layanan PT Kereta Api Indonesia yang lebih luas.
- Para pejabat China menyatakan kerja sama Belt and Road mengikuti norma internasional, sementara banyak proyek besar di kawasan ini telah dibiayai ulang atau ditata ulang.
- Transportasi publik sering membutuhkan dukungan di luar pendapatan tarif, sehingga pemanfaatan kenaikan nilai lahan dan pendapatan stasiun penting untuk menutup kesenjangan pendanaan.
- Pengalihan sebagian kewajiban kepada Danantara dapat melindungi operasional inti sekaligus mempertahankan proyek di dalam sektor publik.
- Perpanjangan jalur hingga Surabaya masih masuk agenda, tetapi keputusan akan bergantung pada stabilisasi jalur pertama dan tersedianya pembiayaan berkelanjutan.
- Tahapan penting ke depan mencakup persyaratan penyesuaian pinjaman, tren jumlah penumpang pada musim perjalanan ramai, dan kemajuan integrasi dengan jaringan transportasi lokal.