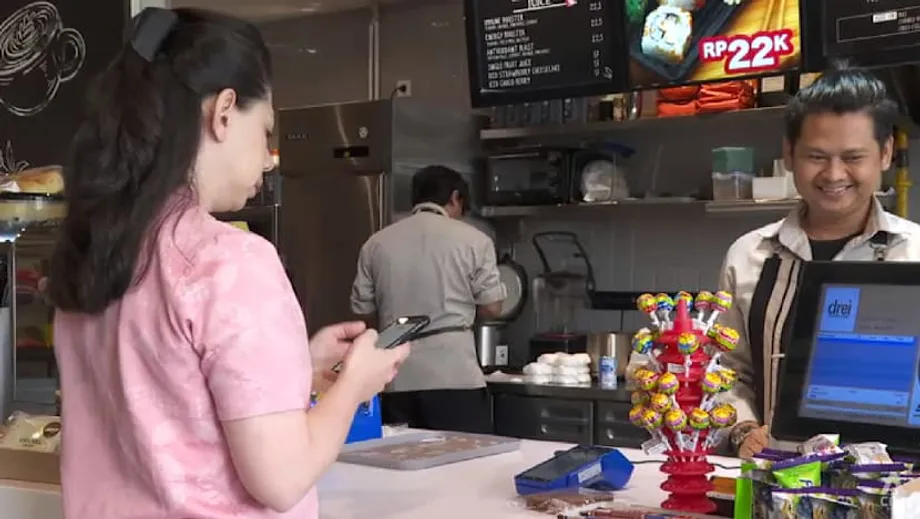
Standar kode QR Indonesia mengubah cara masyarakat bertransaksi
Di seluruh Indonesia, sebuah kotak kecil hitam putih kini menghubungkan ekonomi tunai dengan ekonomi digital. Quick Response Code Indonesian Standard, yang lebih dikenal sebagai QRIS, telah menjadi cara utama untuk membayar segala sesuatu, mulai dari semangkuk soto hingga belanja di toserba. Sistem yang diluncurkan secara nasional pada 2020 ini menyatukan pasar yang sebelumnya terfragmentasi, dengan beragam aplikasi bank dan dompet digital, melalui satu kode QR yang dapat dipindai oleh aplikasi peserta mana pun. Penggunaannya melonjak. Transaksi melampaui 6 miliar tahun lalu dan jumlah pengguna diperkirakan mencapai sekitar 57 juta, mencerminkan betapa cepat masyarakat Indonesia menerima cara sederhana dan berbiaya rendah untuk memindahkan uang lewat ponsel. Momentum ini mengubah keseimbangan antara jaringan kartu global dan infrastruktur pembayaran domestik, sekaligus memberi pilihan baru bagi pedagang dan konsumen.
Daftar Isi
- Standar kode QR Indonesia mengubah cara masyarakat bertransaksi
- Cara kerja QRIS dan alasan penggunaannya meluas
- Ketegangan perdagangan dan perdebatan tentang kedaulatan digital
- Dari Jakarta ke Johor dan Tokyo, pemindaian QR melintasi batas negara
- UMKM sebagai pusat: biaya lebih rendah, jangkauan lebih luas
- Keamanan, penipuan, dan menjaga layanan tetap beroperasi
- Interoperabilitas sejak awal, serta pelajaran dari India dan China
- Bisakah kode QR mewujudkan ambisi regional yang lebih besar?
- Hal yang perlu dicermati pada 2025
- Sekilas
QRIS dirancang untuk mengatasi masalah praktis. Sebelum adanya standar ini, pedagang memasang beberapa kode QR, masing-masing untuk satu dompet digital atau mitra bank. Konsumen harus mencocokkan aplikasi mereka dengan kode yang tepat. Bank Indonesia dan para pelaku industri mengganti kerumitan tersebut dengan satu kode yang dapat digunakan di berbagai aplikasi dan penyedia layanan. Hasilnya, biaya bagi usaha kecil turun, penerimaan pembayaran meluas, dan pembayaran digital terasa semudah menyerahkan uang tunai, tanpa risiko membawa uang tunai atau kebutuhan akan mesin terminal yang mahal. Banyak transaksi tidak memiliki batas minimum pembayaran, dan dana dapat segera masuk ke rekening pedagang.
Cara kerja QRIS dan alasan penggunaannya meluas
Transaksi QRIS berlangsung melalui proses pindai, konfirmasi, dan bayar. Pembeli membuka aplikasi mobile banking atau dompet digital, memindai kode QRIS milik pedagang, memeriksa jumlah pembayaran, lalu mengotorisasi transaksi. Di balik proses tersebut, penyedia switching berizin dan bank peserta meneruskan transaksi serta menyalurkan dana ke rekening pedagang. Standar ini selaras dengan spesifikasi QR internasional dan dirancang agar penyedia domestik yang sebelumnya bersaing dengan format QR eksklusif masing-masing dapat saling terhubung. Interoperabilitas menjadi landasannya. Hal ini menciptakan efek jaringan, yang menjelaskan mengapa volume transaksi mencapai miliaran setelah konsumen menyadari bahwa mereka dapat membayar di mana saja dengan satu cara pemindaian yang sudah dikenal.
Biaya berperan penting dalam mendorong penggunaan. Pembayaran kartu sering kali memerlukan mesin terminal dan biaya merchant discount rate sebesar 2 hingga 3 persen. QRIS cukup menggunakan kode cetak sederhana dan sebagian besar pedagang dikenai biaya lebih rendah, sekitar 0,3 persen, sementara pedagang mikro sering kali tidak dikenai biaya. Selisih ini berdampak besar bagi pemilik warung dan pedagang pasar yang bermargin tipis. Dana dapat dicairkan lebih cepat dibandingkan proses kartu tradisional, sehingga membantu arus kas usaha kecil. Manfaat praktis ini, ditambah komunikasi Bank Indonesia yang kuat, membangun kepercayaan dan mendorong penggunaan rutin.
Penelitian akademis mengenai masa peluncuran QRIS selama COVID-19 menemukan bahwa kebijakan bank sentral dan persepsi risiko pandemi sama-sama memengaruhi niat masyarakat untuk menggunakan QRIS. Sinyal kebijakan, termasuk aturan yang jelas dan edukasi publik, membantu keluarga dan pedagang mencoba pembayaran nirsentuh, sehingga kebiasaan tersebut bertahan bahkan setelah mobilitas pulih. Perubahan ini menunjukkan bahwa pilihan desain dan tata kelola, bukan hanya teknologi, turut membentuk perilaku konsumen dalam skala besar.
Ketegangan perdagangan dan perdebatan tentang kedaulatan digital
Pertumbuhan pesat telah membawa QRIS ke dalam perdebatan geopolitik. Amerika Serikat menyebut QRIS sebagai hambatan perdagangan dalam National Trade Estimate 2025, dengan alasan penerapannya membatasi akses bagi perusahaan asing dan mengurangi transparansi, bersamaan dengan jaringan kartu domestik Indonesia, GPN. Penetapan itu muncul di tengah ancaman tarif 32 persen atas barang Indonesia, yang kemudian ditangguhkan untuk membuka jalan bagi perundingan. Kritik tersebut berfokus pada akses pasar dan tata kelola, sementara regulator Indonesia menyoroti keterbukaan dalam kerangka aturan domestik, koneksi lintas negara yang terus dikembangkan, serta manfaat pemrosesan pembayaran lokal melalui infrastruktur dalam negeri.
Bagi pejabat Indonesia dan banyak ekonom, isu ini bukan hanya soal kemudahan, tetapi juga ketahanan. Pemrosesan pembayaran ritel domestik di dalam negeri dapat menekan biaya, melindungi data transaksi, dan mengurangi dampak fluktuasi mata uang ketika pembayaran diselesaikan dalam mata uang lokal. Bank tetap menerbitkan dan menerima Visa serta Mastercard, dan jaringan tersebut masih menjadi pilihan utama untuk banyak transaksi internasional. Dalam pandangan ini, QRIS melengkapi, bukan menggantikan, infrastruktur pembayaran yang sudah ada, sekaligus memperluas pilihan bagi konsumen dan pedagang.
Gubernur Bank Indonesia menggambarkan strategi ini sebagai berdesain global dan dijalankan secara lokal. Perry Warjiyo, Gubernur Bank Indonesia, menegaskan bahwa standar ini berpijak pada kerangka yang diakui, tetapi disesuaikan dengan sasaran nasional dalam hal inklusi dan efisiensi.
QRIS dibangun berdasarkan kerangka internasional, tetapi disesuaikan dengan kebutuhan Indonesia, serta berperan penting dalam digitalisasi, inklusi ekonomi, dan efisiensi.
Sikap pemerintah memadukan keinginan untuk mewujudkan kedaulatan digital dengan kesediaan untuk berkolaborasi. Regulator telah memberi sinyal bahwa pelaku internasional dapat berpartisipasi dalam ekosistem ini jika memenuhi kewajiban kepentingan publik yang sama dengan perusahaan domestik. Keseimbangan tersebut mencerminkan tren yang lebih luas di Asia Tenggara: semakin banyak pembayaran ritel diproses di dalam negeri, sementara koneksi lintas negara tetap dibuka untuk mendukung pariwisata dan perdagangan.
Dari Jakarta ke Johor dan Tokyo, pemindaian QR melintasi batas negara
QRIS kini bukan lagi hanya standar domestik. Indonesia telah menghubungkan sistem QR-nya dengan mitra di Malaysia, Thailand, dan Singapura, sehingga wisatawan Indonesia dapat memindai kode di luar negeri menggunakan aplikasi yang sudah mereka miliki, sementara pengunjung dapat bertransaksi di Indonesia dengan aplikasi mereka sendiri. Manfaatnya sederhana: wisatawan menggunakan aplikasi yang sudah dikenal, pedagang menerima pembayaran dalam mata uang lokal, dan transaksi diselesaikan dalam mata uang setempat tanpa konversi kartu. Bagi pedagang kecil di kawasan wisata, hal ini membuka segmen permintaan baru tanpa perlu perangkat atau perubahan harga.
Pada Agustus 2025, Bank Indonesia dan mitra Jepang meluncurkan tahap pertama penerimaan QRIS di Jepang. Pengguna Indonesia dapat membayar di sejumlah pedagang dengan memindai kode JPQR Global Jepang menggunakan aplikasi domestik dari bank besar dan penyedia dompet digital. Rencananya, cakupan pedagang akan diperluas dan semakin banyak transaksi dua arah akan dimungkinkan untuk mendukung pariwisata dan perdagangan usaha kecil antara kedua negara. Inisiatif ini melibatkan asosiasi sistem pembayaran Indonesia dan lembaga industri Jepang di bawah pengawasan regulator.
Indonesia juga sedang menguji koneksi dengan China. Uji coba yang dipimpin UnionPay International dan penyedia switching Indonesia memungkinkan pengguna tertentu membayar di pedagang peserta di masing-masing negara menggunakan aplikasi dari negara asal. Fitur utamanya adalah penyelesaian dalam mata uang lokal, yakni yuan di China dan rupiah di Indonesia, yang mengurangi tahapan dan biaya konversi. Program ini berada di bawah pengawasan kedua bank sentral dan diperkirakan akan diperluas setelah pengujian selesai.
Filianingsih Hendarta, Deputi Gubernur Bank Indonesia, mengatakan persiapan untuk koneksi dengan China telah berjalan baik, dengan unsur teknis dan bisnis yang semakin siap menuju peluncuran.
Kerja sama untuk memperluas QRIS di China berjalan positif, dengan perjanjian yang telah ditandatangani untuk merampungkan pengaturan bisnis, teknis, dan operasional demi kelancaran implementasi.
Koneksi-koneksi ini bertujuan membuat transaksi wisata sehari-hari, belanja pelajar, dan pembelian kecil lintas negara semudah pembayaran domestik. Data dari kota-kota perbatasan menunjukkan bahwa pengunjung muda Malaysia di tempat-tempat seperti Batam mulai menjadikan pemindaian QR sebagai pilihan utama. Jika konektivitas meluas ke pasar seperti India, Arab Saudi, Jepang dalam skala besar, dan Korea Selatan, kode QR dapat menjadi sarana umum untuk pembayaran bernilai kecil di sebagian besar Asia.
UMKM sebagai pusat: biaya lebih rendah, jangkauan lebih luas
Dampak utama QRIS dirasakan oleh usaha mikro, kecil, dan menengah. Kini terdapat puluhan juta gerai yang menerima QRIS di Indonesia, dan sebagian besar di antaranya merupakan UMKM. Bagi pedagang kecil, kode cetak menggantikan mesin point of sale dan terhubung langsung ke rekening bank atau dompet digital. Dana masuk dengan cepat, pencatatan transaksi menjadi sederhana, dan risiko pencurian saat menangani uang tunai berkurang. Biaya yang lebih rendah dibandingkan pembayaran kartu membuat penerimaan pembayaran digital layak bagi pedagang yang sebelumnya hanya menerima uang tunai. Perubahan ini terasa dalam kegiatan usaha sehari-hari, mulai dari lapak buah di Makassar hingga toko batik di Solo.
QRIS juga mendukung inklusi keuangan dengan mendorong usaha informal masuk ke sistem keuangan formal. Data transaksi baru membantu pemberi pinjaman menilai risiko pedagang kecil yang tidak memiliki agunan atau riwayat kredit. Pengembangan standar ini, termasuk transfer berbasis QR serta layanan setor dan tarik tunai melalui agen, membantu pengguna yang tinggal jauh dari kantor cabang untuk memindahkan dana dan melakukan pembayaran. Selama pandemi, banyak keluarga dan pedagang mikro mencoba QR karena mudah digunakan dan mengurangi kontak fisik, dan kebiasaan itu bertahan.
Dampak makronya terlihat dalam angka pertumbuhan. Data industri hingga 2024 menunjukkan pertumbuhan transaksi tahunan di atas 200 persen dalam beberapa bulan, dengan jumlah pengguna melampaui 50 juta dan jumlah pedagang menembus 33 juta. Analis mengaitkan lonjakan ini dengan infrastruktur pembayaran yang stabil, kampanye edukasi yang berkelanjutan, dan meningkatnya jumlah pemilik ponsel pintar. Seiring bertambahnya penggunaan, belanja wisata menjadi lebih mudah tercatat secara digital, sehingga dapat mendorong ekonomi lokal di destinasi yang menarik pengunjung regional.
Keamanan, penipuan, dan menjaga layanan tetap beroperasi
Memperluas sistem pembayaran real-time apa pun membawa risiko. Masyarakat Indonesia semakin mengkhawatirkan penipuan, dan hanya sebagian kecil yang merasa kebal terhadapnya. Bank dan perusahaan pembayaran berlomba menerapkan verifikasi identitas yang lebih kuat serta penilaian penipuan secara real-time, terkadang dengan dukungan pembelajaran mesin. Pertukaran informasi penipuan dapat membantu mendeteksi pola di berbagai lembaga. Koordinasi terpusat penting agar transfer berisiko tinggi dapat segera diblokir atau dialihkan sebelum dana keluar dari sistem.
Keandalan menjadi tantangan lain seiring melonjaknya volume transaksi. Semakin banyak transaksi mengalir lintas penyedia, bukan hanya di dalam satu bank, sehingga infrastruktur switching dan penyelesaian nasional memegang peran lebih besar. Konsentrasi ini meningkatkan pentingnya pengelolaan kapasitas dan pertahanan siber. Regulator telah menyesuaikan merchant discount rate untuk melindungi pedagang kecil dan memperbarui aturan seiring QRIS menjadi pilihan utama di kasir. Investasi dalam sistem cadangan, uji ketahanan, dan proses penyelesaian sengketa yang jelas akan membentuk kepercayaan seiring QRIS berkembang ke luar negeri dan menangani penggunaan yang lebih kompleks.
Para pakar menyoroti kerangka sederhana untuk pertumbuhan yang aman: kepatuhan yang menjaga kejelasan aturan, keamanan siber yang mampu mengimbangi ancaman, perlindungan konsumen yang mudah digunakan, koordinasi lintas negara untuk menyelaraskan standar, serta kolaborasi antara bank, perusahaan tekfin, dan aparat penegak hukum. Langkah-langkah ini mengurangi kompromi antara kecepatan dan keamanan serta dapat membantu sistem menghadapi guncangan.
Interoperabilitas sejak awal, serta pelajaran dari India dan China
Keunggulan QRIS bukanlah teknologi baru, melainkan standardisasi. Sebelum 2020, lanskap QR Indonesia tampak seperti tambal sulam. Setiap dompet digital atau bank mengoperasikan kode dan jaringan penerimaan masing-masing. QRIS menggantinya dengan format bersama yang dapat dipindai oleh aplikasi berizin mana pun dan diterima oleh kode pedagang yang disetujui. Pendekatan ini mengingatkan pada keberhasilan India dengan UPI, yang menggunakan model yang dipimpin regulator untuk mewajibkan interoperabilitas di antara aplikasi dan bank yang bersaing. Pengalaman China bermula dengan cara berbeda: perusahaan super app swasta memimpin, lalu regulator bergerak untuk menstandarkan dan mengalihkan lebih banyak transaksi melalui infrastruktur nasional. Jalur Indonesia mengambil pelajaran dari keduanya, dengan memprioritaskan inklusi dan biaya sambil tetap menyediakan titik integrasi bagi mitra global.
QRIS juga berjalan berdampingan dengan infrastruktur pembayaran lainnya. Transfer bank ritel domestik diproses melalui sistem seperti BI-FAST, dan pengembangan rupiah digital untuk penggunaan grosir terus berlangsung guna memodernisasi penyelesaian inti. Tujuannya bukan menggantikan rupiah atau jaringan kartu, melainkan memadukan QRIS ke dalam ekosistem yang lebih luas, tempat setiap infrastruktur menjalankan fungsi terbaiknya dan dapat terhubung dengan mitra di luar negeri. Tata kelola yang jelas dan standar teknis terbuka menjaga peluang bagi penggunaan baru tanpa memecah pengalaman pengguna.
Faktor perilaku juga penting. Riset survei selama masa pandemi menunjukkan bahwa pengaruh kebijakan bank sentral yang dirasakan masyarakat dan keinginan menghindari risiko kesehatan merupakan pendorong terkuat untuk mencoba QRIS, di luar faktor umum adopsi teknologi. Komunikasi, pendaftaran pedagang, dan alur penggunaan yang sederhana membantu mengubah percobaan menjadi kebiasaan. Begitu jaringan mencapai jumlah tempat bertransaksi yang memadai, kemudahan mulai mendorong penggunaan lebih lanjut.
Bisakah kode QR mewujudkan ambisi regional yang lebih besar?
Sejumlah ahli strategi melihat pelajaran dari QRIS bagi negara-negara yang ingin memiliki otonomi keuangan lebih besar. Jaringan kartu dan jaringan pesan SWIFT mendominasi pembayaran lintas negara. Platform tersebut akan tetap menjadi bagian penting dalam transaksi bernilai besar. Namun, koneksi QR ritel menawarkan pendekatan berbeda untuk pembayaran konsumen bernilai kecil. Jika sekelompok negara menstandardisasi dan menghubungkan sistem QR mereka, transaksi wisatawan dan pedagang kecil dapat diproses melalui infrastruktur domestik dengan penyelesaian dalam mata uang lokal. Hal ini memangkas biaya, mengurangi kendala valuta asing, dan membuat lebih banyak data tetap berada di dalam negeri. Gagasan ini sejalan dengan proyek-proyek di Asia yang berupaya menghubungkan sistem pembayaran cepat serta eksperimen untuk menguji penyelesaian mata uang digital antarbank sentral.
Model Indonesia menunjukkan hal-hal yang diperlukan untuk mewujudkannya: standar yang interoperabel, kepemimpinan bank sentral, dan ekosistem yang bersedia menyelaraskan aturan sambil tetap bersaing dalam layanan. Jika lebih banyak negara menerapkan pendekatan serupa dan memastikan koneksinya bersifat timbal balik, kawasan ini dapat membangun jaringan infrastruktur QR yang saling terhubung dan melengkapi, bukan menggantikan, jaringan global yang masih menopang keuangan grosir.
Hal yang perlu dicermati pada 2025
Sejumlah indikator akan menunjukkan sejauh mana QRIS dapat berkembang. Pertama, laju ekspansi di Jepang dan skala uji coba koneksi dengan China, termasuk cakupan pedagang dan porsi transaksi yang diselesaikan dalam mata uang lokal. Kedua, hasil pembicaraan dagang dengan Amerika Serikat dan kemungkinan penyesuaian aturan akses bagi penyedia asing, yang dapat memengaruhi seberapa luas negara lain terhubung dengan QRIS. Ketiga, upaya mengatasi kesenjangan penggunaan di berbagai provinsi Indonesia agar wilayah timur kepulauan ini menyusul padatnya cakupan pedagang di Jawa. Keempat, kematangan sistem pencegahan penipuan, penyelesaian sengketa, dan keandalan layanan selama periode puncak perjalanan. Terakhir, keseimbangan antara biaya pedagang yang rendah dan investasi yang diperlukan untuk menjaga ketahanan infrastruktur switching dan penyelesaian nasional saat volume transaksi meningkat hingga puluhan miliar.
Sekilas
- QRIS menyatukan pembayaran QR di Indonesia pada 2020, membantu mendorong lebih dari 6 miliar transaksi tahun lalu dan jumlah pengguna yang diperkirakan mencapai 57 juta.
- Biaya yang lebih rendah dan pengaturan yang sederhana membuat QRIS menarik bagi UMKM, dengan puluhan juta pedagang bergabung di seluruh Indonesia.
- Amerika Serikat menyebut QRIS sebagai hambatan perdagangan, meski perundingan berlanjut dan jaringan kartu tetap melayani transaksi internasional.
- Penggunaan lintas negara telah menghubungkan Indonesia dengan Malaysia, Thailand, dan Singapura, dengan peluncuran awal di Jepang serta uji coba dengan China yang menggunakan penyelesaian dalam mata uang lokal.
- Pimpinan Bank Indonesia menyatakan QRIS mengikuti kerangka internasional sekaligus mendukung sasaran nasional berupa inklusi, efisiensi, dan ketahanan.
- Keamanan dan keandalan tetap menjadi prioritas, sementara industri mengembangkan verifikasi identitas yang lebih kuat, pertukaran informasi penipuan, dan penilaian risiko secara real-time.
- Analis menilai koneksi QR sebagai infrastruktur praktis untuk pembayaran ritel di Asia, yang melengkapi alih-alih menggantikan jaringan global.