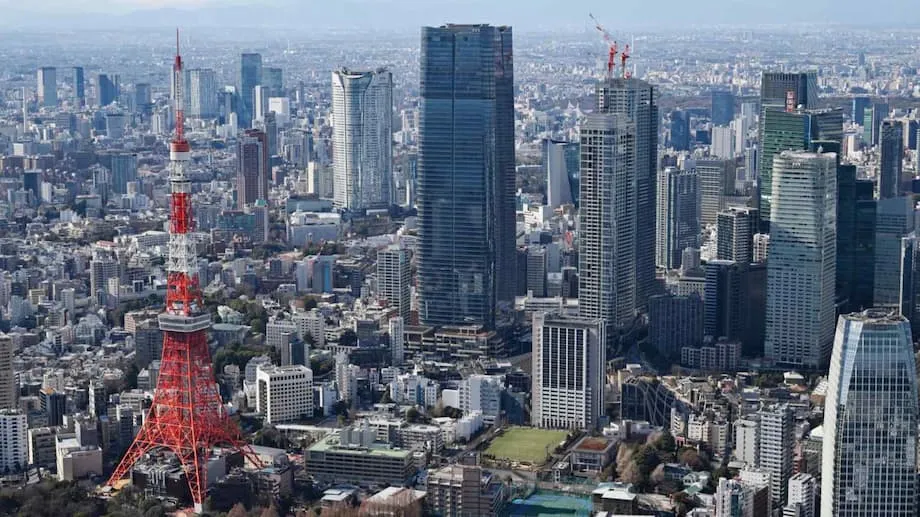
Mengapa investor global melihat nilai pada properti Tokyo
Arus dana global membanjiri pasar properti Tokyo saat investor memburu pendapatan stabil dan pertumbuhan di pasar yang masih dianggap undervalued dibandingkan ibu kota dunia lainnya. Harga tanah acuan di kota-kota terbesar Jepang naik pada paruh pertama 2025, didorong oleh pembelian asing yang mencapai rekor. Sewa kantor Tokyo masih relatif rendah secara global, yen melemah terhadap dolar, dan biaya pinjaman masih mendekati titik terendah menurut standar internasional. Kombinasi itu menarik gelombang modal lintas negara ke perkantoran, hunian multifamily, kawasan logistik, hotel, dan kondominium kelas atas.
Daftar Isi
- Mengapa investor global melihat nilai pada properti Tokyo
- Apa yang mendorong lonjakan pembelian?
- Pemulihan pasar perkantoran dan penjualan aset perusahaan
- Ke mana modal mengalir
- Kemewahan dan distrik pusat kian ramai
- Pintu hukum terbuka bagi pembeli asing
- Keterjangkauan dan perdebatan kebijakan
- Titik panas kawasan: penyewaan jangka pendek dan pariwisata
- Teknologi membuka jalur baru ke pasar properti Tokyo
- Prospek pertumbuhan 2025: selektivitas meningkat
- Poin-Poin Utama
Skala aktivitasnya mencolok. Investor internasional mengucurkan sekitar 1,14 triliun yen ke properti Jepang selama paruh pertama 2025, sehingga nilai transaksi di Tokyo pada periode yang sama mencapai sekitar 13,2 miliar dolar. Menurut sejumlah ukuran, selisih imbal hasil di Tokyo dibandingkan New York atau London kini menguntungkan ibu kota Jepang tersebut. Pasar kota itu semakin ketat setelah permintaan sewa pulih pascapandemi, yang membantu menjaga valuasi tetap kokoh sementara properti komersial di Amerika Serikat dan sejumlah wilayah Eropa menghadapi tekanan pembiayaan kembali.
Kondisi pasar Jepang juga menguat pada saat yang sama. Harga tanah nasional naik 2,7 persen per Januari 2025, kenaikan tahunan keempat berturut-turut dan yang terkuat sejak awal 1990-an. Di Wilayah Metropolitan Tokyo, indeks harga rumah naik 10,7 persen secara tahunan pada Januari. Tingkat hunian di sektor penyewaan berada di kisaran pertengahan hingga tinggi 90 persen di kawasan utama, didukung oleh perpindahan penduduk ke perkotaan dan perekrutan yang pesat oleh perusahaan global. Investor melihat pasar yang likuid, memiliki penyewa andal, dan masih berpeluang mengejar pertumbuhan.
Apa yang mendorong lonjakan pembelian?
Tiga pilar menopang derasnya arus investasi ke Tokyo. Pertama, selisih imbal hasil terlihat menarik. Tingkat kapitalisasi aset berkualitas tetap jauh di atas biaya pendanaan domestik, sementara Bank of Japan masih mempertahankan suku bunga jangka pendek pada level yang sangat rendah. Kedua, dinamika mata uang menguntungkan investor berbasis dolar dan euro. Yen yang lebih lemah menurunkan harga masuk efektif dan membantu menopang imbal hasil ketika sewa diterima dalam yen tetapi dilaporkan dalam mata uang asing. Ketiga, lingkungan hukum dan peraturan Jepang dapat diprediksi, dan pembeli asing dapat membeli properti hak milik tanpa batasan khusus, sesuatu yang tidak umum di Asia.
Yu Kawamata, yang memimpin bisnis properti Jepang di Morgan Stanley Real Estate Investing, menjelaskan peluang tersebut dalam konteks makro.
Jepang memiliki prospek makroekonomi positif yang didorong oleh inflasi dan pertumbuhan upah, perubahan peraturan yang mengarahkan perilaku perusahaan pada efisiensi, serta selisih imbal hasil yang menarik dengan persyaratan pembiayaan yang menguntungkan.
Permintaan ditopang fundamental yang solid. Sewa hunian di 23 distrik Tokyo naik sekitar 6 persen secara tahunan pada akhir 2024, sementara tingkat hunian mendekati 97 persen di banyak distrik pusat. Imbal hasil sewa nasional rata-rata sekitar 4,2 persen pada awal 2025, dengan aset utama di Tokyo umumnya menawarkan 3 hingga 4 persen dan tingkat kekosongan yang sangat rendah. Porsi modal asing dalam transaksi properti Jepang meningkat menjadi sekitar 27 persen dari sekitar 21 persen lima tahun sebelumnya. Lokasi logistik yang terkait dengan perdagangan elektronik menyerap sebagian besar dana masuk, mencerminkan stabilitas kontrak sewa dan kebutuhan ekspansi.
Pemulihan pasar perkantoran dan penjualan aset perusahaan
Pasar perkantoran kelas atas Tokyo mulai pulih. Di lima distrik pusat, tingkat kekosongan kantor Grade A berada di sekitar 3,4 persen pada akhir 2024, dengan permintaan melampaui pasokan baru di sekitar pusat transportasi utama seperti Stasiun Tokyo dan Shinagawa. Rata-rata sewa ruang utama mencapai sekitar 32.400 yen per meter persegi per bulan, naik hampir 5 persen dibandingkan setahun sebelumnya. Penyewa memusatkan perhatian pada gedung baru dengan sertifikasi ramah lingkungan dan sistem pintar, sedangkan stok gedung lama di kawasan pinggiran menghadapi tekanan untuk direnovasi, menurunkan sewa, atau menata ulang lantai agar bisa digunakan secara fleksibel.
Kerja hibrida mengubah pola permintaan, bukan menghapusnya. Sejumlah perusahaan mengurangi luas kantor pusat dan berinvestasi di kantor satelit serta ruang rapat digital, tetapi banyak pula yang tetap mengamankan ruang di lokasi strategis untuk menarik staf kembali dan menjadi pusat bagi tim yang berhadapan langsung dengan klien. Hal ini menopang gedung premium dan memperlebar kesenjangan dengan gedung kelas dua.
Pendorong lainnya adalah arus penjualan aset perusahaan yang berkelanjutan. Perusahaan domestik besar memangkas kepemilikan noninti, melepas properti bernilai besar yang diburu dana global. Divestasi oleh nama-nama terkenal seperti produsen mobil dan perusahaan bir menambah pasokan aset perkantoran dan serbaguna yang diminati ke pasar. Hasilnya adalah jalur transaksi berstandar institusional yang lebih besar, saat pasar Barat sedang lebih sepi.
Ke mana modal mengalir
Hunian multifamily menjadi pusat perhatian. Investasi asing pada aset hunian Jepang naik sekitar 18 persen pada 2024 menjadi kurang lebih 740 miliar yen. Gedung sewa di pusat Tokyo umumnya mempertahankan tingkat hunian di kisaran pertengahan 90 persen, sementara harga sewa yang ditawarkan untuk unit satu kamar tidur populer, yang sering kali berukuran 25 hingga 40 meter persegi, rata-rata sekitar 150.000 yen per bulan. Gelombang baru pengelola dana sedang menghimpun modal untuk memperluas bisnis di segmen ini. Salah satu contohnya adalah dana yang baru-baru ini mengakuisisi lima properti apartemen dengan sekitar 700 unit di distrik pusat dan menargetkan lebih banyak akuisisi dengan dukungan mitra global.
Properti industri dan logistik juga menjadi magnet. Menurut sejumlah perkiraan, sekitar 40 persen arus masuk asing dalam beberapa tahun terakhir mengalir ke gudang dan fasilitas terkait, mencerminkan tingginya adopsi perdagangan elektronik di Jepang serta kebutuhan akan pusat distribusi modern di dekat kota-kota besar. Investor seperti Blackstone, GIC, dan ESR telah mengucurkan dana besar ke aset-aset ini. Hotel juga kembali diminati seiring pulihnya pariwisata inbound, terutama di Tokyo, Osaka, dan kawasan resor.
Minat institusional terus bertambah. Morgan Stanley Real Estate Investing menutup penghimpunan dana khusus Jepang sekitar 131 miliar yen, melampaui target awal dan telah menempatkan modal di sejumlah gedung hunian. Dalam transaksi rekor, seorang pembeli asing sepakat mengakuisisi Tokyo Garden Terrace Kioicho dengan harga sekitar 2,6 miliar dolar. Perusahaan global lainnya bermitra dengan operator regional untuk mengembangkan lebih dari tiga ribu unit sewa di seluruh Jepang. Strategi utama Asia, termasuk sejumlah instrumen investasi yang menghimpun lebih dari 5 miliar dolar, menjadikan Jepang sebagai fokus utama. Sejumlah pengelola memperkirakan reformasi tata kelola perusahaan akan memicu penjualan aset noninti hingga 3 triliun dolar dalam jangka panjang, sehingga memperluas cakupan transaksi.
Kemewahan dan distrik pusat kian ramai
Kenaikan paling tajam terkonsentrasi di pusat Tokyo. Harga kondominium di 23 distrik naik sekitar 64 persen sejak 2021, jauh melampaui kenaikan di wilayah metropolitan yang lebih luas. Harga rata-rata kondominium baru di distrik inti melampaui sekitar 112 juta yen pada 2024. Pada Maret 2025, rata-rata wilayah Tokyo Raya sempat mencapai sekitar 104,9 juta yen sebelum turun pada bulan berikutnya seiring perubahan komposisi unit. Harga apartemen bekas juga naik, dengan rata-rata sekitar 44,5 juta yen pada April 2025, meningkat lebih dari 28 persen dibandingkan setahun sebelumnya.
Kawasan pembangunan kembali memimpin kenaikan. Survei harga tanah menunjukkan kenaikan dua digit di tempat-tempat seperti Nakano dan Suginami, sementara distrik Sakura Stage di Shibuya mencatat kenaikan sekitar 33 persen. Permintaan unit mewah melonjak seiring kembalinya eksekutif perusahaan multinasional dan pencari rumah kedua berduit ke kota. Di kawasan seperti Daikanyama, apartemen besar di lantai atas dengan luas lebih dari 200 meter persegi sulit ditemukan, dan harga jutaan dolar bukan lagi hal yang luar biasa.
Harga sewa mencerminkan lonjakan penjualan. Harga sewa yang ditawarkan untuk hunian kelas menengah naik sekitar 6 persen pada akhir tahun lalu di 23 distrik, sementara tingkat hunian gedung-gedung di lokasi strategis mendekati 97 persen. Pasokan kondominium baru di pusat Tokyo sangat terbatas pada 2024. Meski pengembang berencana meluncurkan lebih banyak proyek, pasokan yang akan datang masih tertinggal dari permintaan. Banyak pembeli perorangan mulai mencari di luar Segitiga Emas Minato, Chiyoda, dan Chuo, beralih ke kawasan yang sedang berkembang di Koto, Sumida, Nakano, dan Meguro.
Pintu hukum terbuka bagi pembeli asing
Peraturan properti Jepang cukup sederhana bagi warga nonresiden. Warga negara asing dapat membeli rumah, tanah, dan gedung komersial tanpa kewarganegaraan, visa, atau izin khusus. Prosesnya serupa dengan yang dijalani pembeli domestik. Setelah melihat properti dan mengajukan penawaran, pembeli biasanya menandatangani kontrak dan membayar uang muka, lalu menyelesaikan transaksi setelah pembiayaan difinalisasi dan pendaftaran rampung. Pialang berlisensi dan juru tulis hukum menangani sebagian besar dokumen. Transaksi biasanya selesai dalam 60 hingga 90 hari.
Biaya awal umumnya mencapai total 5 hingga 6 persen dari harga pembelian, mencakup komisi pialang, pendaftaran, pajak, dan asuransi. Sebagian besar pajak didasarkan pada nilai yang ditetapkan pemerintah, yang bisa lebih rendah daripada harga pasar. Untuk pinjaman, bank semakin banyak menilai peminjam asing berdasarkan pendapatan dan kemampuan membayar utang, bukan hanya jaminan dan status kependudukan. Suku bunga pinjaman di Jepang tetap sangat rendah menurut standar global, faktor penting dalam perhitungan investasi bagi warga setempat maupun pembeli lintas negara.
Keterjangkauan dan perdebatan kebijakan
Kenaikan harga memperlebar kesenjangan antara nilai properti dan pendapatan warga lokal di distrik-distrik utama. Lonjakan sejak 2021 memicu perdebatan politik mengenai peran pembeli asing. Sejumlah partai oposisi mengusulkan langkah seperti pajak properti kosong yang menyasar pembelian spekulatif atau pembatasan akuisisi di distrik yang terlalu panas. Saat ini, Jepang nyaris tidak memberlakukan pembatasan terhadap kepemilikan properti hunian oleh warga asing, berbeda dengan pasar yang mewajibkan persetujuan atau mengenakan pajak tambahan bagi pembeli luar negeri.
Data yang andal mengenai skala pasti pembelian asing masih terbatas, tetapi survei menunjukkan bahwa di beberapa distrik pusat, sebagian kondominium baru, terkadang 20 hingga 40 persen, dijual kepada pemilik nonresiden. Investor domestik juga aktif, dan likuiditas lokal yang melimpah masih mengalir ke properti perkotaan. Populasi Tokyo terus bertambah meskipun jumlah penduduk nasional menurun, sehingga permintaan terkonsentrasi di ibu kota. Pembuat kebijakan harus menyeimbangkan upaya menjaga daya tarik kota bagi investor dengan kebutuhan mengatasi masalah keterjangkauan bagi warga.
Pada saat yang sama, Jepang memiliki sekitar 9 juta rumah kosong, yang dikenal sebagai akiya, banyak di antaranya berada di kawasan pedesaan atau pinggiran yang jauh dari pekerjaan dan layanan. Inisiatif nasional dan lokal berupaya mengembalikan lebih banyak properti ini agar digunakan, tetapi secara ekonomi hal itu sering kali sulit karena rumah-rumah lama bisa membutuhkan renovasi besar. Pasar perkotaan seperti Tokyo bergerak di jalur yang berbeda dari banyak kota regional.
Titik panas kawasan: penyewaan jangka pendek dan pariwisata
Pariwisata semakin memanaskan sejumlah distrik. Di kawasan Kaminarimon, Asakusa, nilai tanah naik sekitar 29 persen tahun ini dan kini hampir dua kali lipat dari level sebelum pandemi. Analis mengaitkan lonjakan itu dengan pesatnya pertumbuhan penyewaan jangka pendek yang menyasar wisatawan dan masuknya modal asing. Sejumlah pembeli membayar mahal untuk gedung kecil dan apartemen yang bisa disewakan kembali kepada wisatawan, dengan bertaruh pada tingkat hunian tinggi alih-alih kelipatan pendapatan saat ini.
Penyewaan jangka pendek telah legal sejak 2018, dan hingga Mei 2025 sekitar 32.000 properti terdaftar secara nasional, dengan lebih dari sepertiganya berada di 23 distrik Tokyo. Di Distrik Taito, yang mencakup Asakusa, jumlah properti yang ditawarkan naik sekitar 80 persen dibandingkan Mei 2019. Pada Februari dan Maret tahun ini, sekitar 465.000 orang menginap di akomodasi sewa jangka pendek di seluruh Jepang, naik hampir separuh dibandingkan setahun sebelumnya, dengan warga asing mencakup lebih dari separuh tamu. Wisatawan China merupakan kelompok terbesar berdasarkan kewarganegaraan.
Lonjakan ini mendorong kenaikan harga sewa di koridor wisata dan memicu keluhan warga setempat mengenai kebisingan dan pembuangan sampah. Pejabat kota mempertimbangkan penegakan aturan yang terarah serta ketentuan untuk menjaga jam tenang, sambil tetap memungkinkan tuan rumah melayani permintaan saat periode puncak perjalanan. Investor yang mengandalkan pemasukan jangka pendek perlu mencermati perubahan peraturan pemerintah daerah.
Teknologi membuka jalur baru ke pasar properti Tokyo
Keuangan digital mengubah akses ke properti Jepang. Sebuah perusahaan berbasis Tokyo berencana melakukan tokenisasi properti di pusat kota senilai sekitar 75 juta dolar di blockchain Oasys, dengan menerbitkan token digital yang mewakili kepentingan ekonomi atas gedung. Ambisi jangka panjang perusahaan itu adalah melakukan tokenisasi aset senilai lebih dari 200 miliar dolar, setara sekitar 1 persen pasar properti Jepang, melalui kerja sama dengan entitas berlisensi dan wahana investasi khusus di luar negeri demi memenuhi standar kepatuhan.
Yushi Sekino, kepala eksekutif yang memimpin upaya tokenisasi tersebut, mengatakan tujuannya adalah mengurangi hambatan praktis bagi pembeli nonresiden dengan mendigitalkan kepemilikan serta menyederhanakan biaya dan dokumen.
Kami membangun infrastruktur investasi generasi berikutnya agar properti Jepang dapat diakses secara global.
Tokenisasi properti semakin diminati di seluruh dunia, dan pasar Jepang yang maju serta berbasis aturan menjadikannya kandidat untuk adopsi yang lebih luas. Bagi investor kecil, model kepemilikan fraksional dapat memberi eksposur terhadap properti penghasil pendapatan di Tokyo tanpa perlu membeli satu unit penuh. Bagi institusi besar, infrastruktur token dapat mempercepat penyelesaian transaksi dan memperluas distribusi. Kualitas pelaksanaan dan perlindungan investor akan menentukan seberapa cepat model-model ini berkembang.
Prospek pertumbuhan 2025: selektivitas meningkat
Kenaikan harga diperkirakan berlanjut dengan laju yang lebih moderat. Sejumlah proyeksi swasta memperkirakan harga properti Tokyo naik 5 hingga 6 persen pada 2025, setelah meningkat 8 persen tahun lalu. Pengembang berniat menambah peluncuran kondominium, tetapi pasokan kemungkinan masih belum mampu mengimbangi permintaan di distrik pusat. Tingkat hunian perumahan diperkirakan tetap tinggi karena perpindahan penduduk ke kota berlanjut dan perekrutan internasional menopang segmen pasar mewah. Di sektor perkantoran, menara berkualitas tinggi di dekat transportasi umum diperkirakan mempertahankan momentum penyewaan, sementara gedung yang lebih tua mungkin perlu ditingkatkan atau dialihfungsikan agar mampu bersaing.
Tren konstruksi mengisyaratkan potensi kelangkaan di masa mendatang. Jumlah rumah yang izinnya diterbitkan turun sekitar 1 persen pada 2024 dan merosot 4,6 persen pada Januari 2025, tanda bahwa pertumbuhan pasokan dalam pipeline mungkin tidak sepenuhnya memenuhi permintaan yang meningkat. Hal itu dapat menambah tekanan kenaikan pada harga dan sewa, terutama di pusat kota. Pada saat yang sama, pengembang logistik terus menambah kapasitas di koridor-koridor utama sekitar Tokyo dan Yokohama untuk melayani pertumbuhan perdagangan elektronik.
Risiko tetap ada. Kenaikan suku bunga domestik yang lebih cepat akan mempersempit selisih yang menarik bagi investor asing, sekalipun suku bunga tetap rendah dibandingkan standar global. Penguatan yen akan mengurangi keuntungan dari pergerakan mata uang. Aturan penyewaan jangka pendek yang lebih ketat dapat mengubah arus kas aset tertentu. Pembuat kebijakan juga dapat meninjau kembali langkah-langkah yang menyentuh kepemilikan asing di distrik tertentu. Untuk saat ini, likuiditas, stabilitas, dan pertumbuhan sewa masih menopang minat terhadap properti Tokyo.
Poin-Poin Utama
- Harga tanah di kota-kota besar Jepang naik pada paruh pertama 2025, didukung investasi asing yang besar, suku bunga rendah, dan yen yang lemah.
- Investor asing menanamkan sekitar 1,14 triliun yen pada paruh pertama tahun ini, sementara transaksi di Tokyo mencapai sekitar 13,2 miliar dolar.
- Selisih imbal hasil, keterbukaan hukum terhadap kepemilikan hak milik oleh warga asing, dan permintaan sewa yang stabil menarik modal ke Tokyo.
- Tingkat kekosongan kantor Grade A berada di sekitar 3,4 persen, dengan kenaikan sewa utama dan tekanan renovasi pada gedung-gedung lama.
- Hunian multifamily dan logistik memimpin arus masuk, sementara sejumlah dana besar meluncurkan wahana investasi baru di Jepang dan menyelesaikan transaksi rekor.
- Distrik pusat mencatat kenaikan tercepat, dengan harga rata-rata kondominium baru di pusat Tokyo sekitar 112 juta yen pada 2024 dan harga yang masih cenderung meningkat.
- Perdebatan kebijakan semakin intensif seiring memburuknya keterjangkauan di kawasan utama, sementara penyewaan jangka pendek memicu gesekan di lingkungan wisata.
- Proyek tokenisasi mulai bermunculan untuk membuka akses bagi investor luar negeri melalui struktur digital yang mematuhi peraturan.
- Proyeksi menunjukkan kenaikan harga 5 hingga 6 persen pada 2025, dengan tingkat hunian tinggi dan terbatasnya pasokan baru menopang pasar.
- Risiko utama mencakup kenaikan suku bunga, gejolak mata uang, dan potensi perubahan aturan yang berdampak pada penyewaan jangka pendek atau kelompok pembeli tertentu.