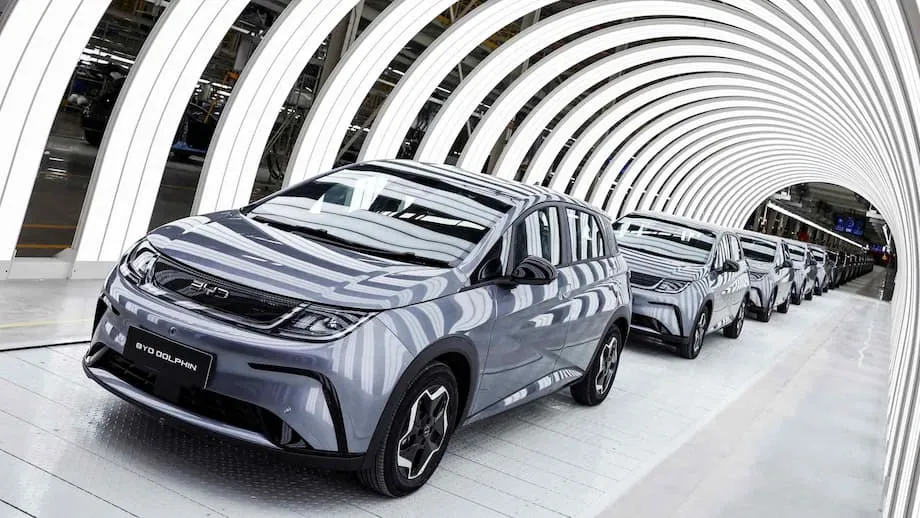
Kendaraan Listrik China Melonjak di Asia Tenggara: Pasar yang Berubah
Dalam beberapa tahun terakhir, Asia Tenggara menjadi kawasan baru yang menjanjikan bagi kendaraan listrik (EV), dengan produsen mobil China memimpin transformasi besar dalam lanskap otomotif kawasan ini. Merek seperti BYD, Chery, dan Geely merebut pangsa pasar dengan cepat, menawarkan mobil listrik terjangkau yang mengubah preferensi konsumen dan menantang dominasi produsen tradisional Jepang, Amerika, dan Eropa.
Daftar Isi
- Kendaraan Listrik China Melonjak di Asia Tenggara: Pasar yang Berubah
- Bagaimana Produsen EV China Merebut Pasar Asia Tenggara
- BYD: Kekuatan Utama di Kawasan
- Mengapa EV China Begitu Terjangkau?
- Kebijakan Pemerintah dan Ambisi Kawasan
- Tantangan: Infrastruktur, Kekhawatiran Jarak Tempuh, dan Industri Lokal
- Dampak terhadap Permintaan Bensin dan Lingkungan
- Persaingan dan Masa Depan: Bisakah Asia Tenggara Membangun Produsen EV Unggulannya Sendiri?
- Pendatang Baru dan Strategi yang Terus Berkembang
- Hambatan dan Risiko: Keberlanjutan, Proteksionisme, dan Penolakan Lokal
- Ringkasan
Keputusan konsumen Malaysia, Vincent Hor, untuk membeli BYD Atto 3 mencerminkan tren yang lebih luas. EV China yang dulu dianggap sebagai produk khusus kini menjadi arus utama di negara-negara seperti Thailand, Malaysia, Indonesia, dan Singapura, berkat harga yang agresif, insentif pemerintah, serta investasi strategis di bidang manufaktur lokal. Namun, ketika merek China melaju pesat, masih ada pertanyaan mengenai keberlanjutan model bisnis mereka, dampaknya terhadap industri lokal, dan kemampuan kawasan ini untuk beralih dari perakitan ke inovasi.
Bagaimana Produsen EV China Merebut Pasar Asia Tenggara
Lonjakan EV China di Asia Tenggara merupakan hasil dari kombinasi sejumlah faktor: kelebihan kapasitas produksi dan persaingan ketat di China, kenaikan harga bahan bakar di Asia Tenggara, serta dorongan global menuju transportasi yang lebih ramah lingkungan. Ketika pasar Barat memberlakukan tarif dan pembatasan terhadap EV China, Asia Tenggara—dengan 600 juta penduduk dan kelas menengah yang terus berkembang—menjadi sasaran utama ekspansi.
Menurut Counterpoint Research, lebih dari 70% EV yang terjual di Asia Tenggara pada 2024 berasal dari merek China, dengan BYD saja menguasai hampir separuh pasar. Di Thailand, pasar EV terbesar di kawasan ini, merek China menguasai sekitar 80% penjualan. Vietnam, Indonesia, dan Malaysia juga mencatat lonjakan impor dan investasi EV China.
Produsen mobil China menerapkan strategi berlapis untuk menarik konsumen Asia Tenggara:
- Harga Kompetitif: Harga EV China sering kali jauh lebih rendah dibandingkan pesaing Jepang atau Barat, sehingga lebih terjangkau bagi khalayak yang lebih luas.
- Kemitraan Lokal: Perusahaan seperti BYD dan Geely membentuk usaha patungan dengan konglomerat lokal, meniru pendekatan yang digunakan produsen mobil Jepang beberapa dekade lalu.
- Investasi Manufaktur: Investasi miliaran dolar telah dialokasikan untuk membangun pabrik di Thailand, Indonesia, dan Malaysia, menciptakan lapangan kerja dan mengurangi ketergantungan pada impor.
- Insentif Pemerintah: Pemerintah Asia Tenggara telah memberikan keringanan pajak, pengurangan bea masuk, dan subsidi pembelian untuk menarik investasi dan mendorong adopsi EV.
Hasilnya, penjualan EV di kawasan ini lebih dari dua kali lipat pada kuartal pertama 2024 dibandingkan periode yang sama tahun sebelumnya, sementara penjualan mobil berbahan bakar bensin turun 7%.
BYD: Kekuatan Utama di Kawasan
BYD, produsen EV dengan penjualan tertinggi di China, telah memantapkan posisinya sebagai pemimpin tak terbantahkan di Asia Tenggara. Pabrik barunya di Rayong, Thailand, rampung hanya dalam 16 bulan dan diperkirakan mampu memproduksi 150.000 kendaraan per tahun, sekaligus menciptakan ribuan lapangan kerja. Di Malaysia, BYD memimpin pasar EV dengan penjualan lebih dari 5.400 unit pada paruh pertama 2025, melampaui pesaing lokal maupun Barat.
Strategi BYD mencakup ekspansi agresif ke pasar baru, kemitraan dengan distributor lokal, serta fokus pada keterjangkauan dan teknologi baterai canggih. Kehadiran perusahaan ini tak hanya mencakup Thailand dan Malaysia, tetapi juga Singapura, Indonesia, Vietnam, bahkan Filipina, dengan mengandalkan harga yang kompetitif dan jajaran produk yang luas.
Mengapa EV China Begitu Terjangkau?
Harga EV China yang terjangkau menjadi faktor utama keberhasilan mereka di kawasan ini. Sejumlah faktor berkontribusi terhadap rendahnya harga tersebut:
- Skala Ekonomi: China merupakan produsen EV terbesar di dunia, dengan pasar domestiknya menyumbang hampir 60% penjualan mobil listrik global. Produksi massal menekan biaya.
- Dukungan Pemerintah: Produsen mobil China telah menikmati subsidi, hibah penelitian, dan dukungan kebijakan selama bertahun-tahun di dalam negeri, sehingga dapat berinvestasi besar-besaran dalam teknologi dan manufaktur.
- Integrasi Vertikal: Banyak perusahaan China mengendalikan seluruh rantai pasokan, dari produksi baterai hingga perakitan akhir, sehingga menekan biaya dan meningkatkan efisiensi.
- Inovasi: Merek China merintis teknologi kimia baterai baru, seperti litium besi fosfat (LFP), yang lebih murah dan aman dibandingkan baterai litium-ion tradisional.
Keunggulan ini memungkinkan EV China menawarkan harga lebih rendah daripada pesaing, sekaligus menghadirkan fitur dan jarak tempuh yang kompetitif. Bagi konsumen Asia Tenggara, potensi penghematan biaya bahan bakar hingga 35% dibandingkan mobil bensin menambah daya tarik, terutama ketika pemerintah mulai menghapus subsidi bahan bakar.
Kebijakan Pemerintah dan Ambisi Kawasan
Pemerintah Asia Tenggara berperan penting dalam mempercepat adopsi EV. Thailand, misalnya, menargetkan kendaraan tanpa emisi mencapai setidaknya 30% dari total produksi mobilnya pada 2030. Negara itu menawarkan pembebasan pajak, pengurangan bea masuk, pemotongan cukai, dan subsidi pembelian untuk menarik investasi serta mendorong konsumen beralih ke mobil listrik.
Indonesia, dengan cadangan nikelnya yang melimpah—bahan utama baterai—memposisikan diri sebagai pusat baterai EV di kawasan. Pemerintah memberikan insentif pajak untuk impor EV serta bermitra dengan perusahaan China guna membangun pabrik dan mengembangkan rantai pasokan lokal. Malaysia memperpanjang pembebasan pajak impor dan bea masuk untuk EV rakitan hingga 2025 serta berinvestasi dalam manufaktur lokal untuk mempersiapkan diri menghadapi berakhirnya insentif tersebut.
Sementara itu, Vietnam mendorong perusahaan kebanggaan nasionalnya, VinFast, yang menjadi merek mobil terlaris di dalam negeri dengan mengandalkan kebanggaan nasional dan harga kompetitif. Pemerintah juga memberikan subsidi tarif listrik untuk stasiun pengisian daya EV dan mempertimbangkan subsidi langsung bagi pembeli EV.
Tantangan: Infrastruktur, Kekhawatiran Jarak Tempuh, dan Industri Lokal
Meski tumbuh pesat, sejumlah tantangan masih ada. Kekhawatiran akan jarak tempuh dan terbatasnya infrastruktur pengisian daya menjadi masalah umum bagi konsumen. Jumlah stasiun pengisian daya terus bertambah, terutama di perkotaan, tetapi jangkauan di wilayah pedesaan masih terbatas. Pemerintah dan perusahaan swasta berlomba membangun lebih banyak titik pengisian daya, tetapi kemajuannya berbeda-beda di setiap negara.
Masalah lainnya adalah dominasi perakitan dibandingkan inovasi. Sebagian besar pabrik baru di Asia Tenggara berfokus pada perakitan komponen impor, khususnya paket baterai, alih-alih memproduksi sel baterai atau mengembangkan teknologi sendiri. Hal ini membatasi kemampuan kawasan untuk menciptakan lapangan kerja bernilai tinggi dan kekayaan intelektual, mengulang pola yang terlihat saat produsen mobil Jepang berkembang pada 1980-an dan 1990-an.
Menurut The China-Global South Project, ujian sesungguhnya bagi Asia Tenggara adalah apakah kawasan ini mampu melampaui perakitan dan menjadi pusat desain, inovasi, serta manufaktur baterai EV. Untuk itu, diperlukan investasi dalam pelatihan kejuruan, pendidikan teknis, pusat penelitian, dan kawasan teknologi tinggi, serta negosiasi yang lebih cermat dengan investor asing terkait transfer teknologi dan komitmen R&D lokal.
Dampak terhadap Permintaan Bensin dan Lingkungan
Adopsi EV yang pesat sudah memberikan dampak terukur terhadap lanskap energi Asia Tenggara. Menurut Kpler, pertumbuhan permintaan bensin di kawasan ini melambat dari proyeksi 3,1% menjadi 2,6% per tahun pada periode 2021 hingga 2030, berkat meningkatnya penggunaan kendaraan listrik. Pada 2030, EV diperkirakan akan mengurangi permintaan bensin sekitar 100.000 barel per hari, setara dengan sekitar 6% dari konsumsi yang diproyeksikan.
Namun, transisi ini masih berada pada tahap awal. EV hanya mencakup 0,6% dari total armada mobil penumpang di Asia Tenggara, sementara dominasi kendaraan berbahan bakar bensin dan sepeda motor berarti manfaat bagi lingkungan baru akan terasa seiring waktu. Meski demikian, momentumnya tak terbantahkan. Seiring semakin banyak konsumen beralih ke mobil listrik, ketergantungan kawasan ini pada bahan bakar fosil diperkirakan akan berkurang.
Persaingan dan Masa Depan: Bisakah Asia Tenggara Membangun Produsen EV Unggulannya Sendiri?
Meski saat ini didominasi merek China, masa depan jangka panjang industri EV Asia Tenggara bergantung pada kemampuan kawasan ini untuk mengembangkan produsen unggulannya sendiri. Berbagai studi kasus menunjukkan bahwa keberhasilan membutuhkan perpaduan pemasaran lokal, kemitraan teknologi asing, dan dukungan pemerintah yang kuat.
VinFast dari Vietnam merupakan pemain lokal paling ambisius, dengan produksi sel dan paket baterainya sendiri, tetapi menghadapi persaingan ketat dari impor China dan kesulitan memperluas bisnis ke pasar internasional. Proton dari Malaysia bermitra dengan Geely dari China untuk meluncurkan EV dengan harga kompetitif, memanfaatkan keahlian asing untuk menekan biaya dan mempercepat pengembangan. Negara-negara lain menjajaki kemitraan serupa dan berinvestasi dalam R&D lokal.
Menurut Branding in Asia, dukungan pemerintah yang terkoordinasi sangat penting agar Asia Tenggara dapat naik ke segmen bernilai tambah lebih tinggi. Negara-negara di kawasan ini perlu memanfaatkan keunggulan masing-masing—seperti basis manufaktur Thailand dan sumber daya nikel Indonesia—sembari menghindari duplikasi kebijakan dan mendorong kerja sama regional. Dengan bekerja sama, Asia Tenggara dapat menciptakan merek EV yang kompetitif, memenuhi permintaan domestik, dan mengurangi ketergantungan pada produsen China dan Barat.
Pendatang Baru dan Strategi yang Terus Berkembang
Lanskap persaingan berubah dengan cepat. Produsen EV China Nio berencana memasuki pasar Singapura pada 2026 dengan memperkenalkan hatchback kompak Firefly dan berpotensi menghadirkan teknologi pertukaran baterainya yang inovatif. Merek China lainnya, seperti JMEV dan Avatr, juga memasuki pasar, sementara BYD terus memperluas kehadiran dan jajaran produknya.
Sementara itu, produsen mobil Jepang yang pernah mendominasi kawasan ini mulai kehilangan pijakan karena lambat merespons tren EV. Merek Amerika dan Eropa memiliki kehadiran terbatas, meski Tesla mulai merambah pasar. Merek lokal berupaya bangkit dengan model dan kemitraan baru, tetapi tantangan ke depan masih besar.
Hambatan dan Risiko: Keberlanjutan, Proteksionisme, dan Penolakan Lokal
Meski sukses, produsen EV China menghadapi sejumlah hambatan di Asia Tenggara. Keberlanjutan strategi harga agresif mereka belum pasti, terutama ketika insentif pemerintah mulai berakhir dan persaingan semakin ketat. Kebijakan proteksionis di pasar Barat telah mendorong merek China mengalihkan fokus ke Asia Tenggara, tetapi langkah serupa dapat muncul di kawasan ini jika industri lokal merasa terancam.
Sejumlah konsumen juga enggan terhadap merek China karena kekhawatiran mengenai kualitas, privasi data, dan keamanan nasional. Di Vietnam, misalnya, VinFast sebagai merek kebanggaan lokal mendapat dukungan kuat, sementara merek China kesulitan menarik minat konsumen. Di Malaysia dan Indonesia, dominasi mobil bensin dan sepeda motor, serta harga bahan bakar yang murah, menjadi tantangan tambahan.
Terakhir, ketergantungan kawasan ini pada sel baterai dan teknologi impor membuat sebagian besar nilai yang tercipta dari lonjakan EV mengalir kembali ke China. Agar Asia Tenggara benar-benar mendapat manfaat, pemerintah harus menegosiasikan kesepakatan yang lebih baik dengan investor asing, berinvestasi dalam inovasi lokal, serta mengembangkan keterampilan dan infrastruktur yang dibutuhkan untuk bersaing secara global.
Ringkasan
- Produsen EV China, yang dipimpin BYD, dengan cepat merebut pangsa pasar di Asia Tenggara melalui harga agresif, kemitraan lokal, dan investasi manufaktur.
- Insentif pemerintah dan kenaikan harga bahan bakar mempercepat adopsi EV, tetapi tantangan infrastruktur, kekhawatiran jarak tempuh, dan pengembangan industri lokal masih ada.
- Merek China menguasai lebih dari 70% penjualan EV di kawasan ini, dengan BYD memimpin di Thailand, Malaysia, dan Singapura.
- Pertumbuhan penggunaan EV memperlambat kenaikan permintaan bensin dan mengubah lanskap energi kawasan ini, meski transisinya masih berada pada tahap awal.
- Keberhasilan jangka panjang Asia Tenggara bergantung pada kemampuan untuk melampaui perakitan menuju inovasi, membangun produsen unggulan lokal, dan mendorong kerja sama regional.
- Hambatan mencakup keberlanjutan harga murah, potensi proteksionisme, penolakan konsumen, dan ketergantungan pada teknologi impor.
- Dekade mendatang akan menentukan apakah Asia Tenggara dapat menjadi pusat inovasi kendaraan listrik atau tetap menjadi basis perakitan bagi merek asing.