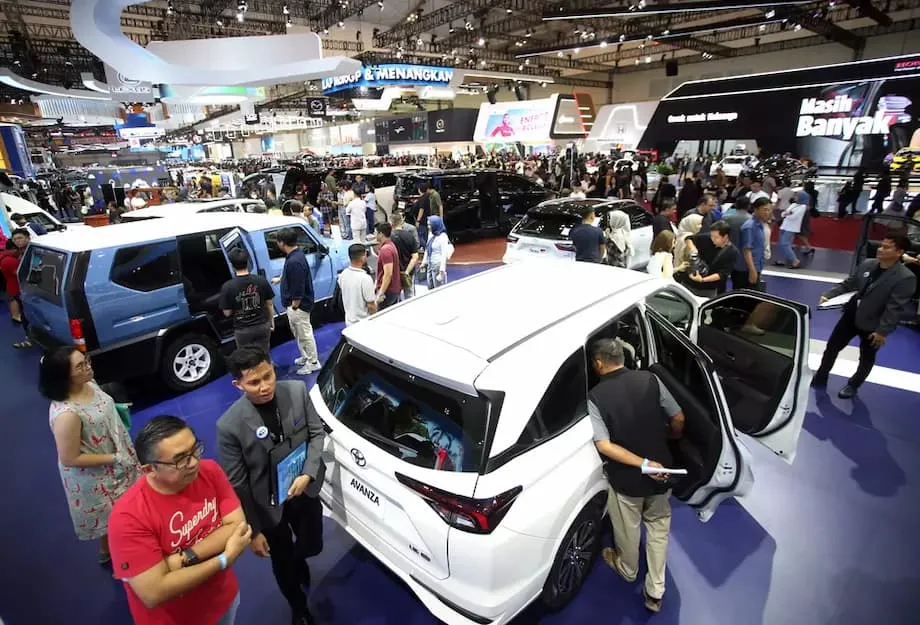
Indonesia dan Malaysia Bersaing Ketat Merebut Takhta Pasar Otomotif Asia Tenggara
Selama puluhan tahun, Indonesia bertakhta sebagai pasar otomotif terbesar di Asia Tenggara. Populasinya yang besar dan sektor manufaktur yang kuat menjadikannya magnet bagi produsen mobil global. Namun, perubahan besar tengah berlangsung: Malaysia, yang lama berada di posisi kedua di kawasan ini, dengan cepat memperkecil kesenjangan penjualan dan, menurut sejumlah ukuran, telah menyalip Indonesia sebagai pasar mobil terbesar di ASEAN. Perkembangan ini mengguncang industri dan mendorong produsen otomotif Indonesia mendesak pemerintah agar memberikan dukungan yang lebih kuat.
Daftar Isi
- Indonesia dan Malaysia Bersaing Ketat Merebut Takhta Pasar Otomotif Asia Tenggara
- Bagaimana Malaysia Menyusul Indonesia?
- Pelaku Industri Membunyikan Alarm
- Merek China dan Kendaraan Listrik: Pengubah Permainan
- Mengapa Merek China Berhasil?
- Merek Jepang dan Global: Mulai Kehilangan Pangsa Pasar?
- Thailand dan Vietnam: Pelajaran dari Kawasan
- Faktor Ekonomi dan Kebijakan: Peran Dukungan Pemerintah
- Apa Selanjutnya? Prospek 2025 dan Setelahnya
- Ringkasan
Apa yang melatarbelakangi pergantian posisi ini? Jawabannya terletak pada perpaduan kompleks antara hambatan ekonomi, perubahan preferensi konsumen, persaingan agresif dari merek-merek China, dan peralihan yang kian cepat ke kendaraan listrik (EV). Artikel ini mengulas data, menganalisis tren, serta membahas apa yang dipertaruhkan bagi kedua negara dan kawasan yang lebih luas.
Bagaimana Malaysia Menyusul Indonesia?
Pada 2024, penjualan kendaraan baru di Malaysia mencapai rekor 816.747 unit, sedikit di bawah Indonesia yang mencatat 865.723 unit, menurut data Gabungan Industri Kendaraan Bermotor Indonesia (Gaikindo) yang diperkuat oleh analisis para pelaku industri. Ini bukan pencapaian sesaat. Pasar otomotif Malaysia terus tumbuh, didorong oleh:
- Kinerja kuat merek lokal: Produsen mobil nasional Perodua dan Proton merebut hati (dan dompet) konsumen Malaysia dengan model terjangkau dan hemat bahan bakar yang disesuaikan dengan selera lokal. Perodua saja menjual lebih dari 358.000 unit pada 2024, hasil terbaiknya sepanjang masa.
- Insentif pemerintah: Pemotongan pajak dan pembebasan bea masuk sementara, terutama untuk EV, mendorong permintaan dan menimbulkan tumpukan pesanan yang berlanjut hingga 2024.
- Permintaan konsumen yang tangguh: Tingkat kepemilikan kendaraan per kapita di Malaysia termasuk yang tertinggi di ASEAN. Kedekatan budaya dengan mobil terus mendorong pembelian meski pasar mulai kembali normal setelah pandemi.
Sementara itu, penjualan mobil di Indonesia terus melemah. Dalam tujuh bulan pertama 2025, penjualan turun 10% secara tahunan menjadi 435.390 unit. Pada Juli saja, angkanya merosot 18% dibandingkan tahun sebelumnya. Penyebabnya beragam:
- Daya beli melemah: Kelas menengah Indonesia menyusut sejak 2018, sementara suku bunga yang lebih tinggi membuat kredit mobil semakin sulit dijangkau.
- Ketidakpastian ekonomi: Transisi politik, termasuk pemilihan presiden, menekan kepercayaan konsumen.
- Persetujuan kredit diperketat: Bank semakin berhati-hati dan membatasi pembiayaan otomotif karena kekhawatiran terhadap kredit bermasalah.
Akibatnya, keunggulan Indonesia yang dulu cukup besar atas Malaysia kini hanya terpaut tipis dan bisa segera hilang sepenuhnya.
Pelaku Industri Membunyikan Alarm
Sekretaris Jenderal Gaikindo Kukuh Kumara lantang menyuarakan risiko tersebut. Ia memperingatkan bahwa tren penurunan penjualan di Indonesia seharusnya menjadi peringatan bagi pemerintah maupun industri:
Kesenjangan dengan Malaysia semakin menyempit dan tanpa langkah strategis, bukan tidak mungkin Indonesia akan tersalip.
Gaikindo mendesak pemerintah untuk kembali memberikan insentif seperti yang ditawarkan selama pandemi, misalnya pemotongan pajak dan dukungan kredit, guna membantu industri menghadapi tekanan dan tetap kompetitif.
Merek China dan Kendaraan Listrik: Pengubah Permainan
Salah satu kekuatan terbesar yang membentuk ulang pasar otomotif Asia Tenggara adalah pesatnya kebangkitan produsen mobil China, khususnya di segmen kendaraan listrik. Merek seperti BYD, Chery, Wuling, dan Neta merangsek agresif ke pasar dengan menawarkan EV kaya fitur dan berharga kompetitif, yang berhasil menarik konsumen serta menggerus dominasi pemain lama asal Jepang dan Korea Selatan.
Di Indonesia, pangsa pasar merek China hampir berlipat ganda hanya dalam beberapa tahun, naik dari 3,4% pada 2021 menjadi 6,4% pada 2024. BYD, misalnya, menguasai 36% pasar EV Indonesia dalam tujuh bulan sejak diluncurkan, sementara Wuling dan Chery juga mencatat kemajuan signifikan. Dorongan pemerintah untuk mengembangkan industri EV dalam negeri, dengan memanfaatkan kekayaan nikel Indonesia untuk produksi baterai, semakin memperkuat tren ini. Insentif dan keringanan pajak menarik investasi asing sekaligus minat konsumen.
Malaysia juga mengalami lonjakan EV asal China. Chery menyalip Mazda dan menjadi merek terbesar kelima di negara itu berdasarkan pangsa pasar pada 2024. Jumlah merek China yang masuk ke pasar diperkirakan mencapai 13 atau 14 pada akhir 2025. Produsen lokal pun merespons: EV pertama Proton, e.MAS 7, diluncurkan pada Desember 2024 dan dengan cepat meraih ribuan pemesanan. Model lain akan menyusul.
Mengapa Merek China Berhasil?
- Harga terjangkau: EV China sering kali dibanderol lebih murah daripada pesaing dari Jepang dan Eropa sehingga dapat dijangkau lebih banyak konsumen.
- Inovasi: Fitur canggih, perangkat lunak pintar, dan teknologi baterai mutakhir menjadi ciri khas model-model China.
- Dukungan pemerintah: Indonesia dan Malaysia sama-sama menawarkan insentif untuk mendorong penggunaan EV, termasuk pembebasan pajak dan bea masuk.
- Produksi lokal: Produsen mobil China berinvestasi di pabrik dan rantai pasok di Asia Tenggara, sehingga semakin menekan biaya dan memperkuat kepercayaan lokal.
Masuknya persaingan ini memaksa merek-merek Jepang, yang lama menjadi pemimpin tak terbantahkan di kawasan, untuk memikirkan ulang strategi mereka. Toyota, Honda, dan Mitsubishi berinvestasi dalam teknologi hibrida, pengembangan perangkat lunak, dan kemitraan lokal untuk mempertahankan posisi, tetapi perubahan berlangsung tanpa henti.
Merek Jepang dan Global: Mulai Kehilangan Pangsa Pasar?
Produsen mobil Jepang masih mendominasi total penjualan, tetapi cengkeraman mereka mulai melemah. Di Indonesia, pangsa pasar mereka turun dari 95% menjadi 89% hanya dalam beberapa tahun. Di Malaysia, penjualan Toyota dan Mazda sama-sama turun dua digit pada 2024, sementara pangsa pasar gabungan keduanya merosot menjadi 14%.
Ini merupakan bagian dari tren yang lebih luas di kawasan. Menurut Bloomberg dan DW, merek Jepang maupun Jerman kehilangan pangsa pasar dari pesaing China di berbagai negara Asia Tenggara, mulai Singapura hingga Thailand dan Vietnam. Penyebabnya jelas: merek China menawarkan nilai yang lebih baik, dan kualitasnya kini sebanding dengan pemain mapan.
Merek mobil mewah Jerman seperti BMW dan Mercedes-Benz juga mengalami penyusutan pangsa pasar, meski tetap kuat di segmen kelas atas. Namun, pertarungan sesungguhnya terjadi di pasar massal, dan di sanalah merek China unggul.
Thailand dan Vietnam: Pelajaran dari Kawasan
Thailand, yang dulu dikenal sebagai "Detroit dari Timur", tengah menghadapi tantangannya sendiri. Industri otomotif negara itu sangat bergantung pada produsen Jepang dan lambat beralih ke EV. Akibatnya, merek China kini menguasai sekitar 40% penjualan mobil baru di Asia dan Oseania, serta 70% penjualan EV di Asia Tenggara. Pemerintah Thailand berupaya menarik perusahaan China untuk berproduksi secara lokal dan mempertahankan statusnya sebagai pusat manufaktur kawasan.
Sementara itu, Vietnam bergerak berlawanan dengan kemerosotan regional. Pasar mobilnya tumbuh 24% pada kuartal pertama 2025, didorong lonjakan penjualan mobil hibrida dan EV. Merek domestik VinFast menjadi pendatang baru yang kian bersinar, dengan menjual lebih dari 87.000 kendaraan listrik murni pada 2024 dan mendapat dukungan kuat pemerintah untuk mobilitas ramah lingkungan.
Faktor Ekonomi dan Kebijakan: Peran Dukungan Pemerintah
Kebijakan pemerintah menjadi faktor penentu dinamika pasar saat ini. Di Malaysia, pemotongan pajak sementara dan pembebasan bea masuk untuk EV telah mendorong permintaan, tetapi insentif tersebut dijadwalkan berakhir pada penghujung 2025. Analis industri memperkirakan permintaan akan kembali normal dan volume industri secara keseluruhan berpotensi menurun. Meski begitu, merek lokal seperti Perodua diperkirakan tetap dominan berkat harga yang terjangkau dan loyalitas merek yang kuat.
Di sisi lain, Indonesia menghadapi situasi yang lebih sulit. Desakan untuk memperbarui insentif pemerintah sejauh ini belum mendapat tanggapan. Bank sentral telah memangkas suku bunga untuk mendorong belanja konsumen, tetapi suku bunga yang tinggi dan kondisi kredit yang lebih ketat masih bertahan. Fokus pemerintah untuk membangun industri EV dalam negeri menjanjikan, tetapi peralihannya masih dalam tahap awal dan kesenjangan infrastruktur masih menjadi kendala.
Kedua negara tengah menjaga keseimbangan yang rumit: mendukung industri lokal, menarik investasi asing, serta mengelola dampak disruptif teknologi baru dan persaingan global. Hasilnya akan menentukan bukan hanya masa depan sektor otomotif masing-masing, tetapi juga pasar mobil Asia Tenggara secara keseluruhan.
Apa Selanjutnya? Prospek 2025 dan Setelahnya
Dalam waktu dekat, Indonesia dan Malaysia sama-sama menghadapi tantangan. Perkiraan menunjukkan volume industri Malaysia akan turun 9% pada 2025 seiring normalisasi permintaan dan meningkatnya persaingan. Penjualan kendaraan ringan di Indonesia diperkirakan merosot 14%, karena hambatan ekonomi dan kredit yang lebih ketat terus menekan pasar.
Namun, ada alasan untuk tetap optimistis. Pasar otomotif ASEAN secara keseluruhan diproyeksikan pulih dengan pertumbuhan 6% pada 2024, dipimpin Filipina dan Vietnam. Elektrifikasi semakin pesat, dengan penjualan kendaraan listrik berbaterai (BEV) melonjak di seluruh kawasan. Target pemerintah pun ambisius: Indonesia menargetkan produksi 600.000 EV pada 2030, sementara Thailand menargetkan 30% produksi kendaraan tanpa emisi pada tahun yang sama.
Produsen mobil China, Jepang, dan Korea Selatan sama-sama berinvestasi besar dalam produksi lokal, kemitraan, serta model bisnis baru seperti layanan berlangganan dan berbagi tumpangan EV. Persaingan harga diperkirakan semakin ketat, sementara konsumen akan mendapat lebih banyak pilihan dengan harga yang lebih terjangkau.
Ringkasan
- Malaysia hampir menyamai, dan menurut sejumlah ukuran telah melampaui, Indonesia sebagai pasar otomotif terbesar di Asia Tenggara berkat kekuatan merek lokal dan insentif pemerintah.
- Penjualan mobil di Indonesia turun akibat melemahnya daya beli, kredit yang lebih ketat, dan ketidakpastian ekonomi, sehingga memicu desakan agar pemerintah kembali memberikan dukungan.
- Produsen mobil China, terutama di segmen EV, dengan cepat meningkatkan pangsa pasar di kedua negara dan menantang dominasi merek Jepang serta global.
- Kebijakan pemerintah, produksi lokal, dan preferensi konsumen menjadi faktor utama yang membentuk persaingan pasar.
- Masa depan pasar otomotif Asia Tenggara akan ditentukan oleh elektrifikasi, inovasi, serta kemampuan pemain lokal dan asing beradaptasi dengan tren yang berubah cepat.
- Indonesia dan Malaysia sama-sama menghadapi tantangan pada 2025, tetapi prospek jangka panjang kawasan ini tetap positif seiring teknologi dan model bisnis baru mendorong pertumbuhan.