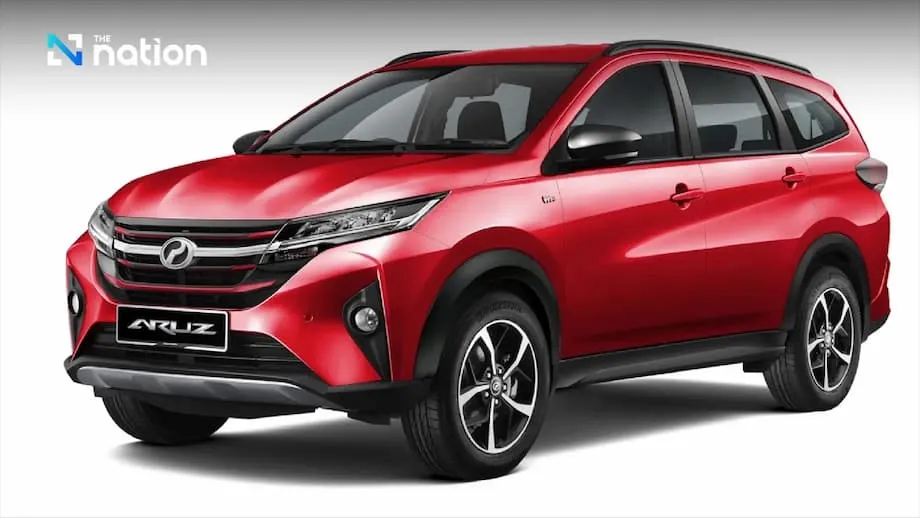
Malaysia Lampaui Indonesia: Era Baru Pasar Mobil ASEAN
Untuk pertama kalinya dalam sejarah, Malaysia mengungguli Indonesia dan menjadi pasar mobil terbesar di Perhimpunan Bangsa-Bangsa Asia Tenggara (ASEAN). Tonggak ini menandai pergeseran signifikan dalam lanskap otomotif kawasan, mencerminkan perubahan ekonomi, teknologi, dan persaingan yang lebih luas yang membentuk ulang industri mobil Asia Tenggara. Sementara kebangkitan Malaysia didorong oleh merek-merek domestik yang kuat dan meningkatnya adopsi kendaraan listrik (EV), Indonesia menghadapi tekanan ekonomi, sedangkan Thailand tengah menavigasi pemulihan sekaligus mundurnya produsen Jepang. Sementara itu, Vietnam dengan cepat naik peringkat dan bersiap melampaui Filipina sebagai pasar terbesar keempat di kawasan.
Daftar Isi
- Malaysia Lampaui Indonesia: Era Baru Pasar Mobil ASEAN
- Apa yang Mendorong Malaysia ke Posisi Teratas?
- Indonesia: Tekanan Ekonomi dan Menyusutnya Kelas Menengah
- Thailand: Pemulihan, Pertumbuhan EV, dan Mundurnya Merek Jepang
- Daya Tarik Investasi Thailand Tetap Kuat
- Vietnam: Bintang Baru Pasar Mobil ASEAN
- Produsen Mobil China dan Revolusi EV
- Pergeseran Rantai Pasok dan Masa Depan Industri Otomotif ASEAN
- Konteks Ekonomi dan Kebijakan yang Lebih Luas
- Ringkasan
Artikel ini mengulas faktor-faktor di balik kenaikan Malaysia, tantangan yang dihadapi Indonesia dan Thailand, kebangkitan Vietnam, serta implikasi yang lebih luas bagi sektor otomotif ASEAN saat memasuki era baru persaingan, inovasi, dan transformasi.
Apa yang Mendorong Malaysia ke Posisi Teratas?
Pasar otomotif Malaysia sejak lama didominasi merek nasionalnya, Perodua dan Proton, yang secara gabungan menyumbang 63% penjualan mobil pada paruh pertama 2025. Merek-merek ini mendapat manfaat dari dukungan tidak langsung pemerintah, kemitraan strategis dengan pemain global (seperti Daihatsu untuk Perodua dan Geely untuk Proton), serta pemahaman mendalam tentang preferensi konsumen lokal. Model populer seperti Perodua Alza dan Proton Saga terus memuncaki daftar penjualan, bersama model favorit internasional seperti Toyota Vios dan Honda City.
Namun, perubahan terbesar datang dari pertumbuhan pesat kendaraan listrik dan hibrida. Pada paruh pertama 2025, penjualan EV di Malaysia melonjak 91% secara tahunan menjadi 12.733 unit, sementara penjualan kendaraan hibrida tumbuh 12% menjadi 17.480 unit. Lonjakan ini bukan hanya bukti perubahan preferensi konsumen, tetapi juga hasil insentif pemerintah, infrastruktur pengisian daya yang semakin baik, dan masuknya merek EV China yang kompetitif.
Produsen mobil China, yang dipimpin BYD, dengan cepat memperluas pangsa pasar EV di Malaysia. Pada paruh pertama 2025, EV China mencakup hampir 50% dari seluruh mobil listrik baru yang terdaftar. BYD sendiri mengirimkan 5.434 unit, melampaui Proton dengan 4.043 unit dan Tesla dengan 2.399 unit. Harga yang terjangkau dan keandalan model China seperti Neta V, BYD Dolphin, dan MG ZS EV menarik minat konsumen Malaysia, terutama saat subsidi bahan bakar mulai dihapus dan harga bensin naik.
Meski mencatat pertumbuhan ini, EV masih merupakan bagian kecil (sekitar 4,3%) dari total registrasi kendaraan di Malaysia. Namun, target ambisius pemerintah—EV mencakup 15% penjualan mobil baru pada 2030 dan 80% pada 2050—menunjukkan arah yang jelas untuk masa depan.
Indonesia: Tekanan Ekonomi dan Menyusutnya Kelas Menengah
Indonesia, dengan populasi lebih dari 280 juta jiwa, secara tradisional merupakan pasar mobil terbesar di ASEAN. Namun, pada 2024 hingga 2025, sektor otomotif negara ini menghadapi tantangan besar. Penjualan mobil pada Juni 2025 turun 21%, penurunan besar pertama sejak Maret 2024. Pelemahan ini dikaitkan dengan menurunnya daya beli kelas menengah, persyaratan kredit konsumen yang lebih ketat, dan menyusutnya proporsi kelas menengah—dari 21,4% populasi pada 2019 menjadi hanya 17,1% pada 2024.
Ekonom dari Bank Danamon mencatat bahwa penurunan penjualan mobil berkaitan erat dengan tekanan ekonomi tersebut. Persetujuan kredit kendaraan yang lebih ketat, tingginya utang rumah tangga, dan kenaikan PPN semakin menekan permintaan. Indonesia tetap menjadi pasar utama, tetapi prospeknya untuk 2025 masih berhati-hati, dengan perkiraan kenaikan tipis penjualan kendaraan ringan dan risiko penurunan yang terus membayangi.
Meski menghadapi tantangan ini, Indonesia tengah memosisikan diri sebagai pusat EV masa depan. Investasi besar, seperti Proyek Integrasi Baterai Indonesia, bertujuan membangun rantai pasok baterai EV yang lengkap—mulai dari penambangan nikel hingga produksi dan daur ulang baterai. Produsen mobil China seperti Geely dan Wuling memperluas kehadirannya, sementara pemerintah menawarkan insentif untuk menarik lebih banyak investasi dalam produksi EV.
Thailand: Pemulihan, Pertumbuhan EV, dan Mundurnya Merek Jepang
Thailand sejak lama dikenal sebagai “Detroit Asia”, yang berperan sebagai pusat manufaktur otomotif utama bagi merek-merek global, terutama produsen mobil Jepang. Pada 2023, Thailand memproduksi 2,55 juta kendaraan, dengan proyeksi meningkat hingga hampir 3 juta pada 2028. Sektor ini menyumbang lebih dari 10% PDB negara dan menopang jutaan lapangan kerja, baik secara langsung maupun tidak langsung.
Namun, pasar mobil Thailand menghadapi tekanan. Pada 2024, penjualan turun 16%, dan pada kuartal pertama 2025 tercatat penurunan tahunan sebesar 7%. Penyebab utamanya adalah tingginya utang rumah tangga, persetujuan kredit kendaraan yang lebih ketat, dan ketidakpastian ekonomi. Meski demikian, tanda-tanda pemulihan mulai terlihat. Pada kuartal kedua 2025, penjualan mobil meningkat 3,6%, menandai kenaikan kuartalan pertama sejak kuartal ketiga 2022. Pemulihan ini terutama didorong oleh pesatnya adopsi kendaraan listrik. Penjualan EV melonjak 33% pada paruh pertama 2025 menjadi 69.005 unit, atau 23% dari total penjualan mobil.
Pemerintah Thailand gencar mendorong produksi EV melalui subsidi, pengurangan pajak, dan insentif untuk manufaktur lokal. Targetnya, 30% produksi kendaraan menjadi kendaraan listrik pada 2030. Merek China seperti BYD dan MG kini masuk dalam 10 merek terlaris di Thailand, menantang dominasi produsen mobil Jepang yang telah bertahan lama.
Sementara itu, merek-merek Jepang mengonsolidasikan atau mengurangi operasinya. Honda menutup pabriknya di Ayutthaya, Suzuki akan menutup pabrik perakitannya di Thailand pada akhir 2025, dan Nissan tengah merestrukturisasi operasinya serta bersiap menutup satu dari dua pabriknya di Thailand. Langkah-langkah ini mencerminkan pergeseran global yang lebih luas, termasuk dampak tarif baru AS dan persaingan yang kian ketat dari produsen mobil China serta negara-negara Asia lainnya.
Daya Tarik Investasi Thailand Tetap Kuat
Terlepas dari tantangan ini, Thailand tetap menarik bagi investor asing berkat jaringan pemasoknya yang kuat, tingkat lokalisasi yang tinggi, dan insentif pemerintah. Negara ini berinvestasi besar-besaran dalam infrastruktur yang siap mendukung EV, pusat penelitian dan pengembangan (R&D), serta zona ekonomi khusus seperti Koridor Ekonomi Timur. Berbagai upaya ini dirancang untuk mempertahankan posisi Thailand sebagai kekuatan otomotif regional, sekalipun industri tersebut mengalami transformasi besar.
Vietnam: Bintang Baru Pasar Mobil ASEAN
Vietnam dengan cepat muncul sebagai pemain penting dalam lanskap otomotif ASEAN. Pada paruh pertama 2025, PDB Vietnam tumbuh 7,52%—tertinggi dalam 15 tahun—ditopang oleh meningkatnya kelas menengah dan kuatnya penjualan mobil. Penjualan mobil pada kuartal kedua 2025 naik 18% menjadi 90.772 unit, dan negara ini berada di jalur untuk melampaui Filipina sebagai pasar mobil terbesar keempat di ASEAN.
Pertumbuhan Vietnam didorong oleh beberapa faktor:
- Kelas menengah yang berkembang pesat dengan daya beli yang meningkat
- Dukungan kuat pemerintah untuk EV, termasuk pembebasan biaya registrasi kendaraan listrik berbasis baterai hingga 2027
- Keberhasilan VinFast, produsen EV nasional, yang menjual 87.000 kendaraan listrik di pasar domestik pada 2024
- Lonjakan penjualan kendaraan hibrida dan komersial yang didorong belanja infrastruktur serta peluncuran model baru
Pasar mobil Vietnam juga mendapat manfaat dari investasi asing, pertumbuhan ekspor, dan lingkungan kebijakan yang mendukung. Namun, perundingan tarif yang masih berlangsung dan ketegangan perdagangan global dapat menghambat pertumbuhan di masa mendatang.
Produsen Mobil China dan Revolusi EV
Salah satu tren paling mengubah lanskap sektor otomotif ASEAN adalah pesatnya kebangkitan produsen mobil China, terutama di segmen EV. Merek seperti BYD, MG, Wuling, dan Chery berinvestasi besar dalam manufaktur lokal, rantai pasok, serta penelitian dan pengembangan di Malaysia, Thailand, Indonesia, dan Vietnam. Model mereka yang terjangkau dan inovatif membentuk ulang preferensi konsumen serta meningkatkan persaingan dengan merek Jepang dan Barat.
Di Malaysia, EV China kini mencakup hampir separuh dari seluruh registrasi mobil listrik baru. Di Thailand, BYD dan MG termasuk di antara 10 merek teratas, sementara di Singapura, BYD menjadi merek EV terlaris pada 2024. Indonesia juga mencatat peningkatan investasi dari produsen mobil China, dengan Wuling dan BYD masing-masing menguasai 4% pasar.
Perkembangan ini mengubah ASEAN menjadi landasan penting bagi ambisi EV global. Kawasan ini berperan sebagai pasar utama sekaligus pusat rantai pasok baterai, komponen, dan kendaraan jadi.
Pergeseran Rantai Pasok dan Masa Depan Industri Otomotif ASEAN
Kebangkitan EV dan masuknya pemain baru mendorong perubahan besar dalam logistik rantai pasok di Asia Tenggara. Produsen mobil melokalkan produksi, mendirikan pabrik baterai dan komponen, serta menyesuaikan diri dengan arus perdagangan baru di kawasan. Pemerintah berinvestasi dalam infrastruktur yang siap mendukung EV, termasuk stasiun pengisian daya, elektrifikasi pelabuhan, serta zona khusus untuk penanganan dan daur ulang baterai.
Penyedia logistik menghadapi tekanan untuk meningkatkan kemampuan digital, mengelola transportasi multimoda yang kompleks, dan memastikan ketahanan rantai pasok di tengah permintaan yang tidak merata dan ketidakpastian kebijakan. Komposisi kendaraan yang terus berubah, mencakup EV, kendaraan hibrida, dan kendaraan bermesin pembakaran internal, menambah kompleksitas jaringan produksi dan distribusi.
Terlepas dari tantangan tersebut, peran ASEAN sebagai basis produksi yang kompetitif dan pusat ekspor EV yang berkembang diperkirakan akan terus meningkat. Pasar otomotif kawasan ini diproyeksikan pulih secara moderat pada 2025, dengan total penjualan kendaraan ringan diperkirakan mencapai 3,19 juta unit. Namun, risiko penurunan masih ada, termasuk ketidakpastian ekonomi global, kebijakan perdagangan proteksionis, serta kebutuhan akan investasi berkelanjutan di bidang infrastruktur dan inovasi.
Konteks Ekonomi dan Kebijakan yang Lebih Luas
Pergeseran di pasar otomotif ASEAN terjadi di tengah perubahan ekonomi dan kebijakan yang lebih luas. Ketegangan perdagangan, tarif baru (seperti yang diberlakukan AS), dan ketidakpastian kebijakan memengaruhi pola investasi serta ekspektasi pertumbuhan di seluruh kawasan. Vietnam dan Filipina menunjukkan ketahanan, sementara Indonesia dan Thailand menyesuaikan kembali target mereka dan menerapkan kebijakan moneter yang lebih akomodatif untuk mendukung pemulihan.
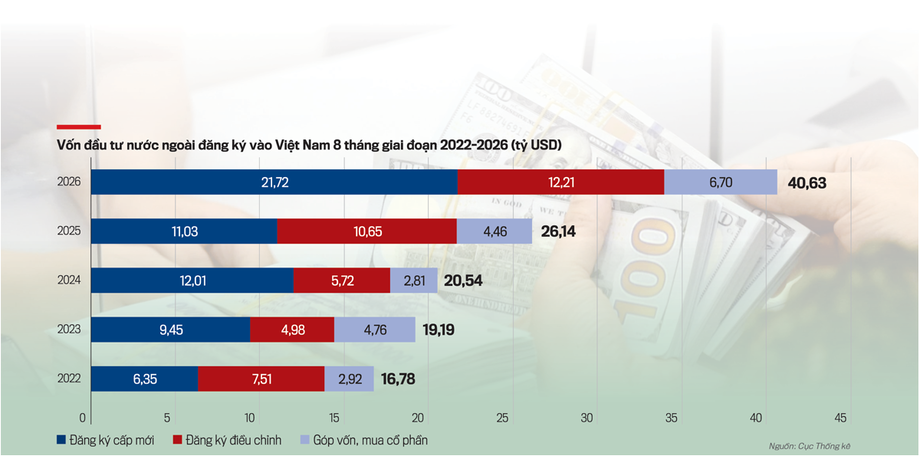
Tren investasi asing langsung beragam, dengan lonjakan proyek terkait EV, tetapi jumlah proyek secara keseluruhan menurun akibat ketidakpastian global. Pemerintah merespons dengan insentif, peningkatan infrastruktur, dan aliansi strategis untuk mempertahankan daya saing serta menarik investasi baru.
Ringkasan
- Malaysia melampaui Indonesia sebagai pasar mobil terbesar di ASEAN, didorong merek domestik yang kuat dan meningkatnya adopsi EV.
- Indonesia menghadapi tekanan ekonomi, menyusutnya kelas menengah, dan kredit yang lebih ketat, tetapi berinvestasi dalam rantai pasok EV untuk kembali mendorong pertumbuhan.
- Thailand tengah pulih dengan pertumbuhan yang didorong penjualan EV, tetapi produsen mobil Jepang mundur di tengah meningkatnya persaingan dari merek China.
- Vietnam menjadi bintang baru kawasan, dengan pertumbuhan ekonomi yang kuat, pasar mobil yang berkembang pesat, dan dukungan pemerintah yang besar untuk EV.
- Produsen mobil China dengan cepat meningkatkan pangsa pasar di seluruh ASEAN, mengubah lanskap persaingan dan rantai pasok.
- Industri otomotif ASEAN tengah menjalani transformasi besar. Pemulihan moderat diperkirakan pada 2025, tetapi tantangan dan peluang signifikan masih menanti.