Perluasan Pajak Penjualan dan Pajak Layanan Malaysia: Apa yang Berubah pada 1 Juli 2025?
Malaysia akan menerapkan revisi dan perluasan signifikan terhadap skema Pajak Penjualan dan Pajak Layanan (SST) mulai 1 Juli 2025. Diumumkan sebagai bagian dari Anggaran 2025 dan dikonfirmasi oleh Kementerian Keuangan, perubahan ini bertujuan memperkuat posisi fiskal negara, memperluas basis pajak, dan meningkatkan jaring pengaman sosial—seraya memastikan mayoritas warga Malaysia tidak terbebani secara berlebihan. Pemerintah menerapkan pendekatan yang terarah, dengan mengenakan pajak baru pada barang dan layanan non-esensial serta memberikan pengecualian untuk kebutuhan pokok dan sektor utama yang memengaruhi kehidupan sehari-hari.
Daftar Isi
- Perluasan Pajak Penjualan dan Pajak Layanan Malaysia: Apa yang Berubah pada 1 Juli 2025?
- Mengapa Malaysia Memperluas SST?
- Barang dan Layanan Apa yang Terdampak?
- Pajak Penjualan: Kebutuhan Pokok Dikecualikan, Barang Mewah Jadi Sasaran
- Pajak Layanan: Sektor Baru Dimasukkan
- Bagaimana Perubahan Ini Memengaruhi Konsumen dan Dunia Usaha?
- Apa Implikasi yang Lebih Luas?
- Ringkasan
Mengapa Malaysia Memperluas SST?
Perluasan SST merupakan pilar utama kerangka Ekonomi Madani pemerintah yang lebih luas, yang bertujuan memperbaiki keuangan publik dan mendanai program sosial. Dengan meningkatkan penerimaan melalui basis pajak yang lebih luas, pemerintah bermaksud mendukung peningkatan layanan publik, pembenahan infrastruktur, dan bantuan tunai langsung kepada warga. Menteri Keuangan II Datuk Seri Amir Hamzah Azizan menegaskan bahwa reformasi ini dirancang agar tidak menaikkan biaya hidup sebagian besar masyarakat, dengan menyatakan:
Penerimaan tambahan dapat bermanfaat bagi seluruh negeri tanpa membebani mayoritas masyarakat.
Target defisit fiskal Malaysia akan diturunkan menjadi 3,8% dari PDB, dari 4,1% pada tahun sebelumnya, dengan perluasan SST berperan penting dalam mencapai sasaran ini. Pemerintah juga telah berdiskusi dengan para pemangku kepentingan industri untuk memastikan perubahan ini dapat diterapkan dan meminimalkan gangguan terhadap dunia usaha.
Barang dan Layanan Apa yang Terdampak?
Struktur SST yang direvisi membedakan barang esensial dan non-esensial, sekaligus memperluas cakupan layanan yang dikenai pajak. Berikut rincian perubahannya:
Pajak Penjualan: Kebutuhan Pokok Dikecualikan, Barang Mewah Jadi Sasaran
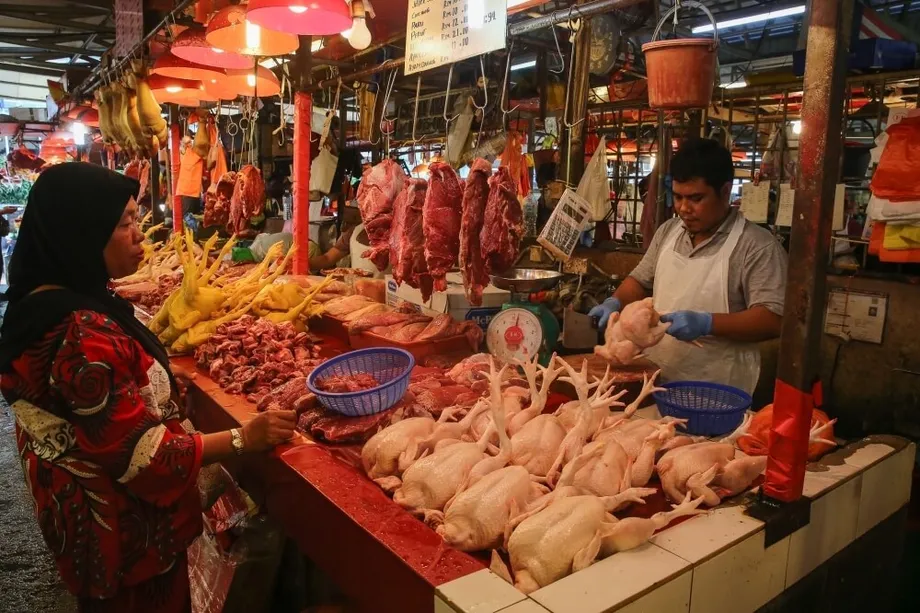
Barang kebutuhan pokok tetap bebas dari pajak penjualan (0%), sehingga kebutuhan sehari-hari tidak menjadi lebih mahal. Barang-barang ini meliputi:
- Bahan pangan yang belum diolah: ayam, sapi, kambing, ikan, udang, cumi-cumi, sayuran, buah-buahan lokal, beras, jelai, oat, gandum
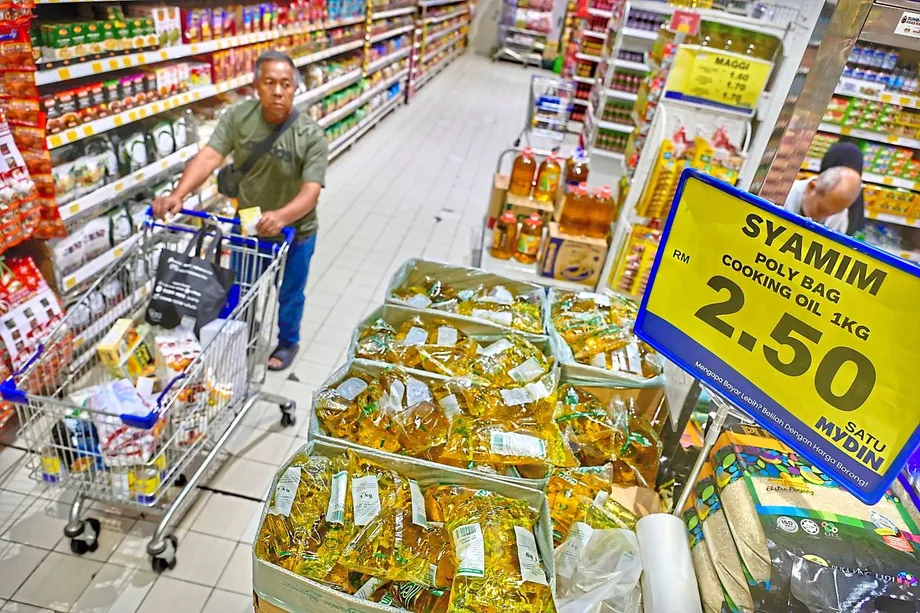
- Makanan olahan: tepung, sarden kalengan, gula, garam, roti tawar, pasta, mi, mi instan, susu, minuman malt, minyak goreng
- Obat-obatan dan alat kesehatan
- Buku, jurnal, surat kabar
- Pakan ternak dan makanan hewan peliharaan
- Bahan bangunan dasar: semen, batu, pasir
- Sarana produksi pertanian: pupuk, pestisida, mesin pertanian
Barang non-esensial dan mewah akan dikenai tarif pajak penjualan yang lebih tinggi:
- Pajak penjualan 5%: abalon, lobster, quinoa, keju, selai buah, ponsel pintar, kepiting raja, salmon, kod, truffle, stroberi impor, minyak esensial, kain sutra, mesin industri
- Pajak penjualan 10%: kaviar, sirip hiu, minuman beralkohol, rokok, cerutu, produk kulit, limbah skrap tungsten, sepeda balap, lukisan tangan antik
Pajak Layanan: Sektor Baru Dimasukkan
Cakupan pajak layanan diperluas untuk mencakup enam kategori baru, dengan tarif berkisar antara 6% hingga 8%. Perubahan ini dirancang untuk menyasar layanan bernilai lebih tinggi atau yang bersifat pilihan, sekaligus memberikan pengecualian untuk layanan esensial dan usaha kecil. Sektor baru tersebut meliputi:
- Layanan Penyewaan atau Sewa Guna Usaha: pajak 8%, dengan pengecualian untuk hunian, bahan bacaan, sewa guna usaha pembiayaan, dan aset di luar Malaysia. Usaha mikro, kecil, dan menengah (UMKM) dengan omzet tahunan di bawah RM500,000 dikecualikan.
- Layanan Pekerjaan Konstruksi: pajak 6% untuk proyek infrastruktur, komersial, dan industri. Bangunan hunian serta fasilitas terkait perumahan rakyat dikecualikan. Kontraktor wajib mendaftar jika nilai layanan kena pajaknya mencapai RM1,5 juta dalam 12 bulan.
- Layanan Keuangan: pajak 8% atas layanan berbasis biaya atau komisi. Pengecualian mencakup layanan perbankan dasar, pembiayaan yang sesuai syariah, keuntungan valuta asing, kegiatan pasar modal, dan layanan asuransi tertentu. Penyedia dengan biaya atau komisi tahunan di atas RM500,000 wajib mendaftar.
- Layanan Kesehatan Swasta: pajak 6% hanya berlaku untuk layanan yang diberikan kepada warga negara non-Malaysia, termasuk layanan pengobatan tradisional dan komplementer swasta serta layanan kesehatan terkait. Warga Malaysia dikecualikan.
- Layanan Pendidikan: pajak 6% untuk prasekolah, sekolah dasar dan menengah swasta, serta institusi pendidikan tinggi bagi warga negara asing. Siswa Malaysia dan penyandang disabilitas dikecualikan. Sekolah yang memungut biaya lebih dari RM60,000 per siswa per tahun wajib mendaftar.
- Layanan Kecantikan: pajak 8% atas layanan seperti perawatan wajah, manikur, tata rambut, tato, riasan, dan pelangsingan tubuh, bagi penyedia yang nilai layanan kena pajaknya melebihi RM500,000 per tahun.
Untuk mencegah pajak berganda, pengecualian transaksi antarbisnis (B2B) dan keringanan untuk grup berlaku bagi layanan tertentu. Kontrak yang tidak dapat ditinjau ulang mendapat pengecualian selama 12 bulan sejak tanggal mulai berlaku.
Bagaimana Perubahan Ini Memengaruhi Konsumen dan Dunia Usaha?
Pendekatan pemerintah yang terarah berarti sebagian besar warga Malaysia tidak akan menghadapi kenaikan harga kebutuhan sehari-hari. Fokus pada barang non-esensial dan layanan bernilai tinggi dimaksudkan agar beban pajak terutama ditanggung oleh belanja pilihan dan konsumsi barang mewah. Bagi dunia usaha, khususnya UMKM, tersedia berbagai pengecualian dan keringanan untuk memudahkan kepatuhan dan menghindari biaya yang tidak perlu.
Untuk mendukung transisi yang lancar, pemerintah mengumumkan bahwa tindakan hukum atau sanksi tidak akan dijatuhkan kepada perusahaan yang berupaya memenuhi persyaratan SST baru hingga 31 Desember 2025. Departemen Bea Cukai Kerajaan Malaysia akan memberikan panduan dan dukungan bagi dunia usaha untuk menilai kewajiban mereka dan mendaftar jika diperlukan.
Apa Implikasi yang Lebih Luas?
Perluasan SST merupakan bagian dari upaya berkelanjutan Malaysia untuk memodernisasi sistem pajaknya dan memastikan keberlanjutan fiskal. Berbeda dengan Pajak Barang dan Jasa (GST) sebelumnya, yang mencakup sistem kredit pajak masukan-keluaran untuk mencegah pajak berlapis, SST tidak memiliki mekanisme tersebut. Artinya, ada risiko pajak dikenakan atas pajak, yang berpotensi meningkatkan biaya bagi sebagian pelaku usaha dan konsumen. Namun, pengecualian B2B dan keringanan terarah yang diterapkan pemerintah dirancang untuk meminimalkan dampak ini.
Di tingkat internasional, langkah Malaysia ini dilakukan saat banyak negara berupaya memperluas basis pajak untuk mendanai program sosial dan infrastruktur, terutama setelah tantangan ekonomi global. Penerimaan tambahan dari SST diperkirakan akan mendukung layanan publik, bantuan tunai, dan pembenahan infrastruktur, sehingga berkontribusi pada ketahanan ekonomi jangka panjang negara.
Ringkasan
- Perluasan Pajak Penjualan dan Pajak Layanan (SST) Malaysia mulai berlaku pada 1 Juli 2025 sebagai bagian dari reformasi fiskal dalam kerangka Ekonomi Madani.
- Barang dan layanan esensial tetap dikecualikan dari pajak penjualan, sedangkan barang non-esensial dan mewah dikenai tarif lebih tinggi (5% atau 10%).
- Pajak layanan kini mencakup enam sektor baru: penyewaan/sewa guna usaha, konstruksi, keuangan, layanan kesehatan swasta, pendidikan, dan kecantikan, dengan pengecualian terarah bagi warga Malaysia dan UMKM.
- Pengecualian dan keringanan transaksi antarbisnis tersedia untuk mencegah pajak berganda dan memudahkan kepatuhan.
- Sanksi atas ketidakpatuhan tidak akan dijatuhkan hingga 31 Desember 2025, sehingga dunia usaha memiliki waktu untuk menyesuaikan diri.
- Penerimaan tambahan akan mendanai layanan publik, bantuan sosial, dan infrastruktur, dengan tujuan memperkuat posisi fiskal Malaysia tanpa menaikkan biaya hidup bagi sebagian besar warga.