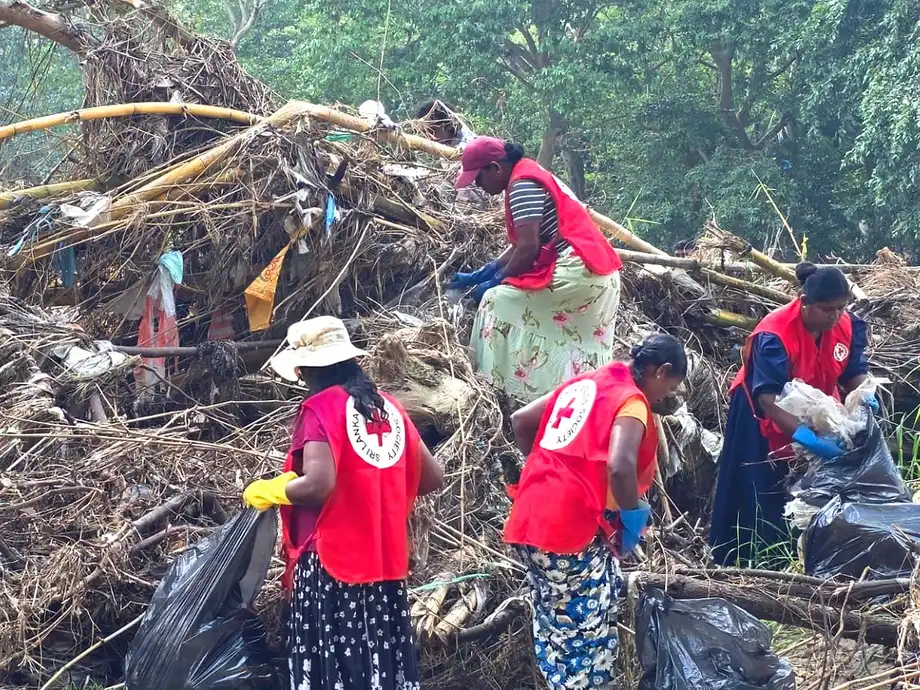
Kerusakan akibat siklon menyingkap risiko keuangan yang kian besar
Siklon Ditwah menyebabkan kerusakan fisik langsung yang diperkirakan mencapai USD 4,1 miliar di seluruh 25 distrik Sri Lanka pada November 2025, setara dengan sekitar 4% produk domestik bruto negara itu. Bank Sentral Sri Lanka kini memperingatkan bahwa dampak keuangan dapat meluas melampaui kerusakan bangunan, infrastruktur, dan aset pertanian, hingga mencakup pembayaran pinjaman yang melemah, penurunan nilai agunan, dan tekanan asuransi yang meningkat.
Daftar Isi
- Kerusakan akibat siklon menyingkap risiko keuangan yang kian besar
- Hal-hal yang tidak tercakup dalam estimasi USD 4,1 miliar
- Perkembangan siklon dan respons kebijakan
- Mengapa kenaikan pinjaman Tahap 2 perlu diperhatikan
- Keringanan bagi peminjam dapat menunda terlihatnya kerugian
- Pertumbuhan kredit yang pesat meningkatkan eksposur terhadap pelemahan agunan
- Tekanan asuransi melampaui biaya klaim
- Penyangga keuangan masih memadai, tetapi menyusut
- Prospek positif bergantung pada pemulihan dan kebijakan yang hati-hati
- Poin-Poin Utama
Meski demikian, Tinjauan Stabilitas Keuangan untuk 2026 menggambarkan sistem keuangan tetap stabil pada paruh pertama tahun tersebut. Pemulihan ekonomi, perbaikan keuangan publik, serta penyangga modal dan likuiditas yang memadai membantu bank dan perusahaan pembiayaan menghadapi sejumlah guncangan.
Temuan itu menggambarkan dua sisi berbeda dari situasi yang sama: lembaga keuangan masih memiliki penyangga, sementara tanda-tanda tekanan pada peminjam mulai muncul. Pinjaman Tahap 2, yang menunjukkan peningkatan risiko kredit sebelum pinjaman dinyatakan bermasalah, naik pada kuartal kedua 2026. Perusahaan pembiayaan mencatat kenaikan tajam, yang sebagian terkait dengan siklon dan konflik Timur Tengah.
Karena itu, peringatan tersebut menyoroti risiko yang berkembang dalam sistem yang masih tangguh, bukan menyatakan bahwa krisis keuangan telah dimulai. Kerusakan akibat iklim dapat melemahkan pendapatan untuk membayar pinjaman sekaligus nilai properti yang menjadi agunan, sehingga pemberi pinjaman menghadapi risiko melalui lebih dari satu jalur.
Hal-hal yang tidak tercakup dalam estimasi USD 4,1 miliar
Angka kerusakan akibat siklon berasal dari penilaian Global Rapid Post-Disaster Damage Estimation Bank Dunia, yang dikenal sebagai GRADE. Penilaian ini mengukur kerusakan fisik langsung pada infrastruktur, perumahan, dan aset pertanian. Angka tersebut tidak mencakup kerugian ekonomi yang lebih luas akibat penurunan produksi, hilangnya pendapatan, atau pemulihan yang berkepanjangan.
Perbedaan itu penting untuk memahami peringatan Bank Sentral. Kerusakan aset produktif menimbulkan biaya langsung untuk perbaikan atau penggantian. Aktivitas yang terganggu juga dapat mengurangi pendapatan pemiliknya, sehingga utang yang ada lebih sulit dibayar bahkan ketika rekonstruksi masih berlangsung.
Estimasi sekitar 4% dari PDB menunjukkan skala kerusakan, bukan bahwa output ekonomi tahunan turun 4%. Kerusakan aset fisik dan hilangnya produksi ekonomi merupakan ukuran yang berbeda. Angka USD 4,1 miliar itu juga tidak dapat diperlakukan sebagai estimasi kerugian yang ditanggung bank atau perusahaan asuransi.
Bank Sentral menyebut pertanian, perikanan, dan infrastruktur sebagai sektor yang sangat rentan terhadap gangguan iklim. Rumah tangga terdampak, usaha kecil dan menengah, serta perusahaan besar di sektor rentan mungkin mengalami kesulitan membayar pinjaman ketika aset produktif dan pendapatan melemah. Total kerugian ekonomi yang lebih luas dan kerugian akhir di sektor keuangan tidak dapat ditentukan dari estimasi kerusakan fisik tersebut.
Perkembangan siklon dan respons kebijakan
Tinjauan tersebut secara umum mencakup data hingga akhir Juni 2026. Dengan demikian, penilaiannya meliputi bulan-bulan setelah Siklon Ditwah, termasuk perubahan dalam penyaluran pinjaman, risiko peminjam, dan penyangga keuangan pada paruh pertama tahun itu.
Pemberitahuan rilis berbahasa Sinhala Bank Sentral mencatat publikasi pada 12 Oktober 2026. Tinjauan tahunan tersebut diterbitkan berdasarkan Pasal 70(1) Undang-Undang Bank Sentral Sri Lanka Nomor 16 Tahun 2023, yang menjadi dasar hukum penilaian stabilitas keuangan dan risiko terkait ini.
- November 2025: Siklon Ditwah melanda Sri Lanka, berdampak pada seluruh 25 distrik dan menyebabkan kerusakan fisik langsung yang diperkirakan mencapai USD 4,1 miliar.
- Setelah siklon: Bank Sentral menerbitkan surat edaran yang mewajibkan bank dan perusahaan pembiayaan memberikan keringanan kepada individu dan usaha terdampak.
- Mei 2026: Bank Sentral menaikkan suku bunga kebijakan overnight di tengah kekhawatiran atas kerentanan ekonomi dan keuangan yang mulai muncul.
- Kuartal kedua 2026: Pinjaman Tahap 2 meningkat di sektor perbankan, sementara perusahaan pembiayaan juga mencatat kenaikan tajam pada eksposur ini.
- Akhir Juni 2026: Batas waktu umum data yang digunakan untuk tinjauan tahunan.
- 12 Oktober 2026: Bank Sentral merilis tinjauan 2026.
Jeda antara batas waktu data dan tanggal publikasi perlu diperhatikan. Tinjauan tersebut menggambarkan kondisi selama periode acuannya, bukan memberikan gambaran lengkap kualitas pinjaman atau eksposur asuransi per Oktober.
Mengapa kenaikan pinjaman Tahap 2 perlu diperhatikan
Klasifikasi pinjaman membantu membedakan peminjam yang risikonya meningkat dari peminjam yang pinjamannya sudah bermasalah. Tahap 2 umumnya berarti risiko kredit meningkat secara signifikan sejak pinjaman pertama kali dicatat. Tahap 3 mencakup pinjaman yang mengalami penurunan kualitas kredit, termasuk pinjaman yang diklasifikasikan sebagai bermasalah.
Di perbankan, rasio pinjaman Tahap 3 turun dan rasio cakupan penurunan nilai Tahap 3 membaik selama periode tinjauan. Cakupan menunjukkan sejauh mana pinjaman bermasalah yang telah diakui ditopang oleh pencadangan untuk potensi kerugian. Perkembangan ini mendukung penilaian Bank Sentral bahwa sektor tersebut tangguh.
Pada saat yang sama, pinjaman Tahap 2 meningkat pada kuartal kedua. Peningkatan proporsi pinjaman yang sudah bermasalah dapat terjadi bersamaan dengan bertambahnya kelompok peminjam yang lebih berisiko mengalami masalah pembayaran di masa mendatang. Kedua indikator itu tidak seharusnya dianggap bertentangan.
Peringatan terkait iklim menyoroti kemungkinan bertambahnya pinjaman Tahap 2 dan Tahap 3 seiring melemahnya kemampuan membayar. Peringatan itu tidak menyatakan bahwa semua pinjaman yang mendapat keringanan akibat siklon akan menjadi bermasalah, ataupun bahwa kerusakan iklim menyebabkan setiap kenaikan pinjaman Tahap 2.
Perusahaan pembiayaan menghadapi kombinasi yang lebih sulit. Rasio pinjaman Tahap 3 mereka membaik, tetapi pinjaman Tahap 2 meningkat tajam dan cakupan penurunan nilai turun. Bank Sentral sebagian mengaitkan peningkatan risiko peminjam di sektor ini dengan Siklon Ditwah dan konflik Timur Tengah. Cakupan yang lebih rendah menunjukkan penyangga terhadap kerugian kredit yang telah diakui kian melemah.
Keringanan bagi peminjam dapat menunda terlihatnya kerugian
Pemerintah merespons gangguan akibat siklon dengan moratorium utang dan pengaturan pembayaran kembali dengan persyaratan khusus. Moratorium menunda pembayaran untuk sementara, sementara perubahan persyaratan pembayaran dapat mengurangi beban langsung bagi peminjam yang pendapatan atau kegiatan usahanya terganggu.
Bank Sentral mewajibkan bank dan perusahaan pembiayaan memberikan keringanan kepada individu dan usaha terdampak. Langkah seperti ini dapat memberi waktu bagi peminjam untuk pulih, alih-alih menghadapi tuntutan pembayaran langsung ketika kemampuan mereka menghasilkan pendapatan sedang terganggu.
Bank tersebut juga memperingatkan bahwa keringanan dapat menyamarkan eksposur sebenarnya sektor keuangan dengan menutupi pinjaman bermasalah dan menunda pengakuan kredit macet. Penundaan pembayaran saja tidak membuktikan bahwa peminjam telah kembali mampu memenuhi kewajiban utangnya.
Perbedaannya terletak antara bantuan pembayaran sementara dan pemulihan kemampuan membayar yang berkelanjutan. Regulator perlu memantau kualitas pinjaman ini sekaligus laju dan komposisi penyaluran pinjaman baru. Dampak akhirnya terhadap kualitas aset akan bergantung pada pemulihan peminjam terdampak, bukan sekadar perubahan jadwal pembayaran.
Pertumbuhan kredit yang pesat meningkatkan eksposur terhadap pelemahan agunan
Guncangan iklim terjadi di tengah pertumbuhan pinjaman yang pesat. Kredit perbankan meningkat di sektor konsumsi, perdagangan, jasa keuangan, konstruksi, dan pinjaman luar negeri. Ekspansi perusahaan pembiayaan didorong oleh kuatnya permintaan pembiayaan kendaraan dan pinjaman dengan jaminan emas.
Bank Sentral mengidentifikasi peningkatan utang rumah tangga, ketergantungan yang lebih besar pada agunan, perubahan nilai agunan, dan kenaikan harga real estat sebagai kerentanan yang mulai muncul. Bank itu juga melaporkan kesenjangan kredit sektor swasta yang melebar, yakni indikator untuk menilai apakah kredit tumbuh melampaui hubungan jangka panjangnya dengan perekonomian.
Agunan adalah aset yang dijaminkan untuk menjamin pinjaman. Jika peminjam tidak mampu membayar, agunan menjadi sumber potensial bagi pemberi pinjaman untuk memulihkan kerugiannya. Kerusakan akibat siklon dapat menurunkan nilai agunan bersamaan dengan melemahnya kemampuan membayar akibat gangguan pendapatan.
Risiko-risiko ini tidak boleh disamakan. Tinjauan tersebut menyebut pesatnya pinjaman kendaraan dan emas sebagai area yang memerlukan perlindungan lebih ketat, tetapi tidak menyatakan bahwa aset-aset itu mengalami kerusakan fisik yang sama seperti perumahan, infrastruktur, atau aset pertanian. Kekhawatiran umumnya adalah ketergantungan pada agunan yang nilainya dapat berubah ketika terjadi tekanan.
Bank Sentral memperketat dan menyederhanakan batas maksimum rasio pinjaman terhadap nilai untuk pembiayaan kendaraan bermotor, menetapkan batas maksimum pinjaman dengan jaminan emas, serta memperketat bobot risiko yang berlaku untuk pinjaman emas. Batas rasio pinjaman terhadap nilai membatasi jumlah pinjaman berdasarkan nilai taksiran aset. Bobot risiko memengaruhi besaran modal yang harus disediakan pemberi pinjaman untuk menutup eksposur.
Tekanan asuransi melampaui biaya klaim
Sektor asuransi tetap memiliki permodalan yang memadai selama periode tinjauan, meski profitabilitasnya melambat. Klaim signifikan akibat Siklon Ditwah meningkatkan piutang reasuransi serta memperbesar risiko penjaminan, likuiditas, dan pihak lawan.
Reasuransi memungkinkan perusahaan asuransi mengalihkan sebagian eksposurnya kepada perusahaan asuransi lain. Piutang reasuransi adalah dana yang diharapkan diterima dari perusahaan tersebut. Karena itu, kenaikan piutang tidak sama dengan bertambahnya uang tunai yang sudah tersedia untuk membayar klaim.
Hal ini menimbulkan sejumlah tekanan yang berbeda. Risiko penjaminan berkaitan dengan apakah premi dan cadangan cukup untuk membayar klaim atas risiko yang diasuransikan. Risiko likuiditas berkaitan dengan kemampuan melakukan pembayaran saat jatuh tempo. Risiko pihak lawan berkaitan dengan kemampuan perusahaan reasuransi memenuhi kewajibannya.
Peringatan iklim yang lebih luas juga menyoroti kenaikan klaim atas kerusakan properti, kerugian panen, dan gangguan usaha, yang dapat membebani solvabilitas perusahaan asuransi dan mendorong kenaikan premi. Ini merupakan risiko yang diidentifikasi, bukan temuan bahwa perusahaan asuransi sudah tidak mampu membayar kewajibannya atau bahwa premi telah naik dalam jumlah tertentu. Ringkasan rilis tinjauan tersebut tidak mencantumkan total klaim akibat siklon secara nasional.
Penyangga keuangan masih memadai, tetapi menyusut
Bank mempertahankan rasio modal dan likuiditas jauh di atas ambang batas regulasi. Profitabilitas mereka terus membaik, meski pertumbuhannya melambat dibandingkan paruh pertama 2025. Modal juga terus bertambah, tetapi aset tertimbang menurut risiko tumbuh lebih cepat sehingga rasio kecukupan modal turun.
Rasio likuiditas bank turun karena lembaga keuangan beralih dari aset yang mudah dijual, terutama surat berharga pemerintah, ke penyaluran pinjaman kepada sektor swasta. Tinjauan tersebut juga mengidentifikasi ketidaksesuaian waktu yang lebih besar antara aset dan kewajiban, sehingga meningkatkan potensi risiko pembiayaan kembali dan likuiditas saat terjadi tekanan tak terduga.
Perusahaan pembiayaan juga mempertahankan likuiditas di atas persyaratan regulasi, tetapi rasio likuiditas dan penyangga modal mereka menurun seiring ekspansi pinjaman. Pinjaman mereka tumbuh lebih cepat daripada simpanan, sehingga keterkaitan antara perusahaan pembiayaan dan bank meningkat.
Laba perusahaan pembiayaan terus meningkat, ditopang pendapatan bunga bersih, tetapi pertumbuhan laba melambat pada kuartal pertama tahun keuangan 2026/27. Temuan ini menunjukkan mengapa pendapatan yang lebih tinggi saja tidak cukup untuk menjawab persoalan stabilitas: penyaluran pinjaman dan eksposur risiko dapat tumbuh lebih cepat daripada sumber daya yang tersedia untuk menyerap kerugian.
Prospek positif bergantung pada pemulihan dan kebijakan yang hati-hati
Prospek Bank Sentral secara umum masih positif, dengan syarat pemulihan ekonomi berlanjut, konsolidasi fiskal mengalami kemajuan, dan kebijakan diterapkan secara hati-hati. Bank itu menyerukan penguatan penyangga modal dan likuiditas, pengelolaan risiko iklim dan siber yang lebih baik, serta pengaturan yang lebih kuat untuk pemulihan dan kesiapsiagaan menghadapi krisis.
Gangguan iklim merupakan salah satu dari sejumlah tekanan. Ketegangan geopolitik yang berkepanjangan dan harga energi yang lebih tinggi dapat melemahkan neraca eksternal, meningkatkan inflasi, dan mengurangi kemampuan peminjam membayar utang. Selama periode tinjauan, ketegangan di Timur Tengah menambah tekanan valuta asing dan menyebabkan depresiasi rupee, meski kondisi pasar kemudian membaik berkat langkah kebijakan dan arus masuk dari remitansi, pariwisata, dan ekspor.
Indikator peminjam juga menunjukkan gambaran beragam. Skor kredit rumah tangga secara umum stabil pada paruh pertama 2026, sementara perusahaan terbuka di luar sektor keuangan mencatat pertumbuhan pendapatan yang lebih kuat tetapi profitabilitas agregat yang lebih lemah akibat kenaikan biaya penjualan dan operasional. Pendapatan yang lebih tinggi tidak selalu berarti kemampuan membayar utang ikut meningkat.
Tinjauan tersebut tidak menghitung besarnya kenaikan pinjaman bermasalah akibat iklim pada akhirnya, total biaya ekonomi yang lebih luas akibat Ditwah, atau perubahan premi asuransi di masa depan. Ringkasan rilisnya tidak mencantumkan jadwal bertanggal untuk penilaian risiko iklim berikutnya. Tugas mendesak yang diidentifikasi Bank Sentral adalah melanjutkan pemantauan dan melakukan intervensi tepat waktu seiring perubahan kondisi peminjam dan penyangga lembaga keuangan.
Peringatan utamanya adalah bahwa cuaca ekstrem telah menjadi risiko keuangan struktural yang berdampak pada produksi, harga, dan kemampuan membayar. Lembaga keuangan Sri Lanka memiliki penyangga yang memadai saat penilaian ini dilakukan, tetapi kenaikan eksposur Tahap 2 dan menyusutnya rasio keuangan menunjukkan titik-titik yang dapat membuat penyangga tersebut diuji oleh guncangan lanjutan.
Poin-Poin Utama
- Siklon Ditwah melanda seluruh 25 distrik pada November 2025, menyebabkan kerusakan fisik langsung yang diperkirakan mencapai USD 4,1 miliar, sekitar 4% PDB.
- Estimasi kerusakan tidak mencakup hilangnya produksi dan pendapatan maupun biaya yang lebih luas akibat pemulihan berkepanjangan.
- Sistem keuangan tetap stabil pada paruh pertama 2026, dengan penyangga modal dan likuiditas yang memadai.
- Pinjaman Tahap 2 meningkat, meski rasio pinjaman Tahap 3 membaik di bank dan perusahaan pembiayaan.
- Keringanan bagi peminjam dapat menunda pengakuan pinjaman bermasalah tanpa mengatasi kesulitan pembayaran yang mendasarinya.
- Klaim asuransi akibat siklon meningkatkan piutang reasuransi serta risiko penjaminan, likuiditas, dan pihak lawan.
- Prospek secara umum tetap positif, dengan syarat pemulihan berkelanjutan, konsolidasi fiskal, dan kebijakan yang hati-hati.