Investasi Melaju, Laba Pengembang Menyusut
Vietnam menarik investasi asing langsung (FDI) terdaftar sebesar US$50,36 miliar dalam sembilan bulan pertama 2026, naik 76,4% dibandingkan periode yang sama tahun sebelumnya. Namun, pengembang kawasan industri yang dicakup SSI Research mencatat penurunan laba bersih sebesar 40% pada semester pertama, menjadi sekitar VND4 triliun, meskipun permintaan lahan industri pulih.
Daftar Isi
- Investasi Melaju, Laba Pengembang Menyusut
- Makna Angka Investasi
- Manufaktur Mendorong Penanaman Modal
- Penyerapan Lahan Pulih di Kedua Wilayah
- Mengapa Laba Turun Meski Penyewaan Menguat
- Proyek Kawasan Baru Menghadapi Tekanan Biaya
- Pasokan Bertambah, Penyewa Berhati-hati
- Pemulihan Menyusul Perlambatan Penyewaan
- Pemenang Berbeda, Kompensasi Jadi Sumber Laba Tersendiri
- Poin-Poin Utama
Kontras ini mencerminkan lebih dari sekadar jeda antara pengumuman investasi dan pembangunan pabrik. Para pengembang menghadapi ketiadaan transaksi lahan besar yang dibukukan setahun sebelumnya, beban bunga yang lebih tinggi, perubahan pencatatan pendapatan, serta kenaikan biaya pengembangan. Menurut SSI, kawasan yang sudah beroperasi masih dapat menghasilkan margin di atas 50%, sedangkan proyek baru mungkin hanya meraih margin 30% hingga 35%.
Pembaruan sektoral SSI Research tertanggal 9 Oktober 2026 tetap mempertahankan pandangan investasi positif terhadap sejumlah operator dan perusahaan karet yang mengonversi lahan perkebunan. Pilihannya mencakup Viglacera dan IDICO, yang labanya meningkat meski pengembang lain dalam cakupan SSI mengalami penurunan.
Perbedaan utamanya terletak pada permintaan ruang dan waktu serta profitabilitas penyediaannya. Investasi asing, sewa yang ditandatangani, serah terima lahan, dan laba yang dilaporkan mengukur tahapan berbeda dalam siklus investasi. Pergerakannya tidak harus sejalan dalam periode pelaporan yang sama.
Makna Angka Investasi
Kantor Statistik Nasional mengatakan pada 3 Oktober bahwa realisasi investasi asing mencapai US$21,07 miliar selama Januari hingga September, naik 12,1% dan merupakan angka tertinggi untuk periode tersebut dalam lima tahun. Angka US$21,1 miliar yang disebut dalam analisis sektoral merupakan pembulatan dari total itu.
Investasi terdaftar tumbuh jauh lebih cepat daripada realisasi investasi. Pendaftaran mencatat komitmen investasi, sementara realisasi mengukur modal yang benar-benar digunakan. Perbedaan ini membantu menjelaskan mengapa lonjakan angka utama FDI tidak serta-merta menghasilkan kenaikan laba kawasan industri dalam jumlah setara.
Modal terdaftar baru mencapai total US$29,24 miliar untuk 3.108 proyek. Jumlah proyek naik 6,2%, sementara nilai modal terdaftarnya mencapai 2,4 kali lipat dari setahun sebelumnya. Sebanyak 948 proyek yang sudah ada mendaftarkan tambahan modal sebesar US$14,15 miliar, naik 25,1%. Kontribusi modal dan pembelian saham mencapai US$6,97 miliar dalam 2.335 transaksi, naik 44% dari segi nilai.
Kategori-kategori ini juga membawa dampak berbeda terhadap permintaan properti. Proyek manufaktur baru mungkin membutuhkan lahan pabrik, sedangkan pembelian saham dapat mengubah kepemilikan tanpa memerlukan tambahan lahan. Karena itu, total FDI terdaftar tidak dapat dianggap sebagai ukuran langsung kebutuhan ruang industri baru.
Manufaktur Mendorong Penanaman Modal
Sektor manufaktur dan pengolahan menerima investasi terealisasi sebesar US$17,4 miliar, atau 82,6% dari total. Sektor properti menerima US$1,59 miliar atau 7,5%, sedangkan produksi dan distribusi listrik, gas, uap, serta pendingin udara menerima US$723,4 juta.
Komposisi komitmen baru lebih beragam. Manufaktur dan pengolahan mencakup US$13,38 miliar, atau 45,8% dari modal baru terdaftar, sementara transportasi dan pergudangan menarik US$5,14 miliar atau 17,6%. Dengan demikian, porsi manufaktur dalam investasi terealisasi 36,8 poin persentase lebih tinggi daripada porsinya dalam pendaftaran baru, meskipun kedua ukuran tersebut mencakup tahapan investasi yang berbeda.
Singapura menjadi sumber investasi terdaftar baru terbesar dengan US$9,26 miliar, disusul Korea Selatan sebesar US$5,70 miliar dan Luksemburg sebesar US$4,99 miliar. Singapura dan Korea Selatan masing-masing menyumbang 31,7% dan 19,5%, sehingga secara gabungan mencakup 51,2% dari pendaftaran baru. Angka tersebut menunjukkan asal investasi yang masuk ke Vietnam, bukan negara tujuan FDI Vietnam.
Dominasi manufaktur dalam modal yang benar-benar digunakan mendukung permintaan fasilitas industri. Namun, hal itu tidak menunjukkan kapan operator kawasan tertentu akan mendapatkan penyewa, menyelesaikan serah terima, atau mengakui pendapatan.
Penyerapan Lahan Pulih di Kedua Wilayah
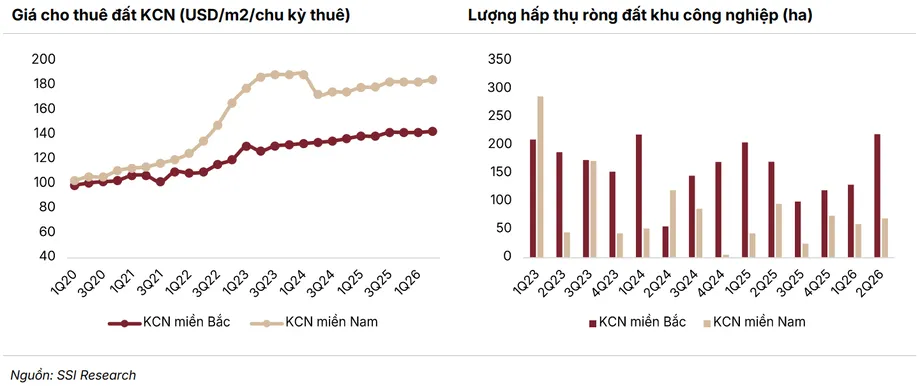
Vietnam utara mencatat penyerapan bersih lahan industri sekitar 217 hektare pada kuartal kedua 2026, dibandingkan 134 hektare pada kuartal pertama. Angka itu naik 83 hektare, atau sekitar 62%, dan menjadi hasil kuartalan tertinggi sejak 218 hektare pada kuartal pertama 2024.
Penyerapan bersih mengukur kenaikan luas lahan industri yang terisi selama suatu periode. Ukuran ini lebih mencerminkan aktivitas pasar properti dibandingkan pendaftaran investasi, meskipun tetap tidak menentukan besarnya pendapatan yang dapat dibukukan setiap pengembang.
Penyerapan di wilayah selatan mencapai 67 hektare pada kuartal kedua, naik dari 57 hektare pada kuartal sebelumnya dan 10 hektare setahun lalu. Kenaikan tahunan mencapai 57 hektare, dengan penyerapan meningkat menjadi 6,7 kali lipat dari tingkat sebelumnya. Kenaikan kuartalannya lebih moderat, sekitar 17,5%.
Rata-rata tarif sewa yang diminta juga naik. Lahan industri di utara ditawarkan dengan tarif US$143 per meter persegi untuk masa sewa, naik 2,9% dibandingkan setahun sebelumnya, sementara tarif di selatan mencapai US$185, naik 3,7%. Tarif tersebut berlaku untuk satu masa sewa, bukan per tahun. Tarif sewa yang diminta di selatan lebih tinggi US$42 per meter persegi, sekitar 29% di atas rata-rata utara, meskipun angka ini tidak memastikan bahwa setiap lokasi memiliki masa sewa atau spesifikasi yang sebanding.
Mengapa Laba Turun Meski Penyewaan Menguat
Total pendapatan bersih semester pertama para pengembang kawasan industri yang dicakup SSI turun 20,2% menjadi sekitar VND38 triliun. Laba bersih merosot lebih tajam, sebesar 40%, menjadi sekitar VND4 triliun. Kelompok perusahaan dalam cakupan ini tidak mencakup seluruh bisnis kawasan industri yang beroperasi di Vietnam.
Becamex, yang diperdagangkan dengan kode BCM, melaporkan pendapatan VND1,66 triliun, turun 65%, dan laba bersih VND320 miliar, turun 82,7%. Kinh Bac City, atau KBC, mencatat pendapatan VND1,93 triliun, turun 46%, sementara laba setelah pajak turun 79,2% menjadi VND260 miliar.
Sonadezi Chau Duc, atau SZC, melaporkan pendapatan VND234 miliar, turun 63%, dan laba bersih VND36 miliar, turun 83,7%. SSI mengaitkan sebagian besar pelemahan BCM, KBC, dan D2D dengan tidak adanya transaksi lahan besar yang sebanding dengan transaksi setahun sebelumnya, serta kenaikan biaya bunga.
SZC dan Sonadezi, atau SNZ, juga terdampak pencatatan pendapatan secara merata selama masa sewa. Dengan pendekatan ini, pendapatan sewa dibagi ke beberapa periode pelaporan, bukan terkonsentrasi di awal. Karena itu, laba yang lebih rendah pada suatu semester dapat mencerminkan waktu pencatatan akuntansi sekaligus kinerja komersial.
Penjelasan ini bukan berarti penurunan laba tidak penting. Biaya pembiayaan yang lebih tinggi dan berkurangnya transaksi besar yang diakui tetap memengaruhi imbal hasil yang dilaporkan. Namun, hal tersebut menunjukkan mengapa penurunan itu tidak bisa begitu saja dibaca sebagai bukti bahwa produsen tak lagi mencari lahan industri.
Proyek Kawasan Baru Menghadapi Tekanan Biaya
SSI memperkirakan margin kawasan industri baru sebesar 30% hingga 35%, dibandingkan lebih dari 50% di kawasan yang sudah mapan. Dengan patokan margin 50%, selisihnya sudah mencapai 15 hingga 20 poin persentase, dan lebih besar jika margin kawasan lama melampaui angka tersebut.
Kompensasi lahan, pembebasan lahan, dan pembangunan infrastruktur menjadi tekanan utama. SSI menyebut penyesuaian batas administratif dan konsolidasi provinsi menambah biaya kompensasi. Harga bahan bangunan utama, termasuk pasir, batu, semen, dan material urukan, naik sekitar 20% dibandingkan setahun sebelumnya.
Kenaikan tersebut jauh lebih tinggi daripada pertumbuhan tahunan tarif sewa yang diminta, yakni 2,9% di utara dan 3,7% di selatan. Angka-angka tersebut mengacu pada basis biaya dan pendapatan yang berbeda sehingga tidak dapat dikurangkan untuk menghitung margin. Namun, angka ini menunjukkan mengapa kenaikan sewa yang moderat mungkin tidak cukup untuk melindungi imbal hasil dari lahan yang baru dikembangkan.
SSI memperkirakan tarif sewa kawasan industri akan relatif datar pada 2027 karena proyek baru bersaing mendapatkan penyewa. Operator mapan yang sudah memiliki lahan dan infrastruktur di lokasi berada dalam posisi lebih baik: mereka dapat menyewakan kapasitas yang tersedia tanpa menanggung seluruh biaya pengembangan seperti proyek baru.
Pasokan Bertambah, Penyewa Berhati-hati
CBRE memperkirakan sekitar 1.347 hektare lahan industri akan masuk ke pasar mulai kuartal keempat 2026 hingga 2027. Tambahan pasokan di wilayah utara diproyeksikan sebesar 664 hektare dan di selatan 683 hektare, dengan pembagian yang hampir seimbang.
Lokasi pasokan baru yang diperkirakan di utara mencakup Bac Ninh, Thai Nguyen, Hai Phong, dan Hung Yen. Tambahan pasokan di selatan diperkirakan berada di lokasi yang disebut sebagai Dong Nai, Binh Duong, Long An, Tay Ninh, dan Ba Ria Vung Tau. Kapasitas yang lebih besar memberi produsen yang berekspansi lebih banyak pilihan, sekaligus meningkatkan persaingan di antara pengembang yang ingin mengisi kawasan baru.
SSI memperkirakan kontrak sewa baru dan nota kesepahaman di antara perusahaan-perusahaan dalam cakupannya mencapai sekitar 1.000 hektare pada 2027, naik 18,6%. Nota kesepahaman mencatat niat untuk membuat kesepakatan dan tidak dapat dianggap setara dengan serah terima lahan atau pendapatan yang telah diakui.
Penyewa dari China, Taiwan, dan Hong Kong diperkirakan tetap berperan penting, khususnya di kawasan industri sekunder. Ekspansi dan relokasi produsen dengan investasi asing, diversifikasi lokasi produksi, serta perbaikan infrastruktur mendukung prospek penyewaan.
Ketidakpastian tarif Amerika Serikat masih memengaruhi keputusan penyewa dalam menanamkan modal. Sebagian investor memilih pabrik yang sudah dibangun daripada langsung memulai proyek berskala lebih besar. Pilihan ini memungkinkan mereka memulai dengan komitmen lebih kecil, tetapi menurut SSI dapat menunda pengakuan pendapatan dan laba pengembang lahan industri.
Pemulihan Menyusul Perlambatan Penyewaan
Kontras antara laba dan penyewaan sudah terlihat dalam laporan SSI Research Desember 2025 tertanggal 23 Desember. Pengembang kawasan industri yang tercatat membukukan pendapatan kuartal ketiga sebesar VND21,8 triliun, naik 19%, dan laba bersih VND5,2 triliun, naik 59%, meskipun nota kesepahaman dan sewa baru turun 27%.
Laporan itu mengaitkan kuatnya laba, antara lain, dengan harga pokok penjualan yang lebih rendah di IDC, NTC, dan KBC, serta keuntungan perusahaan terkait karet GVR, PHR, dan DPR. Laporan itu juga memperingatkan adanya keputusan penyewaan yang lambat, proyek yang lebih kecil, dan preferensi terhadap pabrik yang sudah dibangun.
Penilaian Desember tersebut menyebut potensi tarif 40% atas ekspor Vietnam dalam pembahasan risiko transshipment, serta tarif sekitar 25% untuk India dan 19% untuk negara-negara ASEAN lainnya. Angka-angka tersebut menggambarkan penilaian laporan pada saat itu, bukan konfirmasi perlakuan tarif yang berlaku bagi setiap pengiriman pada 2026.
SSI juga menilai jalan tol, jalan lingkar, Circular 33/2025, dan Undang-Undang Investasi yang diamendemen sebagai faktor pendukung prospek investasi jangka panjang. Urutannya menunjukkan bagaimana pelemahan penyewaan dapat mendahului perlambatan laba, sebagaimana pemulihan permintaan dapat mendahului kenaikan laba yang diakui:
- Kuartal ketiga 2025: pengembang tercatat membukukan laba lebih tinggi, sementara sewa baru dan nota kesepahaman turun 27%.
- 23 Desember 2025: SSI memperingatkan bahwa perlambatan pengakuan sewa dapat menekan laba BCM, IDC, VGC, dan SZC pada 2026.
- Kuartal kedua 2026: penyerapan lahan industri pulih menjadi 217 hektare di utara dan 67 hektare di selatan.
- 3 Oktober 2026: Kantor Statistik Nasional melaporkan realisasi investasi sebesar US$21,07 miliar untuk sembilan bulan pertama.
- Kuartal keempat 2026 hingga 2027: sekitar 1.347 hektare tambahan lahan industri diproyeksikan masuk ke pasar.
Pemenang Berbeda, Kompensasi Jadi Sumber Laba Tersendiri
Laba bersih IDICO pada semester pertama naik 20,2% menjadi VND1 triliun, sementara laba Viglacera meningkat 37,5% menjadi VND1,15 triliun. Penyewaan lahan yang lebih kuat dan pemulihan permintaan bahan bangunan mendukung hasil mereka. Kenaikan ini menunjukkan bahwa rata-rata sektor menyembunyikan perbedaan besar antarperusahaan.
SSI memilih VGC dan IDC karena valuasinya menarik serta arus kas operasionalnya kuat, yang menurut SSI mendukung dividen tunai berkelanjutan. Penilaian ini berbeda dari pilihan SSI pada Desember 2025, yakni KBC, PHR, dan GVR, serta peringatan sebelumnya bahwa laba IDC dan VGC dapat melemah pada 2026.
SSI memproyeksikan laba Viglacera naik 29% pada 2027, didukung oleh Song Cong II dan Tran Yen, serta Phu Ha, Thuan Thanh, dan Yen Phong IIC. Ini merupakan proyeksi yang bergantung pada aktivitas proyek, bukan hasil yang sudah dicapai.
Perusahaan karet memiliki sumber laba yang berbeda. Laba semester pertama GVR naik 72,8% dan laba Phuoc Hoa Rubber, atau PHR, melonjak 232,5%. SSI memperkirakan kompensasi dari konversi lahan perkebunan akan terus mendukung GVR, PHR, dan DPR, serta menyebut PHR dan DPR menawarkan imbal hasil dividen tunai sebesar 8% hingga 11%.
Pendapatan kompensasi berbeda dari pendapatan rutin penyewaan lahan industri. Pendapatan kompensasi bergantung pada konversi lahan dan waktu pembayaran, sedangkan imbal hasil dividen bergantung pada harga saham dan pembagian dividen. Keduanya tidak boleh dianggap sebagai imbal hasil tahunan yang terjamin.
SSI memperkirakan total laba bersih gabungan perusahaan kawasan industri dan perusahaan karet dalam cakupannya yang terlibat dalam konversi lahan mencapai VND22,3 triliun pada 2027, naik 12,4%. Proyeksi yang lebih luas ini tidak dapat dibandingkan langsung dengan laba VND4 triliun pada semester pertama 2026 untuk pengembang kawasan industri. Pertanyaan yang belum terjawab adalah seberapa cepat kesepakatan berujung pada serah terima, apakah pasokan baru akan menahan tarif sewa tetap datar, dan seberapa besar kenaikan biaya pengembangan mengurangi laba dari pemulihan permintaan.
Poin-Poin Utama
- Vietnam mencatat FDI terdaftar sebesar US$50,36 miliar dalam sembilan bulan pertama 2026, naik 76,4%, sementara realisasi investasi naik 12,1% menjadi US$21,07 miliar.
- Pengembang kawasan industri dalam cakupan SSI mencatat penurunan laba bersih semester pertama sebesar 40% menjadi sekitar VND4 triliun.
- Penyerapan lahan kuartal kedua pulih di kedua wilayah, mencapai 217 hektare di utara dan 67 hektare di selatan.
- Margin kawasan baru diperkirakan sebesar 30% hingga 35%, dibandingkan lebih dari 50% di kawasan yang sudah mapan.
- Sekitar 1.347 hektare pasokan baru diproyeksikan masuk mulai akhir 2026 hingga 2027, sementara SSI memperkirakan tarif sewa relatif datar pada 2027.
- IDICO dan Viglacera mencatat kenaikan laba semester pertama; kompensasi konversi lahan perkebunan menjadi sumber laba tersendiri bagi GVR, PHR, dan DPR.
- SSI memproyeksikan laba gabungan perusahaan kawasan industri dan perusahaan karet dalam cakupannya yang terlibat dalam konversi lahan mencapai VND22,3 triliun pada 2027, naik 12,4%.