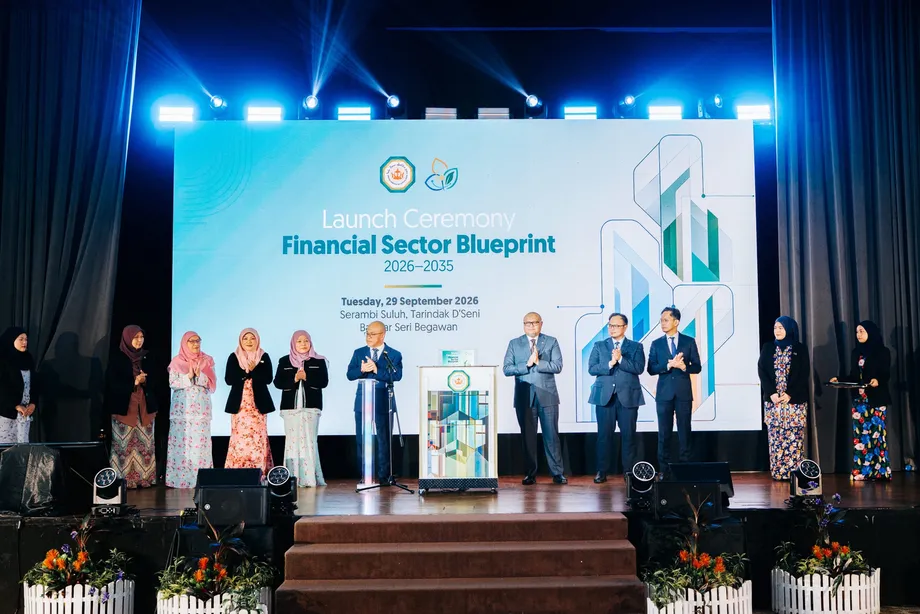
Babak Baru bagi Sektor Keuangan Brunei
Brunei Darussalam meluncurkan Cetak Biru Sektor Keuangan 2026–2035 pada 29 September 2026, dengan pembiayaan bank kepada dunia usaha mencapai BND6,2 miliar, dua kali lipat dari level 2016, dan total aset sistem keuangan tercatat sebesar BND25,9 miliar pada 2025. Cetak biru kedua ini menetapkan arah bagi sektor yang menyumbang sekitar enam persen produk domestik bruto, tetapi masih membutuhkan pasar modal yang lebih dalam, akses pembiayaan yang lebih luas, dan adopsi digital yang lebih cepat.
Daftar Isi
- Babak Baru bagi Sektor Keuangan Brunei
- Makna Angka Pertumbuhan
- Tiga Sasaran dalam Kerangka Stabilitas
- Akses Pembiayaan dan Perlindungan Konsumen
- Keberlanjutan dan Keuangan Syariah
- Pembayaran, Data Kredit, dan Keamanan Siber
- Kelanjutan dari Cetak Biru Pertama
- Ekonomi yang Melambat Menjadi Tantangan
- Pihak yang Bertanggung Jawab Melaksanakan Rencana
- Tonggak dan Ukuran yang Masih Diperlukan
- Poin-Poin Utama
Peluncuran berlangsung di Dewan Serambi Suluh, Tarindak d'Seni, di Bandar Seri Begawan. Dato Seri Setia Dr Haji Abdul Manaf bin Haji Metussin, Menteri Koordinator Kebijakan Ekonomi, Menteri Ekonomi, Perdagangan dan Industri, sekaligus ketua dewan Bank Sentral Brunei Darussalam, meresmikan rencana tersebut.
Diterbitkan oleh Bank Sentral Brunei Darussalam (BDCB), Cetak Biru Sektor Keuangan menempatkan stabilitas moneter dan keuangan sebagai inti pembangunan. Tiga fokus strategisnya mencakup sektor keuangan yang progresif dan inovatif, keberlanjutan melalui keuangan, serta infrastruktur keuangan modern yang didukung teknologi.
Rencana ini mendukung Wawasan Brunei 2035, visi pembangunan nasional negara tersebut, serta Cetak Biru Ekonomi. Tantangan praktisnya adalah mengubah sumber daya sektor keuangan yang terus bertambah menjadi investasi, ekspansi usaha, dan layanan yang menjangkau lebih banyak orang tanpa melemahkan stabilitas keuangan.
Makna Angka Pertumbuhan
Total aset sistem keuangan tumbuh rata-rata 2,3 persen per tahun selama satu dekade terakhir, hingga mencapai BND25,9 miliar pada 2025. Pembiayaan kepada dunia usaha mencapai BND6,2 miliar pada paruh pertama 2026. Karena angka tersebut dua kali lipat dari level 2016, total pembiayaan pada tahun itu diperkirakan sekitar BND3,1 miliar.
Perbandingan tersebut mengindikasikan bahwa pembiayaan kepada dunia usaha berkembang lebih cepat daripada aset keuangan selama periode itu. Namun, angka-angka tersebut menggunakan tanggal pelaporan dan cakupan yang berbeda: satu mengukur pembiayaan oleh bank, sedangkan yang lain mengukur aset di seluruh sistem keuangan. Keduanya tidak semestinya diperlakukan sebagai rasio pinjaman yang presisi.
Kontribusi sektor ini terhadap PDB naik dari rata-rata 5,6 persen satu dekade sebelumnya menjadi sekitar enam persen, meningkat 0,4 poin persentase. Peran ekonominya memang lebih besar, meski perubahan itu lebih kecil dibandingkan peningkatan pembiayaan usaha yang mencapai dua kali lipat.
Abdul Manaf menyebut sektor tersebut memiliki permodalan yang kuat, likuiditas yang memadai, dan kualitas aset yang membaik. Permodalan mengacu pada bantalan keuangan yang tersedia untuk menyerap kerugian, sedangkan likuiditas berkaitan dengan kemampuan memenuhi kewajiban pembayaran. Kualitas aset mencerminkan, antara lain, seberapa konsisten peminjam membayar kembali pembiayaan mereka.
Dalam pidato utamanya, sang menteri mengingatkan agar kekuatan tersebut tidak dijadikan alasan untuk memperlambat reformasi:
Kita tidak boleh berpuas diri.
Ia menyebut penguatan pertumbuhan sektor swasta, pendalaman pasar modal, peningkatan akses pembiayaan bagi dunia usaha, dan percepatan adopsi digital sebagai prioritas tahap berikutnya.
Tiga Sasaran dalam Kerangka Stabilitas
BDCB menetapkan tiga sasaran dalam cetak biru baru ini: menjaga stabilitas moneter dan keuangan, mendorong pembangunan yang mengantisipasi kebutuhan masa depan, serta mempersiapkan ekosistem keuangan menghadapi perubahan. Visinya memadukan ketahanan dan inovasi dengan pertumbuhan ekonomi berkelanjutan serta kesejahteraan sosial yang inklusif.
Fokus strategis pertama bertujuan membangun ekosistem keuangan yang lebih beragam dan responsif. Agenda ini mencakup pengembangan pasar, inklusi keuangan, inovasi, dan literasi keuangan. Dengan demikian, penyediaan produk keuangan dikaitkan dengan kemampuan rumah tangga dan dunia usaha untuk memahami dan menggunakannya.
Fokus kedua mengintegrasikan prinsip lingkungan, sosial, dan tata kelola, yang dikenal sebagai ESG, serta risiko terkait keberlanjutan ke dalam aktivitas keuangan. Fokus ketiga menyasar infrastruktur yang memungkinkan layanan berjalan dengan aman dan efisien, termasuk sistem pembayaran, adopsi teknologi, dan kapasitas institusi.
Karena itu, stabilitas menjadi prasyarat bagi ketiga fokus tersebut, bukan tujuan terpisah yang baru dipertimbangkan setelah ekspansi. Cetak biru ini memandang pertumbuhan dan inovasi sebagai aktivitas yang harus berjalan beriringan dengan regulasi yang kuat dan sistem yang aman.
Akses Pembiayaan dan Perlindungan Konsumen
Dalam fokus pertama, BDCB berencana mendorong digitalisasi, memperkuat literasi keuangan, dan meningkatkan perlindungan konsumen. Hasil yang diharapkan adalah layanan keuangan yang lebih mudah diakses, efisien, dan inklusif, disertai pasar yang menawarkan lebih banyak peluang.
Literasi keuangan penting karena akses saja tidak menjamin konsumen memahami biaya, risiko, atau kewajiban pembayaran suatu produk. Perlindungan konsumen mengatur perilaku institusi yang menyediakan produk tersebut. Kedua prioritas ini mengaitkan peningkatan penggunaan layanan keuangan dengan kualitas pengalaman konsumen.
Ketentuan BDCB mengenai perlakuan adil terhadap konsumen jasa keuangan dijadwalkan berlaku mulai Maret 2027. Ini merupakan tonggak regulasi konkret pada awal periode cetak biru. Tenggat tersebut lebih dekat dibandingkan batas akhir rencana pada 2035, meskipun perincian peluncuran belum menguraikan ketentuannya secara lengkap.
Bagi dunia usaha, total pembiayaan menunjukkan adanya peningkatan dukungan, tetapi tidak menjelaskan bagaimana dukungan tersebut didistribusikan. Tidak ada perincian antara perusahaan besar dan usaha kecil atau menengah, maupun antara peminjam lama dan perusahaan yang baru pertama kali mencari pembiayaan. Perbedaan ini penting untuk menilai apakah akses telah meluas.
Keberlanjutan dan Keuangan Syariah
Fokus keberlanjutan menyerukan integrasi prinsip ESG dan risiko terkait keberlanjutan di seluruh sektor keuangan Brunei. BDCB menyebut praktik investasi etis dan pengelolaan yang bertanggung jawab sebagai sasaran, untuk menyelaraskan kegiatan keuangan dengan agenda keberlanjutan nasional dan praktik internasional.
Abdul Manaf menyebut energi terbarukan dan proyek terkait keberlanjutan lainnya sebagai peluang pembiayaan potensial. Pendekatan ini tidak hanya mencakup pendanaan proyek tertentu, tetapi juga mendorong institusi keuangan mempertimbangkan isu lingkungan, sosial, dan tata kelola saat mengevaluasi investasi dan mengelola risiko.
Bagi pembaca umum, ESG berarti mempertimbangkan faktor seperti dampak lingkungan, perlakuan terhadap masyarakat, dan mutu pengawasan organisasi, di samping pertimbangan keuangan konvensional. Memasukkan faktor-faktor tersebut ke dalam keputusan keuangan dapat memengaruhi cara institusi menilai keberlanjutan suatu usaha atau investasi.
Cetak biru ini juga memprioritaskan posisi Brunei dalam keuangan syariah. Cetak biru pertama merekomendasikan pengembangan pasar modal syariah, mendorong penerbitan sukuk korporasi, dan membangun kegiatan pengelolaan dana syariah. Sukuk adalah sertifikat investasi yang disusun sesuai prinsip keuangan syariah dan lazim digunakan untuk menghimpun pembiayaan melalui skema yang terkait dengan aset atau kegiatan ekonomi.
Rekomendasi terdahulu tersebut menjadi landasan bagi agenda pengembangan pasar dan investasi etis dalam rencana baru. Namun, rekomendasi itu bukan bukti bahwa setiap pasar atau produk yang diusulkan sudah terbentuk. Peluncuran ini juga tidak mengumumkan penerbitan sukuk baru atau dana keberlanjutan tertentu.
Pembayaran, Data Kredit, dan Keamanan Siber
Fokus infrastruktur menitikberatkan sistem pembayaran digital, interoperabilitas, dan keamanan siber. Interoperabilitas berarti berbagai layanan atau sistem pembayaran dapat beroperasi bersama, sehingga pengguna bisa bertransaksi lintas platform dan tidak terbatas pada jaringan yang terpisah.
Cetak biru pertama mendukung perluasan pembayaran digital, termasuk peluncuran tarus. BDCB juga memodernisasi infrastruktur melalui Automated Clearing House dan Central Securities Depository. Lembaga kliring memproses instruksi pembayaran antar-institusi, sedangkan depository efek mencatat kepemilikan dan mendukung pemindahan efek.
Biro Kredit dan Registri Agunan dibentuk untuk meningkatkan akses kredit. Informasi kredit membantu pemberi pinjaman menilai risiko pembayaran, sementara registri agunan mencatat klaim atas aset yang dijaminkan untuk memperoleh pembiayaan. Mekanisme ini membantu mengatasi masalah informasi dan kepastian hukum, yang keduanya dapat memengaruhi keputusan pemberian pinjaman.
FinTech Regulatory Sandbox dan Mekar FinTech Innovation Centre merupakan perkembangan lain yang terkait dengan cetak biru pertama. Regulatory sandbox memungkinkan inovasi keuangan diuji dalam kondisi regulasi yang telah ditentukan. Rencana baru ini melanjutkan fondasi tersebut sambil menyandingkan adopsi teknologi lebih lanjut dengan penguatan ketahanan dan keamanan siber.
Kelanjutan dari Cetak Biru Pertama
Cetak biru 2016–2025 menggunakan lima pilar utama: stabilitas moneter dan keuangan, institusi dan layanan keuangan yang kompetitif, infrastruktur modern, integrasi internasional, serta pengembangan sumber daya manusia. Kerangka baru mengelompokkan prioritasnya ke dalam tiga fokus strategis dengan tetap menjadikan stabilitas sebagai prinsip utama.
Rekomendasi sebelumnya mencakup mempertahankan Perjanjian Pertukaran Mata Uang dengan Singapura dan kerangka dewan mata uang. Rekomendasi itu juga mencakup pengawasan yang lebih kuat, standar regulasi internasional, keterbukaan informasi produk yang lebih jelas, pengembangan pasar sukuk domestik, serta peningkatan keterampilan tenaga kerja sektor keuangan.
Sejumlah prioritas tersebut berlanjut dalam rencana baru melalui literasi keuangan, pengembangan pasar, kapasitas teknologi, dan infrastruktur yang aman. Namun, rekomendasi dalam dokumen sebelumnya perlu dibedakan dari langkah yang telah selesai dilaksanakan. Pembahasan mengenai bursa efek, misalnya, tidak membuktikan bahwa bursa tersebut sudah beroperasi.
BDCB menandatangani 26 nota kesepahaman dengan mitra regional dan internasional selama satu dekade terakhir. Cetak biru pertama juga membahas integrasi ASEAN dan konektivitas pembayaran regional, sehingga kerja sama internasional telah menjadi bagian dari program pembangunan, bukan hal baru.
Ekonomi yang Melambat Menjadi Tantangan
Ekonomi Brunei mencatat pertumbuhan rata-rata 0,7 persen per tahun antara 2016 dan 2025. Sektor nonmigas tumbuh rata-rata 2,7 persen per tahun, didukung proyek-proyek besar investasi langsung asing. Selisih dua poin persentase ini menunjukkan pertumbuhan yang lebih kuat di luar kegiatan energi tradisional negara tersebut.
Prospek Bank Pembangunan Asia (ADB) pada September 2026 memperkirakan PDB tumbuh 1,2 persen pada 2026 dan 1,9 persen pada 2027. Proyeksi 2026 diturunkan dari 1,8 persen pada Juli, atau revisi turun sebesar 0,6 poin persentase.
Proyeksi ini menjadi latar ekonomi yang terkendali bagi ambisi cetak biru tersebut. Kapasitas keuangan yang lebih besar tidak otomatis menghasilkan lebih banyak investasi: dunia usaha juga membutuhkan proyek yang layak dan permintaan yang cukup untuk membenarkan pinjaman. Karena itu, fokus rencana pada diversifikasi mengaitkan pengembangan keuangan dengan upaya lebih luas untuk memperluas kegiatan ekonomi swasta.
Tema peluncuran, Kemajuan dalam Tekanan – Peluang di Tengah Gejolak Global, mencerminkan ketegangan geopolitik, perubahan rantai pasok, dinamika pasar energi, dan perubahan teknologi yang cepat. Abdul Manaf berpendapat bahwa ketidakpastian juga dapat membuka peluang bagi inovasi, ketahanan, dan pertumbuhan berkelanjutan.
Pihak yang Bertanggung Jawab Melaksanakan Rencana
Direktur Pelaksana BDCB Hajah Rashidah binti Haji Sabtu mengatakan cetak biru ini dibangun di atas cita-cita bersama dan kemajuan yang telah dicapai. Ia menggambarkan pengembangan sektor keuangan sebagai proses berkelanjutan yang membutuhkan upaya konsisten agar tetap kompetitif, tanggap terhadap perkembangan baru, dan selaras dengan prioritas nasional.
Rencana ini disusun melalui pelibatan instansi pemerintah, kalangan akademisi, asosiasi bisnis, industri keuangan, dan pemangku kepentingan lainnya. Abdul Manaf menyerukan partisipasi regulator, dunia usaha, investor, institusi pendidikan, dan masyarakat luas, bersama pemerintah dan institusi keuangan.
Peluncuran ini mencakup dialog mengenai perubahan ekonomi global ASEAN yang dimoderatori Allen Lai, direktur pelaksana Confer Sdn. Bhd. Pesertanya adalah Wakil Direktur Pelaksana BDCB bidang Operasi Moneter, Pembangunan dan Urusan Internasional Awang Mardini bin Haji Eddie; Wakil Sekretaris Jenderal Islamic Financial Services Board Abdullah Haron; serta pejabat senior Divisi Integrasi Keuangan Sekretariat ASEAN Renz Calub.
Panel terpisah membahas ketahanan, inovasi, dan pertumbuhan berkelanjutan. Dipandu Direktur Eksekutif BDCB Dk. Sri Joedianna binti Pg. Haji Mohammed, panel tersebut menghadirkan perwakilan dari Departemen Perencanaan dan Statistik Ekonomi, Standard Chartered Brunei, Takaful Brunei, BIBD Securities, dan National Insurance Bhd. Kehadiran mereka menghubungkan agenda ini dengan perencanaan ekonomi, perbankan, asuransi, dan layanan investasi.
Tonggak dan Ukuran yang Masih Diperlukan
Cetak biru ini menetapkan arah kebijakan, tetapi keterangan peluncuran tidak mencantumkan target numerik untuk inklusi keuangan, pembayaran digital, atau pembiayaan bagi usaha kecil dan menengah. Hal itu membatasi kemampuan untuk menilai kemajuan berdasarkan sasaran akhir yang telah ditentukan di bidang-bidang tersebut. Namun, ini tidak membuktikan bahwa semua inisiatif dalam dokumen lengkap cetak biru tidak memiliki target terukur.
Perbedaan antara rencana strategis dan langkah implementasinya sangat penting. Pertumbuhan aset dan pembiayaan usaha memberi angka awal yang berguna, tetapi keduanya saja tidak dapat menunjukkan apakah layanan menjadi lebih inklusif, sistem pembayaran semakin terhubung, atau konsumen menerima perlakuan yang lebih adil.
Tanggal-tanggal penting menempatkan strategi baru ini dalam konteks pencapaian pendahulunya dan tonggak regulasi berikutnya:
- 2016–2025: Cetak biru sektor keuangan pertama menjadi panduan bagi pengembangan regulasi, pasar, dan infrastruktur.
- 2025: Total aset sistem keuangan mencapai BND25,9 miliar.
- Paruh pertama 2026: Pembiayaan bank kepada dunia usaha mencapai BND6,2 miliar.
- September 2026: Bank Pembangunan Asia memperkirakan pertumbuhan sebesar 1,2 persen pada 2026 dan 1,9 persen pada 2027.
- 29 September 2026: BDCB meluncurkan cetak biru 2026–2035 di Bandar Seri Begawan.
- Maret 2027: Ketentuan BDCB mengenai perlakuan adil terhadap konsumen jasa keuangan dijadwalkan mulai berlaku.
Keterangan peluncuran tidak menyebut tenggat implementasi lebih lanjut atau tanggal publikasi indikator. Langkah berikutnya adalah menerjemahkan ketiga fokus strategis ke dalam tindakan yang hasilnya dapat dinilai, sembari menjaga stabilitas moneter dan keuangan yang menjadi landasan rencana ini.
Poin-Poin Utama
- Cetak biru sektor keuangan kedua Brunei mencakup 2026–2035 dan mendukung Wawasan Brunei 2035.
- Tiga fokusnya mencakup inovasi dan inklusi, keberlanjutan melalui keuangan, serta infrastruktur keuangan modern.
- Aset sistem keuangan mencapai BND25,9 miliar pada 2025 setelah tumbuh rata-rata 2,3 persen per tahun.
- Pembiayaan bank kepada dunia usaha mencapai BND6,2 miliar pada paruh pertama 2026, dua kali lipat dari level 2016.
- Pembayaran digital, literasi keuangan, perlindungan konsumen, keuangan syariah, dan keamanan siber menjadi prioritas.
- Ketentuan perlakuan adil bagi konsumen jasa keuangan dijadwalkan berlaku mulai Maret 2027.
- Keterangan peluncuran tidak mencantumkan target numerik untuk inklusi, pembayaran digital, atau pembiayaan bagi usaha kecil dan menengah.