Kesenjangan 2,2 kuadriliun dong menyoroti pendanaan proyek
Ho Chi Minh City diperkirakan membutuhkan lebih dari 3,17 kuadriliun dong untuk infrastruktur pada 2026 hingga 2030, sementara anggarannya hanya dapat menyediakan sekitar 975 triliun dong. Artinya, lebih dari 2,195 kuadriliun dong harus dicari dari sumber lain, atau sekitar 69% dari total kebutuhan. Rancangan kerangka obligasi pemerintah kota, yang dibuka untuk konsultasi pada 6 hingga 16 Oktober 2026, akan menciptakan saluran pendanaan tambahan melalui Pusat Keuangan Internasional Vietnam di Ho Chi Minh City.
Daftar Isi
- Kesenjangan 2,2 kuadriliun dong menyoroti pendanaan proyek
- Beragam estimasi menunjukkan besarnya kekurangan
- Kredit bank tumbuh lebih cepat daripada pendanaan berjangka panjang
- Investasi publik mendorong pekerjaan, biaya, dan persaingan mendapatkan kredit
- Minat investasi yang meningkat tidak menjamin proyek layak dibiayai
- Obligasi proyek harus menjelaskan secara persis bagaimana investor dibayar kembali
- Ho Chi Minh City mengusulkan pinjaman bertahap
- Kesiapan dan likuiditas menentukan kemampuan kota menjual obligasi
- Pendanaan energi menyoroti pentingnya pembeli dan kontrak
- Tabungan domestik membutuhkan saluran investasi yang kredibel
- Inti Berita
Tantangan kota ini mencerminkan persoalan pendanaan Vietnam yang lebih luas. Transportasi, energi, logistik, infrastruktur digital, dan adaptasi iklim membutuhkan dana yang dapat diinvestasikan selama 15 hingga 20 tahun atau lebih. Namun, sebagian besar dana bank berasal dari deposito berjangka kurang dari satu tahun. Investor dengan horizon investasi lebih panjang membutuhkan pendapatan yang dapat diandalkan, kontrak yang dapat ditegakkan, dan pembagian tanggung jawab yang jelas sebelum menanamkan modal.
Majelis Nasional telah menyetujui investasi publik sebesar 8,22 kuadriliun dong untuk 2026 hingga 2030. Namun, alokasi publik saja tidak menentukan apakah proyek kereta api, pembangkit listrik, atau pengendalian banjir dapat menarik sisa pendanaannya. Pertanyaan penentunya berkaitan dengan pembayaran kembali: dari mana uang akan berasal, seberapa andal sumbernya, dan siapa yang menanggung kerugian ketika perubahan dalam konstruksi, permintaan, atau kebijakan mengganggu rencana.
Karena itu, Vietnam menghadapi dua tugas yang saling terkait. Negara ini harus mengembangkan investor dan instrumen yang mampu menyediakan pendanaan selama puluhan tahun, sekaligus menyiapkan proyek yang dapat dinilai oleh investor tersebut. Penerbitan lebih banyak obligasi tidak akan banyak mengurangi tekanan pada bank jika obligasi itu berjangka pendek, bergantung pada pendapatan yang tidak pasti, atau sebagian besar dibeli oleh bank sendiri.
Beragam estimasi menunjukkan besarnya kekurangan
Laporan pasar modal Bank Dunia memperkirakan kebutuhan pendanaan infrastruktur tahunan Vietnam sekitar US$25 miliar, setara dengan 7% PDB pada saat penilaian dilakukan. Laporan itu menyebut pemerintah paling banyak dapat menyediakan dua pertiga dari kebutuhan tersebut, sehingga sekitar US$8,3 miliar per tahun perlu diperoleh dari sumber pendanaan lain. Proyek infrastruktur swasta saja diperkirakan membutuhkan pendanaan setara 2% hingga 4% PDB setiap tahun.
Estimasi terpisah untuk proyek infrastruktur utama selama 2025 hingga 2030 mencatat kebutuhan sebesar US$245 miliar, termasuk sekitar US$176 miliar investasi publik. Angka tersebut menyiratkan kebutuhan sekitar US$69 miliar di luar investasi publik dan porsi publik sekitar 72%. Estimasi lain menyebut cakupan publik sebesar 70%, yang berarti kekurangan US$73,5 miliar.
Estimasi-estimasi ini berbeda dalam cakupan, periode acuan, dan asumsi. Penilaian tahunan Bank Dunia tidak semestinya diperlakukan seolah-olah dapat langsung dibandingkan dengan total belakangan untuk proyek-proyek terpilih hingga 2030. Keduanya menunjukkan kebutuhan besar di luar sumber daya pemerintah, bukan satu angka kesenjangan pendanaan nasional yang disepakati.
Perbedaan ini juga penting untuk pendanaan ekonomi yang lebih luas. Can Van Luc, anggota Dewan Penasihat Kebijakan Keuangan dan Moneter Nasional, memperkirakan total kebutuhan investasi selama lima tahun mencapai 38,5 kuadriliun dong, dengan 22% berasal dari negara dan 78% dari investasi swasta serta asing. Angka ini mencakup perekonomian secara luas, bukan hanya infrastruktur.
Kredit bank tumbuh lebih cepat daripada pendanaan berjangka panjang
Ketergantungan pada bank terlihat dalam sejumlah ukuran. Institut Riset Ekonomi BIDV memperkirakan kredit memasok sekitar 50% hingga 51% pendanaan ekonomi, dibandingkan 6,4% dari pasar saham dan 7% dari obligasi korporasi. Can Van Luc memberikan rincian yang agak berbeda: sekitar 48% berasal dari kredit bank dan sekitar 15% dari saham serta obligasi korporasi secara gabungan. Keduanya merupakan estimasi terpisah, tetapi sama-sama menunjukkan bahwa bank memasok hampir separuh pendanaan dalam sistem.
Pada akhir Juli 2026, kredit beredar dilaporkan mencapai 20,26 kuadriliun dong, naik 8,98% dari akhir 2025. Pendanaan berjangka menengah dan panjang mencakup sekitar 16% dari total pendanaan, sedangkan pinjaman dengan jangka waktu tersebut mencapai 48,5% dari kredit beredar. Perbedaan ini menggambarkan besarnya ketergantungan pinjaman pada perpanjangan deposito berjangka lebih pendek.
Laporan-laporan mencatat total kredit Agustus yang berbeda. Salah satunya menyebut 20,4 kuadriliun dong per 22 Agustus, naik 9,71% sejak akhir 2025. Laporan lain mencatat 20,1 kuadriliun dong selama Agustus, dibandingkan deposito sebesar 19,2 kuadriliun dong. Tanggal pelaporan dan cakupannya tidak membentuk rangkaian data yang dapat dibandingkan langsung, sehingga angka-angka tersebut tidak semestinya disajikan sebagai bukti bahwa penyaluran pinjaman menurun.
Bank lazimnya memberikan pinjaman dengan jangka waktu lebih panjang daripada deposito mereka, praktik yang dikenal sebagai transformasi jatuh tempo. Risikonya meningkat ketika terlalu banyak dana ditempatkan pada aset yang hanya menghasilkan sedikit arus kas pada tahun-tahun awal. Pensiunan ekonom Cuong Nguyen, mantan ekonom senior di Bank Pembangunan Asia, berpendapat bahwa pelonggaran regulasi dapat mengurangi kendala pendanaan jangka pendek tanpa menghilangkan ketidaksesuaian mendasar tersebut.
Investasi publik mendorong pekerjaan, biaya, dan persaingan mendapatkan kredit
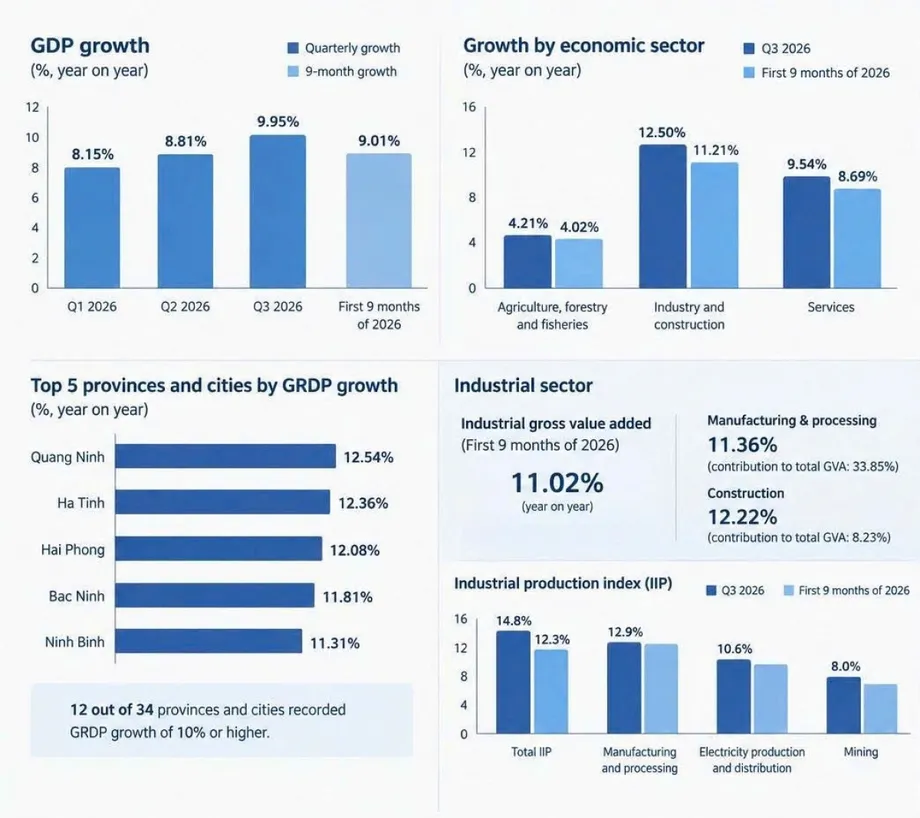
Realisasi investasi publik mencapai hampir 643 triliun dong dalam sembilan bulan pertama 2026, sekitar 63% dari target yang melampaui 1.000 triliun dong. Kantor Statistik Nasional mencatat pertumbuhan PDB sebesar 9,01% pada periode yang sama. Untuk mencapai pertumbuhan dua digit sepanjang tahun, pertumbuhan pada kuartal keempat perlu melampaui 12,5%.
Nguyen The Minh, direktur divisi perbankan investasi sekaligus wakil direktur divisi bisnis sekuritas di An Binh Securities, mengatakan percepatan investasi publik merupakan salah satu dari sedikit cara yang tersisa untuk mendukung target tersebut.
"Karena itu, tidak ada cara lain untuk mencapai pertumbuhan 10% sepanjang tahun selain mempercepat investasi publik. Ini akan menjadi pendorong dalam tiga bulan tersisa dan memberikan kontribusi signifikan," kata Minh.
Bagi kontraktor, situasinya tidak begitu nyaman. Ketua Hoa Binh Construction Group Le Viet Hai mengatakan beban kerja perusahaan telah berlipat ganda dibandingkan setahun sebelumnya dan dapat naik 50% lagi pada 2027, sementara kenaikan biaya menekan laba. Ketua Asosiasi Kontraktor Konstruksi Vietnam Nguyen Quoc Hiep menyebut upah pekerja terampil sebesar 700.000 hingga 1 juta dong per hari, dibandingkan standar biaya sekitar 350.000 dong. Artinya, upah aktual sekitar dua hingga 2,9 kali lipat dari standar tersebut.
Tekanan ini berdampak pada pendanaan maupun konstruksi. Biaya yang lebih tinggi dapat meningkatkan kebutuhan pinjaman sebelum proyek menghasilkan pendapatan. Investasi infrastruktur juga bersaing dengan sektor manufaktur dan properti untuk mendapatkan pendanaan bank. Minh memperkirakan waktu pemulihan modal sekitar satu tahun di sektor manufaktur, dua hingga tiga tahun di properti, dan lima hingga 10 tahun di infrastruktur. Periode pemulihan tersebut berbeda dari jangka waktu pendanaan yang lebih panjang dan masa operasi yang mungkin dibutuhkan aset besar.
Minat investasi yang meningkat tidak menjamin proyek layak dibiayai
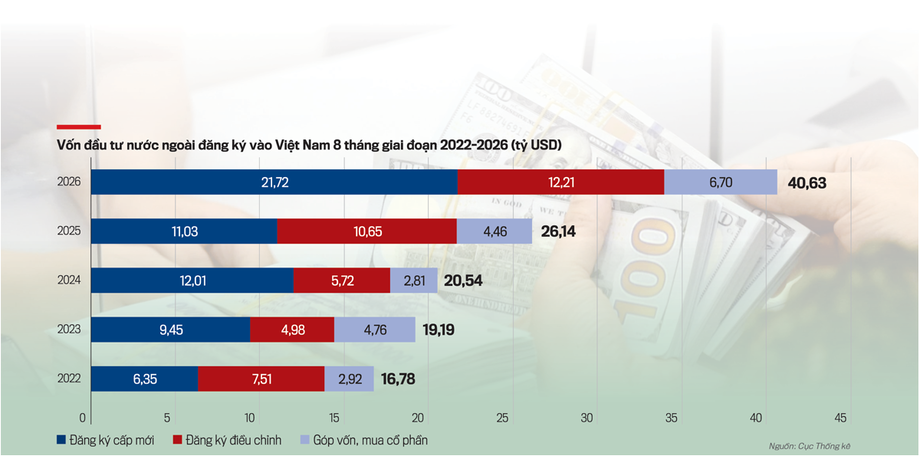
Investasi langsung asing (FDI) terdaftar mencapai US$40,63 miliar pada akhir Agustus 2026, naik 55,4% dari setahun sebelumnya. Modal baru yang terdaftar mencapai US$21,72 miliar untuk 2.771 proyek. Nilai modal naik 96,8%, sementara jumlah proyek bertambah 9,4%, yang berarti rata-rata nilai modal baru terdaftar per proyek meningkat sekitar 80%.
Angka tersebut menunjukkan komitmen investasi yang lebih besar, tetapi investasi terdaftar tidak sama dengan dana yang telah dicairkan atau utang infrastruktur yang telah disepakati. Pemberi pinjaman tetap perlu menilai kontrak, biaya, perkiraan pendapatan, dan pengaturan pembayaran kembali sebelum menyediakan pendanaan.
Survei FiinRatings terhadap 19 perusahaan infrastruktur dan energi tercatat menunjukkan kesenjangan antara ekspansi dan instrumen pendanaan. Total aset gabungan meningkat dari 120 triliun dong pada 2017 menjadi 364 triliun dong pada 2024, sedikit lebih dari tiga kali lipat. Kredit bank bertahan pada 33% hingga 36% dari aset, sedangkan obligasi naik dari sekitar 1% menjadi 7%. Pada 2022 hingga 2024, aset bertambah sekitar 50 triliun dong, tetapi pendanaan obligasi hampir tidak meningkat secara nominal.
Abhishek Dangra dari S&P Global Ratings mengatakan prioritas pertama adalah mengurangi risiko keseluruhan suatu proyek, lalu mengalokasikan risiko yang tersisa kepada pihak yang paling mampu menanggungnya. Tran Tuan Phong, mitra senior di VILAF, mengatakan pendanaan internasional dapat diwujudkan jika kontrak membagi risiko secara jelas dan memperoleh persetujuan resmi yang diperlukan. Keduanya mengaitkan akses pendanaan dengan persiapan proyek, bukan sekadar ketersediaan uang.
Obligasi proyek harus menjelaskan secara persis bagaimana investor dibayar kembali
Obligasi korporasi biasa bergantung pada kemampuan perusahaan penerbit untuk membayar kembali. Sebaliknya, obligasi proyek mengandalkan arus kas yang dihasilkan oleh aset tertentu, yang biasanya dimiliki badan hukum terpisah. Pemisahan ini dapat melindungi investor dari masalah di bagian lain bisnis sponsor, asalkan kontrak dan pengaturan hukumnya berjalan sesuai rencana.
Bank Dunia menjelaskan obligasi proyek infrastruktur sebagai instrumen yang pokok dan bunganya dibayar dari arus kas proyek. Laporannya mencatat penerbitan pertama obligasi semacam itu di Vietnam pada 2019, berupa obligasi senilai US$679 juta dengan jatuh tempo 10 tahun untuk sebuah proyek listrik swasta besar. Laporan tersebut juga menyebut pembiayaan kembali aset yang sudah beroperasi mungkin menawarkan peluang lebih besar dibandingkan pendanaan konstruksi baru sepenuhnya, yang menghadapi risiko penyelesaian dan pendapatan lebih tinggi.
Agar model ini berhasil, pendapatan harus dapat diidentifikasi, aset dan hak kontraktual harus terjamin, serta prioritas pembayaran harus dinyatakan dengan jelas. Investor perlu mengetahui kewajiban mana yang dibayar terlebih dahulu dan apakah arus kas dapat dialihkan ke bisnis lain. Pemeringkatan kredit independen dan jaminan dapat membantu investor menilai atau menanggung risiko tertentu, tetapi tidak dapat menggantikan rencana pembayaran kembali yang kredibel.
Banyak obligasi yang terkait dengan infrastruktur Vietnam masih diterbitkan oleh perusahaan induk, tidak memiliki pemeringkatan, dan jatuh tempo dalam dua atau tiga tahun. Bank Dunia mencatat rata-rata jatuh tempo obligasi korporasi pada 2021 dan 2022 sebesar 4,2 tahun, dibandingkan 12,7 tahun untuk obligasi pemerintah. Angka-angka ini merujuk pada kelompok instrumen yang berbeda, tetapi menunjukkan persoalan yang sama: pendanaan korporasi sering kali jatuh tempo jauh sebelum aset infrastruktur selesai menghasilkan pendapatan.
Penetapan harga memperparah ketidaksesuaian ini. Obligasi korporasi sering menggunakan suku bunga mengambang yang terkait dengan deposito bank, termasuk deposito berjangka 12 bulan. Karena itu, investor dan penerbit tetap terpapar perubahan kondisi pendanaan bank. Pengalaman India dapat menjadi pembanding: sejumlah proyek energi terbarukan yang sudah mapan kini dapat menerbitkan obligasi berjangka hingga 25 tahun, didukung kontrak yang stabil dan penghormatan terhadap harga yang disepakati.
Ho Chi Minh City mengusulkan pinjaman bertahap
Rancangan Ho Chi Minh City akan menggolongkan obligasi pemerintah kota dan obligasi proyek yang diterbitkan melalui pusat keuangan sebagai obligasi pemerintah daerah. Ini merupakan perbedaan penting dari obligasi proyek swasta yang hanya mengandalkan pendapatan aset: pemerintah kota akan bertanggung jawab atas pembayaran pokok, bunga, dan biaya terkait secara tepat waktu.
Usulan tersebut merujuk pada Poin a, Klausul 1, Pasal 24 Undang-Undang tentang Pembangunan Perkotaan dan terkait dengan Resolusi Majelis Nasional 222/2025/QH15 tertanggal 27 Juni 2025. Usulan ini akan mengizinkan penerbitan dalam dong atau mata uang asing yang dapat dikonversi secara bebas, dengan hasil penerbitan dibatasi untuk proyek yang disetujui dan telah menyelesaikan prosedur investasi serta lingkungan.
Nguyen Huu Huan, wakil ketua badan eksekutif pusat keuangan tersebut, mengusulkan beberapa penerbitan dalam program jangka menengah. Dokumen umum akan disiapkan sejak awal, sementara setiap penerbitan disesuaikan dengan kebutuhan pencairan dana, kemampuan membayar utang, dan kondisi pasar. Pemerintah kota dapat menyesuaikan waktu, jumlah, mata uang, jatuh tempo, dan pasar sasaran dalam batas yang disetujui Dewan Rakyat kota.
Rancangan itu juga mengizinkan pembaruan program setiap tahun, penerbitan tambahan atas obligasi yang sudah ada, serta operasi pengelolaan utang seperti pembelian kembali dan pertukaran obligasi. Pinjaman harus tetap berada dalam batas utang, defisit, dan pembayaran kembali. Penerbitan dalam mata uang asing dapat menggunakan instrumen lindung nilai, yang membantu mengelola perubahan nilai tukar dan suku bunga, tetapi tidak menghilangkan risiko pinjaman.
Tanggal dan tahapan prosedur utama meliputi:
- 27 Juni 2025: pengesahan Resolusi 222/2025/QH15, yang disebut sebagai bagian dari dasar hukum kerangka yang diusulkan.
- 6 hingga 16 Oktober 2026: masa konsultasi untuk rancangan resolusi Ho Chi Minh City.
- 7 Oktober 2026: konsultasi yang diselenggarakan pusat keuangan dan International Finance Corporation.
- Setelah persetujuan: rencana penerbitan masing-masing masih harus disiapkan, dinilai, dan disetujui sesuai proses yang diusulkan.
Kesiapan dan likuiditas menentukan kemampuan kota menjual obligasi
Dalam konsultasi 7 Oktober, spesialis senior keuangan kota International Finance Corporation Pavel Kochanov merekomendasikan pemodelan keuangan untuk seluruh jangka waktu pinjaman, termasuk skenario buruk. Investor membutuhkan informasi mengenai pendapatan kota, belanja, likuiditas, utang yang ada, dan kemungkinan kewajiban di masa depan, disertai margin pengaman untuk pembayaran kembali.
Neeraj Gupta, pejabat investasi utama IFC, merekomendasikan agar proyek yang diprioritaskan adalah proyek yang studi kelayakannya sudah selesai, lahannya telah diamankan, izin telah diperoleh, dan kontrak yang diperlukan telah tersedia. Meminjam sebelum proyek siap menggunakan hasil pinjaman akan menimbulkan biaya pendanaan tanpa mendorong kemajuan konstruksi secara langsung. Untuk proyek metro, jumlah penumpang, pembebasan lahan, dan kewajiban pembayaran perlu dialokasikan secara jelas di antara para pihak.
Hanoi tengah menjajaki program obligasi pemerintah kota yang berbeda. Wakil Direktur Utama Vietcombank Bach Thanh Long memperkirakan kebutuhan pendanaan potensial sebesar 150 triliun hingga 200 triliun dong selama 2027 hingga 2030. Rencana perkeretaapian kota itu mencakup 18 jalur sepanjang 979 kilometer, sementara lima jalur yang dilaporkan mulai dibangun pada Juni memiliki nilai investasi lebih dari 1,3 kuadriliun dong.
Vietcombank mengusulkan beragam jangka waktu dan denominasi, kemungkinan pelunasan lebih awal, serta suku bunga yang terkait dengan kondisi pasar dan imbal hasil obligasi pemerintah. Bank itu juga mengusulkan agar obligasi pemerintah kota dipertimbangkan untuk perlakuan sebagai aset likuiditas tinggi Level 1 dan transaksi dengan Bank Sentral Negara. Hal-hal tersebut masih berupa usulan, bukan perubahan regulasi yang telah dipastikan. Tujuannya adalah membuat obligasi lebih mudah dimiliki dan diperdagangkan, sesuatu yang penting bahkan bagi investor yang berniat memegangnya selama bertahun-tahun.
Pendanaan energi menyoroti pentingnya pembeli dan kontrak
Studi keuangan hijau Institut Bank Pembangunan Asia mengidentifikasi penetapan harga listrik, kelayakan kredit Vietnam Electricity, dan terbatasnya kemampuan bank menilai proyek hijau sebagai hambatan pendanaan. Temuan tersebut bersifat historis, termasuk peringkat kredit BB untuk EVN pada 2018, dan tidak semestinya dibaca sebagai penilaian peringkat terkini.
Mekanismenya tetap relevan dalam perancangan proyek. Aset energi terbarukan dapat menghasilkan listrik secara andal, tetapi mungkin kesulitan membayar utang jika pembelinya tidak mampu membayar atau harga kontrak tidak menutup biaya. Studi tersebut juga mencatat ketidaksesuaian aset dan utang di EVN: masa pakai aset mencapai 25 tahun, sedangkan sekitar separuh utangnya terdiri atas pinjaman dengan jatuh tempo di bawah lima tahun.
Studi itu menguraikan uji coba awal obligasi hijau ketika Ho Chi Minh City menerbitkan obligasi senilai 523,5 miliar dong berjangka 15 tahun untuk 11 proyek. Ba Ria Vung Tau berencana menerbitkan obligasi senilai 80 miliar dong berjangka lima tahun. Studi itu juga melaporkan bahwa pengembangan obligasi hijau formal terkendala kekurangan aturan hukum, standar pelaporan, dan kapasitas penilaian independen. Label hijau saja tidak membuktikan kualitas kredit.
Tabungan domestik membutuhkan saluran investasi yang kredibel
BIDV memperkirakan tingkat tabungan Vietnam sekitar 37% dari PDB, tetapi sebagian besar dana itu tetap berada dalam deposito bank. Aset dana investasi dan dana pensiun melampaui 835 triliun dong pada kuartal pertama 2026, sementara dana pensiun tambahan sukarela hanya mengelola sekitar 2,21 triliun dong melalui tujuh dana yang dikelola empat perusahaan berizin.
Direktur perbankan institusi keuangan HSBC Ta Thi Tue Anh memperkirakan perusahaan asuransi jiwa mengelola lebih dari US$30 miliar, tetapi tidak memiliki cukup investasi jangka panjang yang sesuai. Ia secara tegas mengingatkan bahwa angka tersebut bukan data resmi. Ketua HSC Johan Nyvene mengatakan investor perorangan domestik menyumbang 85% hingga 90% dari nilai transaksi harian, yang menggambarkan terbatasnya kedalaman basis investor institusi domestik.
Bank Dunia memperkirakan reformasi pasar modal dapat menarik lebih dari US$78 miliar pendanaan dan investasi baru hingga 2030, terutama untuk perusahaan. Potensi itu bersyarat, bukan dana infrastruktur yang telah dikomitmenkan. Usulannya mencakup pengembangan investor maupun instrumen, termasuk pengembangan dana pensiun, asuransi, dan dana investasi.
Perubahan hukum juga perlu dibedakan secara cermat dari janji. Aturan kemitraan pemerintah-swasta yang diamendemen dilaporkan mengizinkan perusahaan proyek melakukan penawaran obligasi terbatas tanpa laporan keuangan historis. Sebuah laporan Agustus 2025 menyebut adanya dekret lanjutan yang akan mengizinkan penawaran umum dan pencatatan langsung; status selanjutnya tidak dipastikan di sini. Wakil Menteri Keuangan Nguyen Duc Chi mengatakan amendemen Undang-Undang Sekuritas direncanakan untuk diajukan kepada Majelis Nasional pada Oktober 2026.
Perubahan likuiditas bank menawarkan jalur yang berbeda. Surat Edaran 50/2026 dilaporkan menaikkan batas rasio pinjaman terhadap deposito dari 85% menjadi 95% secara bertahap mulai 1 Oktober 2028, dengan kemungkinan penerapan lebih awal yang bergantung pada persyaratan likuiditas. Batas pinjaman bank yang lebih longgar tidak menciptakan investor yang bersedia menanggung risiko infrastruktur selama puluhan tahun. Diversifikasi yang sesungguhnya membutuhkan pembeli di luar bank, pendapatan proyek yang dapat diandalkan, serta tanggung jawab yang transparan atas jaminan dan dukungan anggaran.
Inti Berita
- Kebutuhan infrastruktur Ho Chi Minh City melampaui 3,17 kuadriliun dong untuk 2026 hingga 2030, sementara anggarannya hanya mencakup sekitar 31%.
- Kerangka obligasi pemerintah kota masih berupa usulan, dengan konsultasi dijadwalkan pada 6 hingga 16 Oktober 2026.
- Estimasi kebutuhan pendanaan infrastruktur Vietnam berbeda dalam cakupan, tetapi semuanya menunjukkan kebutuhan besar di luar pendanaan publik.
- Bank tetap menjadi saluran pendanaan utama, meskipun terdapat ketidaksesuaian besar antara jangka waktu deposito dan kebutuhan pendanaan infrastruktur.
- Obligasi proyek membutuhkan pendapatan yang dapat diidentifikasi, kontrak yang dapat ditegakkan, prioritas pembayaran yang jelas, dan alokasi risiko yang terdefinisi.
- Dana pensiun, perusahaan asuransi, dan dana investasi dapat menyediakan pendanaan jangka panjang, jika aset yang sesuai dan perlindungan investor turut dikembangkan.