Pelemahan Bersejarah Memaksa Evaluasi
Rupiah Indonesia menembus batas psikologis yang bertahan lama pada pertengahan Mei 2026, merosot ke 17.513 per dolar Amerika Serikat dan mencatat level terlemah sepanjang sejarah mata uang tersebut. Pelemahan sekitar 5 persen sejak awal tahun menandakan bahwa perangkat stabilisasi konvensional mulai kehilangan daya menghadapi rentetan guncangan eksternal dan kerentanan domestik. Bagi negara yang pernah mengalami trauma Krisis Keuangan Asia pada akhir 1990-an, terlampauinya ambang 17.500 bukan sekadar rekor statistik. Ini merupakan ujian ketahanan bagi kredibilitas ekonomi Bank Indonesia dan pemerintahan Presiden Prabowo Subianto.
Daftar Isi
- Pelemahan Bersejarah Memaksa Evaluasi
- Mengapa Mata Uang Terus Merosot?
- Kerentanan Domestik Mengikis Kepercayaan
- Jerat sebagai Pengimpor Neto Makin Mengencang
- Pemenang dan Pecundang di Berbagai Sektor Ekonomi
- Bank Indonesia Menghadapi Pilihan Sulit yang Mustahil
- Krisis yang Berbeda dari 1997
- Prospek Rupiah
- Intinya
Arus keluar modal dimulai sejak awal tahun. Dalam tiga minggu pertama Januari saja, arus keluar mencapai 1,6 miliar dolar, menjadi pertanda eksodus berkelanjutan yang semakin deras seiring ketegangan geopolitik mengubah selera risiko global. Indeks Dolar Amerika Serikat terus menanjak, didorong permintaan atas aset aman, sementara aset pasar berkembang kian ditinggalkan. Namun, otoritas moneter dituduh menerapkan kebijakan yang oleh para pengkritik disebut sebagai sikap burung unta, dengan mengecilkan kondisi yang memburuk demi mempertahankan narasi stabilitas. Kenyataannya, kemerosotan rupiah mencerminkan perpaduan pasar energi yang terdampak perang, ketidakpastian kelembagaan, dan ketidakseimbangan struktural yang sulit dibalikkan hanya dengan intervensi moneter.
Pengamat mata uang dan komoditas Ibrahim Assuabi menegaskan bahwa Selat Hormuz masih memanas, meski pejabat menyatakan permusuhan telah berakhir. Serangan Uni Emirat Arab terhadap kilang minyak Iran dan berlanjutnya blokade pengiriman minyak telah memperkuat arus dana ke aset aman berbasis dolar, sehingga Indonesia rentan terdampak. Bahkan pertumbuhan ekonomi kuartal pertama yang relatif kuat, sebesar 5,61 persen, gagal memulihkan kepercayaan pasar. Pasalnya, ekspansi tersebut terutama ditopang belanja pemerintah dan konsumsi musiman, bukan investasi produktif.
Mengapa Mata Uang Terus Merosot?
Pasar mata uang berfungsi sebagai barometer kepercayaan dengan merespons arus bersih uang lintas batas. Ketika investor asing membeli saham dan obligasi domestik, atau perusahaan menanamkan modal di suatu negara, permintaan atas mata uang lokal meningkat. Ketika arus tersebut berbalik, mata uang melemah. Indonesia menghadapi kedua sisi persamaan ini secara bersamaan. Transaksi berjalan, yang mencatat arus bersih barang, jasa, dan pendapatan, telah mengalami defisit berkepanjangan selama bertahun-tahun, kecuali saat terjadi lonjakan harga komoditas sesaat. Bahkan defisit yang relatif kecil, sebesar 1,5 miliar dolar pada 2025, membuat rupiah rentan terhadap guncangan eksternal.
Pemicu langsungnya adalah perang di Iran dan blokade terkait di Selat Hormuz, salah satu jalur energi terpenting di dunia. Gangguan di sana telah mengurangi pasokan minyak mentah global hingga 100 juta barel per minggu, mendorong harga minyak mentah Brent mendekati 110 dolar per barel dan memaksa Indonesia mengeluarkan lebih banyak dolar untuk mengimpor bahan bakar. Pada saat yang sama, Federal Reserve Amerika Serikat mempertahankan suku bunga di 3,75 persen, sementara imbal hasil obligasi pemerintah AS bertenor 10 tahun berada di 4,47 persen. Imbal hasil tinggi dari aset berbasis dolar ini mempersempit selisih suku bunga dengan instrumen Indonesia, mengikis keunggulan imbal hasil pasar berkembang dan mempercepat arus modal menuju aset yang lebih aman.
Faktor musiman turut menambah tekanan. Permintaan dolar oleh perusahaan memuncak pada pertengahan tahun untuk pembayaran dividen dan utang luar negeri, sementara musim haji dan siklus impor menguras tambahan devisa dari pasar domestik. Menurut Otoritas Jasa Keuangan, Indonesia mengalami arus keluar modal sebesar 990 juta dolar hanya pada April 2026, tertinggi di Asia Tenggara. Rupiah kini bukan lagi sekadar bereaksi terhadap sentimen global; mata uang ini terjebak dalam tekanan struktural akibat permintaan dolar yang melampaui pasokan tersedia.
Kerentanan Domestik Mengikis Kepercayaan
Jika guncangan eksternal menjadi pemantik, kondisi domestik menyediakan bahan bakarnya. Pemerintahan Presiden Prabowo Subianto mencatat defisit anggaran 2025 setara 2,92 persen dari PDB, yang terlebar dalam dua dekade di luar masa pandemi. Undang-undang Indonesia membatasi defisit tahunan sebesar 3 persen dan utang publik sebesar 60 persen dari PDB. Batas-batas ini telah menjadi landasan kepercayaan investor sejak akhir 1990-an. Spekulasi yang terus berkembang bahwa aturan tersebut mungkin dilonggarkan untuk membiayai program kesejahteraan yang mahal, termasuk program makan siang gratis di sekolah senilai 20 miliar dolar, mengguncang pasar obligasi. Investor asing menjual obligasi pemerintah Indonesia senilai sekitar 6,4 miliar dolar tahun lalu. Aksi jual terbesar terjadi pada September, ketika Menteri Keuangan Sri Mulyani Indrawati yang telah lama menjabat tiba-tiba digantikan oleh ekonom yang berfokus pada pertumbuhan, Purbaya Yudhi Sadewa.
Ketidakpastian kelembagaan juga meluas hingga ke bank sentral. Penunjukan keponakan presiden sebagai deputi gubernur Bank Indonesia, disertai skema berbagi beban yang membuat bank sentral sepakat membantu mendanai program pemerintah seperti perumahan terjangkau, kembali memicu kekhawatiran akan terkikisnya independensi moneter. Parlemen juga tengah membahas rancangan undang-undang yang akan memperkuat peran bank sentral dalam mendukung pertumbuhan ekonomi, mandat yang dapat berbenturan dengan tujuan tradisionalnya menjaga stabilitas harga dan mata uang. Pejabat pemerintah dan bank sentral berulang kali membantah adanya politisasi kebijakan moneter, tetapi pasar kerap menganggap persepsi sebagai kenyataan. Pada Mei 2026, penyedia indeks global MSCI menghapus 18 saham Indonesia dari indeks acuannya, jauh lebih banyak dari perkiraan otoritas, dengan alasan kekhawatiran atas kepemilikan saham yang terkonsentrasi dan terbatasnya saham yang tersedia untuk diperdagangkan di sejumlah perusahaan besar tercatat. Penyesuaian posisi yang dilakukan dana asing setelahnya menambah pasokan rupiah di pasar.
Lembaga pemeringkat merespons dengan cara serupa. Fitch dan satu lembaga besar lainnya merevisi prospek utang pemerintah Indonesia dari stabil menjadi negatif pada awal 2026, dengan menyoroti ketidakpastian kebijakan dan arah fiskal. Penurunan prospek ini meningkatkan biaya pinjaman dan memperkuat siklus kehati-hatian investor yang memperdalam kerentanan mata uang.
Jerat sebagai Pengimpor Neto Makin Mengencang
Sebagai pengimpor neto minyak, setiap lonjakan harga energi global berubah menjadi guncangan fiskal dan mata uang bagi Indonesia. Pemerintah mengatur harga bahan bakar melalui perusahaan milik negara Pertamina, yang menguasai 69 persen produksi minyak nasional. Dalam skema penggantian biaya, Pertamina menerima selisih antara harga eceran bersubsidi Pertalite sebesar 10.000 rupiah per liter dan biaya pengadaannya dalam dolar. Karena formula harga acuan menggunakan indeks Mean of Platts Singapore dan kurs beli dolar bank sentral dari bulan sebelumnya, pelemahan rupiah otomatis membengkakkan tagihan subsidi, sekalipun harga minyak mentah tidak berubah.
Angkanya mengkhawatirkan. Anggaran 2026 semula mengalokasikan 381,3 triliun rupiah untuk subsidi energi, berdasarkan asumsi harga minyak mentah 70 dolar dan kurs 16.500 per dolar. Dengan harga minyak berkisar di sekitar 100 dolar dan rupiah mendekati 17.500, efek berantai ini dapat menambah beban subsidi lebih dari 200 triliun rupiah. Menteri Keuangan Purbaya mengakui bahwa jika harga minyak rata-rata mencapai 92 dolar per barel, defisit anggaran bisa menyentuh 3,6 persen dari PDB, melampaui batas legal. Untuk mencegahnya, pemerintah membatasi pembelian bahan bakar bersubsidi hingga 50 liter per kendaraan pribadi per bulan dan memangkas program makan bergizi gratis dari enam menjadi lima hari per minggu. Langkah-langkah ini diperkirakan menghemat sekitar 20 triliun rupiah, seperlima dari jumlah yang dibutuhkan.
Beban subsidi tidak hanya mencakup minyak. Perusahaan listrik negara, Perusahaan Listrik Negara, harus membayar biaya kapasitas tetap kepada produsen listrik independen, terlepas dari apakah listrik mereka disalurkan atau tidak. Kesenjangan struktural ini menelan biaya sekitar 33 triliun rupiah per tahun. Kompensasi pemerintah kepada PLN mencapai 11 miliar dolar pada 2024, menyerap 5 persen anggaran negara. Ketika biaya bahan bakar fosil meningkat, tekanan fiskal semakin mengimpit, menyisakan lebih sedikit sumber daya untuk investasi produktif dan meningkatkan risiko pembiayaan konsumsi dengan utang, bukan pembentukan modal.
Pemenang dan Pecundang di Berbagai Sektor Ekonomi
Perubahan kurs berdampak berbeda pada tiap sektor ekonomi. Melalui saluran neraca yang diidentifikasi ekonom Paul Krugman, perusahaan yang berpendapatan dalam dolar tetapi menanggung biaya dalam rupiah akan menikmati peningkatan profitabilitas. Sebaliknya, perusahaan dengan utang dalam dolar dan pendapatan dalam rupiah menghadapi penyusutan margin. Eksportir komoditas seperti batu bara, minyak sawit mentah, nikel, dan gas alam diuntungkan oleh pendapatan dalam dolar serta biaya operasional domestik. Pelaku usaha pariwisata juga dapat meraih keuntungan karena pelemahan rupiah membuat Indonesia lebih terjangkau bagi wisatawan asing.
Namun, ekonomi domestik menanggung beban yang lebih berat. Industri manufaktur yang bergantung pada bahan baku impor, termasuk farmasi, kosmetik, baja, dan elektronik, menghadapi kenaikan biaya produksi di tengah permintaan konsumen yang mulai melemah. Survei Penjualan Eceran Bank Indonesia memperkirakan penjualan ritel pada April 2026 turun 1,91 persen dibandingkan periode yang sama tahun sebelumnya. Responden memperkirakan pelemahan berlanjut selama tiga hingga enam bulan ke depan. Ketika produsen berupaya meneruskan biaya impor kepada konsumen melalui kenaikan harga, mereka berisiko menghambat volume penjualan dan memicu inflasi akibat biaya produksi. Dengan pendapatan rumah tangga yang stagnan, daya beli terkikis dan mendorong perekonomian yang lebih luas menuju pola pikir bertahan hidup, ketika rencana ekspansi dibekukan dan langkah efisiensi, termasuk pemutusan hubungan kerja, menjadi tak terhindarkan.
Neraca perdagangan, meski masih surplus, hanya memberi sedikit kelegaan. Pertumbuhan impor sebesar 7,18 persen pada 2026 jauh melampaui pertumbuhan ekspor yang hanya 0,90 persen. Ini berarti sektor riil menghasilkan devisa yang tidak cukup untuk mengimbangi permintaan dolar dari perusahaan dan pemerintah. Sementara itu, Indeks Harga Saham Gabungan merosot lebih dari 20 persen sejak awal tahun, menjadikannya salah satu yang berkinerja terburuk di Asia dan memperbesar dampak negatif penurunan kekayaan.
Bank Indonesia Menghadapi Pilihan Sulit yang Mustahil
Teori perbankan sentral modern mengenal konsep trinitas mustahil, yang juga disebut trilema moneter. Tidak ada negara yang dapat sekaligus mempertahankan nilai tukar tetap, kebijakan moneter independen, dan arus modal bebas. Indonesia telah lama menavigasi berbagai prioritas yang bersaing ini, tetapi krisis saat ini memperlihatkan keterbatasannya. Bank Indonesia mempertahankan suku bunga acuan di 4,75 persen meski inflasi relatif terkendali pada 2,42 persen, masih dalam kisaran target. Kenaikan suku bunga secara tajam dapat menopang rupiah dengan meningkatkan imbal hasil relatif terhadap aset berbasis dolar, tetapi juga berisiko mencekik ekonomi yang bergantung pada konsumsi dan telah menunjukkan pertumbuhan yang lemah.
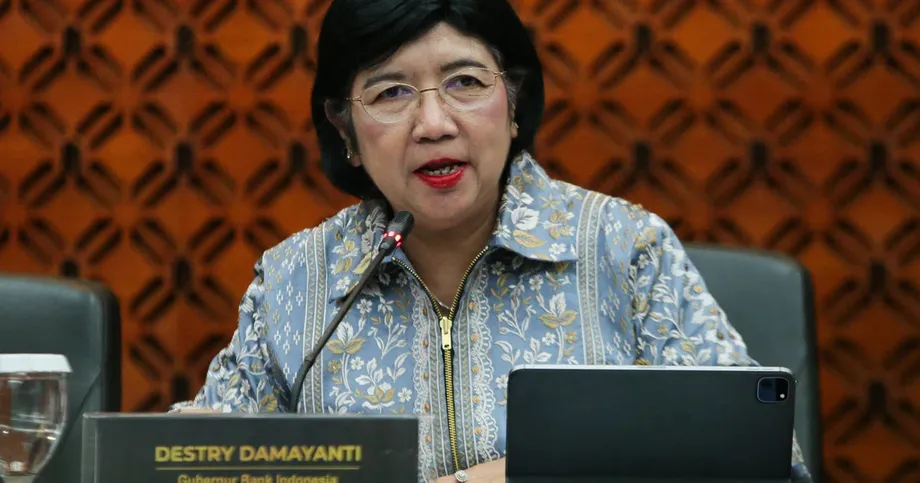
Alih-alih menaikkan suku bunga acuan, bank sentral menerapkan tujuh langkah stabilisasi, termasuk mengintensifkan intervensi di pasar valuta asing spot, membeli surat berharga pemerintah di pasar sekunder, serta meningkatkan operasi di pasar NDF. Bank sentral juga menaikkan suku bunga yang ditawarkan pada Sekuritas Rupiah Bank Indonesia (SRBI) untuk menarik modal tanpa secara resmi memperketat kebijakan moneter. Deputi Gubernur Senior Destry Damayanti berjanji bank akan berupaya habis-habisan mempertahankan mata uang, dengan melakukan intervensi sepanjang waktu di pasar luar negeri dan domestik. Ambang transaksi NDF dan swap domestik dinaikkan dari 5 juta menjadi 10 juta dolar masing-masing untuk meredakan tekanan di pasar spot.
Namun, cadangan devisa terus menipis. Kepemilikan valuta asing turun menjadi 146,2 miliar dolar pada April 2026 dari 148,2 miliar dolar pada bulan sebelumnya, mencatat penurunan bulanan selama empat bulan berturut-turut. Meski jumlah ini masih cukup untuk membiayai sekitar 5,8 bulan impor, trennya menunjukkan bahwa amunisi yang tersedia terbatas. Josua Pardede, kepala ekonom Permata Bank, memperingatkan bahwa kewaspadaan terus-menerus saja tidak dapat mencegah pelemahan lebih lanjut.
Kesiapan Bank Indonesia sepanjang waktu tidak mencegah kemungkinan rupiah melemah tajam. Meski begitu, jika pasar menghadapi gelombang baru permintaan dolar dari importir dan investor asing yang mengurangi risiko, bank sentral lebih mudah memperlambat pergerakan tersebut daripada membalikkannya sepenuhnya dalam satu sesi.
Destry juga menyoroti upaya menaikkan suku bunga surat berharga rupiah jangka pendek untuk memperkuat struktur suku bunga tanpa mengubah suku bunga acuan. Analis memperingatkan bahwa langkah melindungi mata uang dapat memberi waktu, tetapi pelemahan yang lebih dalam dan cadangan yang terus menipis dapat memaksa kenaikan suku bunga acuan, terutama jika harga bahan bakar yang diatur pemerintah naik dan mendorong inflasi melampaui target.
Krisis yang Berbeda dari 1997
Perbandingan dengan Krisis Keuangan Asia 1997 hingga 1998 sulit dihindari mengingat trauma sejarah yang tertanam dalam ingatan ekonomi Indonesia, tetapi perbandingan tersebut juga menyesatkan. Pada 1990-an, rupiah dipatok pada tingkat yang terlalu tinggi terhadap dolar. Ketika pemerintah terpaksa membiarkan mata uang bergerak bebas, nilainya anjlok lebih dari 500 persen. Kini rupiah diperdagangkan secara bebas, sehingga penyesuaian dapat berlangsung bertahap, bukan melalui devaluasi mendadak. Struktur utang luar negeri juga telah berubah. Total utang luar negeri pemerintah dan swasta kini setara sekitar 30 persen dari PDB. Sebagian besarnya memiliki jangka waktu jatuh tempo yang panjang, profil yang jauh lebih mudah dikelola dibandingkan pinjaman dolar yang melumpuhkan konglomerat yang dekat dengan kekuasaan tiga dekade lalu. Sektor perbankan kini memiliki permodalan yang lebih kuat dan pengawasan regulasi yang lebih ketat, sehingga mengurangi risiko keruntuhan luas.
Meski demikian, depresiasi bertahap tetap dapat menimbulkan kerusakan serius jika memperpanjang kemerosotan kepercayaan. Indonesia pernah masuk dalam kelompok pasar berkembang Fragile Five versi Morgan Stanley pada 2013, kelompok yang ditandai oleh defisit transaksi berjalan dan ketergantungan pada modal asing. Dalam situasi saat ini, mata uang Brasil dan Afrika Selatan menguat, sementara Indonesia dan India masih tertekan. Perbedaan ini menegaskan bahwa defisit eksternal terus menghukum pasar berkembang tertentu setiap kali likuiditas global mengetat, membuat Indonesia bergantung pada keputusan yang diambil di Washington dan Timur Tengah. Bahaya saat ini bukanlah keruntuhan perbankan mendadak, melainkan tekanan fiskal yang berlangsung perlahan, inflasi impor, dan ruang kebijakan yang menyusut, sehingga pemerintah terus bereaksi terhadap krisis alih-alih mencegahnya.
Prospek Rupiah
Analis menggambarkan dua skenario besar untuk beberapa bulan mendatang. Dalam skenario dasar, ketika ketegangan di Timur Tengah berlanjut tanpa eskalasi yang sepenuhnya menutup Selat Hormuz, rupiah kemungkinan bergerak konsolidatif dalam kisaran 17.550 hingga 17.700 per dolar. Dalam kisaran ini, intervensi dan penyesuaian kebijakan secara terbatas dapat mencegah kemerosotan yang tak terkendali, meski volatilitas tetap tinggi. Jika selat tersebut ditutup berkepanjangan dan harga minyak melonjak melampaui 120 dolar per barel, rupiah dapat melemah ke kisaran 18.000 hingga 18.300, tingkat yang akan jauh lebih membebani subsidi, pembayaran utang luar negeri, dan neraca perusahaan.
Kedua skenario menuntut lebih dari sekadar intervensi di pasar spot. Pasar membutuhkan disiplin fiskal yang kredibel, tata kelola pasar modal yang transparan, serta komitmen jelas terhadap independensi bank sentral. Reformasi struktural untuk mengurangi ketergantungan pada bahan bakar fosil impor kini mendesak. Presiden Prabowo baru-baru ini memerintahkan percepatan konversi pembangkit diesel ke tenaga surya, dengan sasaran kapasitas baru 100 gigawatt yang akan dibangun oleh dana kekayaan negara Danantara di 30 lokasi prioritas. Mengalihkan subsidi listrik berbahan bakar batu bara ke pengembangan energi terbarukan dapat menekan tagihan impor seiring waktu dan menarik modal swasta ke sektor energi bersih. Tanpa langkah-langkah luar biasa tersebut, rupiah akan tetap terombang-ambing oleh kabar dari Hormuz dan keputusan Federal Reserve di Washington.
Intinya
- Rupiah menyentuh level terendah sepanjang sejarah, 17.513 per dolar, pada Mei 2026, melemah sekitar 5 persen sejak awal tahun karena arus keluar modal dan guncangan harga minyak mengalahkan upaya stabilisasi.
- Perang di Iran dan gangguan di Selat Hormuz telah mengurangi pasokan minyak mentah mingguan hingga 100 juta barel. Sebagai pengimpor neto minyak, Indonesia harus menanggung tambahan subsidi energi hingga miliaran dolar.
- Bank Indonesia mempertahankan suku bunga acuan 4,75 persen sembari menguras cadangan devisa dan melakukan intervensi di pasar spot, NDF, dan SRBI. Namun, bank sentral tidak dapat sekaligus mempertahankan mata uang, mendukung pertumbuhan, dan menjaga arus modal tetap bebas.
- Kerentanan domestik, termasuk defisit anggaran yang melebar, kekhawatiran atas independensi bank sentral, penghapusan saham dari indeks MSCI, serta penurunan prospek oleh Fitch dan satu lembaga besar lainnya, memperparah tekanan eksternal.
- Indonesia tidak menghadapi keruntuhan perbankan seperti pada 1997 berkat tingkat utang luar negeri yang lebih sehat dan sistem nilai tukar mengambang. Namun, depresiasi berkepanjangan berisiko memicu inflasi impor, menekan margin manufaktur, mendorong PHK, dan membuat defisit fiskal melampaui batas legal 3 persen.
- Analis memperkirakan kisaran perdagangan dasar 17.550 hingga 17.700, dengan skenario buruk sebesar 18.000 hingga 18.300 jika harga minyak melampaui 120 dolar dan ketegangan di Timur Tengah meningkat tajam.
- Pemulihan kepercayaan membutuhkan percepatan transisi energi untuk mengurangi ketergantungan pada bahan bakar fosil impor, pengendalian fiskal yang kredibel, dan reformasi struktural guna meningkatkan transparansi pasar modal.