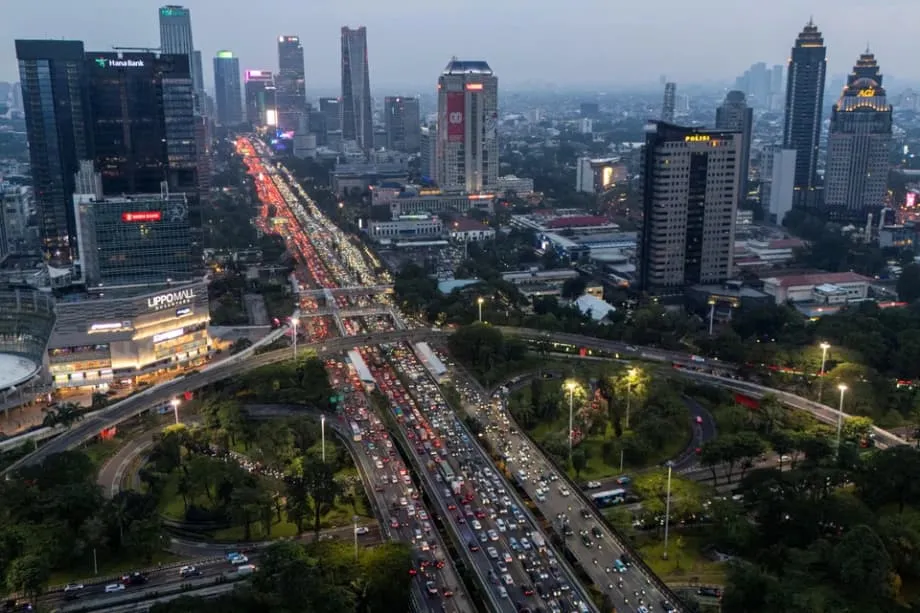
Erosi Kepercayaan Senilai $120 Miliar
Pasar keuangan Indonesia mengalami guncangan kredibilitas terparah dalam beberapa dekade, menghapus sekitar $120 miliar nilai pasar saham sejak akhir Januari 2026. Krisis meletus ketika penyedia indeks global MSCI memperingatkan bahwa ekonomi terbesar di Asia Tenggara itu berisiko diturunkan statusnya menjadi pasar frontier, dengan alasan kekhawatiran mendasar terkait transparansi data dan struktur kepemilikan saham di Indonesia. Indeks Harga Saham Gabungan (IHSG) anjlok 4,73% hanya pada pekan pertama Februari, menghapus sekitar Rp 705 triliun ($41,6 miliar) kapitalisasi pasar dan memicu penghentian perdagangan yang terakhir kali terjadi pada Krisis Keuangan Asia 1998.
Daftar Isi
- Erosi Kepercayaan Senilai $120 Miliar
- Saat Indeks Membeku: Memahami Krisis Teknis
- Independensi Bank Sentral dan Prediktabilitas Kebijakan
- Arus Keluar Modal Regional: Malaysia sebagai Alternatif
- Penegakan Hukum dan Perombakan Kepemimpinan
- Inovasi Fiskal di Tengah Terbatasnya Pilihan
- Paradoks Popularitas
- Hal yang Perlu Diketahui
Aksi jual ini lebih dari sekadar koreksi pasar sementara. Ini menandakan runtuhnya kepercayaan institusional antara investor global dan regulator Indonesia. Langkah sementara MSCI, yang langsung diberlakukan, membekukan seluruh kenaikan faktor inklusi asing dan menangguhkan penambahan saham baru ke MSCI Investable Market Index. FTSE Russell menyusul dengan menunda penyeimbangan ulang indeks Maret 2026 hingga 22 Mei 2026, yang pada praktiknya menghentikan prospek kenaikan saham Indonesia dalam portofolio investasi pasif global.
Di tengah krisis saham, Moody's Ratings merevisi prospek kredit berdaulat Indonesia menjadi negatif pada 5 Februari 2026, dengan alasan menurunnya prediktabilitas kebijakan dan kekhawatiran tata kelola. Rupiah melemah ke level terendah sepanjang sejarah, mendekati 16.825 per dolar AS, sementara analis memperingatkan bahwa menembus ambang 17.000 akan membawa mata uang itu ke wilayah yang belum pernah dijajaki. Investor asing, yang sebelumnya telah menarik $1 miliar dari saham Indonesia pada 2025, mempercepat eksodus saat krisis berkembang. Menteri Keuangan Purbaya Yudhi Sadewa berupaya menggambarkan volatilitas ini sebagai guncangan pasar sementara, bukan kelemahan mendasar, tetapi jaminannya gagal membendung arus keluar modal.
Saat Indeks Membeku: Memahami Krisis Teknis
Di balik gejolak pasar terdapat konsep teknis yang krusial: transparansi saham beredar bebas. Saham beredar bebas (free float) mengacu pada persentase saham perusahaan yang benar-benar tersedia untuk diperdagangkan publik, bukan yang dipegang investor strategis, pemerintah, atau orang dalam perusahaan. Penyedia indeks global seperti MSCI dan FTSE Russell mengandalkan data free float yang akurat untuk menentukan porsi saham yang seharusnya masuk ke indeks mereka. Hal ini pada gilirannya menentukan alokasi modal dari dana investasi pasif bernilai miliaran dolar.
Konsultasi MSCI dengan investor internasional mengungkapkan menurunnya kepercayaan terhadap data yang dikelola Kustodian Sentral Efek Indonesia (KSEI) dan Bursa Efek Indonesia (BEI). Investor menyoroti kekhawatiran yang terus berlanjut mengenai kategorisasi pemegang saham, termasuk dugaan perilaku perdagangan terkoordinasi yang dapat mendistorsi pembentukan harga. Struktur kepemilikan banyak perusahaan Indonesia masih belum transparan, sehingga investor asing kesulitan menentukan likuiditas pasar yang sebenarnya dan menilai nilai investasi yang sesungguhnya.
Dampak potensial dari penurunan status menjadi pasar frontier jauh melampaui persoalan prestise. Analis memperkirakan perubahan klasifikasi itu dapat memicu arus keluar dana asing sebesar $25 miliar hingga $50 miliar. Saat ini, Indonesia menetapkan persyaratan minimum free float sebesar 7,5% bagi perusahaan tercatat, jauh lebih rendah dibandingkan ambang 25% di Malaysia, yang setara dengan pasar maju seperti Hong Kong. Kekurangan struktural ini memungkinkan konsentrasi kepemilikan terus bertahan dan menciptakan kerentanan yang kini tidak lagi dapat ditoleransi investor global.
Menanggapi hal tersebut, otoritas Indonesia berjanji menaikkan persyaratan minimum free float menjadi 15% dan memperketat ambang pengungkapan kepemilikan menjadi 1%. Langkah-langkah ini diperkirakan akan diterapkan sepenuhnya pada Maret 2026. BEI mulai menerbitkan laporan free float bulanan dan menyempurnakan kategori klasifikasi investor untuk meningkatkan perincian data. Namun, pasar masih skeptis apakah reformasi ini merupakan perubahan struktural yang berkelanjutan atau sekadar penanganan krisis sementara.
Independensi Bank Sentral dan Prediktabilitas Kebijakan
Meski reformasi teknis pasar mendominasi pemberitaan, kekhawatiran mendasar tentang tata kelola telah mendorong hilangnya kepercayaan yang lebih luas. Pemerintahan Presiden Prabowo Subianto membuat investor resah melalui serangkaian keputusan yang mencerminkan pembuatan kebijakan ad hoc, bukan pengelolaan ekonomi yang terstruktur. Penunjukan Thomas Djiwandono, keponakan presiden, sebagai Deputi Gubernur Bank Indonesia bulan lalu mempertegas kekhawatiran mengenai independensi bank sentral dan nepotisme institusional.
Rupiah jatuh ke rekor terendah 16.985 per dolar AS segera setelah pencalonan Djiwandono, yang ia bela sebagai penunjukan berdasarkan merit meski memiliki hubungan keluarga dengan presiden. Penunjukan itu terjadi bersamaan dengan penurunan peringkat oleh Moody's, sehingga menimbulkan krisis kepercayaan berlapis terhadap lembaga moneter dan fiskal. Fauzan Luthsa, penasihat di Ormit Kelola Nusantara di Jakarta, menyebut lingkungan kebijakan semakin sulit diperhitungkan:
Kebijakan ad hoc tidak melindungi pasar, tetapi membuat segala sesuatunya mustahil diperhitungkan. Risiko terbesar adalah pola kebijakan yang reaktif dan terus berubah.
Agenda fiskal Prabowo yang ekspansif semakin mengkhawatirkan kreditor dan investor saham. Program makan siang gratis senilai $20 miliar, meski populer secara politik, berisiko menggerus disiplin defisit yang telah dijaga selama puluhan tahun. Pemerintah menaikkan batas defisit anggaran menjadi 3% dari produk domestik bruto, dan pada Januari 2026 terjadi defisit anggaran yang jarang terjadi setelah pemerintah mempercepat belanja. Muhammad Rizal Taufikurahman, kepala Center for Macroeconomics and Finance di Institute for Development of Economics and Finance Indonesia, menekankan bahwa pasar paling membutuhkan prediktabilitas:
Dalam jangka pendek, pasar tidak meminta kebijakan yang mendorong pertumbuhan. Yang mereka butuhkan adalah prediktabilitas agar risiko dapat diperhitungkan. Bukti pemulihan bukanlah pernyataan kebijakan, melainkan rekam jejak: dua hingga tiga kuartal tanpa kejutan regulasi.
Arus Keluar Modal Regional: Malaysia sebagai Alternatif
Ketika pasar Indonesia bergejolak, negara tetangga Malaysia muncul sebagai penerima manfaat utama dari realokasi modal regional. Hong Leong Investment Bank Research menyebut Malaysia sebagai "pelabuhan aman" ASEAN, dengan mengacu pada stabilitas politik, kedalaman pasar, dan transparansi regulasi yang sangat kontras dengan volatilitas Indonesia saat ini. Lembaga riset tersebut menyatakan bahwa keunggulan struktural Malaysia menempatkannya di antara pasar berimbal hasil rendah dan berisiko rendah seperti Singapura serta lingkungan berisiko lebih tinggi seperti Indonesia.
Daya tarik Malaysia bertumpu pada indikator tata kelola yang konkret. Negara itu menetapkan persyaratan minimum free float sebesar 25%, sebanding dengan pasar maju, sehingga memberi investor keyakinan akan likuiditas dan pembentukan harga yang sesungguhnya. Meski pasar ASEAN-4 (Malaysia, Indonesia, Thailand, Filipina) mencatat arus keluar saham asing sebesar $10,3 miliar pada 2025, Malaysia menyumbang 50% dari penarikan tersebut walaupun memiliki iklim politik paling stabil di kawasan.
Pasar saham Malaysia merespons pergeseran regional tersebut dengan kinerja yang kuat. Nilai rata-rata perdagangan harian mencapai RM3,4 miliar pada Januari 2026, melampaui seluruh capaian bulanan pada 2025, sementara arus masuk asing ke obligasi berdenominasi ringgit mencapai RM3 miliar pada Desember 2025. Saat Indonesia menghadapi pengawasan MSCI, status Malaysia sebagai konstituen ASEAN terbesar dalam indeks MSCI Emerging Markets memberi dana global alternatif yang siap digunakan untuk mendapatkan eksposur regional tanpa risiko transparansi yang membayangi Jakarta.
Penegakan Hukum dan Perombakan Kepemimpinan
Menghadapi ancaman serius terhadap status pasar, otoritas Indonesia meluncurkan respons agresif yang menggabungkan reformasi regulasi dengan penegakan hukum pidana yang tidak lazim. Lima pejabat senior bursa dan Otoritas Jasa Keuangan (OJK) mengundurkan diri pada sore yang sama setelah peringatan MSCI, termasuk Direktur Utama BEI Iman Rachman, yang menyebut tanggung jawab pribadi atas peristiwa pasar tersebut. Kecepatan pengunduran diri itu, meski menunjukkan akuntabilitas, juga memicu kekhawatiran tentang keberlanjutan institusi di tengah krisis.
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto berjanji akan bertindak tegas terhadap manipulasi pasar. Polisi menangkap sejumlah eksekutif perusahaan pialang yang diduga melakukan pengaturan harga. Langkah penegakan hukum ini disambut baik oleh sebagian investor, tetapi berlangsung bersamaan dengan denda mendadak terhadap pihak-pihak yang diduga memanipulasi saham, sehingga menambah kekhawatiran mengenai perubahan regulasi yang tiba-tiba. Pejabat sementara yang menggantikan mereka yang mundur telah mengusulkan reformasi aturan free float dan pengungkapan kepemilikan, tetapi pelaksanaannya yang cepat dan reaktif, alih-alih melalui konsultasi, belum sepenuhnya meyakinkan pengamat internasional.
Danantara, dana kekayaan negara Indonesia, memosisikan diri sebagai penstabil pasar. Direktur Investasi Pandu Sjahrir mengumumkan investasi harian pada saham-saham likuid yang memiliki fundamental kuat. Saat ini, dana tersebut melakukan transaksi senilai miliaran dolar AS setiap hari, dengan sasaran nilai perdagangan jangka panjang sebesar $8-10 miliar. Namun, manajer dana asing tetap berhati-hati. James Athey, manajer dana pendapatan tetap di Marlborough, menyebut langkah kebijakan terbaru mengkhawatirkan:
Saya merasa setiap langkah ini seperti goresan kecil yang bisa menumpuk menjadi sesuatu yang lebih besar. Menurut saya, perkembangan terbaru akan membuat saya tetap menepi sedikit lebih lama. Sebab, ini sulit diperhitungkan.
Inovasi Fiskal di Tengah Terbatasnya Pilihan
Ketika saluran pendanaan tradisional tertekan oleh prospek negatif Moody's, Indonesia beralih ke mekanisme pembiayaan alternatif. Pemerintah mulai menawarkan obligasi yuan luar negeri keduanya dalam empat bulan pada 25 Februari 2026, dengan sasaran penerbitan berukuran patokan dalam tiga bagian yang jatuh tempo dalam tiga, lima, dan sepuluh tahun. Penerbitan obligasi dim sum ini, setelah penerbitan perdana senilai enam miliar yuan pada Oktober 2025, memanfaatkan suku bunga yuan luar negeri yang berada di titik terendah sepanjang sejarah sekaligus mendiversifikasi sumber pendanaan di luar pasar dolar dan mata uang lokal.
Penawaran obligasi yuan itu berlangsung bersamaan dengan upaya membiayai kembali surat utang yang jatuh tempo, dengan nilai diperkirakan mencapai $3 miliar hingga $4 miliar tahun ini. Namun, waktunya menunjukkan tekanan fiskal: pemerintah harus menghimpun modal di tengah memburuknya kondisi kredit dan volatilitas pasar. Alessia Berardi, kepala makroekonomi global di Amundi Investment Institute, memperingatkan bahwa jika para pemimpin memberi sinyal akan menoleransi inflasi yang lebih tinggi atau sering mengintervensi bank sentral untuk memperlancar operasi fiskal, persepsi investor akan mengeras dan premi risiko meningkat. Respons pasar obligasi menjadi indikator utama stabilitas makroekonomi, dengan imbal hasil obligasi pemerintah tenor 10 tahun telah naik 34 basis poin tahun ini menjadi 6,458%.
Paradoks Popularitas
Krisis pasar memperlihatkan kesenjangan mencolok antara kepercayaan investor dan opini publik. Survei Indikator Politik Indonesia pada 15-21 Januari 2026 menunjukkan tingkat kepuasan terhadap Presiden Prabowo naik menjadi 79,9%, dari 78% pada November 2025. Jajak pendapat yang dilakukan sesaat sebelum peringatan MSCI memicu kejatuhan pasar itu mengungkapkan bahwa Prabowo tetap paling populer di kalangan pemilih Gen Z dan penduduk perdesaan, dengan 72,8% menyatakan puas terhadap program makan gratisnya.
Ketahanan politik ini, meski memperkuat mandat domestik Prabowo, justru dapat memperbesar kekhawatiran pasar. Dukungan publik yang berkelanjutan menguatkan kecenderungan presiden untuk memperluas belanja sosial dan intervensi negara, kebijakan yang bertentangan langsung dengan tuntutan investor akan disiplin fiskal dan transparansi regulasi. Sikap pemerintah yang menepis kritik Moody's dan justru kembali menegaskan target pertumbuhan 8% pada 2029 menunjukkan bahwa popularitas politik mungkin lebih diutamakan daripada sinyal pasar dalam perhitungan kebijakan.
Ketegangan antara legitimasi demokratis dan kredibilitas pasar menciptakan lingkungan kebijakan yang kompleks. Sentralisasi kendali oleh Prabowo dan perluasan peran militer dalam pemerintahan sipil mengkhawatirkan investor internasional, tetapi kecenderungan yang sama menarik bagi konstituen domestik yang menginginkan kepemimpinan kuat dan bantuan ekonomi segera. Hasilnya adalah model tata kelola yang mengutamakan hasil politik jangka pendek daripada prediktabilitas institusional jangka panjang yang dibutuhkan keuangan global.
Hal yang Perlu Diketahui
- MSCI memperingatkan bahwa Indonesia berisiko diturunkan statusnya dari Pasar Berkembang menjadi Pasar Frontier pada Mei 2026 jika masalah transparansi terus berlanjut, yang berpotensi memicu arus keluar modal sebesar $25-50 miliar
- Moody's merevisi prospek kredit berdaulat Indonesia menjadi negatif, dengan alasan ketidakpastian kebijakan dan kekhawatiran tata kelola, sehingga menambah tekanan terhadap rupiah yang masih mendekati titik terendah sepanjang sejarah di atas 16.800 per dolar AS
- Penunjukan keponakan Presiden Prabowo sebagai Deputi Gubernur Bank Indonesia dan program makan gratis senilai $20 miliar memperbesar kekhawatiran investor mengenai independensi bank sentral dan disiplin fiskal
- Otoritas Indonesia merespons dengan menaikkan persyaratan free float dari 7,5% menjadi 15%, memperketat ambang pengungkapan kepemilikan menjadi 1%, serta menangkap pihak-pihak yang diduga memanipulasi pasar, meski pasar mempertanyakan keberlanjutan reformasi ini
- Malaysia muncul sebagai penerima manfaat utama arus keluar modal dari Indonesia. Persyaratan free float sebesar 25% dan stabilitas politik menempatkannya sebagai "pelabuhan aman" ASEAN bagi investor asing
- Indeks Harga Saham Gabungan mengalami penurunan terburuk sejak Krisis Keuangan Asia 1998 pada akhir Januari 2026, dengan sekitar $120 miliar nilai pasar terhapus sejak MSCI mengeluarkan peringatan