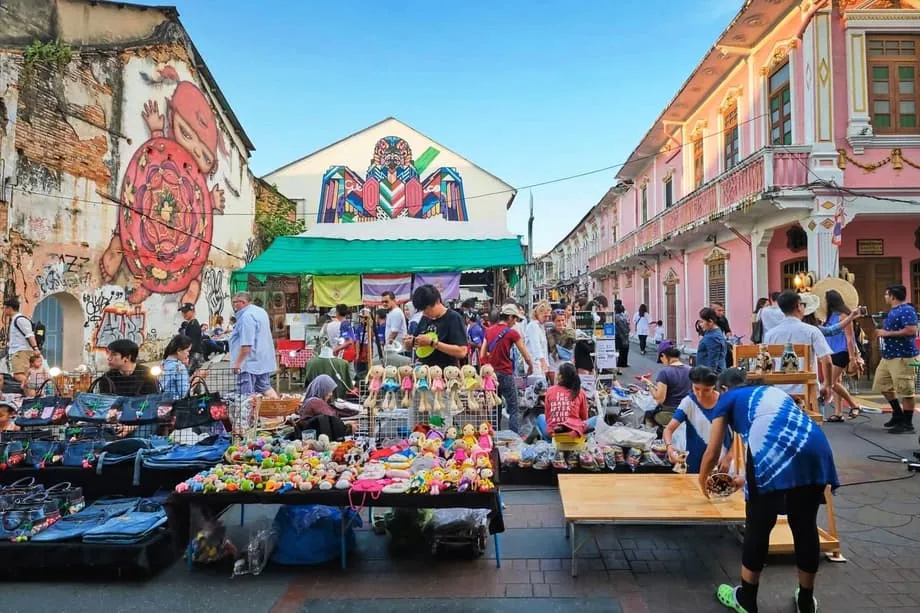
Mengapa konsumen Thailand merasa terhimpit pada 2025
Rumah tangga Thailand menghadapi situasi sulit pada 2025. Biaya hidup terus meningkat, pendapatan belum mampu mengimbanginya, dan kepercayaan terhadap perekonomian secara lebih luas hanya pulih perlahan. Kombinasi ini mengubah prioritas belanja di seluruh negeri. Temuan terbaru dari studi konsumen regional menunjukkan optimisme konsumen Thailand sedikit membaik, tetapi mereka jelas mengurangi pembelian non-esensial. Keluarga mengalihkan dana untuk kesehatan, pendidikan, dan pengembangan diri, serta menambah tabungan untuk berjaga-jaga menghadapi ketidakpastian. Ini bukan gejolak sesaat. Kondisi ini tampak seperti penataan ulang anggaran rumah tangga secara strategis.
Daftar Isi
- Mengapa konsumen Thailand merasa terhimpit pada 2025
- Kepercayaan meningkat tipis, sikap hati-hati bertahan
- Prioritas rumah tangga saat ini
- Harga, pekerjaan, dan politik membentuk sentimen
- Media sosial mengubah proses pembelian
- Generasi dan konsumen lajang membentuk ulang permintaan
- Tabungan meningkat, risiko utang masih membayangi
- Ke mana uang tetap mengalir meski konsumen berhati-hati
- Langkah yang dapat diambil pelaku usaha dan pembuat kebijakan sekarang
- Poin Utama
Latar belakang ekonomi membantu menjelaskan sikap hati-hati ini. Pertumbuhan Thailand tetap moderat pada 2024, sementara kepercayaan berada di bawah rata-rata regional. Inflasi mencapai puncaknya pada Mei lalu, dan rencana perubahan harga energi membuat tagihan utilitas tetap menjadi perhatian. Kepastian pekerjaan menjadi kekhawatiran yang terus menghantui. Survei menunjukkan makin banyak warga Thailand yang menilai kondisi perekonomian nasional buruk, dan banyak yang memperkirakan tagihan kebutuhan pokok akan naik dalam beberapa bulan mendatang. Kombinasi ini meredam minat terhadap pembelian besar dan mendorong konsumen mencari nilai yang lebih baik.
Meski cemas, konsumen tidak berhenti beraktivitas. Banyak yang optimistis tentang masa depan, tetapi memilih bertindak hati-hati. Proporsi konsumen yang merasa yakin mengelola keuangan mereka tergolong tinggi. Sebagian besar melaporkan menabung setidaknya sepersepuluh dari pendapatan bulanan. Anak muda membuka lebih banyak rekening tabungan dan mulai berinvestasi. Pada saat yang sama, tekanan sosial membuat banyak orang sulit menabung secara konsisten, terutama Gen Z dan Gen Y. Tarik-menarik antara aspirasi dan kehati-hatian ini membentuk cara warga Thailand berbelanja, menabung, dan merencanakan masa depan.
Kepercayaan meningkat tipis, sikap hati-hati bertahan
Indikator sentimen terbaru menunjukkan 39 persen konsumen Thailand berpandangan positif terhadap prospek ekonomi, meningkat dibandingkan tahun lalu. Kenaikan itu nyata, tetapi suasana hati konsumen masih cenderung konservatif. Tanda paling jelas terlihat dari arah aliran uang. Sebanyak 44 persen konsumen melaporkan pengeluaran yang lebih besar untuk pendidikan, layanan kesehatan, dan kesejahteraan. Belanja barang mewah dan perjalanan rekreasi mulai mereda. Rumah tangga juga mulai memikirkan masa pensiun. Lebih dari separuh memperkirakan akan pensiun setelah usia 60 tahun, dengan target tabungan umumnya sekitar 3,9 juta baht, meningkat menjadi 10,5 juta baht di kalangan konsumen berkecukupan.
Tekanan harga dan ketidakpastian kebijakan mendorong pilihan yang lebih hati-hati. Konsumen mengurangi belanja non-esensial, berburu diskon, dan dalam banyak kasus mencari sumber pendapatan tambahan. Inflasi tetap menjadi kekhawatiran utama dan rencana penyesuaian harga energi membebani anggaran rumah tangga. Dorongan untuk melindungi kestabilan keuangan semakin kuat. Banyak orang masih bepergian dan menikmati hidup, tetapi ambang untuk belanja non-esensial kini lebih tinggi dan keputusan membeli membutuhkan waktu lebih lama.
Kelompok muda dan konsumen berkecukupan masih menjadi pengecualian yang menegaskan tren umum ini. Sebelum pergeseran terbaru, Gen Z dan Gen Y mendorong kenaikan belanja untuk pengalaman seperti makan di luar, konser, dan liburan singkat. Perjalanan internasional di Asia Tenggara tetap populer, dengan Singapura, Vietnam, dan Malaysia termasuk tujuan favorit. Dorongan itu belum hilang, tetapi melemah. Kini, konsumen membutuhkan waktu lebih lama untuk mengambil keputusan dan sering menunggu promosi atau paket yang dianggap sepadan dengan harganya.
Prioritas rumah tangga saat ini
Konsumen Thailand mengalihkan uang untuk kebutuhan pokok dan investasi bagi diri sendiri. Kesehatan, pendidikan, dan kualitas hidup mendapat porsi lebih besar dalam anggaran bulanan. Pilihan makanan mencerminkan tren ini. Survei menunjukkan tingginya perhatian terhadap keamanan dan gizi, dengan banyak konsumen mencermati pestisida, bahan tambahan, dan produk ultra-proses. Suplemen dan vitamin lazim dikonsumsi, dan peralihan ke pilihan yang lebih sehat terlihat jelas. Kebiasaan berbelanja tradisional tetap kuat, tetapi kanal digital dan layanan pesan antar makanan terus melengkapi belanja mingguan.
Disiplin keuangan meningkat seiring penataan ulang ini. Sekitar 87 persen konsumen mengatakan mereka yakin mampu mengelola uang, dan sekitar tiga dari empat orang melaporkan menabung lebih dari 10 persen pendapatan mereka. Di kalangan konsumen berkecukupan, proporsi yang menabung sebanyak itu bahkan lebih tinggi. Bank melaporkan lonjakan pembukaan rekening baru oleh Gen Z, dan makin banyak anak muda mulai berinvestasi. Perangkat digital turut berperan. Aplikasi perbankan kini menyediakan informasi pengeluaran, peringatan prediktif, dan pelacakan target untuk membantu membentuk kebiasaan yang lebih baik. Hambatannya adalah tekanan sosial. Banyak konsumen Gen Z dan Gen Y mengatakan belanja yang didorong oleh citra membuat mereka sulit menabung secara konsisten. Pengakuan ini sejalan dengan meningkatnya konsumsi demi status dalam beberapa tahun terakhir.
Harga, pekerjaan, dan politik membentuk sentimen
Kekhawatiran warga Thailand pada 2025 tidak hanya soal harga. Penelitian menemukan bahwa kekhawatiran terbesar mencakup korupsi keuangan dan politik sebesar 45 persen, kemiskinan dan kesenjangan sosial 37 persen, pengangguran 31 persen, inflasi 24 persen, serta kejahatan dan kekerasan 22 persen. Suasana publik cenderung hati-hati. Dibandingkan tahun lalu, lebih banyak orang menilai perekonomian nasional buruk. Hal ini memengaruhi perilaku saat berbelanja. Lebih dari separuh konsumen merasa kurang nyaman membeli barang bernilai besar, dan hampir separuh lebih ragu membeli kebutuhan rumah tangga sehari-hari. Rumah tangga memperkirakan biaya utilitas, bahan bakar, dan makanan akan naik dalam enam bulan ke depan. Ketidakpastian pekerjaan menambah tekanan, karena banyak orang mengenal seseorang yang baru kehilangan pekerjaan dan lebih banyak yang khawatir mereka sendiri bisa kehilangan pekerjaan.
Dampak inflasi bisa terasa berbeda dari angka resmi ketika tercermin dalam tagihan energi dan nota belanja bahan pangan. Harga konsumen di Thailand naik sepanjang 2024, dan perubahan harga energi yang diatur pemerintah memperbesar tekanan terhadap anggaran. Sekalipun inflasi utama mereda, keluarga mungkin masih merasa terbebani jika upah tertinggal atau tagihan penting meningkat. Karena itu, perencanaan harga, promosi, dan nilai yang jelas semakin diperhatikan. Merek yang membantu pelanggan memperkirakan dan mengelola pengeluaran kini menjadi mitra, bukan sekadar penjual.
Media sosial mengubah proses pembelian
Platform digital kini berperan penting dalam cara warga Thailand berbelanja dan mencari informasi. Sebanyak 45 persen konsumen mengatakan mereka lebih banyak berbelanja melalui media sosial dibandingkan sebelumnya. Pada saat yang sama, 47 persen mengatakan mereka membutuhkan waktu lebih lama untuk memutuskan. Banyak yang menonton siaran langsung untuk hiburan dan mencari produk, lalu menunda keputusan sebelum membeli. Hasilnya, siklus penjualan melambat, tetapi keterlibatan konsumen lebih mendalam. Perusahaan beralih dari mengejar konversi cepat ke membangun komunitas dan loyalitas. Pergeseran ini mencerminkan sumber informasi pilihan masyarakat. Media sosial menjadi sumber berita utama bagi konsumen Thailand, jauh mengungguli televisi dan situs berita. Karena itu, kepercayaan dan kualitas konten menjadi sangat penting. Strategi yang efektif memadukan penemuan produk yang menghibur dengan informasi produk yang transparan, kebijakan pengembalian yang andal, serta kepastian waktu pengiriman.
Generasi dan konsumen lajang membentuk ulang permintaan
Dinamika antargenerasi kini semakin penting. Penelitian Media Intelligence Group menyoroti Gen Z sebagai generasi awal sekaligus pembentuk tren, yang menciptakan pola konsumsi baru dengan daya beli bernilai triliunan baht. Gen Horizon, yang kerap disebut Gen X, merupakan kelompok pembelanja utama dengan daya beli yang lebih besar lagi. Pembelian Gen Z sering mencerminkan identitas dan nilai-nilai mereka, dengan perhatian besar pada kesehatan mental dan citra diri. Konsumen Gen Horizon memiliki pendapatan dan aset lebih tinggi, tetapi menghadapi tanggung jawab yang saling bersaing karena harus menanggung orang tua sekaligus anak. Banyak yang merasa belum siap menghadapi masa pensiun dan tetap berhati-hati terhadap produk keuangan. Perbedaan ini berarti merek harus menyesuaikan pesan dan manfaat produknya dengan motivasi yang sangat berbeda.
Warga lajang juga memainkan peran yang lebih besar dari perkiraan. Penelitian The 1 Insight menemukan bahwa ekonomi lajang di Thailand mencakup lebih dari dua pertiga belanja konsumen. Warga lajang kerap memprioritaskan kategori gaya hidup premium seperti layanan kecantikan, fesyen, dan dekorasi rumah, serta bersedia membayar demi peningkatan kualitas hidup. Warga lajang di perkotaan berbelanja lebih banyak daripada mereka yang tinggal di perdesaan, dan perempuan menyumbang bagian besar dari segmen ini. Meningkatnya kehidupan lajang membantu menjelaskan mengapa beberapa kategori premium tetap berkinerja baik meskipun banyak rumah tangga mengurangi belanja barang mewah. Hal ini menegaskan bahwa segmentasi merupakan kunci untuk memahami kategori mana yang tetap bertahan dan mana yang mengalami penurunan.
Tabungan meningkat, risiko utang masih membayangi
Kondisi keuangan rumah tangga menunjukkan dua sisi. Di satu sisi, tingkat tabungan membaik dan banyak konsumen melaporkan mampu mengendalikan anggaran dengan baik. Di sisi lain, utang rumah tangga Thailand tetap tinggi, dan kualitas utang memburuk di sejumlah bagian pasar. Data pemerintah menunjukkan total utang rumah tangga mendekati sembilan persepuluh PDB pada akhir 2024, level yang sangat tinggi menurut standar regional. Pertumbuhan pinjaman baru melambat, tetapi pinjaman pribadi yang menunggak lebih dari 90 hari meningkat menjadi sekitar 9 persen dari total pinjaman pribadi. Pejabat telah memperingatkan tentang pinjaman berisiko yang berkaitan dengan status sosial dan citra. Banyak rumah tangga mengatakan mereka memiliki tabungan darurat untuk kurang dari enam bulan, sehingga rentan jika kondisi memburuk.
Respons kebijakan berfokus pada peningkatan informasi dan pengawasan. Pemerintah mendorong koperasi bergabung dengan biro kredit nasional agar pemberi pinjaman memiliki gambaran lengkap tentang kewajiban rumah tangga. Pihak yang lebih awal bergabung menunjukkan bahwa pelaporan yang transparan dapat membantu mengubah perilaku meminjam. Pada saat yang sama, penelitian menunjukkan adanya kekurangan dalam literasi keuangan. Hanya sedikit konsumen yang memenuhi pedoman dasar untuk penganggaran, pengelolaan utang, dan investasi, meskipun banyak yang menabung lebih banyak. Pendidikan dan perangkat sederhana dapat membantu mengatasi kesenjangan itu. Tujuannya adalah menjaga ketahanan tanpa mendorong penurunan konsumsi yang akan memperdalam perlambatan ekonomi.
Ke mana uang tetap mengalir meski konsumen berhati-hati
Tidak semua kategori mengalami penurunan. Barang tahan lama memiliki prospek jangka panjang yang menjanjikan. Pasar peralatan rumah tangga diproyeksikan tumbuh pesat hingga 2030 seiring urbanisasi dan pembangunan hunian baru yang mendorong permintaan. Konsumen mulai memilih produk pintar dan hemat energi yang membantu menekan tagihan dalam jangka panjang. Porsi penjualan peralatan rumah tangga melalui kanal daring terus meningkat berkat transparansi harga dan kemudahan. Sikap konsumen memang berhati-hati, tetapi rumah tangga tetap mengganti barang penting dan melakukan peningkatan saat manfaat yang ditawarkan jelas.
Pola mobilitas juga sedang berubah. Survei global menunjukkan banyak konsumen lebih memilih kendaraan hibrida atau bermesin konvensional untuk kendaraan berikutnya, dengan mempertimbangkan keterjangkauan, ketersediaan pengisian daya, dan kekhawatiran tentang daya tahan baterai. Konsumen Thailand cenderung memiliki kekhawatiran praktis yang sama. Hal ini memperlambat adopsi langsung kendaraan listrik berbaterai penuh, tetapi membuka peluang bagi paket layanan, garansi tambahan, dan fitur hemat bahan bakar yang menunda penggantian kendaraan sekaligus meningkatkan pengalaman kepemilikan.
Pengalaman tetap menarik minat, terutama di kalangan konsumen muda, meski keputusan pembelian membutuhkan waktu lebih lama. Perjalanan domestik, pengalaman kuliner lokal, dan acara dengan harga terjangkau masih menarik belanja konsumen. Pilihan yang paling diminati adalah paket terkurasi dengan biaya yang dapat diprediksi dan program imbalan yang membuat anggaran lebih leluasa. Untuk perjalanan, liburan singkat ke kawasan regional tetap menarik jika promosi disesuaikan dengan hari libur nasional dan kalender sekolah.
Makanan dan kesehatan tetap menjadi prioritas. Konsumen mencermati bahan dan sumber produk. Banyak yang berupaya menghindari produk ultra-proses dan mencari sertifikasi keamanan. Penggunaan suplemen sudah meluas. Merek yang membuktikan kualitas, ketertelusuran, dan harga yang wajar akan meraih kepercayaan. Kebiasaan pembayaran juga berubah. Transfer waktu nyata dan pembayaran dengan memindai kode sudah menjadi bagian dari keseharian, dan konsumen menyambut penawaran personal melalui aplikasi perbankan jika relevan dan diberikan pada waktu yang tepat.
Layanan keuangan memiliki peran yang semakin besar. Perbankan digital dan pembayaran digital hampir digunakan secara universal, dan konsumen terbuka menerima panduan jika panduan itu membantu mereka mempertahankan gaya hidup tanpa membahayakan dana cadangan. Bank yang memanfaatkan data secara bertanggung jawab untuk membimbing nasabah menabung dan berinvestasi dapat membangun loyalitas, terutama di kalangan pelanggan muda yang ingin belajar tetapi mengutamakan langkah sederhana dan pemantauan kemajuan yang jelas.
Langkah yang dapat diambil pelaku usaha dan pembuat kebijakan sekarang
Bagi perusahaan, prioritasnya adalah menawarkan nilai dan membantu pelanggan merasa mampu mengendalikan pengeluaran. Posisikan produk berdasarkan daya tahan, manfaat kesehatan, dan total biaya kepemilikan. Sertakan layanan pencegahan kesehatan atau konten pendidikan dalam pembelian. Perpanjang cakupan perbaikan dan tawarkan layanan yang praktis. Ganti obral kilat dengan imbalan loyalitas yang terukur untuk mendorong keterlibatan berkelanjutan. Perdagangan melalui media sosial sebaiknya tetap menghibur, tetapi didukung aturan pengembalian yang transparan, kepastian waktu pengiriman, dan layanan pelanggan yang tanggap. Dukung proses pengambilan keputusan yang lebih panjang dengan peringatan harga, opsi pesan dan ambil, serta uji coba di rumah jika sesuai.
Bagi lembaga keuangan, tingkatkan penggunaan perangkat yang menjadikan menabung sebagai pilihan bawaan. Pembulatan otomatis, pos tabungan berdasarkan target, dan pengingat saat pengeluaran menyimpang dari rencana dapat mengubah perilaku tanpa menghakimi. Tawarkan asuransi sederhana yang melindungi pendapatan dan kesehatan dengan harga yang terjangkau bagi rumah tangga. Gunakan data untuk memberi saran yang relevan, bukan membanjiri nasabah dengan penawaran. Buat rencana investasi awal bagi pemula dan jelaskan risiko dengan bahasa yang mudah dipahami. Langkah-langkah ini dapat mengubah niat menabung yang meningkat menjadi kebiasaan jangka panjang.
Bagi pembuat kebijakan, fokuslah pada stabilitas dan penguatan kapasitas. Kelola volatilitas biaya energi untuk melindungi anggaran rumah tangga. Perluas jalur keringanan utang bagi peminjam yang kesulitan dengan tetap menjaga disiplin kredit. Integrasikan semua koperasi ke biro kredit untuk menutup kekurangan informasi dalam keputusan pemberian pinjaman. Perluas program literasi keuangan di sekolah dan tempat kerja. Dorong tabungan pensiun melalui insentif pajak dan kontribusi pemberi kerja. Investasikan dana untuk pelatihan kerja yang sesuai dengan sektor yang berkembang agar pendapatan rumah tangga bisa meningkat seiring biaya hidup. Langkah-langkah ini dapat meningkatkan kepercayaan dan mengurangi dampak negatif utang yang tinggi.
Poin Utama
- Optimisme naik tipis menjadi 39 persen, tetapi konsumen Thailand masih berhati-hati dan mengalihkan belanja ke kesehatan, pendidikan, dan kesejahteraan.
- Sebanyak 44 persen meningkatkan belanja untuk investasi bagi diri sendiri, sementara pengeluaran untuk barang mewah dan perjalanan mereda tahun ini.
- Perencanaan pensiun meningkat, dengan target umum sekitar 3,9 juta baht dan 10,5 juta baht untuk rumah tangga berkecukupan.
- Sekitar tiga dari empat orang menabung setidaknya sepersepuluh pendapatan, dan 87 persen merasa mampu mengelola keuangan, tetapi tekanan sosial membuat banyak orang sulit menabung secara konsisten.
- Kekhawatiran utama mencakup korupsi, kesenjangan, pengangguran, inflasi, dan kejahatan; banyak orang memperkirakan biaya utilitas, bahan bakar, dan makanan segera meningkat.
- Media sosial mendorong pembelian bagi 45 persen konsumen, sementara 47 persen kini membutuhkan waktu lebih lama untuk mengambil keputusan. Merek yang membangun komunitas dan kepercayaan akan diuntungkan.
- Utang rumah tangga tetap tinggi, sekitar 88 persen dari PDB, dengan pinjaman pribadi menunggak yang meningkat dan seruan untuk memperbaiki pengawasan kredit.
- Belanja tetap bertahan pada kategori pengalaman, peralatan rumah tangga pintar, dan produk yang berfokus pada kesehatan, meskipun pembelian besar melambat.
- Nilai yang jelas, pendampingan keuangan, dan dukungan kebijakan terkait energi, utang, serta keterampilan dapat memperkuat ketahanan rumah tangga dan menjaga pertumbuhan tetap stabil.